摘要:钜泉科技2026年上半年营收2.78亿元,同比增长2.34%;归母净利润1359.59万元,同比下降63.73%,扣非净利润下降71.66%。经营现金流净额7272.02万元,由负转正。研发投入占比32.80%,HDC芯片南网检测满分通过,BMS芯片获批量订单,新增长点待兑现。
核心观点:
- 增收不增利:上半年营收27845.81万元,同比增长2.34%;归母净利润1359.59万元,同比下降63.73%,扣非净利润668.52万元,同比下降71.66%,利润总额仅432.94万元,同比下降85.48%。
- 双重挤压:营业成本同比增加8.30%,综合毛利率降至37.71%;叠加市场利率下行及理财资金规模下降,投资收益同比缩水。
- 现金流转正:经营活动现金流净额7272.02万元,上年同期为-7272.05万元,由负转正。
- 高研发高分红并行:研发投入9132.58万元,占营收32.80%;2025年度分红3467.82万元,占归母净利润80.91%,近三年累计分红1.69亿元、占63.20%。
一、业绩总览:营收微增,利润近乎"腰斩再腰斩"
2026年上半年,钜泉科技实现营业收入27845.81万元,较上年同期的27207.86万元增长2.34%;利润总额432.94万元,同比减少85.48%;归母净利润1359.59万元,上年同期为3748.52万元,同比减少63.73%;扣非净利润668.52万元,上年同期为2358.50万元,同比减少71.66%。
基本每股收益0.1180元,同比减少63.87%;加权平均净资产收益率0.73%,同比减少1.25个百分点。截至报告期末,公司总资产19.55亿元,较上年度末减少2.66%;归母净资产18.46亿元,较上年度末减少0.71%。
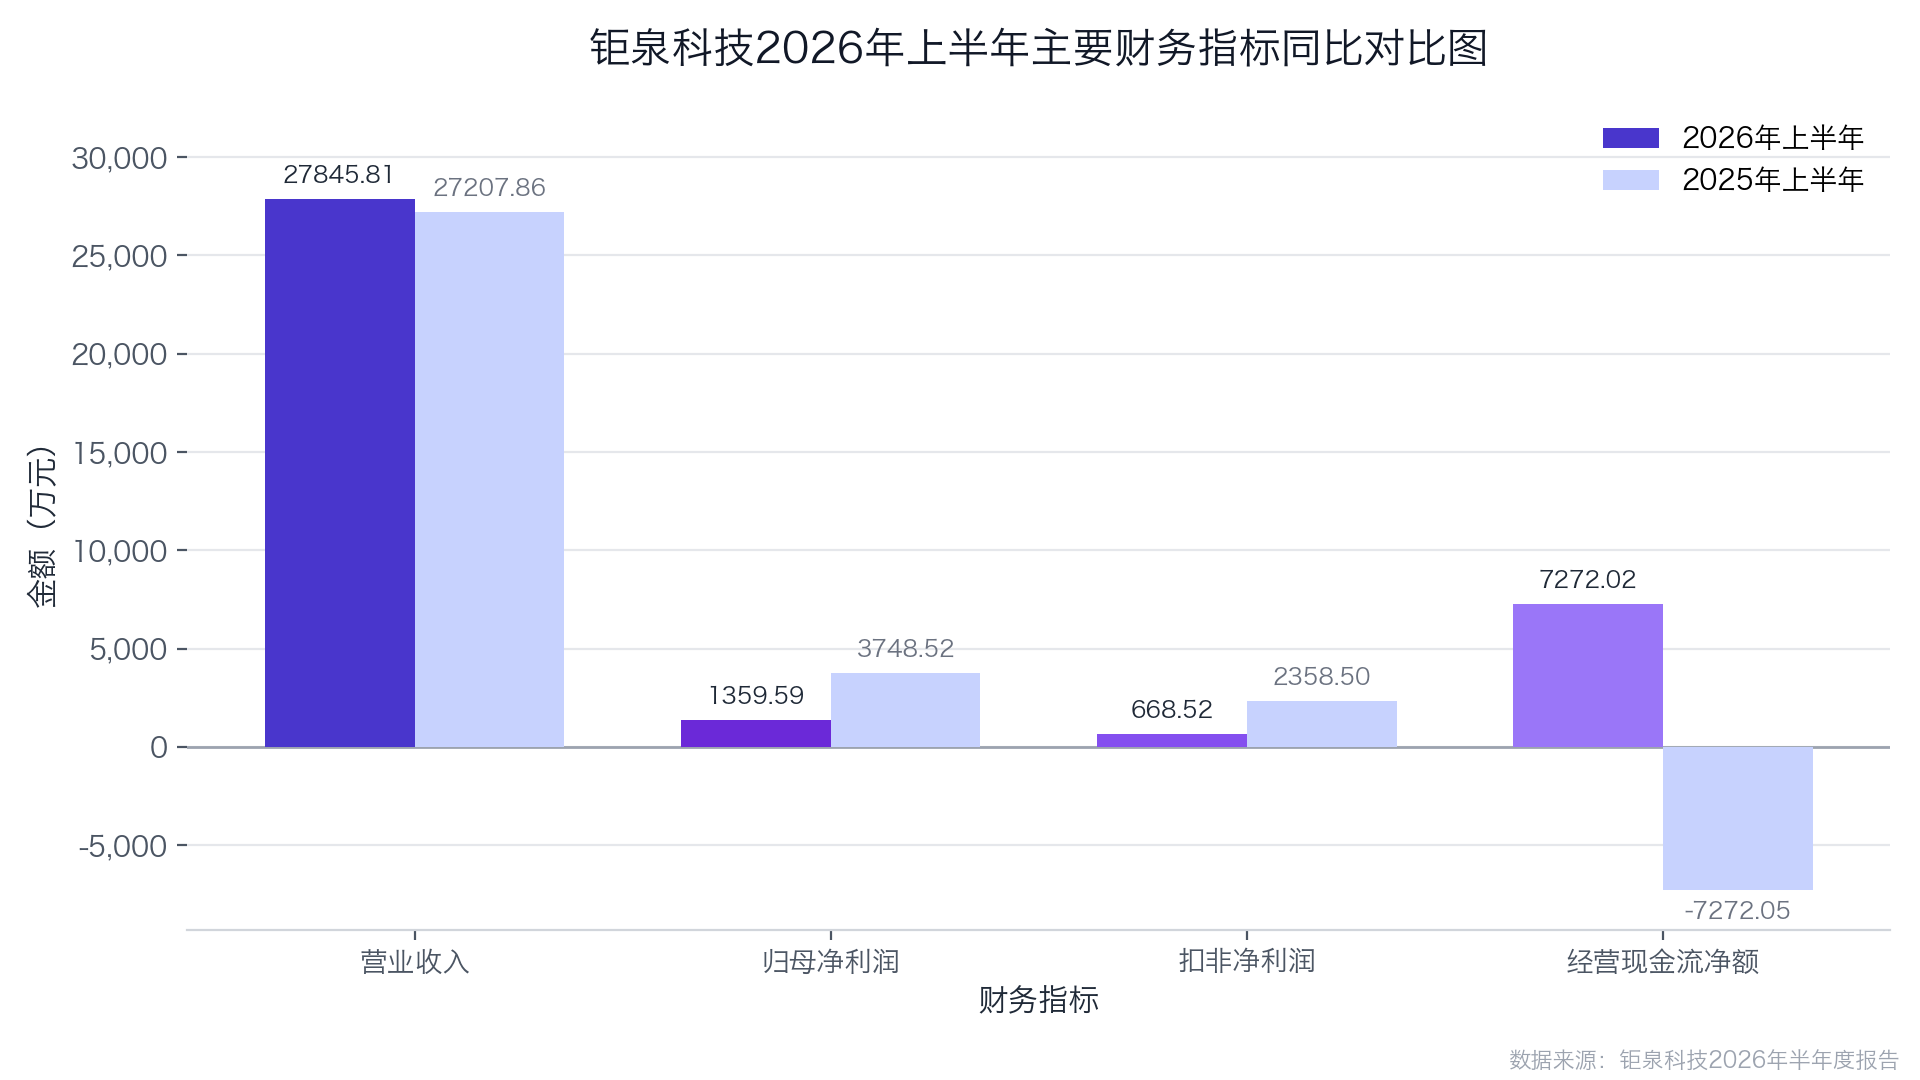
从上图可以看出,收入端小幅正增长与利润端的大幅下滑形成鲜明反差。公司在半年报中解释,上半年受益于电力线载波通信技术升级与市场拓展,销量及收入均实现增长,但为进一步拓展行业机遇,营业成本及相关费用有所增加,压缩了利润空间;同时受市场利率下行及理财资金规模下降双重因素影响,投资收益同比下降。
二、利润去哪了:毛利率下行与投资收益缩水的双重挤压
拆解利润表,上半年公司营业成本同比增加8.30%,增速明显快于收入增速,综合毛利率降至37.71%。对于一家以智能电网终端芯片为主业的厂商,毛利率下行直接侵蚀了利润基本盘。
另一端,利息与投资收益的缩水同样不可忽视。公司账上资金充裕,理财收益曾是利润的重要补充,但市场利率下行叠加理财资金规模下降,投资收益同比明显减少。两项因素叠加,公司利润总额同比减少85.48%,降幅远超收入端的波动,呈现出典型的"增收不增利"特征。
三、现金流由负转正:回款质量改善的难得亮点
上半年经营活动产生的现金流量净额为7272.02万元,上年同期为-7272.05万元,实现由负转正。这一变化说明电网客户的回款节奏明显好转,收入增长伴随了真实的现金流入,经营质量有所修复。
不过需要指出,这份现金流改善发生在利润大幅下滑的背景下,更多反映的是应收账款管理和回款周期的优化,而非盈利能力的回升,后续季度能否持续仍需观察。
四、产品进展:HDC满分、G3-PLC出海、BMS量产三条线推进
根据公司"提质增效重回报"半年度评估报告,三条产品线均有实质性进展:电能计量芯片方面,支持基波无功计量的单相计量芯片已量产交货,带端子测温功能的单相计量芯片进入海外小批量生产阶段;智能电表MCU方面,升级后的三相SoC芯片进入量产阶段,基于RISC-V架构的芯片进入客户送样阶段;载波通信芯片方面,满足南网新一代标准的HDC芯片流片及送样检测全部满分通过,G3-PLC单/双模芯片已覆盖绝大部分主流出口表厂,率先在中亚实现规模化商用。
最值得关注的是第二增长曲线BMS芯片:工业级BMS AFE芯片已量产并获得电动二轮车客户批量订单,HT32F208系列实现批量量产,最高功能安全等级ASIL D的高精度汽车级电池监控芯片处于内部验证阶段。此外,公司成功申报上海汽车芯片产业联盟的车规EBS传感器芯片揭榜挂帅项目并获政府专项资金批复。
五、研发与募投:32.80%投入强度,募投项目年底收官
上半年研发投入合计9132.58万元,同比增长0.63%,占营业收入的比例为32.80%,较上年同期减少0.56个百分点。研发人员221人,较上年同期的226人略有下降,占员工总数的79.78%;研发人员薪酬合计5154.96万元。报告期内新申请专利及软件著作权共10项,其中发明专利9项。
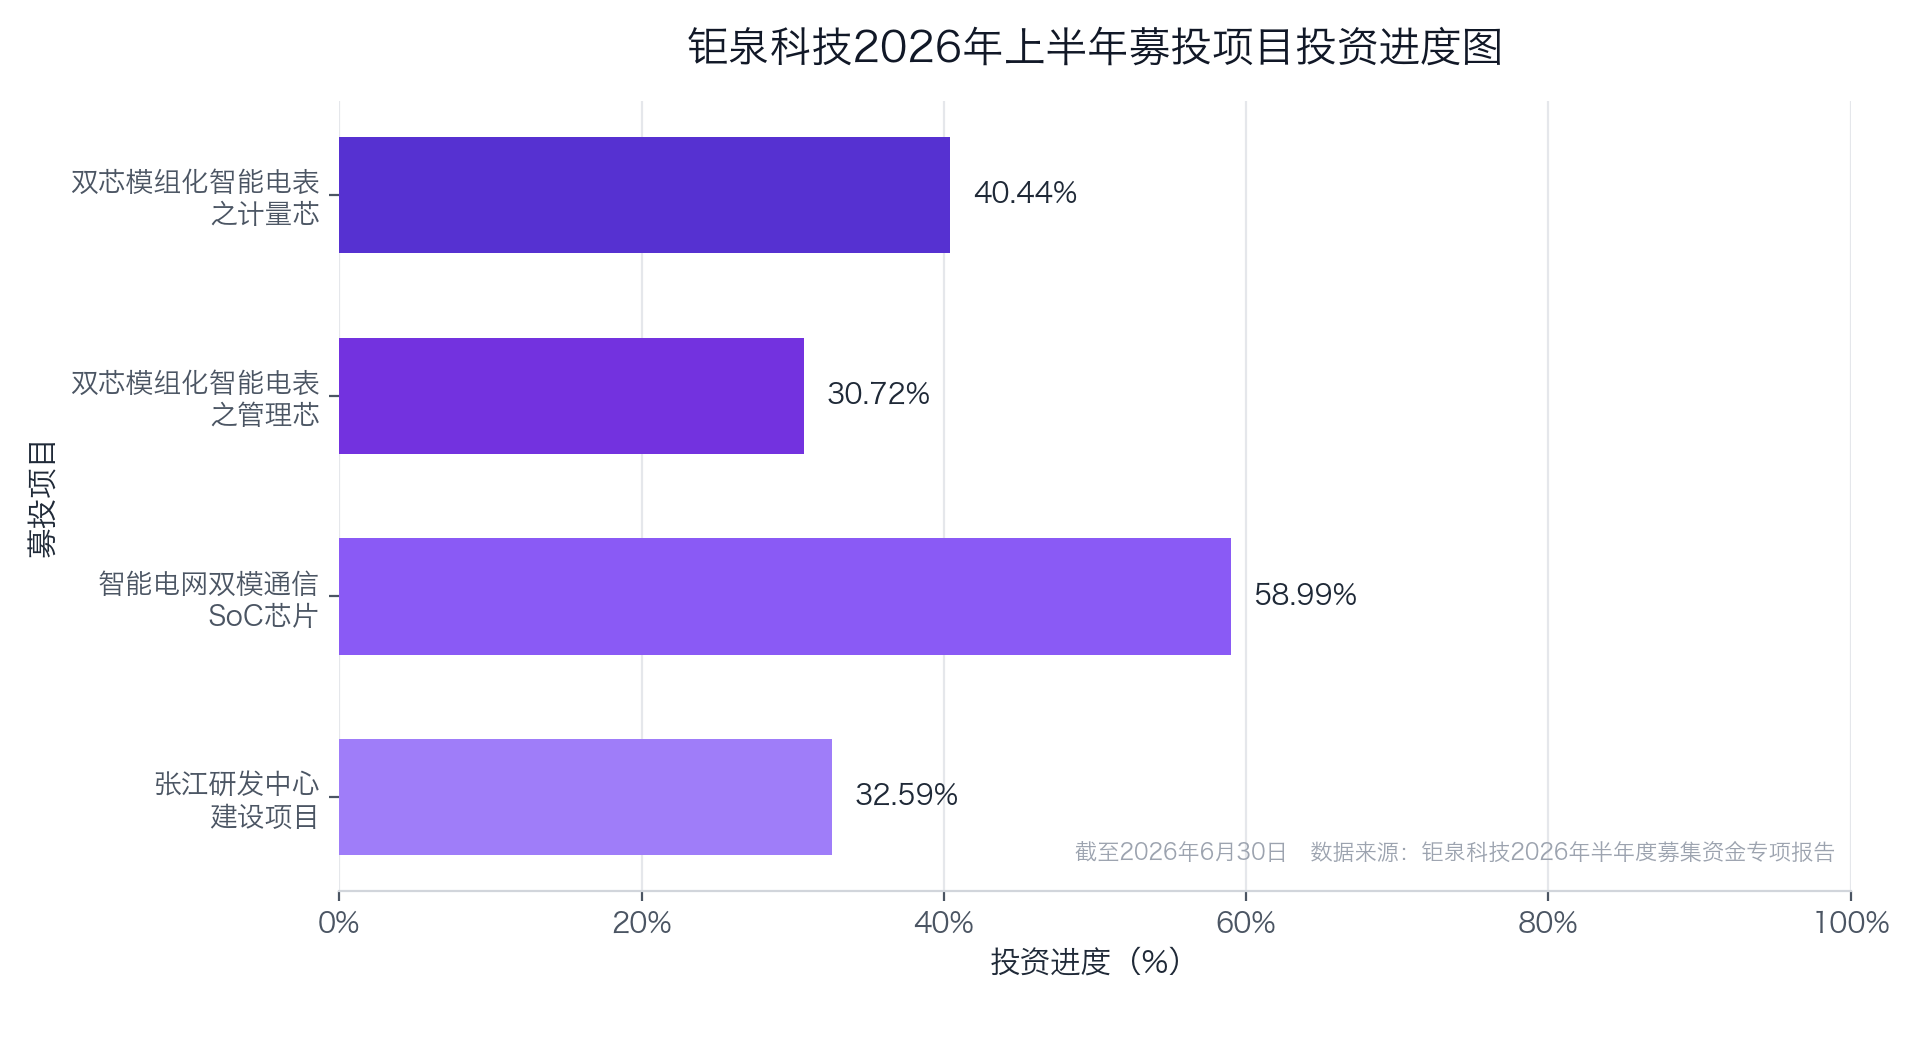
募投方面,公司2022年IPO实际募集资金净额14.92亿元,超募9.81亿元;截至2026年6月30日累计投入7.52亿元,期末募集资金余额2.62亿元。双芯模组化智能电表之计量芯、管理芯、双模通信SoC芯片、张江研发中心四个项目投资进度分别为40.44%、30.72%、58.99%、32.59%,预计均于2026年12月达到预定可使用状态;临港研发中心项目已终止,累计投入1964.80万元。
六、总结
短期看,毛利率下行与投资收益缩水的双重挤压仍将压制利润弹性;长期看,公司手握智能电表芯片基本盘,正把增量押注在BMS与海外市场。下半年三方面值得关注:
- 南网新一轮招标中HDC芯片的份额落地情况,以及双模通信SoC放量对毛利率的拉动;
- BMS AFE芯片从电动二轮车订单向工业储能、车规级市场延伸的进度;
- 四个募投项目2026年12月集中达到可使用状态后,研发成果转化与费用摊薄的平衡。