经历2025年的深度价格战与产能洗牌,第三代半导体行业在2026年上半年迎来实质性拐点:低端过剩产能基本出清,头部厂商满产满销,行业竞争从“价格战”转向以技术能力、产品质量与规模化制造为核心的高质量阶段,“价涨量增”的景气上行周期正式开启。与此同时,AI数据中心成为最强新增引擎,与新能源汽车、光伏储能形成多轮共振——据WSTS统计,2026年上半年全球半导体市场营收达7020亿美元、同比增长102%,全年市场规模预期上调至1.66万亿美元。
碳化硅是这条主线上弹性最大的材料环节。据Yole Group统计,2025年全球碳化硅功率器件市场规模约37亿美元,预计2031年将达110亿美元、复合增长率约20%;回溯更长的周期,全球碳化硅功率器件销售额四年间已从6亿美元增至26亿美元、年复合增长率高达45.4%,在整体功率半导体市场中的渗透率预计2029年将达17.1%。
近日,集微咨询(JW Insights)正式发布《2026中国第三代半导体材料行业上市公司研究》(以下简称《报告》)。《报告》以天岳先进、三安光电、士兰微、华润微、芯联集成、瀚天天成、英诺赛科等20家上市公司为样本,覆盖衬底、外延、器件与模块全产业链,从财务表现、营运效率、研发投入到股价估值逐层拆解,并结合AI数据中心、新能源汽车等下游动态,系统呈现第三代半导体行业的景气拐点与竞争格局之变。
以下是《报告》节选:
产业链价值再认识:衬底占据半壁江山
第三代半导体以碳化硅、氮化镓为代表,在高温、高频、高压场景下性能远超传统硅基器件。产业链上,衬底是价值量最高的环节、占比接近50%,外延占23%、器件占22%。以同规格产品对比,碳化硅MOSFET的导通电阻仅为硅基MOSFET的1/100、芯片尺寸缩小至1/10,可使电动汽车续航提升5%—10%。
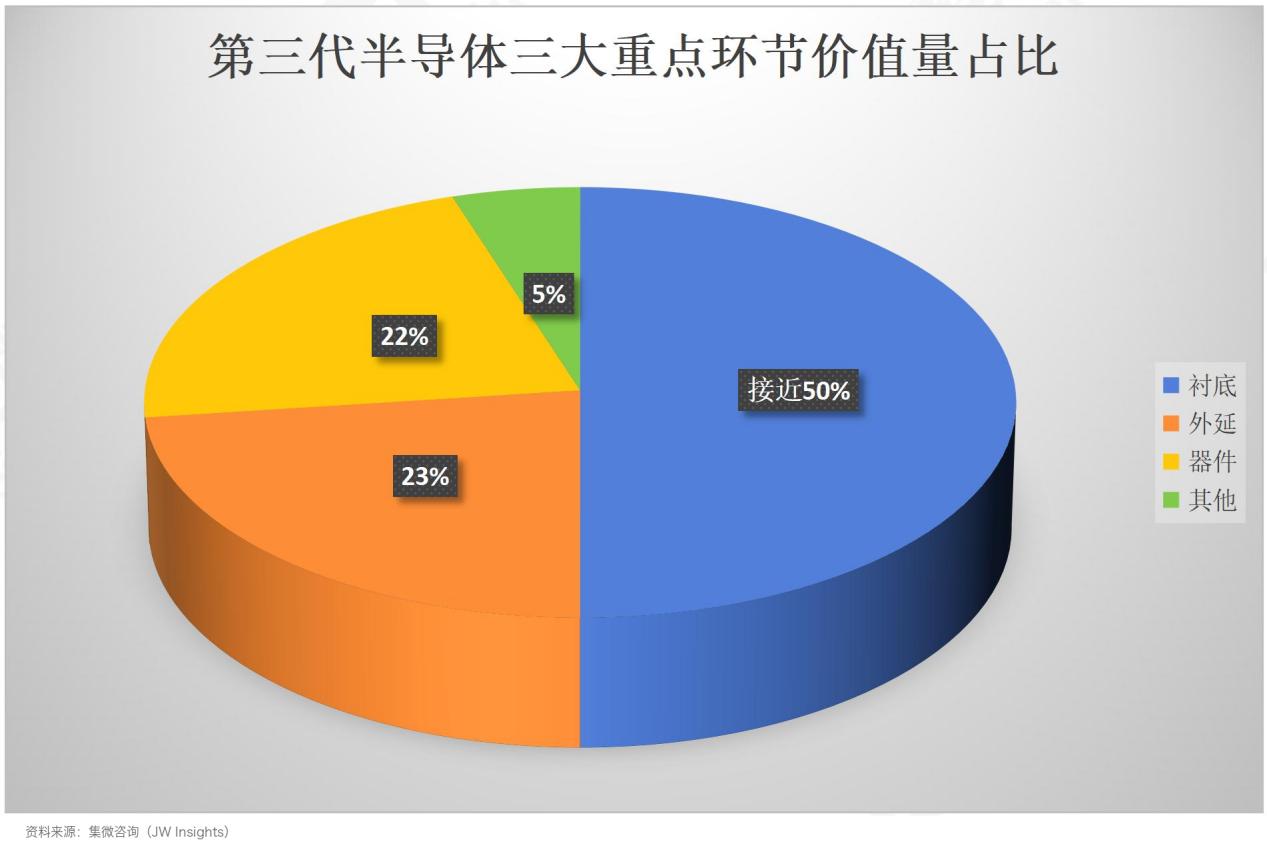
图1:第三代半导体三大重点环节价值量占比
应用侧,电动汽车是绝对主力:2024年电动车领域占全球碳化硅功率器件市场的74.4%;随着整车电气系统从400V向800V架构转型,碳化硅器件可使充电器输出功率提高近30%、功率损耗减少约50%。可再生能源与储能2024—2029年需求复合增速预计分别为28.7%和44.1%,新兴行业更高达56.4%。
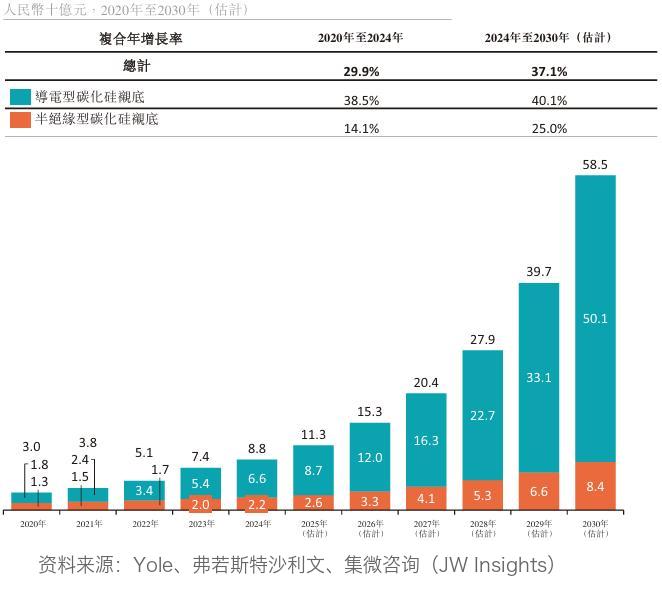
图2:全球碳化硅衬底市场规模及预测
财务全景:490亿收入背后,盈利质量结构性改善
《报告》统计的20家样本公司2026年上半年合计收入490.40亿元、同比下降31.12%,但降幅主要来自*ST闻泰剥离产品集成业务、安世境外主体不再并表及晶盛机电光伏装备下滑的结构性影响,剔除后行业收入整体保持增长。增速榜上,瀚天天成(+92.04%)、英诺赛科(+50.65%)、捷捷微电(+32.08%)、扬杰科技(+30.69%)、芯联集成(+30.53%)领跑;营收规模前三为士兰微(72.62亿元)、三安光电(64.68亿元)、华润微(61.28亿元)。
盈利端的变化更能说明拐点成色:行业整体毛利率由上年同期的17.96%提升至21.86%,价格企稳与产能利用率修复是核心驱动;归母净利润合计24.98亿元,芯联集成实现上市以来首次半年度盈利,ST东尼、瀚天天成扭亏为盈,华润微净利润同比增长113.23%。研发投入合计约47.23亿元、占营收9.63%,基本半导体研发费用率高达51.11%,英诺赛科(22.21%)、芯联集成(19.84%)紧随其后。
格局之变:中国企业改写全球碳化硅版图
衬底环节的标志性事件是天岳先进登顶:据日本富士经济数据,其2025年以27.6%的份额首次位居全球导电型碳化硅衬底市场第一,8英寸产品市占率高达51.3%;2026年上半年公司满产运行,第二季度营收5.48亿元创单季度历史新高、同比增长42.06%,12英寸全系列产品已获头部客户订单并实现交付。外延环节,瀚天天成以31.6%的销量份额居全球碳化硅外延代工厂之首,服务全球功率器件TOP5厂商中的4家,并实现全球首个12英寸碳化硅外延晶圆小批量订单突破。
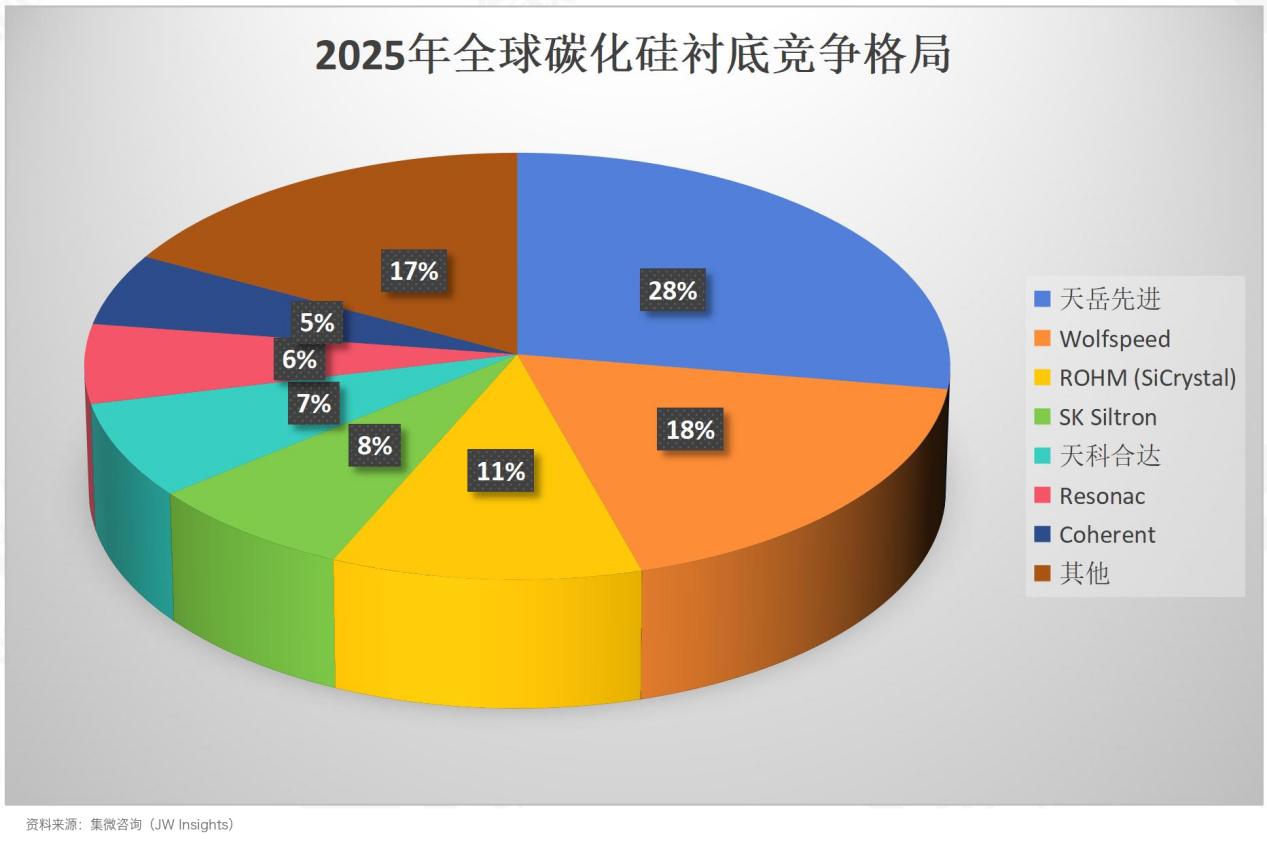
图3:2025年全球碳化硅衬底竞争格局
器件环节的国产突围同样亮眼:芯联集成上半年以31.09万套装机量、16.9%的份额登顶中国新能源乘用车SiC功率模块市场,前四名中国产厂商占三席。分环节看国产化率,碳化硅衬底约55%—60%、GaN功率器件已超50%,SiC功率器件约30%—35%,衬底技术已基本追平海外龙头,替代空间仍按环节梯次展开。
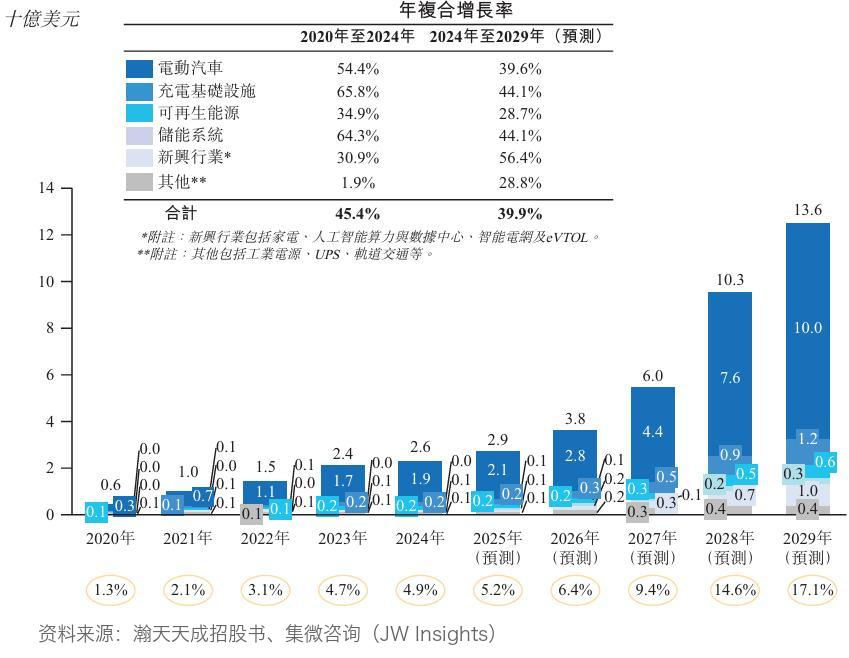
图4:全球碳化硅器件市场规模及渗透率
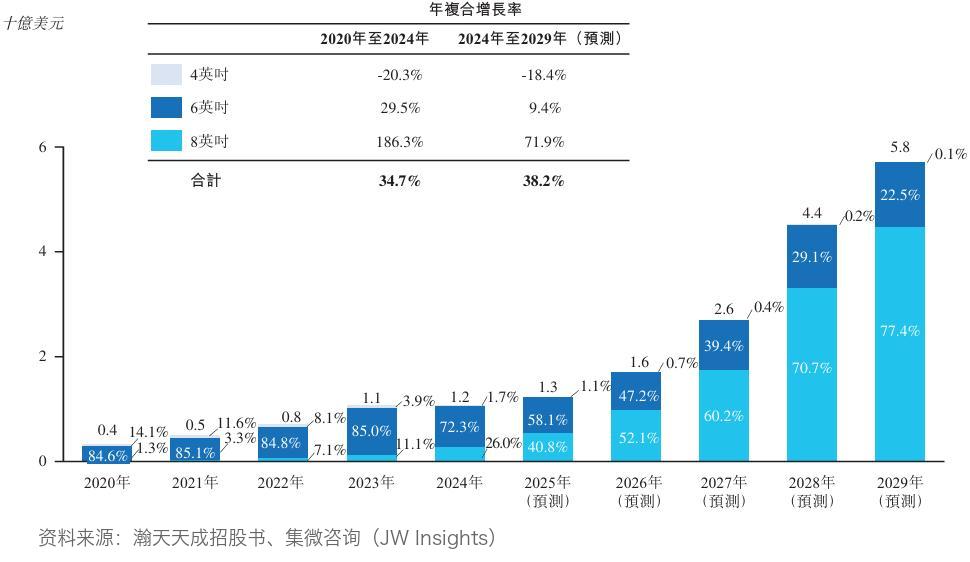
图5:全球碳化硅外延片市场规模及预测
双引擎驱动:AI数据中心打开第二增长曲线
AI数据中心正成为碳化硅行业最重要的新增变量。据中金公司公开资料,AI数据中心对碳化硅功率器件需求的价值量年复合增长率达144.78%—379.14%(2026—2030年),2030年每兆瓦数据中心建设对应的碳化硅器件价值量约22万美元、是GaN功率器件的4.5倍;全球九大头部云服务商2026年资本开支预估上调至8867亿美元、同比增幅接近90%。
产业落地同步提速:英诺赛科面向AI及数据中心的芯片出货量同比增长183%、已导入20余家头部云服务商;士兰微应用于AI算力中心电源的Ⅱ代SiC-MOSFET实现大批量出货;基本半导体工业级碳化硅功率模组获超过60家运营商AI数据中心采用;三安光电向长城、维谛技术、台达等批量交货并签署长期不可撤销订单。车规侧,800V高压平台从高端车型向经济车型下沉,上半年国内新能源汽车出口235.5万辆、同比增长1.2倍,Yole预测2031年800V架构渗透率将突破50%。供给端的反应是涨价:6英寸衬底自4月起跳涨、8英寸导电型衬底弹性最大,士兰微7月对部分产品提价约15%,英飞凌两度上调价格。
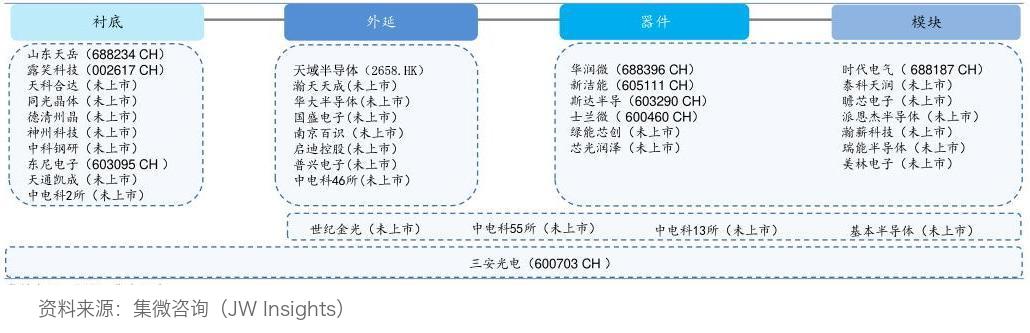
图6:第三代半导体产业链公司全景
资本市场:板块普涨,市值差距仍是长期命题
景气拐点在二级市场得到充分定价。上半年三代半板块股价普涨:新洁能(+177.53%)、扬杰科技(+131.22%)、ST东尼(+97.34%)、天岳先进(+95.22%)、士兰微(+92.40%)、华润微(+84.54%)涨幅居前;国际巨头同样受益于AI电源需求,Wolfspeed上涨209.55%、意法半导体上涨179.75%、纳微半导体上涨143.20%。
但差距同样直观:截至6月30日,英飞凌市值8204亿元,6家国际公司合计市值约1.6万亿元,约为20家中国样本企业总市值(约9753亿元)的1.6倍,且较年初的1.2倍有所扩大。《报告》指出,差距的根源在技术深度、全球生态绑定与全链条整合能力——A股公司海外收入占比整体偏低、全球定价权有待提升,估值溢价需要业绩持续兑现。跨越周期完成高端化与全球化,是中国三代半公司的下一场考试。
目前,《2026中国第三代半导体材料行业上市公司研究》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。