核心观点
1. 字节跳动正与联发科就采购数据中心定制ASIC深入谈判,若达成,字节将成为联发科继谷歌之后第二家大型ASIC客户,中国互联网巨头正式加入全球定制芯片竞赛。
2. 定制ASIC凭低成本低功耗高性价比崛起,摩根大通预测2027年ASIC在AI加速器出货中占比达53%至54%,将首次超越GPU,成为算力市场主导力量。
3. 字节跳动2026年资本支出拟提至最高700亿美元并获300亿美元贷款,联发科瞄准2027年800亿美元AI芯片市场15%份额,供需两端共振点燃定制芯片赛道。
据彭博社报道,字节跳动正与联发科就采购数据中心定制芯片进行深入谈判,相关芯片将用于字节跳动的数据中心,联发科预计将向其供应一定数量的专用集成电路(ASIC)。若交易达成,字节跳动有望成为联发科继谷歌之后的第二家大型ASIC客户。这桩尚未落定的交易,是全球AI算力版图重构的一个缩影:一边是互联网巨头在出口管制与成本压力之下急寻英伟达之外的算力供给,一边是定制ASIC从科技巨头的自用配套成长为独立的大规模市场。
一、字节跳动算力棋局落子,联发科数据中心业务提速
据报道,字节跳动正就采购联发科数据中心AI芯片进行深入谈判。分析指出,此次转向定制ASIC,是其扩大推理算力供给的重要路径。多家财经媒体跟进报道称双方交易已接近敲定,市场解读为字节跳动以合理溢价换取定制ASIC算力供给、加码AI基础设施。
资金面上,字节跳动的投入力度,2026年资本支出提将高至最高700亿美元,超过上年两倍;若经济和业务环境允许,2027年资本支出可能进一步增至1000亿美元。该公司还于9月获得300亿美元贷款,以支持相关支出。值得注意的是,字节跳动今年早些时候已与高通达成类似协议,采购数百万颗AI芯片,此次与联发科谈判被业内视为其算力供应多元化的延续。
联发科预计2026年AI芯片销售额约20亿美元,计划争取2027年800亿美元AI芯片市场中15%的份额;其董事会已批准50亿美元融资预算,用于AI数据中心芯片研发,并将2027年潜在市场规模目标由700亿至800亿美元上调至800亿美元,份额目标由10%至15%上调至15%至20%。首款定制AI芯片预计2026年四季度量产,第二款将于2028年推出。英伟达亦宣布向联发科投资35亿美元可转换债券,双方围绕NVLink Fusion平台深化AI全领域战略合作。
目前联发科市值约2100亿美元,是中国台湾地区仅次于台积电的第二大企业。在定制ASIC领域,联发科已是谷歌TPU的主要供应商之一,将负责新一代TPU v8i推论芯片的设计制造,谷歌将其纳入TPU供应链形成双供应源。伯恩斯坦预计,联发科2026年至2028年ASIC收入将分别达24亿、160亿、440亿美元,占公司收入比重由11%升至65%;联发科自身亦预计,未来三年内数据中心业务将成为其第二大营收来源。
二、ASIC占AI算力比重快速攀升,2027年出货量或首超GPU
ASIC是面向特定场景定制设计的芯片,具备高性能、低功耗、定制化、低成本等特征,与追求通用性的GPU形成差异化路线。
从市场规模看,定制ASIC在数据中心AI算力芯片中的占比正快速提升。据Marvell预测,2023年全球数据中心AI算力芯片总市场约420亿美元,其中定制ASIC约66亿美元、占比16%;到2028年,定制ASIC市场规模将增至429亿美元,占比升至25%,年复合增速约45%;同期总市场规模约1720亿美元,年复合增速约32%。
【图表:全球数据中心定制ASIC市场规模及占比趋势图】
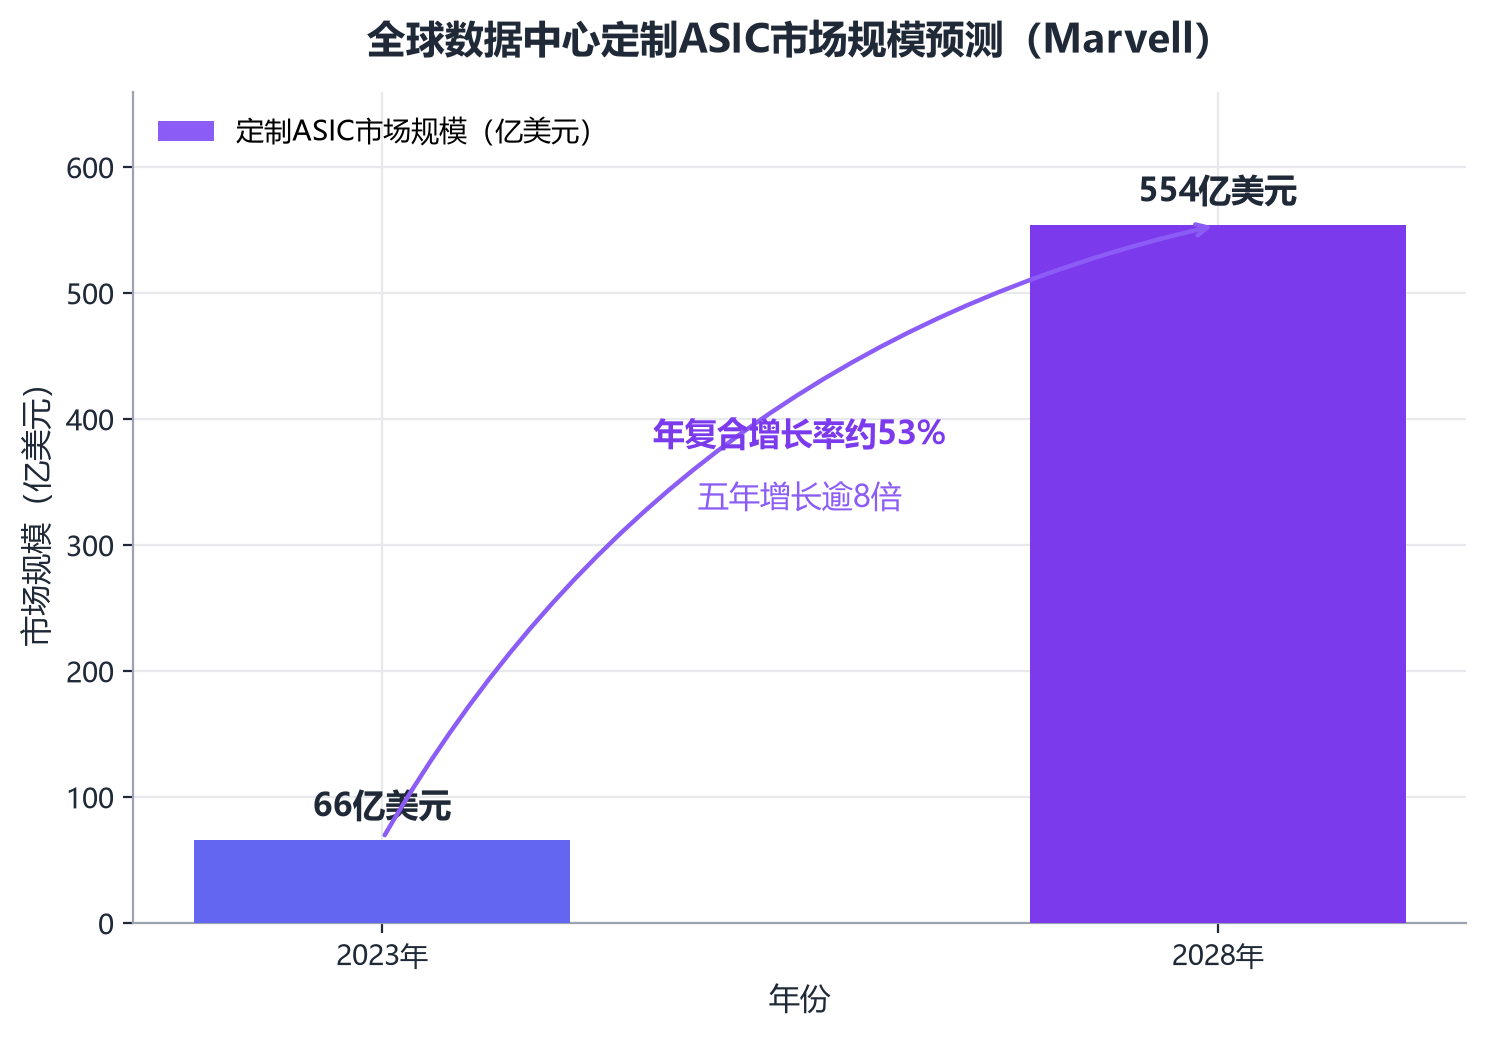
图表显示,2023年至2028年全球数据中心定制ASIC市场规模将由66亿美元增至429亿美元,在数据中心AI算力芯片总市场中的占比由16%提升至25%,算力专用化趋势明确,增长拐点出现在2026年前后的大规模定制芯片量产期。
从出货量看,ASIC正逼近甚至反超GPU。摩根大通预计,2026年全球ASIC及XPU出货约680万颗,低于GPU的约950万颗,占比42%;到2027年ASIC出货将达1250万颗,超过GPU的约1090万颗,占比53%至54%、首次反超。DIGITIMES研究中心则预计,2027年全球高阶云端AI加速器出货2595.1万颗、同比增长64.5%,其中ASIC达1526.2万颗、同比增长110.9%,首次超越GPU;英伟达出货909.6万颗、市占35.1%,谷歌出货800.9万颗、同比增长134%、市占30.9%。
【图表:全球AI加速器出货量ASIC与GPU对比图】
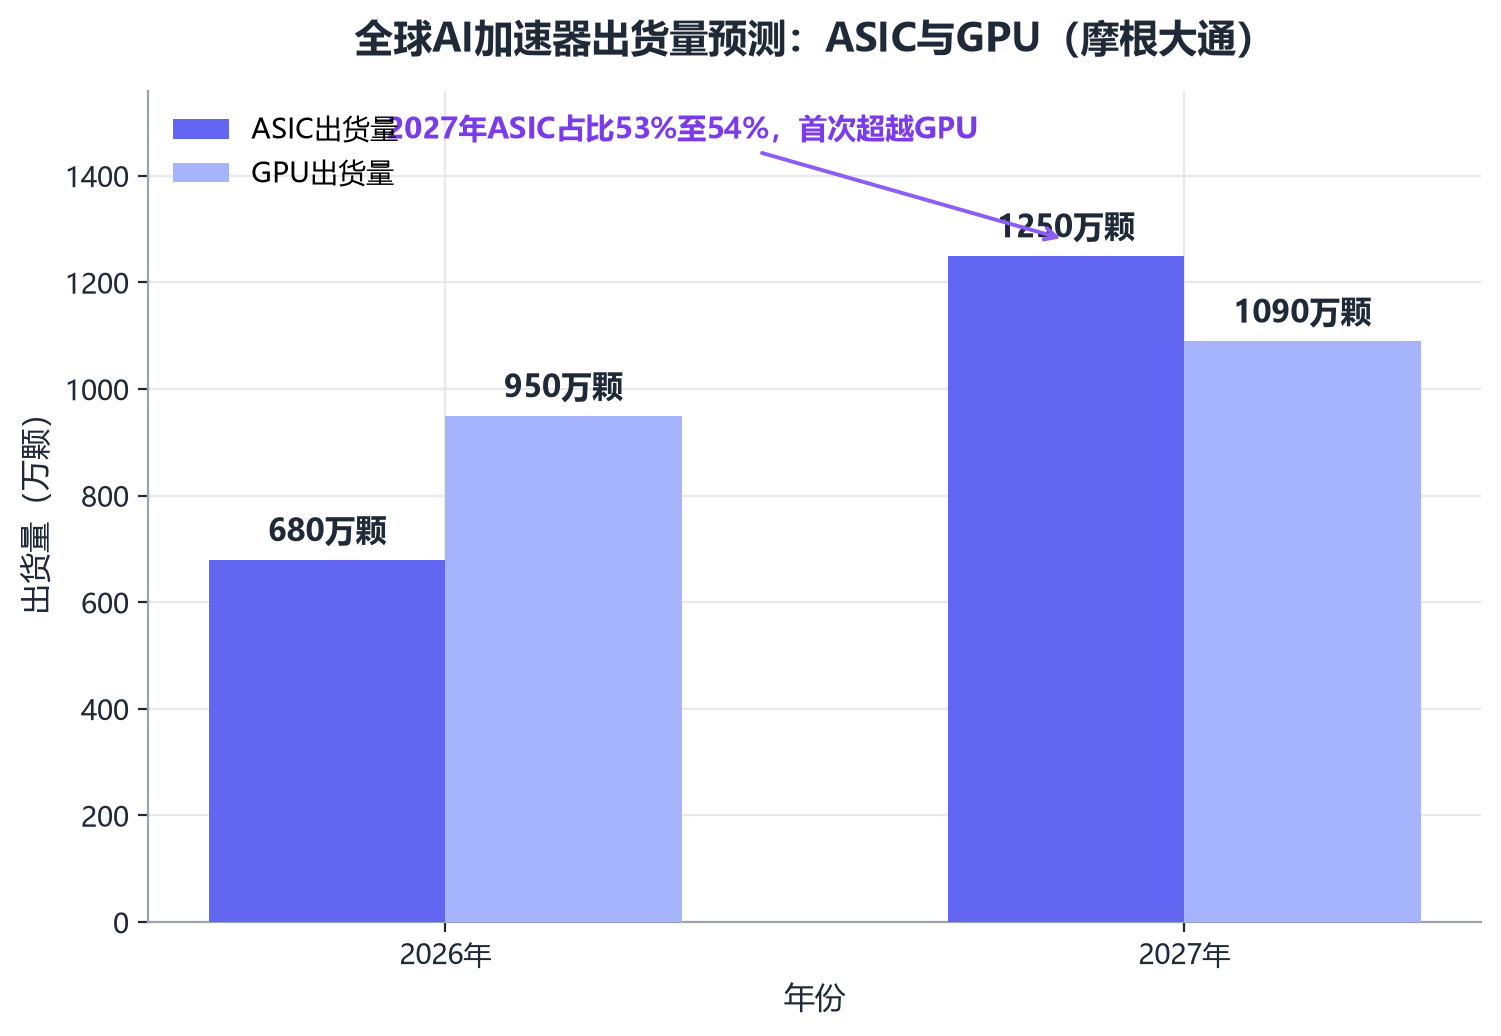
图表显示,2026年GPU出货仍领先ASIC约270万颗,到2027年ASIC将以约160万颗的优势实现首次反超,云厂商自研芯片放量与定制订单迁移是主要增量来源。
竞争格局上,博通与Marvell合计占全球ASIC市场超六成份额,谷歌今年预期向博通支付TPU相关费用约70亿美元;摩根士丹利预计全球定制芯片市场规模将由120亿美元增至300亿美元、年复合增速34%,博通则预期其2027年AI相关收入达600亿至900亿美元。
大厂自研潮进一步验证了这条路线的价值:谷歌自2013年启动TPU自研,2023年自用量突破200万颗,已成为仅次于英伟达的第二大AI芯片厂商,TPU自用比例约七成;2025年4月发布的第七代TPU Ironwood是谷歌首款专为推理设计的TPU,峰值算力4614 TFLOPS,配备192GB HBM3E内存,单Pod最大可扩展至9216颗;瑞穗证券预计谷歌TPU出货将由240万片增至430万片、2028年突破3500万片。亚马逊Trainium3客户只需支付H100芯片25%的费用即可获得同等算力;微软Maia 200已于2026年2月发布。高盛预计,非GPU加速器出货占比将由2024年的36%升至2027年的45%。成本端,摩根大通测算谷歌TPU Ironwood单价约1.3万美元,显著低于英伟达B200的3.5万美元与B300的4万美元,性价比是ASIC放量的核心驱动。ASIC正在迎来属于自己的黄金时代,GPU不再一家独大。
三、中国大陆ASIC加速崛起,定制化、场景化成为新增长极
随着国产AI芯片产业加速成熟,中国大陆面向AI算力的ASIC应用正进入放量期。IDC数据显示,2026年上半年中国数据中心AI加速器总出货200.8万颗,其中英伟达份额降至34%、出货67.8万颗、同比下降44%;华为升至28%、出货57.2万颗、同比接近翻倍;平头哥约7%、出货约14.1万颗;寒武纪约5%、出货约10.0万颗;昆仑芯约4%、出货约8.0万颗;海光约3%、出货约6.0万颗;其余厂商合计约19%。
【图表:2026年上半年中国数据中心AI加速器市场份额图】
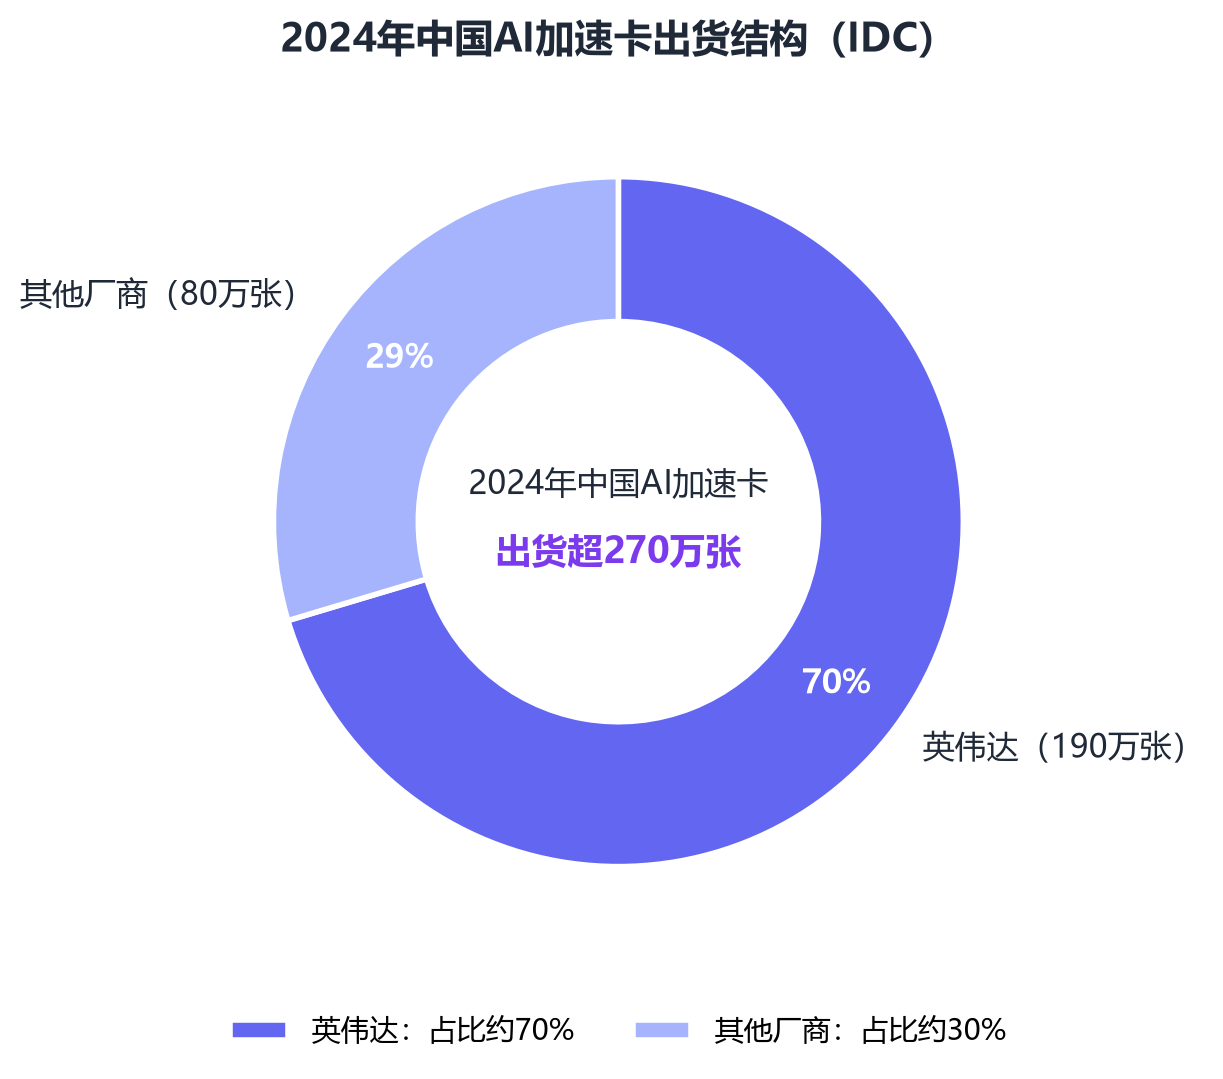
图表显示,英伟达份额降至34%,华为升至28%,两者差距收窄至6个百分点;平头哥、寒武纪、昆仑芯、海光四家国产厂商合计约19%,国产梯队初步成型。
结构性变化更为关键:上半年GPU出货99.1万颗、同比下降26%;非GPU加速器出货101.6万颗、同比增长近80%,首次反超GPU;华为、平头哥、寒武纪、昆仑芯四家合计占非GPU市场95%;纳入统计的11家厂商中有9家实现增长。摩根士丹利预计,中国AI芯片自给率将由2025年的35%升至2026年的45%、2027年的68%。
设计服务环节同样在补强。芯原股份已成为全球第四大全栈式芯片定制服务商、中国大陆榜首,被业内称为AI ASIC龙头企业,2025年服务全球十大云服务提供商中的七家。TrendForce预计,2026年中国高端AI芯片市场国产方案占比可能接近90%。
在出口管制常态化、模型推理需求爆发与云厂商降本三重驱动下,中国大陆ASIC厂商正沿定制化、场景化路径加速向数据中心AI芯片布局:互联网大厂以自研ASIC构建私有算力底座,专业芯片厂商以通用加速卡覆盖行业市场,设计服务厂商补全定制交付能力。随着训练集群规模化落地与推理成本持续下探,定制化、场景化芯片有望成为中国AI算力产业的下一个增长极。国内机构亦持续看好中国ASIC芯片市场的规模扩张与结构升级机遇。