进入2026年,5G已经不再是一个新鲜的词,6G出现的频率越来越高。
五年前的2021年,我们曾经系统梳理过一次射频前端过去十年的方案演进(详见:《从4G到5G,手机射频芯片十年之路》)。那时候行业讨论最多的,还是4G,以及刚刚开始规模商用的5G。
转眼五年过去,5G射频前端已经经历了数轮迭代,6G也开始从前沿研究逐渐走进标准和产业讨论。
到了6G,射频前端会发生哪些变化?射频产业又会经历怎样的产品迭代和市场竞争?
很多问题现在还没有答案。但一代通信技术的演进并非无迹可循,很多变化的背后,往往延续着相似的产业逻辑。
接下来,我们就沿着过去十几年的发展重新梳理一次射频前端的演进规律,也借此看看,6G射频产业可能会沿着怎样的路径向前走。
每一代通信协议中,射频前端的发展大致都会经历两个阶段
新特性的实现;
产品的优化升级。
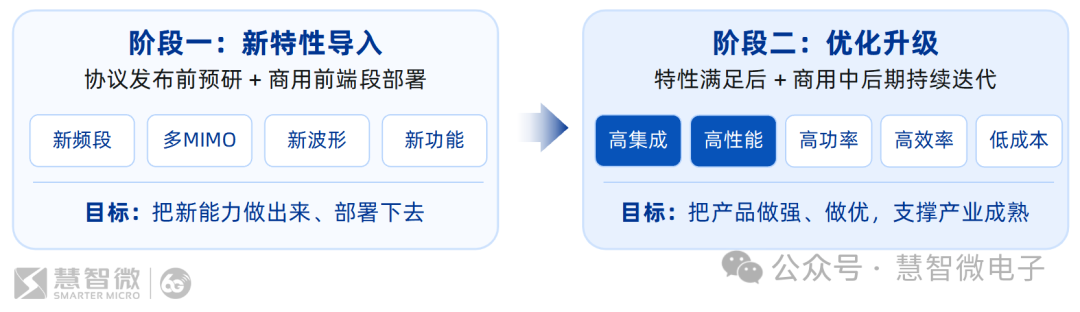
图:射频前端在每一代通信协议发展的两个阶段
从3G、4G到5G,再到今天正在推进的6G,移动通信大约每十年迎来一次代际升级。每一次升级,频谱、标准、运营商网络、基带平台、手机终端,以及背后的芯片、器件、材料、封装和测试产业,都会围绕同一个技术周期向前演进。移动通信的每一次代际跨越,都是由全球产业链共同完成的。
射频前端正处在这条产业链非常关键的位置。
无线通信最终要通过射频信号完成发射与接收。位于收发机与天线之间的PA、LNA、Switch、Filter以及各种前端模组,需要把通信协议定义的能力,真正变成可以在手机中实现的射频能力。
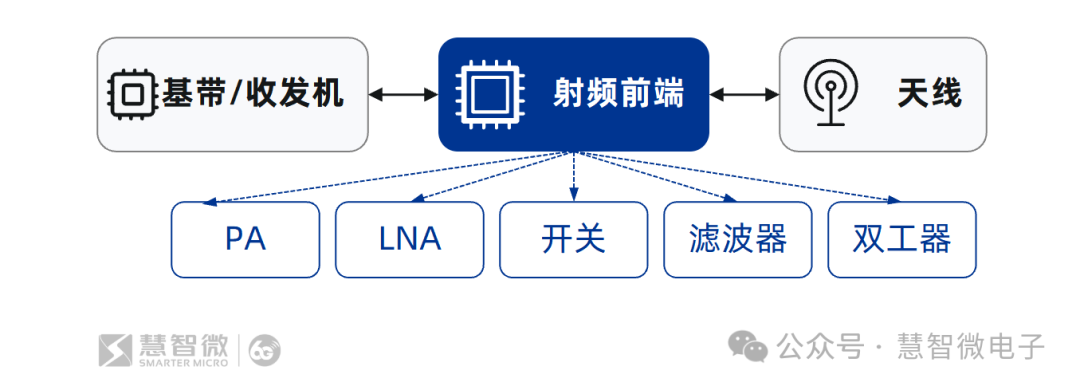
图:射频前端在系统中的位置
因此,每当通信协议向前演进,新的频段、新的带宽、新的调制方式,以及新的收发和组合能力,最终都会转化成射频前端需要解决的问题。过去十几年,频段不断增加,CA和MIMO不断复杂化,射频前端也随之持续演进。
在这个过程中,射频前端逐渐形成了一套很有特点的产业节奏,大致都会经历两个阶段:新特性的实现,以及产品力的优化升级。
一代新技术刚刚开始时,最稀缺的是对新能力的支持。但随着技术逐渐成熟、需求逐渐稳定,越来越多厂商具备了同样的能力,竞争也会自然进入下一个阶段。尺寸、性能、成本、功耗、集成度、可靠性和供应能力,开始成为新的竞争重点。
所以回头看过去近30年的射频前端产业,这个过程反复循环。每一轮循环,都催生了新的技术和产品,也一次次改变着射频前端的产业生态与市场格局。
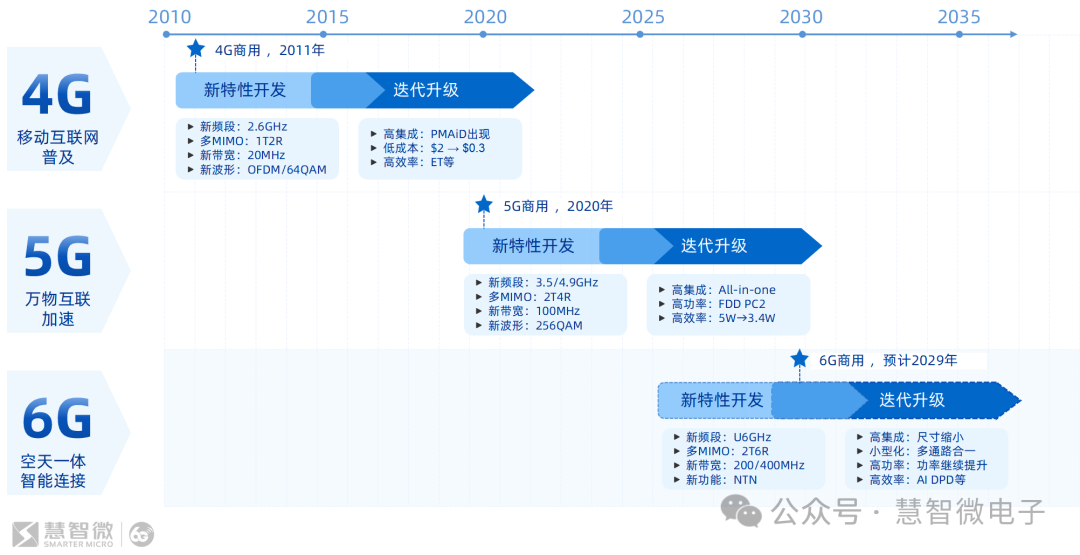
图:射频前端的迭代演进
4G:全球产业生态形成,国内厂商进入产品竞争阶段
2010年前后,4G大幕拉开,移动通信也真正进入全球产业链协同发展的阶段。
虽然2G时代已经有了GSM(全球移动通信系统),3G时代包括中国主导的TD-SCDMA在内的多种技术也进入了全球标准体系,但到了4G,LTE进一步推动了全球通信产业的协同。标准组织、运营商、芯片平台、手机厂商,以及背后的芯片、器件、材料、封装和测试产业,开始围绕同一代技术体系大规模协同演进。
与之对应,射频前端也开始从过去相对分散、差异化的产品形态,逐步走向更加统一和平台化的产业生态。其中最具代表性的,就是MediaTek联发科推动的Phase系列方案。
从基础4G,到后续LTE-A和CA能力不断增强,Phase系列贯穿了4G射频前端相当长的演进周期,也推动PA、Switch、Filter以及前端模组逐步纳入更加清晰的平台化产品体系。射频前端由此开始从相对分散的器件市场,进入一个更具规模效应和产业协同的阶段。
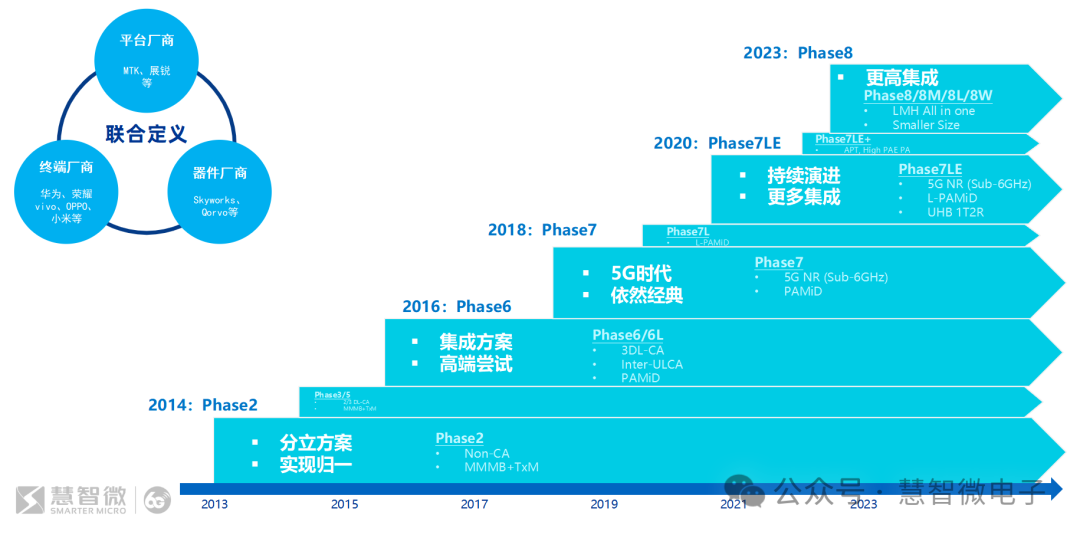
图:联发科推动引导的Phase系列射频前端方案演进
2010-2014年:4G前半程,美国厂商领跑新能力
4G最初几年的竞争,首先围绕新能力展开。
相比2G/3G,4G带来的一系列重要的变化。2.6GHz等更高频段进入手机,1T2R以及更多MIMO能力不断增加,更宽的20MHz信号带宽以及OFDM体系的引入,都对PA、LNA、Switch、Filter以及整个射频链路提出了新的要求。随后LTE-Advanced继续向前演进,载波聚合(CA)被引入,射频前端又开始面对越来越多的频段和组合。
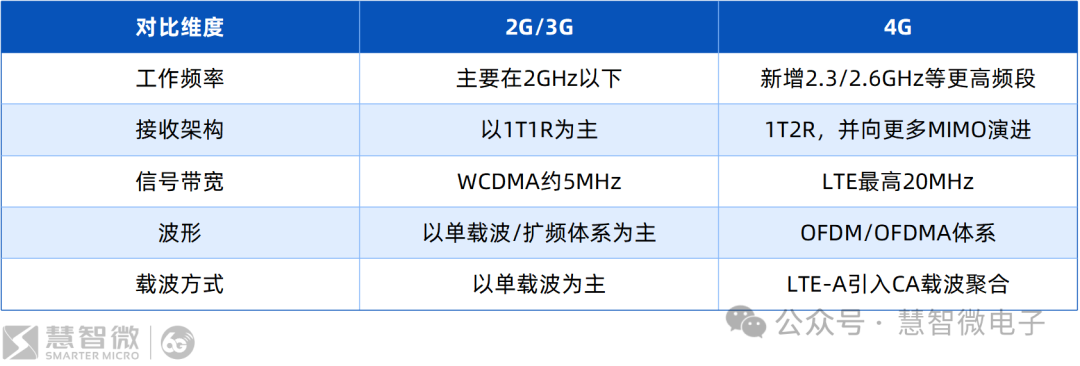
表:2G/3G与4G技术对比表
今天看来,这些能力已经非常成熟,但在当时,每一项都是新的技术门槛。谁能够更早理解协议和平台的新要求,更快把这些能力变成可以量产的产品,谁就能够率先拿到4G的市场机会。
这一阶段,Skyworks、RFMD(后与TriQuint合并成立Qorvo)等美国射频厂商明显跑在前面。一方面,美国射频产业经过此前多年积累,已经形成了比较完整的技术、人才和产业体系;另一方面,这些头部厂商与芯片平台、终端客户保持着长期而紧密的协同,能够更早参与下一代方案定义,把技术优势快速转化为产品优势。
这在4G时代尤其重要。
LTE的名字本身就是Long Term Evolution:长期演进。在LTE发展中,第一版LTE并不是终点,频谱效率、带宽、MIMO能力和峰值速率都需要在后续版本中不断提高。
因此,4G射频前端也不是“做出第一代产品”就结束了。
LTE推出以后,很快继续演进到LTE-Advanced,其中最具代表性的新能力之一就是载波聚合(CA)。简单来说,CA就是把多个载波组合起来共同传输数据,如同把原来的一条车道拓展成多条车道,从而获得更大的有效带宽和更高的数据速率。对射频前端而言,这意味着手机不但要支持更多频段,还要支持不同频段之间越来越复杂的组合。
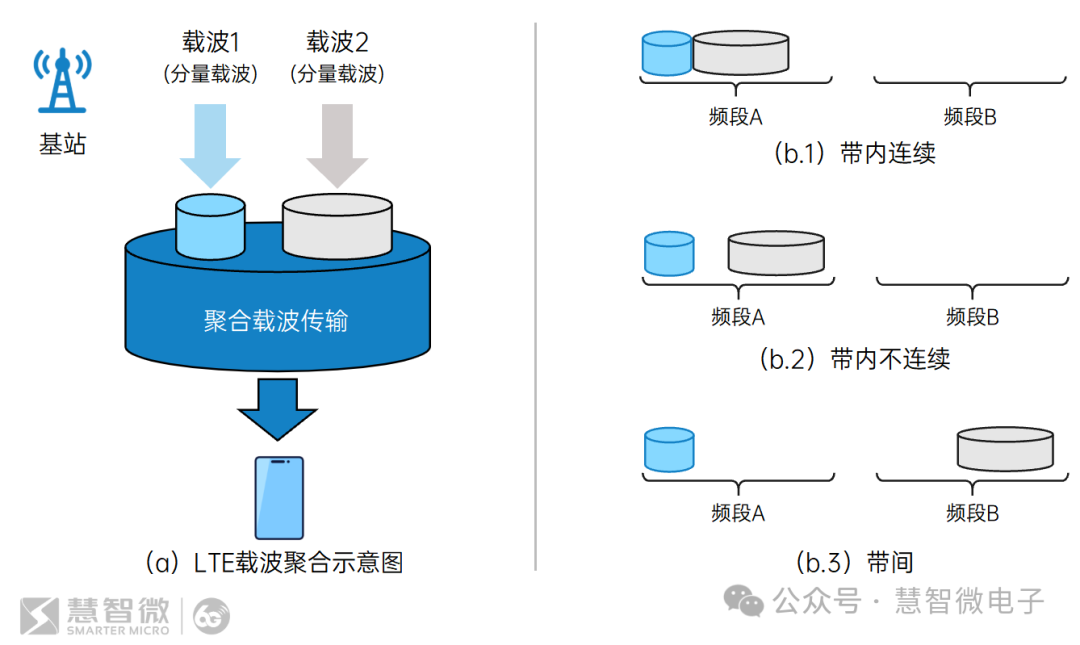
图:LTE-A中的CA载波聚合技术
正是在这样的持续演进中,Skyworks、RFMD等头部厂商以较快的产品迭代节奏,从Phase2开始,以每隔1-2年的时间,不断推出面向新一代Phase3、Phase5方案的射频前端产品,从基础4G能力进一步走向更复杂的CA支持。
今天行业对于美国头部射频厂商“产品线完整”的印象,很大程度上就是在这一时期建立起来的:协议还在往前演进,新的射频需求刚刚出现,它们的下一代产品往往已经准备好了。
也正是在这一轮4G演进中,Skyworks、RFMD等厂商进一步巩固了全球射频前端的领先地位。根据Mobile Expert的统计,2015年Skyworks和RFMD合计占据62%的MMPA市场,以及91%的TxM市场。足以看出两家美国厂商在当时的市场统计地位。
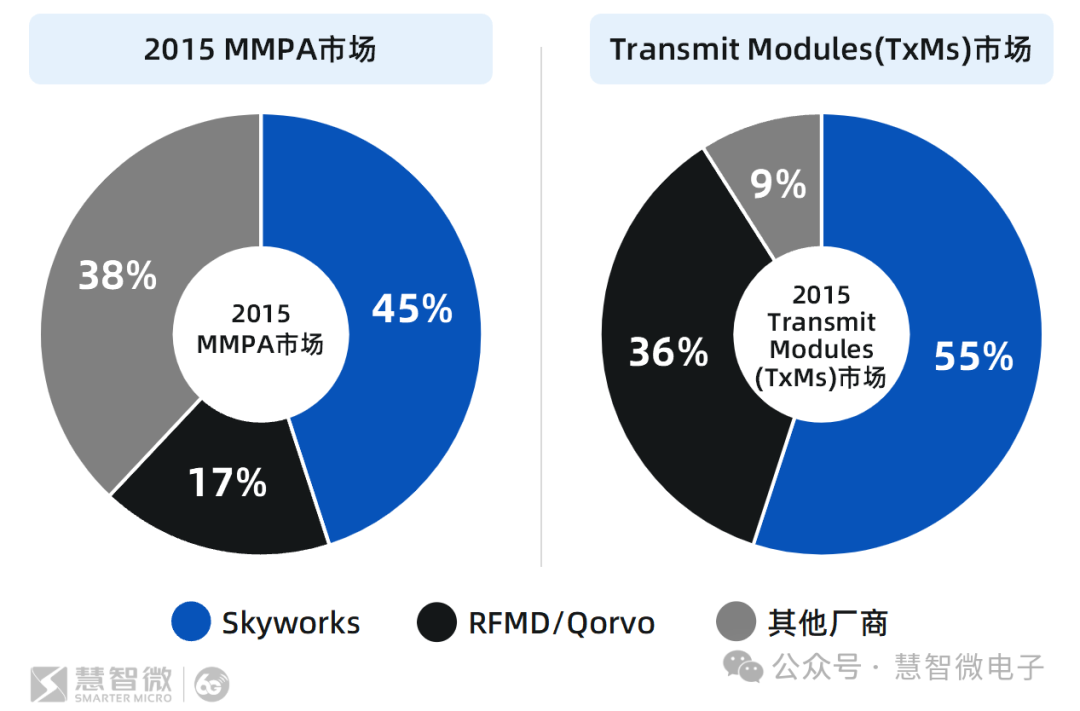
图:Skyworks、RFMD市场份额
回看2010-2014年的4G前半程,产业竞争的逻辑是:新能力不断出现,美国射频厂商凭借更快的技术响应和产品迭代,牢牢把握了这一阶段的市场主动权。
2014-2020年:4G需求收敛,产品竞争序幕拉开
进入2014年以后,4G射频前端的竞争开始出现明显变化。
一方面是需求收敛。LTE-A虽然还在继续演进,CA组合也在持续增加,但复杂CA更多集中在旗舰和高端产品,大量中低端手机仍然可以采用相对基础的Phase 2方案。对于规模最大的主流市场而言,射频前端的产品需求开始逐渐稳定。
另一方面是产业的参与者也发生了变化。2010年前后成立的一批国内射频芯片公司,经过三四年的技术积累,已经开始推出4G产品,第一次真正进入射频前端市场竞争中来。
当需求逐渐收敛,参与竞争的厂商又越来越多,4G也就自然进入了第二个阶段:新能力不再是唯一的胜负手,产品本身的竞争力开始决定市场。
在这一阶段,美国和中国射频厂商走出了两条非常不同的竞争路径。
美国头部厂商继续依靠技术迭代,希望在已经趋于同质化的4G产品上重新建立差异;
国内厂商则充分发挥成本和工程效率优势,不断压低成熟产品的价格。
两种打法在同一个市场正面相遇,也拉开了4G后半程真正充分竞争的序幕。
美国厂商:继续用技术创造产品代差
对于已经处于领先位置的美国射频厂商来说,最不希望看到的显然是所有产品最终变成同质化的价格竞争。因此,当4G的新频段和基础能力逐渐成熟以后,它们并没有停止技术迭代。
这一阶段,几个有代表性的方向陆续出现:更低的功耗、更高的集成度,以及更加完整的系统方案。
功耗首先成为新的竞争点。
围绕PA效率,美国厂商在这一时期进行了大量技术探索,其中比较有代表性的两条路线就是Skyworks的SkyBlue和Envelope Tracking(ET,包络跟踪)。
Skyworks在2016年正式推出SkyBlue技术。它通过PA与电压管理的协同,在不引入完整ET系统复杂度的情况下,提高LTE PA在中高功率区间的效率和线性功率能力。Skyworks当时公布的数据称,其在部分中高功率工作区间可以获得15%—20%以上的效率改善,同时支持更高的发射功率。随后,搭载SkyBlue的SkyOne Ultra 2.0系列进入华为P9、P9 Plus等旗舰产品。SkyBlue也成为Skyworks一段时间内非常有辨识度的产品能力。
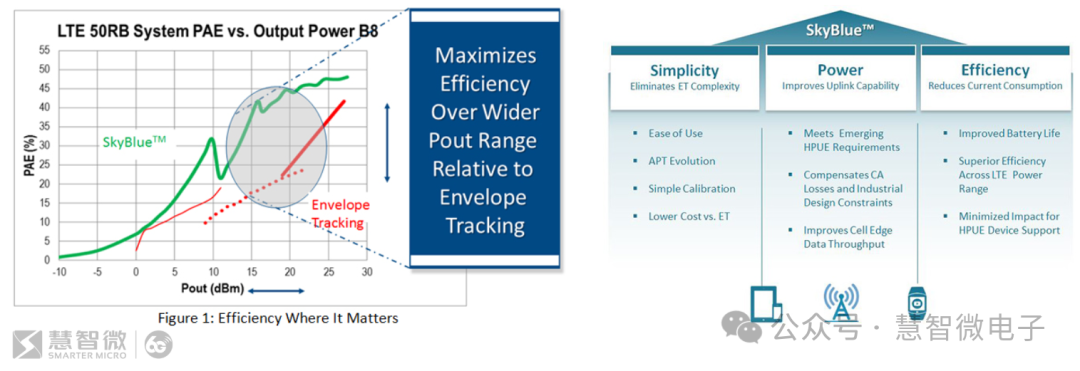
图:Skyworks于2016年推出的Skyblue技术
另一条影响更加深远的路线是ET。
ET的基本思路是,传统PA的供电电压通常按照峰值功率设计,而真实无线信号的包络一直在变化,因此很多能量最终被浪费成热。ET通过实时跟踪信号包络,动态调整PA的供电电压,让PA在不同输出功率下都尽量工作在更高效率区域。
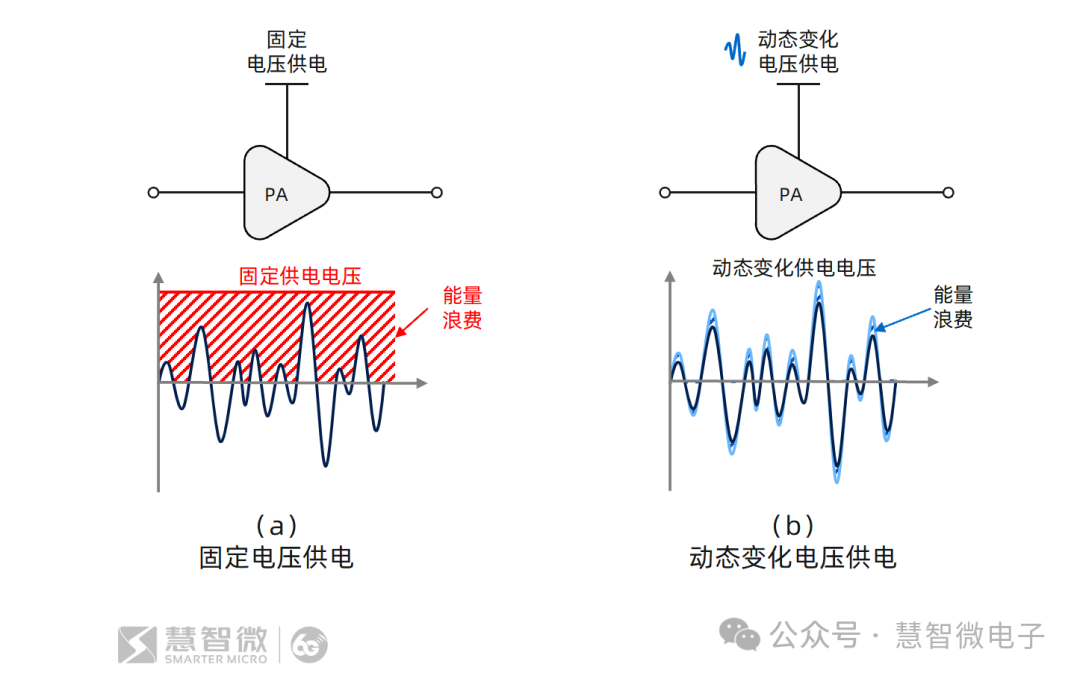
图:ET技术
2013年,高通推出QFE1100,这是首批真正进入商业智能手机的3G/4G ET芯片,并首先应用在三星Galaxy Note 3中。高通当时提出,ET可以明显降低PA的射频功耗和热耗散。此后ET也成为高通RF360系统方案的重要组成部分。
MediaTek联发科在4G时期同样进行了完整的ET系统研究,但对于采用第三方PA的开放生态来说,跨厂商联合调试、校准以及ET电源在更大信号带宽下的效率,都会增加工程复杂度。所以ET并没有在其平台规模普及。
除了功耗,还有一个重要的竞争维度,就是面积。这就带来了高集成模组方案PAMiD的兴起。
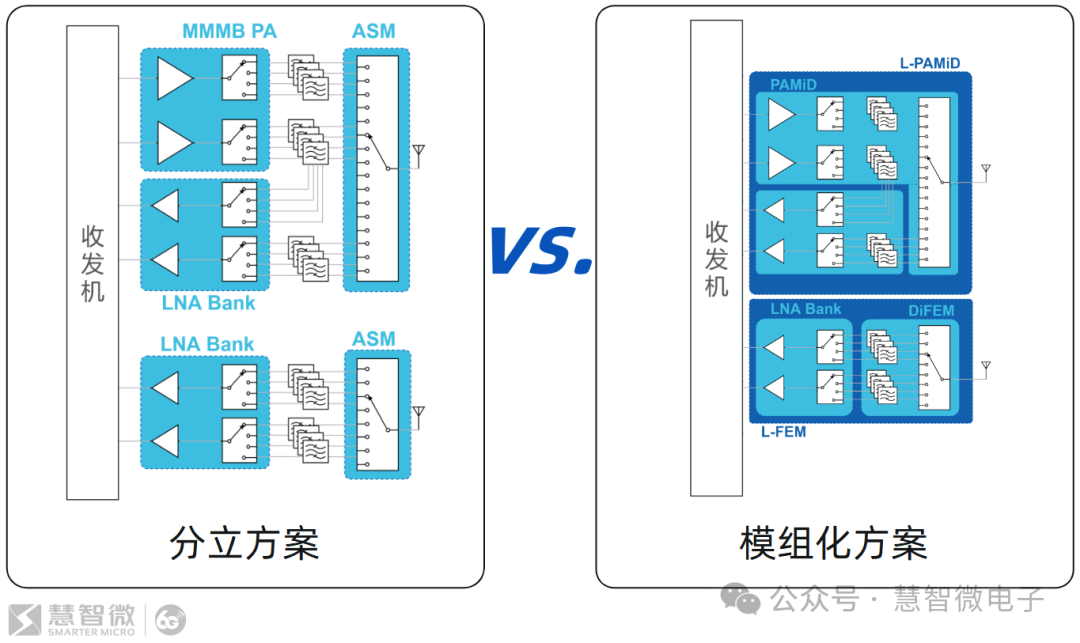
图:分立方案与模组化方案对比
PAMiD并不是4G时代才被发明出来的。早在2000年前后,TriQuint、Agilent等厂商就已经开始尝试把PA、Switch和Duplexer整合进一个模组。但当时手机频段较少、器件数量有限,模组化的系统价值还没有被完全释放。
到了4G以后,频段不断增加,PA、开关和滤波器数量迅速上升,分立方案的复杂度越来越高,PAMiD的价值才真正凸显出来。Skyworks、Qorvo等厂商的模组产品也从这一阶段开始被越来越多地应用于高端智能手机。
对于美国射频厂商来说,PAMiD还有另外一层竞争意义。分立PA一旦进入成熟阶段,产品越来越容易陷入同质化竞争;但如果把PA、Filter、Switch重新整合成一个模组,竞争就从单一器件重新回到了系统能力。竞争的门槛也就重新提高了。
但PAMiD在4G时代并没有像预期那样迅速成为市场主流。原因是:这个阶段已经进入4G发展的后期,新的系统特性趋于稳定,并没有出现一个“非PAMiD不可”的刚性需求。相比传统方案,PAMiD在面积、集成度和部分性能上更有优势,但综合成本、供应链和方案灵活性之后,对于大量主流客户来说,它仍不是唯一选择。
这并不意味着PAMiD的技术投入没有意义。相反,它提前完成了高集成射频前端的产品和产业准备。除了率先应用在部分旗舰机型之外,美国厂商很快又把PAMiD与即将到来的5G结合起来。随着5G频段、通路和器件数量进一步增加,高集成从“可选项”逐渐变成“必选”需求,PAMiD也因此成为第一代5G商用方案中的重要组成部分。
这一点,我们在后面的5G前半程再详细展开。
除了产品和技术之外,这一时期头部厂商还在通过更加完整的产品组合、与平台和客户更深的绑定,以及供应链和商业策略进一步强化壁垒。
从SkyBlue、ET到PAMiD,甚至是商业策略的制定,背后的产业逻辑是当4G的新能力逐渐成熟以后,美国头部厂商希望不断创造新的产品差异,希望把竞争从简单的同质化,转向技术和产品能力。
而与此同时,国内射频厂商正在用另一种完全不同的方式回答同一个问题。
国内厂商:以价格为武器,开始占据一席之地
射频前端一直被视为模拟集成电路中技术门槛极高的领域之一,但国内厂商真正进入这个市场以后,首先面对的却是非常激烈的价格竞争。
这和当时所处的产业阶段有关。
进入4G后半程以后,需求逐渐收敛。对于大量中低端手机来说,Phase 2等基础方案已经足以满足需求。这给了后来者一个很重要的机会:产品不再快速变化,国内厂商终于有时间完成开发、验证并进入市场。
2010年前后,一批国内射频前端公司陆续成立。经过三四年的研发,到2014年前后开始推出4G产品时,市场格局也已经基本形成。美国厂商拥有成熟的产品、完整的产品矩阵、长期的客户关系和大规模出货经验,国内厂商在品牌、客户认可度和供应链能力上都处于明显弱势。
在这种情况下,国内厂商可以选择的竞争手段并不多,价格自然成为最直接的突破口。
但需要注意的是,国内厂商最开始的低价并不来自成本优势。
当时国内产品大多沿着成熟方案开发,而美国厂商已经拥有巨大的出货规模和成熟的供应链,很多时候综合成本反而比国内厂商更低。当前国际厂商供应链成本较国内厂商低约20%,如果国际厂商主动压低毛利,国内厂商甚至很难获得足够的利润空间。
即使这样,不少国内公司仍然选择承担更低的毛利进入市场。因为对于刚刚起步的国产射频厂商来说,最重要的是能不能完成从0到1的验证。
产品能不能真正进入手机?能不能稳定量产?百万颗、千万颗出货以后有没有问题?客户现场出了问题能不能快速解决?以上这些能力都无法只在实验室里完成,只能通过真实的规模出货一点一点积累。
随着部分国产产品在中小客户中完成规模出货,情况开始发生变化。产品经过市场验证以后,客户对于国产方案的接受度逐渐提高,国内厂商也第一次真正进入与美国厂商正面竞争的阶段。以MMPA为例,自2015年Skyworks与RFMD在此市场份额达到60%的顶峰之后,其市场份额开始下滑。到2022年,两家公司的总市场掉落至30%。
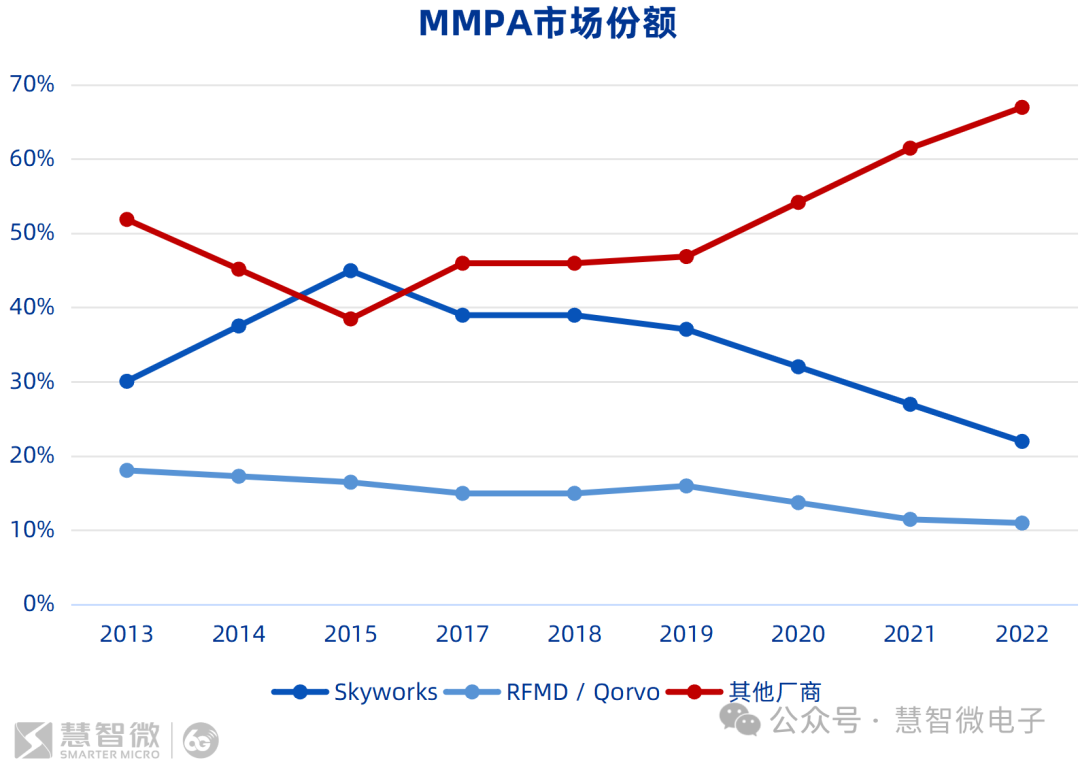
图:分立MMPA市场份额的变化(数据来源:Mobie Expert)
这一时期,对于价格更加敏感的中小客户,国产方案开始快速获得机会。而国产厂商的进入,也直接推动了成熟4G产品价格持续下降。
以Phase 2常见的两颗芯片方案为例,早期海外方案整体价格一度接近2美元,随着竞争加剧,到2018年前后已经下降到1美元左右。
当价格下降到这个区间以后,国际厂商继续参与成熟分立产品竞争的动力开始明显下降。相比低毛利的Phase 2分立市场,PAMiD、高集成模组以及下一代5G产品显然拥有更高的技术壁垒和利润空间。Skyworks、Qorvo等厂商也逐步减少了在成熟4G分立产品上的投入,把更多资源转向更高价值的产品。
这时候,国内厂商的竞争才真正进入了第二个阶段,国产竞争阶段。
最开始,国内厂商是靠牺牲利润换取市场;但随着出货规模不断扩大,规模效应、本地供应链、开发效率以及持续的产品优化开始真正体现出来。Die size不断缩小,封装成本下降,测试时间压缩,良率提高,国内厂商开始从“卖得更便宜”,逐渐走向“真正能够做得更便宜”。
当国际厂商逐步淡出成熟4G分立市场以后,市场的定价逻辑也发生了变化。竞争从中外厂商之间,进一步转向国内厂商之间。这一阶段,Phase 2方案价格从1美元继续快速下降,到2025年前后,部分方案已经接近0.3美元,相比早期接近2美元的价格下降接近一个数量级。
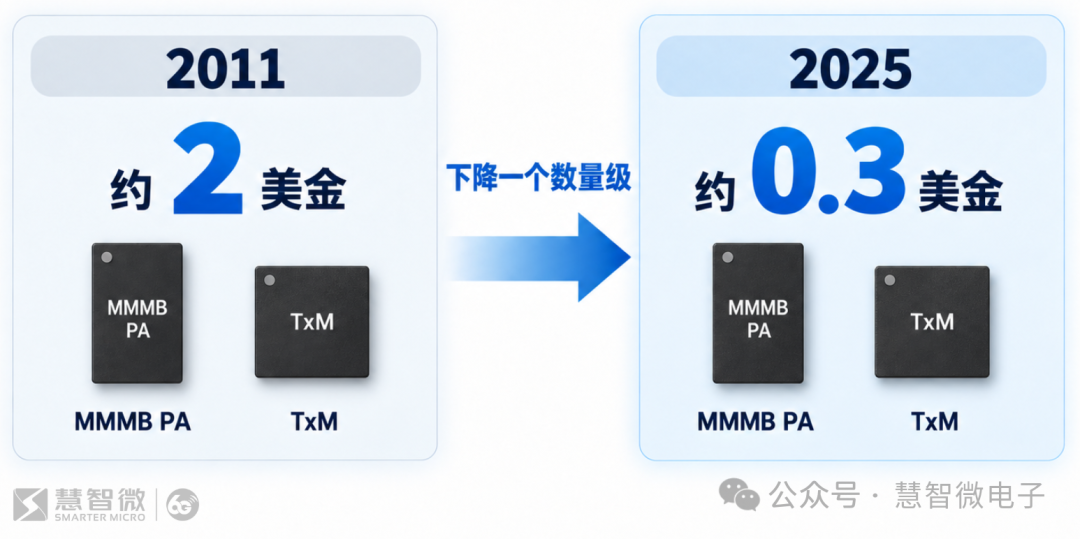
图:Phase2方案价格的变化
也正是在这一轮竞争中,国产射频前端第一次在成熟4G分立市场中真正占据了一席之地,完成了客户、人才、技术的积累。
5G:国际厂商继续领跑,国内厂商开始深度参与
进入5G以后,射频前端终于暂时走出了4G后半程激烈的成熟产品竞争,产业重新回到新一代技术带来的增量市场。
有了4G的产业基础,5G从一开始就承载了更高的期待。相比4G从LTE逐步演进到LTE-Advanced,5G在标准定义阶段就把目标拉得更高:eMBB、mMTC、URLLC三大应用场景被同时纳入体系,既要实现更高的数据速率,也希望把移动通信从“连接人”进一步扩展到“连接万物”。
这种目标上的变化,也直接反映到了技术规格和终端方案上。新的3GHz以上频段、更大的信号带宽、更多MIMO通路、更复杂的收发组合,以及更高的峰值速率要求,都使5G射频前端相比4G发生了一轮更系统的升级。很多在4G时代通过后续版本逐步增加的能力,在5G的产品定义初期就已经需要被统筹考虑。
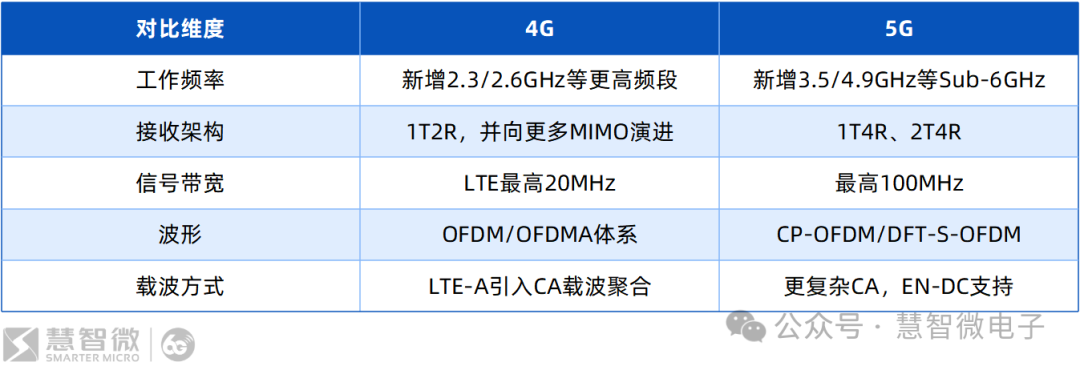
图:4G 到 5G 时代射频能力的提升
对于射频产业来说,这意味着一轮新的技术窗口再次打开。
国际厂商希望延续4G时代建立起来的技术和生态优势,继续主导下一代产品;而经过4G十年的积累,部分国内厂商已经不再像4G初期那样只能站在外围追赶,也开始更早、更深地参与新频段和新方案的开发。
于是到了5G,射频前端依然经历了熟悉的两个阶段:先解决新能力的实现,再进入产品力的竞争。只是这一次,参与者的位置和竞争方式,都已经和4G有所不同。
2018-2025年:5G/5G-A新能力阶段,美国厂商主导,国内开始突破
2018年前后,随着5G标准和终端需求逐渐清晰,全球射频厂商开始进入新一轮产品开发周期。
面对这一轮新的能力升级,美国头部厂商基本复制了4G前半程已经验证过的打法:更早参与协议研究,更早与平台进行系统验证,也更早和终端客户联合开发,在5G真正商用之前就把下一代射频方案准备好。
但与4G不同的是,这一次美国厂商还提前准备好了一个重要的产品武器:高集成模组。
4G后半程,Skyworks、Qorvo、Broadcom等厂商已经投入PAMiD等高集成产品,只是由于当时终端对于面积和集成度的需求还不够迫切,并没有全面替代分立方案。到了5G,情况发生了变化。频段、通路和器件数量大幅增加以后,过去可以接受的分立方式开始给主板面积、系统设计和供应链带来明显压力。于是4G时期已经完成技术积累的PAMiD/L-PAMiD、L-PAMiF等模组,在第一代5G手机中迅速找到了真正适合它们的应用场景。
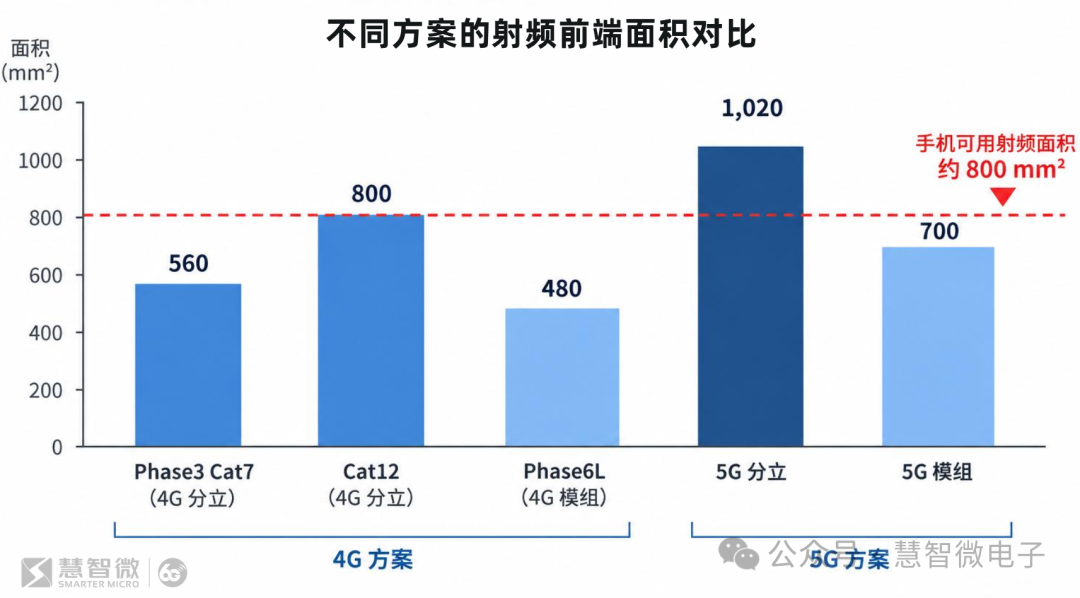
图:5G开发之初,分立方案与高集成模组方案对面积对比
美国厂商借助5G的系统复杂度,把这种产品能力进一步转化成产业壁垒。5G带来的射频器件价值量提升,也直接放大了这一轮机会。从结果来看,美国厂商也确实达成了目标。Skyworks与Qorvo的营收,也与5G射频方案的部署节奏强烈匹配。
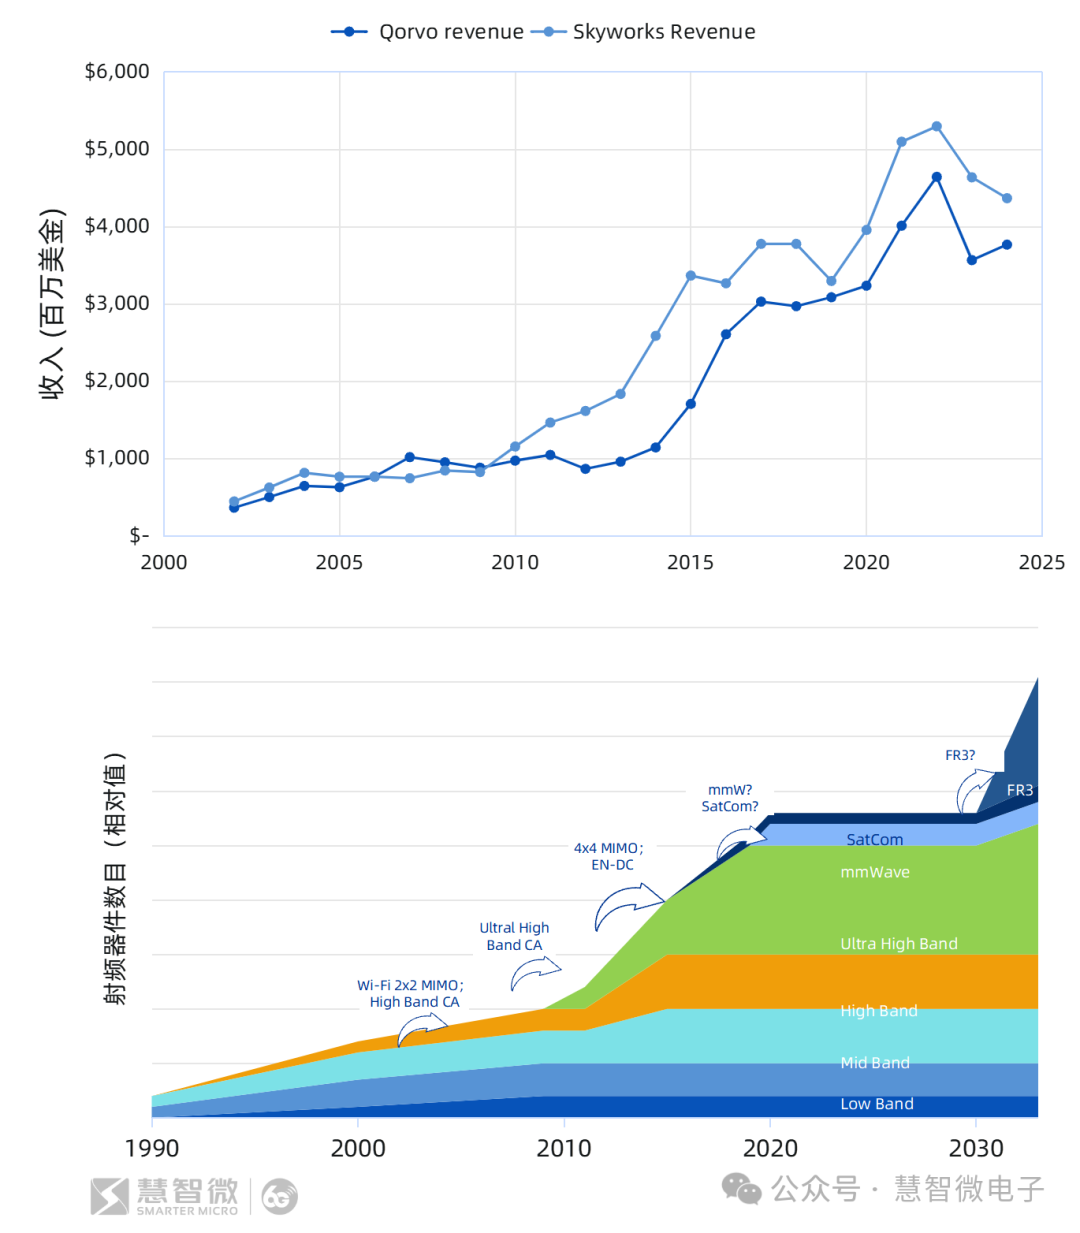
图:Skywork与Qorvo营收增长与5G射频方案变化强相关
对于国内厂商来说,5G既是新机会,但也有更大的挑战。
经过4G时代的发展,国内已经具备PA、LNA、Switch等多类射频器件的设计和量产能力,但在Sub-3 GHz高集成L-PAMiD上仍然存在明显短板。原因是Sub-3 GHz频段数量多,需要同时处理FDD/TDD、多频段组合以及大量双工器和滤波器,高集成模组又需要小型化SAW、BAW等声学滤波器资源。对于当时国内产业链而言,可集成滤波器的供应和复杂模组的系统设计能力,都还没有完全成熟。
如果沿用4G时代的路径,国内厂商可以等5G需求成熟以后,再从分立方案和价格竞争切入。但这注定又会陷入血腥的价格竞争。
此时,已经有公司开始选择不同的路线。
慧智微把突破口放在了Sub-6GHz的5G UHB新频段。
以n77/78/79为代表的新频段是5G最重要的新增频谱之一。相比4G,这些频段工作频率更高,寄生效应更明显,信号带宽也从20MHz量级提升到最高100MHz,同时还需要集成PA、LNA、Filter、SRS Switch以及收发开关等功能,对高集成模组的系统设计提出了很高要求。
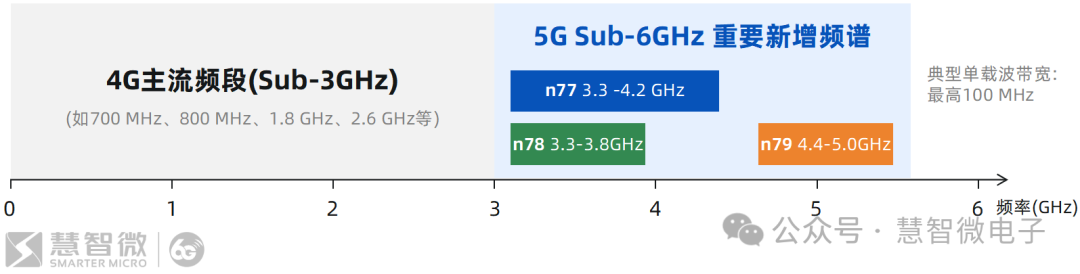
图:5G Sub-6GHz频谱位置
但这个市场还有另外一个特点:n77/78/79主要采用TDD方式,不需要像Sub-3 GHz L-PAMiD那样集成大量双工器和复杂声学滤波器,滤波器供应链的约束相对较小。
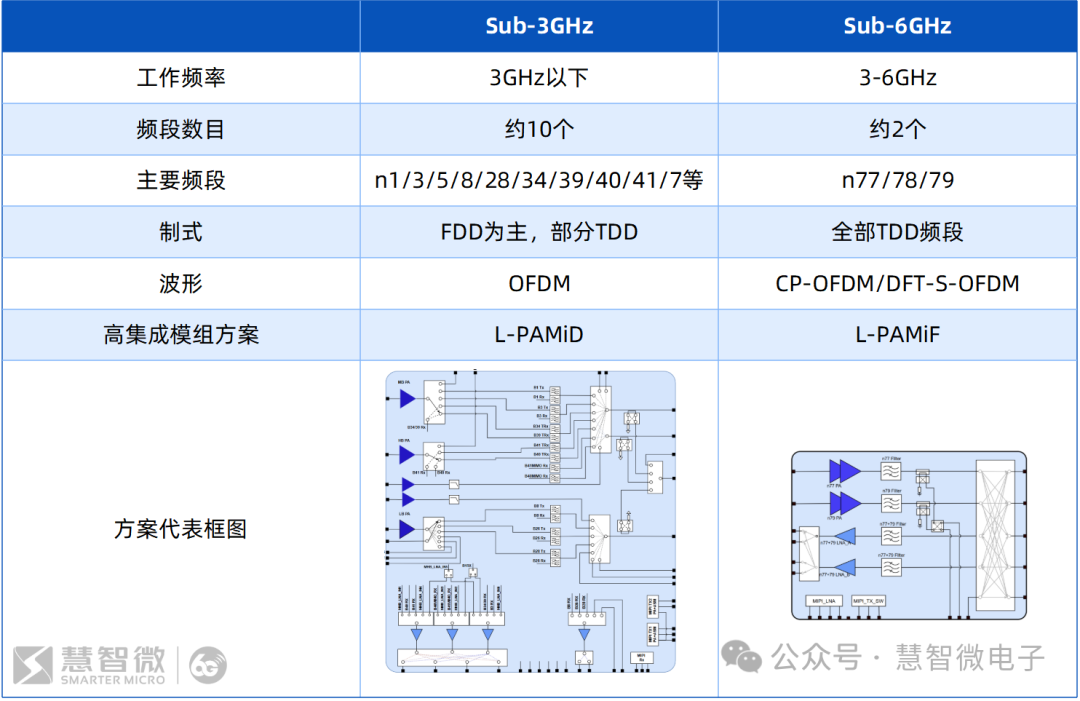
图:Sub6GHz与Sub3GHz射频前端方案对比
慧智微因此集中资源开发n77/78/79L-PAMiF高集成模组。2019年6月,慧智微已经公开演示n77
79高集成射频前端;同年年底,n77/78/79双频L-PAMiF S55255实现量产,将PA、LNA、滤波器、耦合器以及射频开关等集成在单颗模组中。公开资料显示,这款产品完成了高通、MediaTek、展锐等平台适配,并从2020年开始进入头部终端客户。
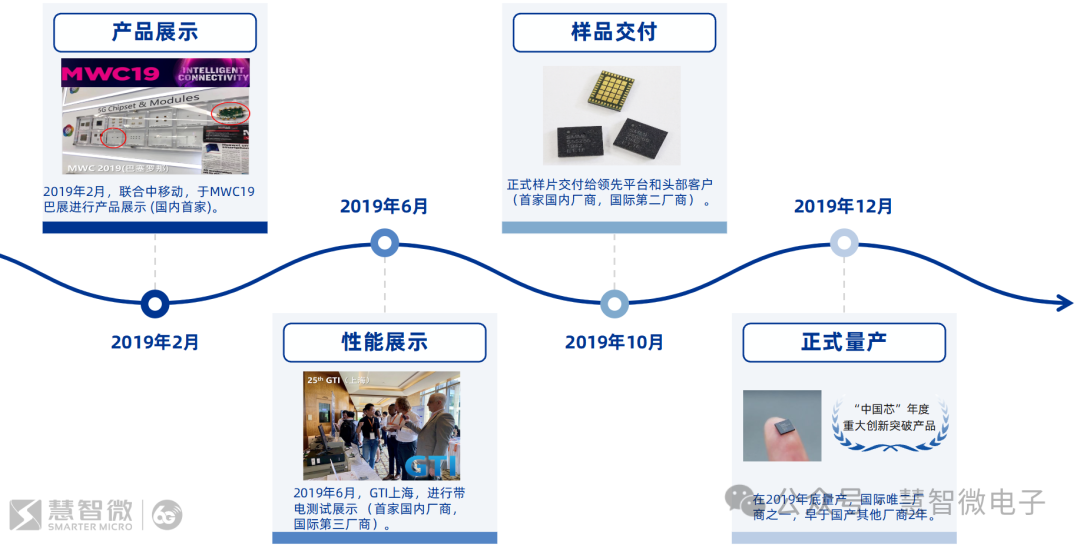
图:慧智微Sub-6GHz L-PAMiF产品推出过程
这件事情对于国内射频产业的意义,比单一产品本身更大。
在过去每一代产品中,国内厂商主要是在产品需求已经收敛以后,通过成本和工程效率进入竞争;而到了5G的新频段,第一次有国内厂商在新能力刚刚进入商用的时候,就与国际厂商在同一类高集成产品上展开竞争,实现新产品的“同时同质”推出。
国内射频厂商从“成熟后再进入”,向“新需求出现的时候就参与”走出了关键的一步。
慧智微的5G L-PAMiF随后获得2020年“中国芯”年度重大创新突破产品奖,并在OPPO、三星、vivo、小米、荣耀等品牌产品中形成应用。慧智微5G新频段模组随后实现了数千万颗规模出货。
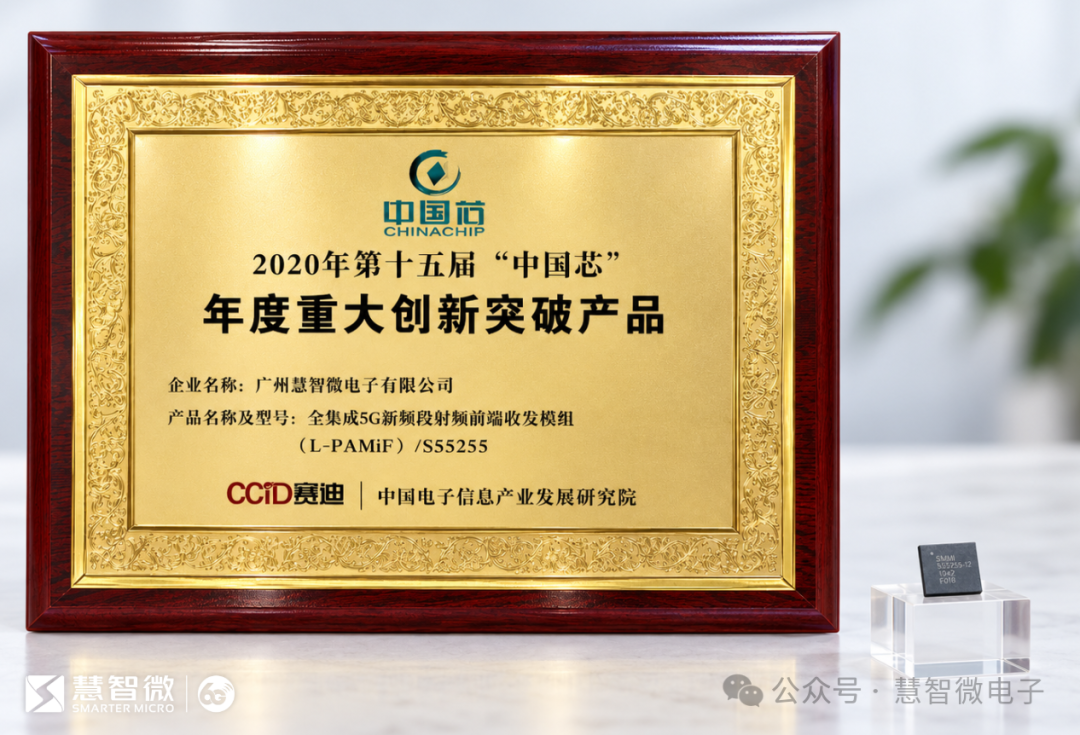
图:慧智微产品荣获2020年“中国芯”年度重大创新突破产品奖
在5G的新能力阶段,美国厂商依然保持着整体领先:从高集成模组、滤波器资源,到完整的产品矩阵和平台协同,它们继续占据全球射频前端的主导位置。
但和4G前半程相比,一个重要变化是国内厂商不再完全缺席。
2021—2030年:产品竞争加剧,国内产品逐步补齐
5G的新能力虽然复杂,但经过前几年的快速部署之后,射频前端也很快进入了产品竞争阶段。
而这一轮竞争,无论范围还是激烈程度,都比4G有过之而无不及。
4G后半程的竞争主要集中在PA、Switch等分立产品;到了5G,竞争还从单颗器件进一步进入L-PAMiF、L-PAMiD等复杂模组。
2023年前后,随着慧智微、昂瑞微、唯捷创芯等国内厂商陆续推出Sub-3 GHz Phase 7LE L-PAMiD,国内射频前端在产品完整度上迈出了关键一步。当Sub-3 GHz L-PAMiD逐渐补齐以后,从低频、中高频到3GHz以上新频段,从分立器件到高集成模组,国内厂商开始具备提供更加完整射频前端方案的能力。
与此同时,5G后半程的产品竞争也不再只是价格竞争。相比4G,一个越来越重要的技术方向开始凸显出来,就是集成度。
手机对于射频前端集成度的提升的要求,背后的原因并不只在射频前端自身。
部分手机厂商用KANO模型来分析今天的智能手机,通信能力正在越来越接近基础属性。但真正能够让消费者产生明显购买意愿的,越来越多是影像、续航、外观、轻薄以及折叠形态等“魅力属性”。
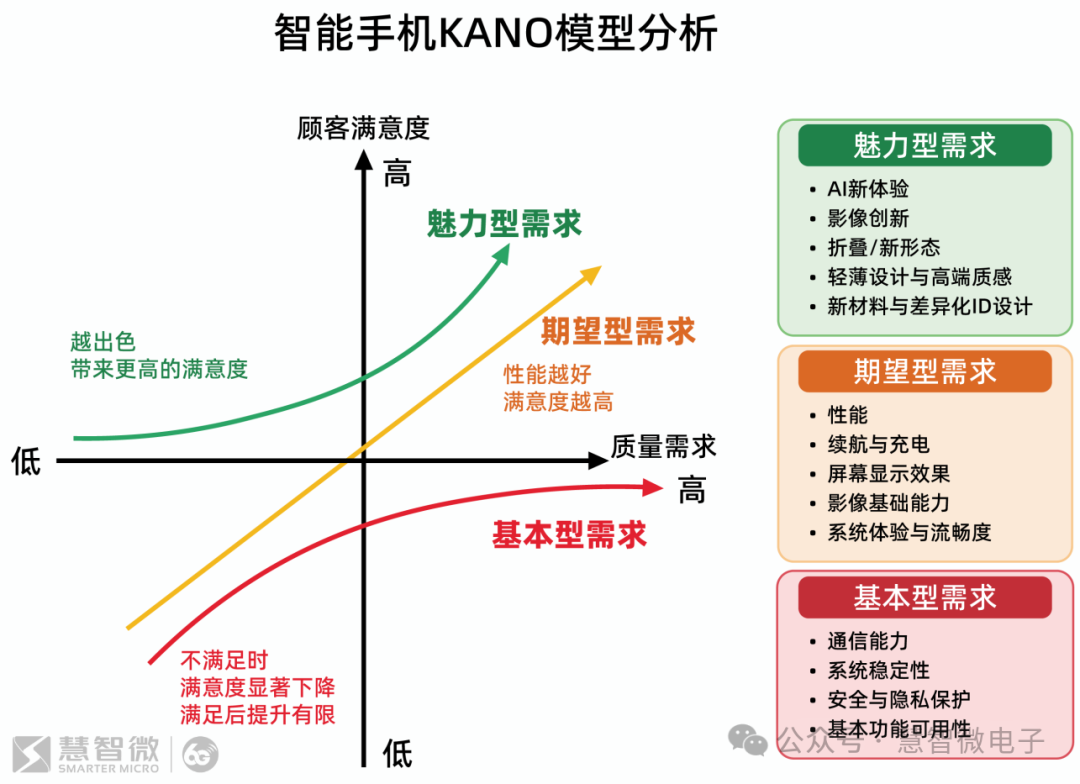
图:智能手机的KANO模型分析
而这些魅力属性几乎都有一个共同特点:需要空间。
对于已经成为基础能力的射频前端来说,一个越来越重要的价值,就是在保证通信性能的同时,尽量减少自己占用的面积和功耗,把更多整机资源让给真正能够形成差异化卖点的功能。
另外一个推动射频前端继续集成的力量,则来自已经逐渐走近的6G。
6G预计还会带来新的频段、更多通路以及新的通信能力。因此,今天对于5G模组尺寸、集成度和功耗的持续优化,也是在为下一代通信能力提前腾出空间。
在这个时期中,出现了一系列代表性的产品,因为集成度的领先实现了竞争的成功。
慧智微在3GHz以上频段推出的双频L-PAMiF S55235,就是这一方向比较典型的产品。此前n77、n79通常需要两颗独立的3×5mm²模组,或者采用面积更大的4.5x5.5mm²双频方案;S55235则通过单通路双频架构,把两个频段的功能整合到一颗3×5mm²模组中。原来需要两颗模组、约30mm²占板面积完成的功能,可以压缩到一颗15mm²模组,面积接近减半;相比4.5×5.5mm²左右的双频方案,占板面积也进一步缩小约40%。
图:慧智微S55235,业界首个实现单通路支持n77/79的L-PAMiF
随着滤波器供应链和复杂模组能力逐步成熟,Sub-3 GHz L-PAMiD也开始快速迭代。
2023年前后,国内厂商推出Phase 7LE L-PAMiD,以两颗模组完成过去更多分立器件的功能,整体占板面积缩小至原来的54%。到了2025年,产品进一步演进到Phase 8L。慧智微等厂商开始推出单芯片NSA/SA L-PAMiD,把EN-DC、多载波CA以及后续5G-A能力进一步整合到单一模组中,整体面积相比传统分立方案下降近70%,较上一代Phase7LE方案面积接近砍半。
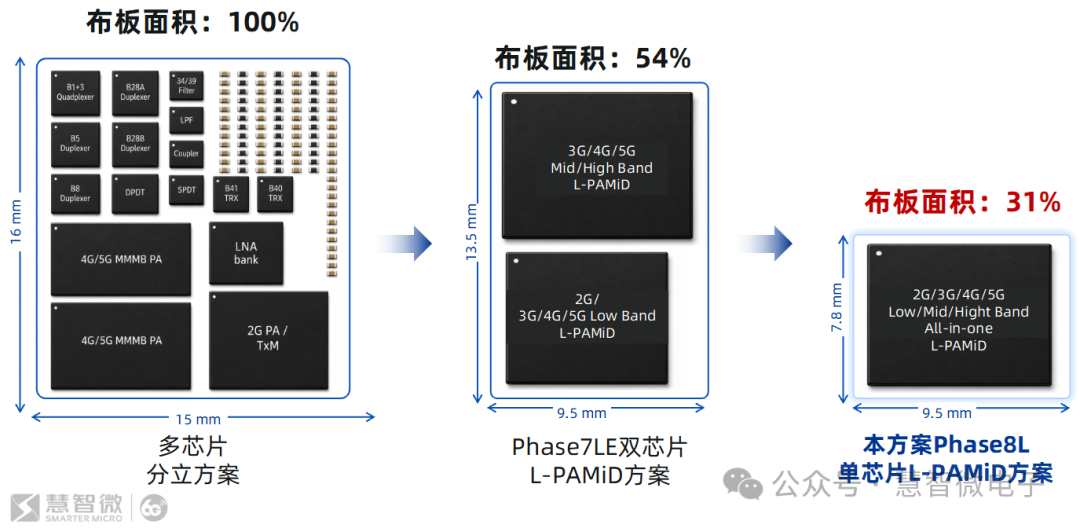
图:Sub-3GHz射频前端方案演进
这种高集成方案已经开始进入旗舰产品。在vivo X Fold6中,采用了以上L-PAMiD、L-PAMiF 3颗高集成度产品,实现其他方案5-6颗器件才能完成的射频功能。器件数量减少以后,不仅节省PCB面积,也能够减少外围连接和匹配,降低系统复杂度,同时为成本和性能优化留下更大的空间。
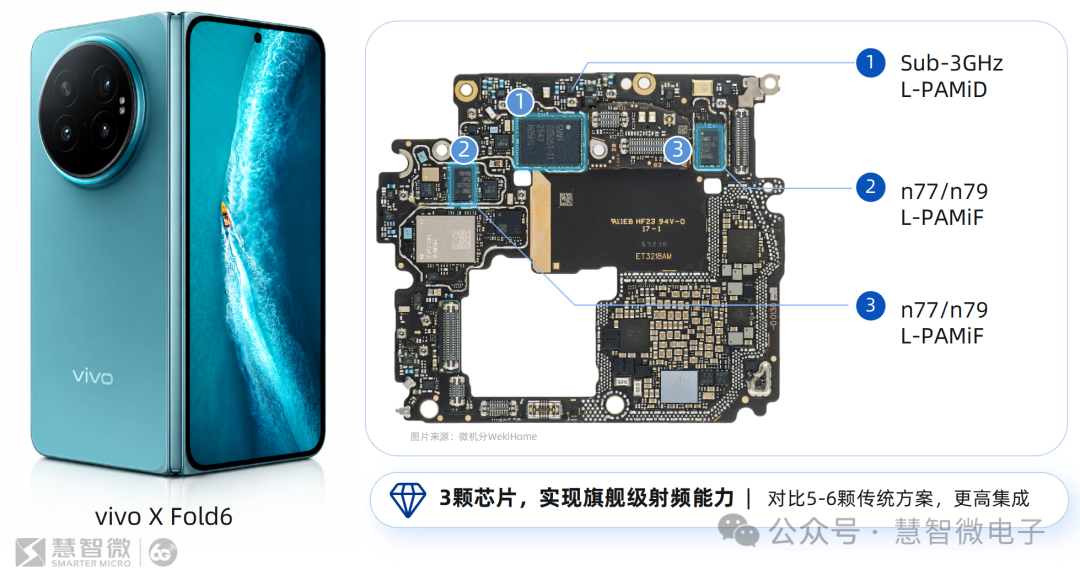
图:vivo X Fold6中搭载慧智微3颗L-PAMiD、L-PAMiF
所以虽然6G已经提上日程,5G射频前端的产品迭代并不会因此停止。
在下一代真正到来之前,5G仍然会继续沿着更高集成、更小面积和更低功耗的方向向前演进,而这一轮产品竞争,也会成为连接5G与6G的重要过渡。
6G:两阶段故事重演,但节奏会明显拉快
移动通信十年一代,很多过去发生过的产业故事,到了6G还会再次出现。
新的频段、新的能力、新的系统要求出现以后,射频前端首先还是要解决“能不能做”的问题。谁能够更早理解协议和终端需求,更快完成产品开发和平台验证,谁依然更有机会获得6G商用初期的市场红利。等到这些能力逐渐普及以后,竞争又会转向产品本身,尺寸、功耗、成本、集成度以及供应能力重新成为决定市场格局的重要因素。
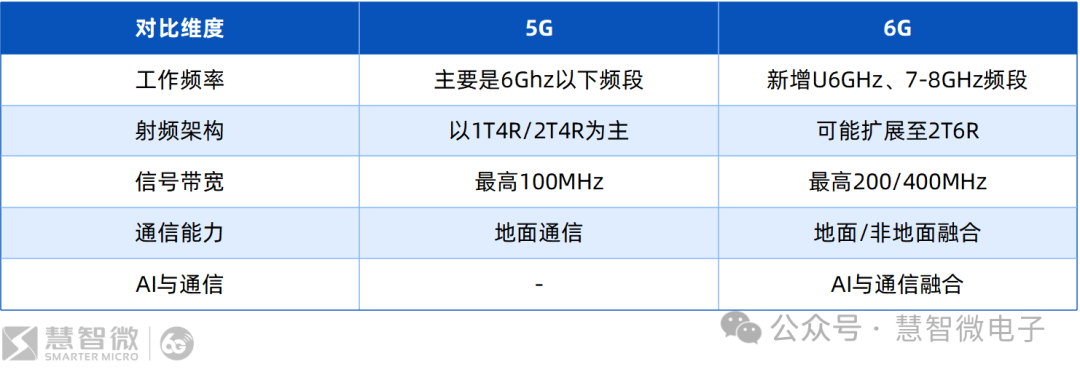
表:6G协议带来的新变化
所以从大的产业规律看,6G依然会经历新能力实现和产品力竞争两个阶段。
但和4G、5G相比,一个很可能出现的变化是:两个阶段之间的时间距离会进一步缩短。
4G时代,新能力可以领先几年,等需求稳定以后再进入产品竞争;5G时代,新频段还在快速商用,高集成和成本竞争已经同步展开;到了6G,新的能力刚刚进入产品定义,尺寸、功耗和集成度这些过去可以留到后面解决的问题,可能就已经需要同时考虑。
这会让6G的产业节奏明显加快。
2026-2033年:6G新能力建设,已经提前启动
产业界普遍把6G商用时间看在2030年前后。看起来还有几年,但对于射频前端来说,准备已经开始。
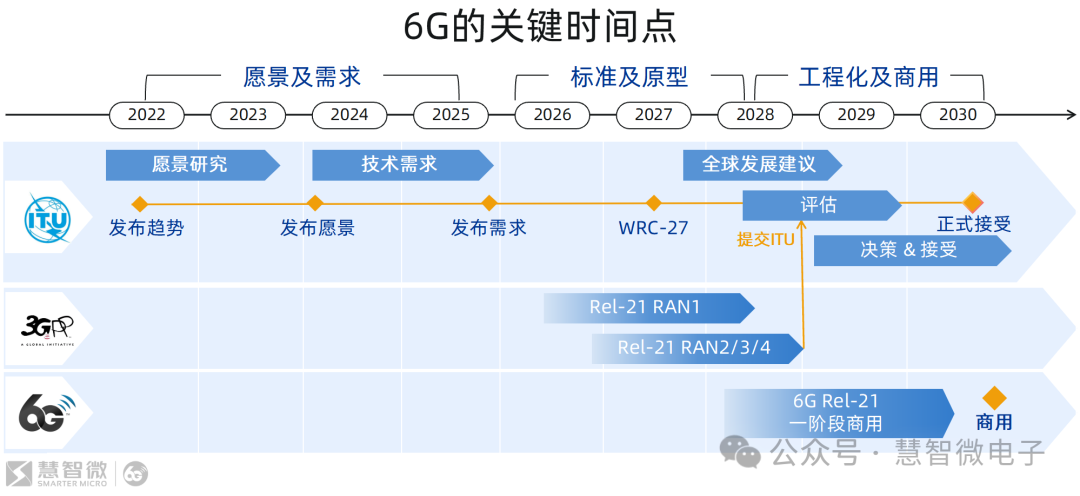
图:6G的主要时间点
射频前端提前进行技术预研的原因,是6G带来的很多变化,正在触碰现有射频技术的边界。
新的频段继续向Upper 6GHz乃至更高频率扩展,更大的带宽、更多MIMO也会进一步增加射频系统的复杂度。频率越高,PA效率、滤波器损耗、开关性能、封装寄生都会变得更加敏感,很多5G已经很难的问题,到了6G还要继续往前推。
NTN带来的挑战则更直接。手机直连卫星意味着更高的链路预算,需要更高功率PA、更高耐受能力的射频器件,以及新的天线和前端设计。但与此同时,新增的功能还要继续往现有空间里塞,这又反过来要求射频前端进一步提高集成度。
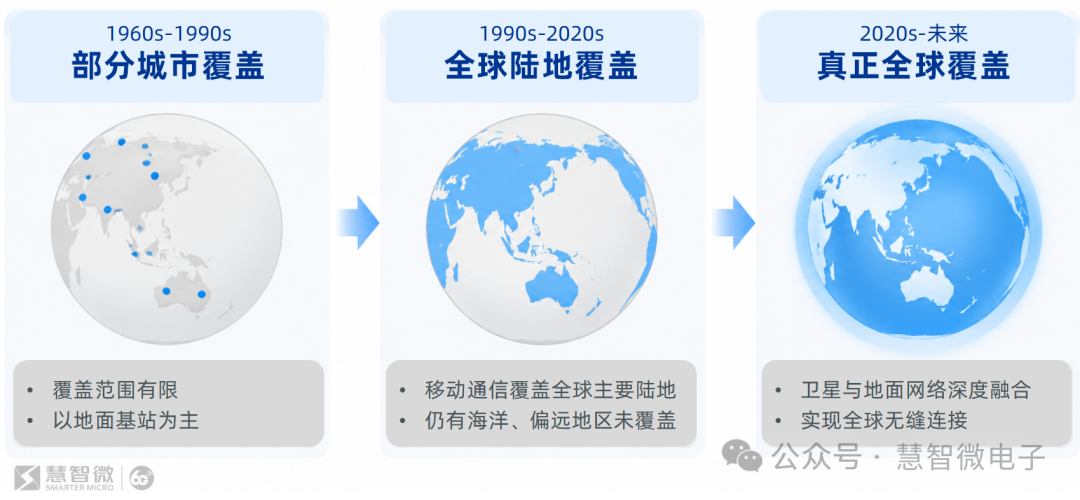
图:6G目标是实现全球互联
所以6G射频前端中的很多技术,需要提前几年进行器件、架构和系统验证。
这种变化已经开始出现。Skyworks、Qorvo等国际厂商已经围绕更高频率、卫星通信和下一代射频技术展开研究;国内厂商的参与时间也明显提前。经过4G、5G两代积累以后,国内产业已经具备更完整的PA、LNA、Switch和模组能力,开始同步投入Upper 6GHz、NTN等方向的预研。2026年MWC上海上,也已经能够看到国内慧智微等厂商展示面向Upper 6GHz等下一代频段的射频前端方案。
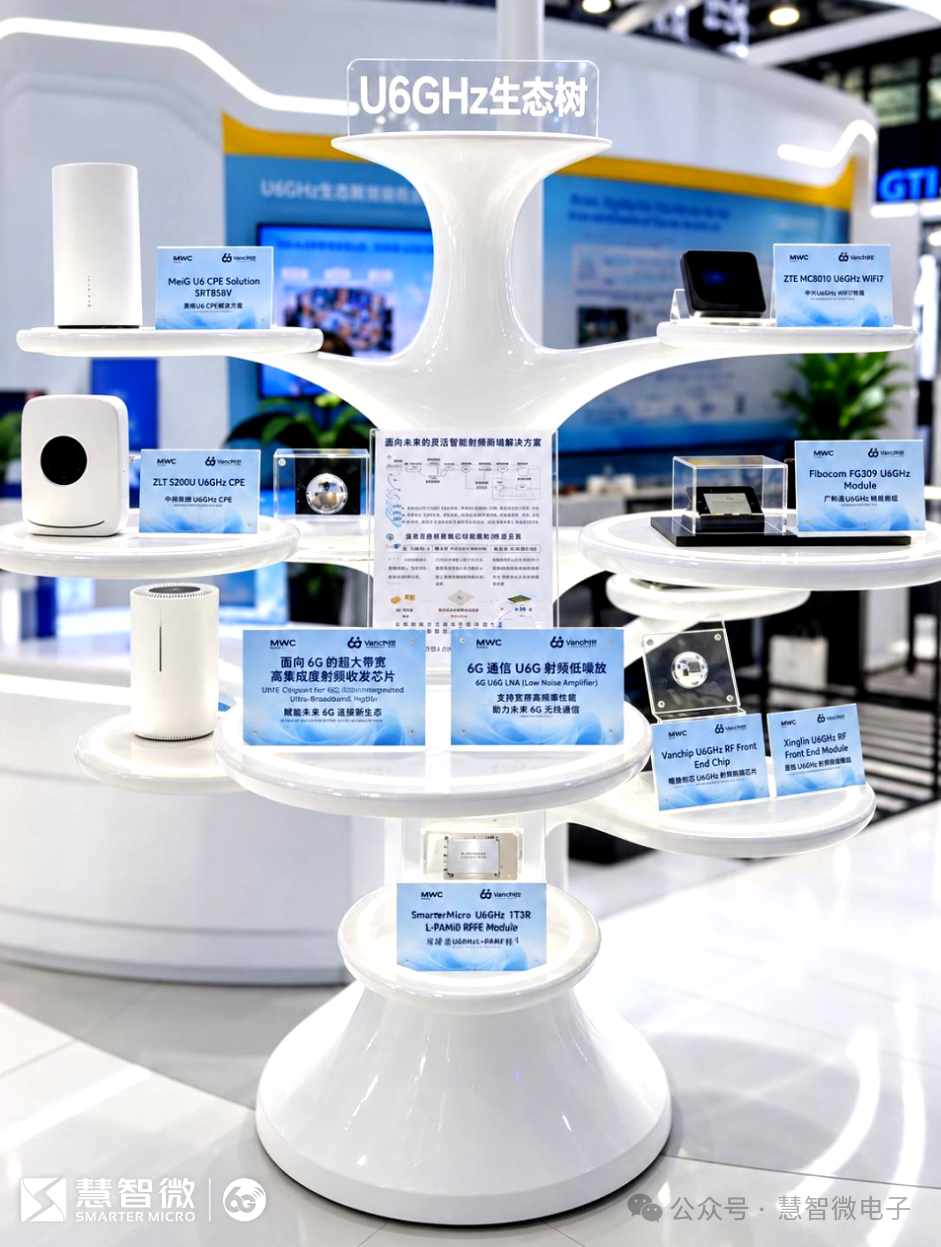
图:2026年上海MWC中,慧智微等厂商展示Upper 6GHz方案
6G射频前端的第一轮竞争,实际上已经提前开场。
2028-2040年:6G产品竞争,可能从商用第一天开始
如果说4G、5G商用初期,还存在一段“先把新功能做出来,再慢慢优化产品”的窗口,那么到了6G,这个窗口很可能会明显缩短。
一个重要原因,是产业基础已经不同。
原因是产业更加成熟。经过4G、5G两代发展,全球射频产业链无论在技术、人才、产品能力还是客户协同上,都已经到了一个新的阶段。等6G第一批终端需求真正明确时,很可能已经不是一两家厂商能够提供方案,而是多家厂商同时进入。过去那种仅凭“别人没有、我有”就能够获得较长市场红利的情况,会越来越难出现。
这意味着,6G第一代产品刚刚开始,客户比较的可能就不只是“谁能支持”,而是“谁支持得更好”。同样一个新频段,同样一个NTN功能,谁的面积更小、功耗更低、集成度更高、成本更合理,很可能从一开始就成为产品选择的一部分。
与此同时,手机本身也已经走到了不同的阶段。4G、5G刚推出时,更快的通信能力本身就足以成为一个重要卖点。到了6G,仅仅多一个通信特性,很难再独立支撑一部手机的产品竞争力。AI、影像、电池、轻薄和新的终端形态都会继续向前发展,并且和射频前端争夺同样有限的整机资源。
所以,6G依然会经历“新能力实现”和“产品力竞争”两个阶段,只是两个阶段可能不再像过去那样前后分明,而是从商用前就开始交织。
6G第一代射频产品的竞争,可能在6G真正商用之前,就会开始。
结语
回顾过去30年的射频前端演进,一个核心的发展规律是,新一代通信到来时,首先比谁能更快实现新的能力;当技术逐渐成熟,又回到产品力的竞争。
不过,这两个阶段之间的距离正在发生变化。
4G时代,国内厂商更多在产品成熟之后,以低价进入;5G时代,国内已经开始参与新频段、新特性的竞争;到了6G,新能力和产品力的竞争很可能从一开始就要同时面对。
未来射频前端真正的竞争力,不只是把下一代通信“做出来”,而是能否在新能力出现的同时,就把它做得足够有竞争力。
6G尚未到来,但新一轮射频前端的竞争,已经开始。