10月27日,ASMPT LIMITED披露截至2026年9月30日止三个月未经审核季度业绩。2026年第三季度,公司实现销售收入52.47亿港元,同比增长48.7%;持续经营业务盈利5.33亿港元,2025年同期录得亏损2.86亿港元;经调整盈利6.90亿港元,同比增长486.3%;持续经营业务基本每股盈利1.28港元,稀释每股盈利1.27港元;经调整基本每股盈利1.65港元。本季度集团新增订单总额88.45亿港元,同比增长137.9%,订单对付运比率达1.69,为2021年第一季度以来最高水平。
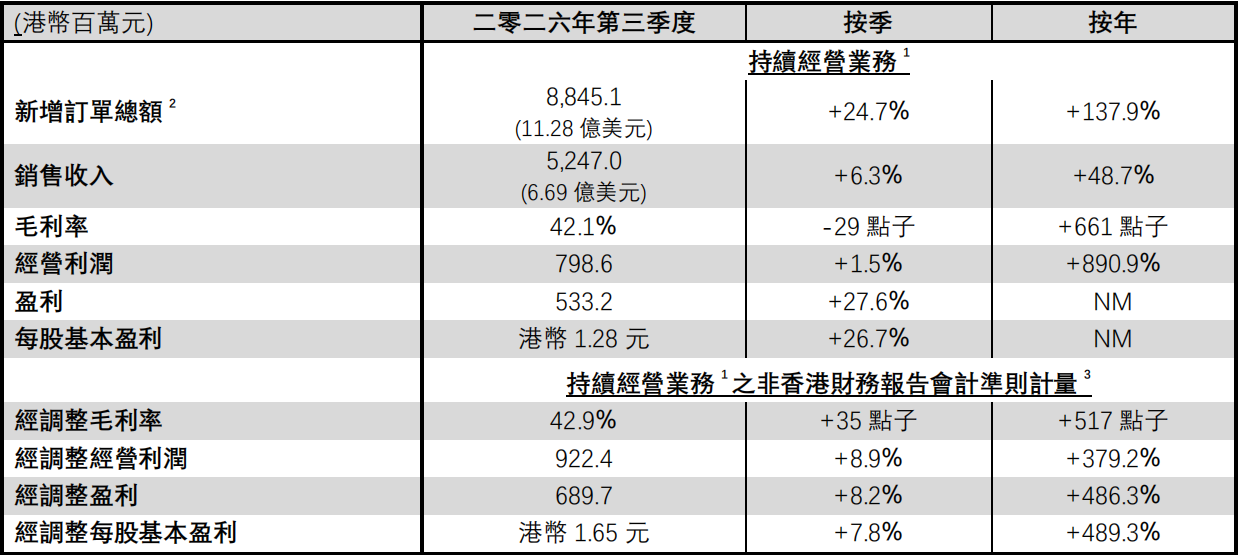
分业务分部来看,半导体解决方案(SEMI)分部实现销售收入29.34亿港元,同比增长68.0%,占集团总销售收入约56%;新增订单44.17亿港元,同比增长156.3%;经调整分部盈利5.95亿港元,同比增长620.9%;经调整毛利率46.6%。表面贴装技术解决方案(SMT)分部实现销售收入23.13亿港元,同比增长29.8%;新增订单44.28亿港元,同比增长122.1%;经调整分部盈利4.10亿港元,同比增长143.2%;经调整毛利率38.2%。集团整体经调整毛利率42.9%,经调整经营利润9.22亿港元,同比增长379.2%。
本季度集团新增订单总额创下历史新高,主要受TCB热压焊接业务、表面贴装技术解决方案分部业务及光子业务拉动。来自人工智能数据中心的强劲需求推动TCB晶片到基底新增订单创新高;光子业务保持增长,新增订单总额及销售收入均创历史新高。
热压焊接(TCB)业务层面,AI运算需求带动晶片到基底(C2S)订单创新高,晶片到晶圆(C2W)获得全球头部IDM先进CPU项目重复订单。HBM4相关设备投资节奏跟随产品时间表,部分客户大规模投资计划有所延后,集团同步开发新一代TCB解决方案;同时推进面板级封装技术,开展样品焊接与新项目开发。
光子业务拥有可插拔光收发器、近封装光学(NPO)、共同封装光学(CPO)完整解决方案。受益800G、1.6T光模块产能提升,板块订单与收入双双创新高;AMICRA业务取得近封装光学大额订单,超高精度固晶设备获得通信服务商订单,CPO业务持续与多家行业头部企业深化合作。覆晶高精度固晶(FC)销售收入持续增长,应用于AI专用集成电路及先进扇出型晶圆级封装;第二代混合式焊接方案,多家逻辑、存储客户处于采样、评估、认证阶段。半导体解决方案主流业务受益AI基础设施扩张,引线焊接、固晶键合设备产销维持高位。
表面贴装技术解决方案分部新增订单已连续三个季度刷新纪录,AI服务器主板、光学收发器为核心需求来源,美洲地区订单增长进一步提速,高灵活度大板组装设备充分受益AI服务器制造需求。
对于2026年第四季度,集团预测销售收入区间为6.7亿7.3亿美元,取中位数7.0亿美元测算,环比提升4.6%,同比提升37.5%。增长主要来自表面贴装技术解决方案分部销售收入双位数增长;半导体解决方案分部受先进封装较长交付周期影响,销售收入预计大致持平。第四季度两大分部仍将受益AI基础设施投资支撑,订单维持较高水平,但预计将低于第三季度一次性大额订单及客户提前订货带来的历史高点。集团预期2027年人工智能相关需求将持续驱动销售收入增长。
其他重大事项,出售ASMPT NEXX, Inc.已于2026年6月3日完成交割,交割完成后NEXX不再是集团附属公司。