10月27日,据台媒援引供应链消息报道,台积电正酝酿上调CoWoS先进封装报价,预估涨幅在10%至20%之间。这则尚未获得官方回应的传闻,与下游客户"只要能承诺交期便下单"的态度形成罕见反差。在AI算力需求爆发的当下,封装正从产业链最不起眼的后道工序,变成决定AI芯片出货节奏的硬约束。
 涨价传闻背后:全产业链的产能吃紧
涨价主角CoWoS是一种将逻辑芯片与高带宽内存(HBM)整合进单一封装体的2.5D封装技术,广泛应用于英伟达等厂商的高端AI处理器。先进封装需求已从AI GPU进一步扩散至服务器CPU与定制ASIC,未消化订单持续增加;叠加AI芯片测试时间显著延长,封测产能压力同步加剧。
压力沿产业链全线上行。业内人士透露,设备交期已从以往的3至6个月拉长至6至8个月,客户优先保障交期、已无暇砍价,上游加工与零组件供应商产能趋紧,短期内难以大幅扩产。更直观的信号是:往年台积电年度设备采购通常要求供应商降价或增加功能,今年未再议价,直接按原价下单,侧面印证需求旺盛。
涨价的底气来自产能追不上需求:据梳理,台积电CoWoS月产能从2023年的约1.3万至1.6万片,扩至2025年底的约7万片,2026年底预计突破13万片,2027年市场预期约20万片。但需求侧斜率更陡:摩根士丹利调研显示,2026年全球CoWoS需求约139.4万片/年、2027年约269.4万片/年,英伟达占比将从约六成降至2027年的约45%,云厂商自研ASIC成为新增量主力;瑞银则为2026年约130.7万片、2027年约247.5万片。两套口径虽有出入,结论却一致:扩产追不上需求。J.P.Morgan报告显示,2024年末台积电CoWoS产能约3.3万片/月,预计2026年末达9.5万片/月、2027年末11.2万片/月,2026年底订单满足率仍仅约80%;另有行业报告测算其2026年末自有月产能约12万至14万片、叠加外协接近20万片,订单排期延续至2027年。
产能吃紧直接抬升下游成本。若涨价落地,英伟达、AMD等芯片厂商成本将被推高,苹果iPhone与MacBook也可能承受新一轮涨价压力——这两条产品线售价此前已因内存涨价而上调,博通、高通、联发科等大客户同样在影响名单之列。
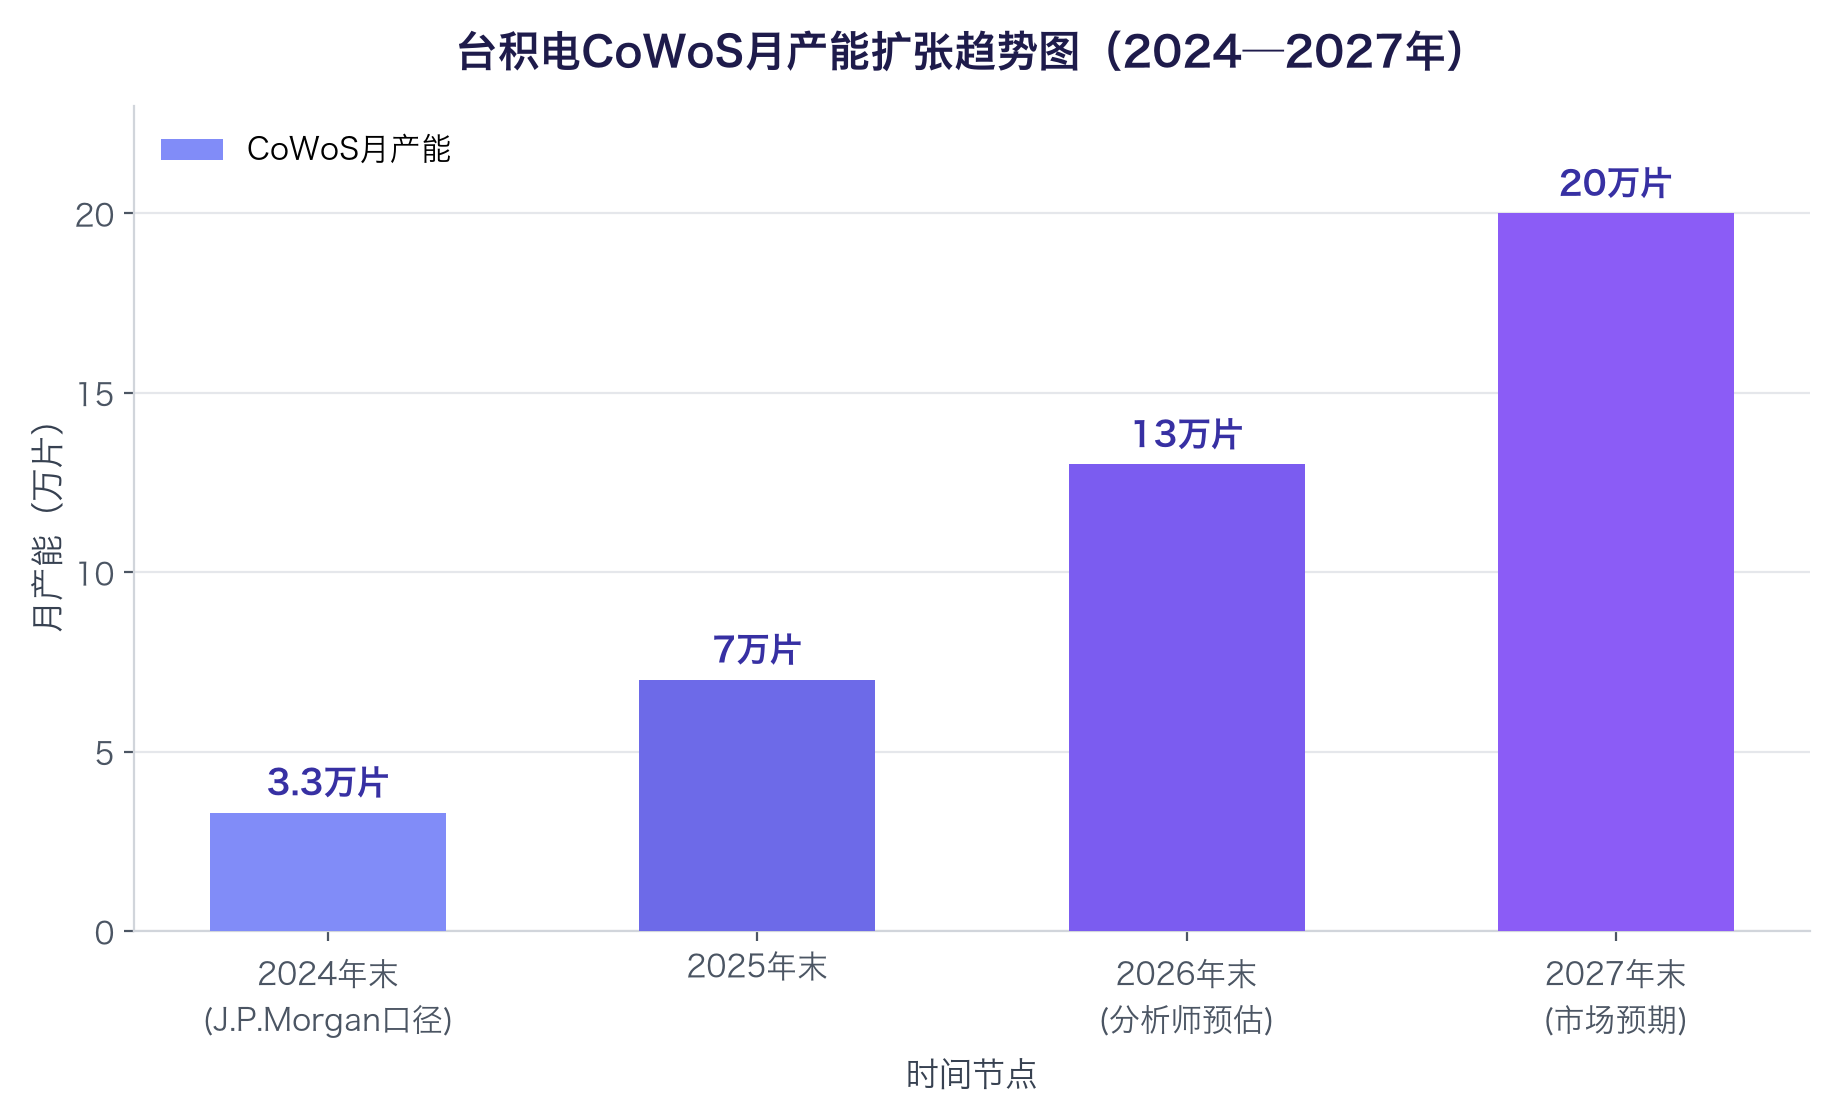
【图表:台积电CoWoS月产能扩张趋势图】
图表解读:台积电CoWoS月产能三年间放大约5倍,但相对年化超130万片的需求测算,供给缺口依然存在,这正是本轮涨价的根本逻辑。
台积电的技术纵深:从CoWoS到CoPoS
面对缺货,台积电选择"扩产+技术升级"双线推进。董事长魏哲家在近期法说会上表示,CoWoS仍是客户首选方案,台积电是目前唯一实现五倍光罩尺寸量产的厂商且良率优异,九倍、十四倍光罩方案与CoPoS技术正持续推进,以应对更大尺寸封装需求并降低成本。
从技术形态看,CoWoS家族已发展出CoWoS-S、CoWoS-R、CoWoS-L三种形态,当前主力3.3倍光罩尺寸可封装8颗HBM3,预计2027年升级至8倍光罩、支持12颗HBM4。台积电今年4月公布的路线图显示:CoWoS已演进至5.5倍掩模尺寸,2028年将量产14倍掩模尺寸版本,可整合约10个大型运算芯粒和20个HBM堆叠;2029年将推出40倍掩模尺寸的SoW-X系统级晶圆技术,3D堆叠SoIC同年与A14平台同步投产。
更具想象空间的是CoPoS——"化圆为方"的面板级封装革命。传统CoWoS基于圆形硅中介层,圆形晶圆面积利用率仅约65%;CoPoS改用方形面板,利用率可提升至90%至95%,单位成本降低20%至30%。510×515毫米面板的可放置空间是12英寸晶圆的4.5倍,600×600毫米面板芯片产出量达传统晶圆的5至6倍。台积电已于2026年6月宣布CoPoS进入试点线运行,量产预计落地嘉义AP7厂与美国亚利桑那州厂,最快2028年底至2029年上半年实现;材料端已与日本揖斐电、中国台湾群创合作开发玻璃核心基板,并与康宁合作特种玻璃载具。
扩产节奏同样紧凑:先进封装新厂从动土到瓶颈站点满载通常需要约三年,厂房完工、设备进驻后还需调校验证。厂区布局包括嘉义AP7、台南AP8等,美国AP1先进封装厂计划2028年投产。为加速供给,台积电正扩大委外释单,日月光与矽品成为最大赢家。
全球竞逐:海外双雄变阵与国产力量追赶
先进封装已是全球半导体增速最高的赛道。Yole Group报告显示,2024年全球先进封装市场规模460亿美元、同比增长19%,预计2030年超过794亿美元;其中2.5D/3D封装增速最快。DIGITIMES Research则预计,全球数据中心AI芯片封装市场将从2024年的56亿美元增至2030年的531亿美元,复合增速约45.5%。SEMI预测,2026年全球AI基础设施投入将达4500亿美元。
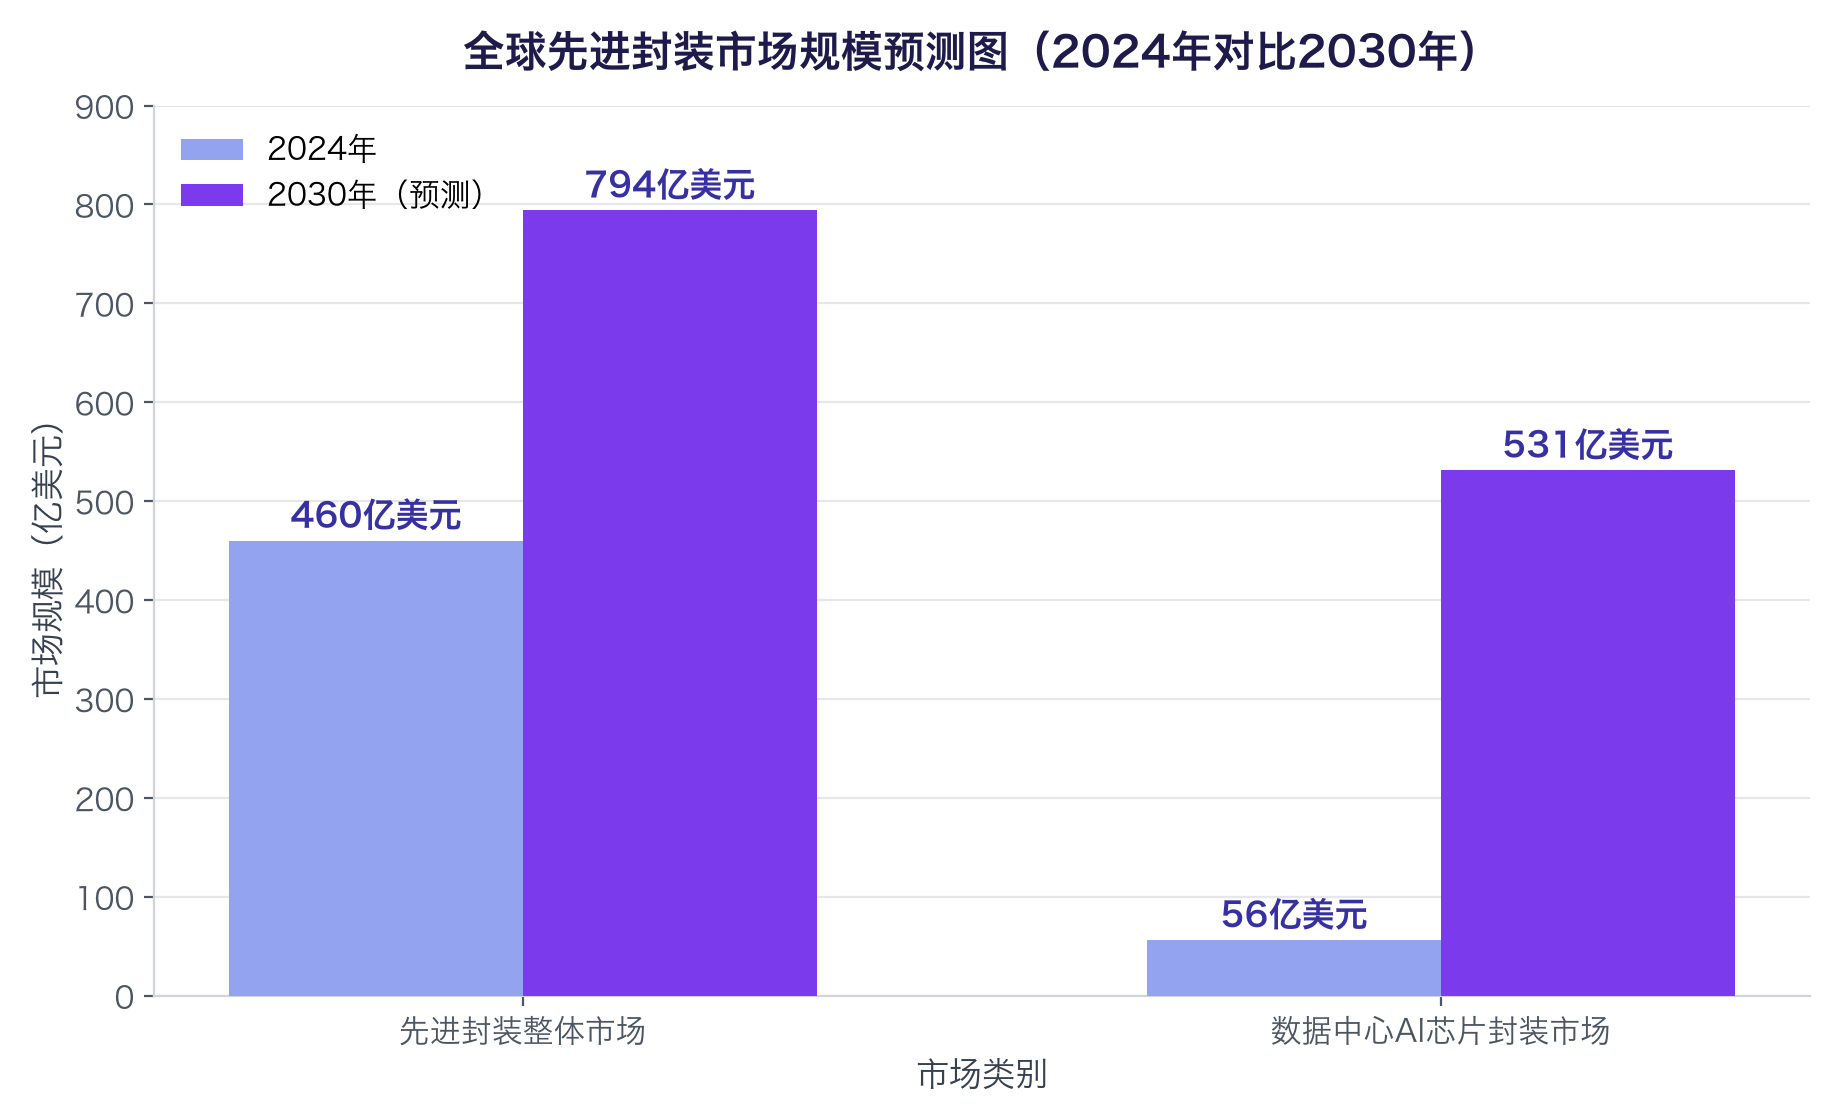
【图表:全球先进封装市场规模预测图】
图表解读:整体先进封装与数据中心AI芯片封装市场,2030年规模将分别达2024年的1.7倍和9.5倍,AI芯片封装是拉动行业增长的第一引擎。
海外阵营中,英特尔选择"双线并进":其EMIB-T方案成本仅为CoWoS的约50%、良率达98%,玻璃基板量产进度领先,已吸引联发科、谷歌、亚马逊等客户转向。英特尔第一代Foveros 3D堆叠已大规模量产并应用于Meteor Lake处理器;今年1月英特尔展出首款EMIB与玻璃核心基板整合样品(78×77毫米),并计划改造新墨西哥州工厂打造全球首个玻璃基板量产基地,目标2030年前实现单封装集成1万亿个晶体管。三星则以X-Cube 3D封装与FOPLP面板级封装组合跟进。封测端,日月光以FOCoS-Bridge承接CoWoS溢出订单,其2026年先进封装营收预计在2025年16亿美元基础上再增逾10亿美元。
中国大陆力量正在加速追赶。长电科技、通富微电稳居全球封测营收前十,正大幅加码资本开支,推进本土化类CoWoS、HBM封装产线建设;长电科技XDFOI平台引领国产2.5D替代,盛合晶微是全球仅四家的2.5D量产厂商之一。IDC亦预计,封测产业生态重塑,中国大陆市场份额将持续扩大。据行业报告,2026年国内先进封装市场规模预计达1700亿元、同比增长25.9%,增速显著高于全球水平;本土厂商已实现扇出型、2.5D/3D、TSV工艺稳定量产,海外溢出订单正加速向国内转移。上游配套同步升温:沃格光电TGV玻璃基板可实现最小3微米孔径、深径比达150:1,旗下湖北通格微一期年产10万平方米产能已小批量供货;国产3D AOI检测设备市场2026年预计达53.8亿元、同比增长27.2%,国产替代进入快车道。
趋势研判:紧缺或延续至2028年,玻璃基板成胜负手
本轮紧缺周期可能比市场预期更长:投行此前普遍认为CoWoS缺口会在2027年底抹平,但据产业链调研信息,玻璃基板保守还需2至3年才能大批量量产,CoWoS紧缺至少延续至2028年。此前市场曾担心台积电借缺货将涨幅拉高至30%以上,但据交流信息,其倾向与客户构建长期伙伴关系、不搞短期暴涨,盈利依靠产能扩建与良率提升,10%至20%的预估涨幅正体现这种"量价平衡"策略。
技术路线上,玻璃基板搭配TGV(玻璃通孔)被普遍视为下一代封装基板方向:其封装翘曲改善16%、有效热膨胀系数降低19%、电阻值降低27%、电感值降低42%,可化解大尺寸封装翘曲与硅中介层成本高企的双重痛点。共封装光学(CPO)是另一条关键赛道,台积电紧凑型通用光子引擎COUPE预计2026年量产,相比传统可插拔方案能效提升2倍、延迟减少90%。
这轮涨价潮的本质是AI算力需求结构性扩张下的产业价值重估:封装从"后道配角"跃升为"前端瓶颈",战略地位与晶圆制造等量齐观。对下游芯片厂商而言,10%至20%的成本抬升换来的是稀缺的产能确定性,在缺货市况下仍具性价比;对中国大陆产业链而言,海外订单溢出与玻璃基板、CPO等新赛道窗口,正构成难得的追赶机遇。当先进制程逼近物理极限,封装与制程的协同优化,将共同决定AI芯片性能的下一个上限。