1. Q3中国智能手机市场出货量下降 15.2%,华为逆势增长
2. 日本芯片设备9月销售额首破6000亿日元 创单月历史新高
3. TrendForce:预估 2027 年 Server CPU 出货年增破40%
4. 机构:预计2026年全球智能手机出货量将降12%
5. 苹果iPhone Duo抢手 IDC看好称霸折叠机
6. Gartner:44%的CEO算不清AI账,但75%还在增加技术投资
1. Q3中国智能手机市场出货量下降 15.2%,华为逆势增长
10月27日,国际数据公司(IDC)在报告中指出, 2026年第三季度中国智能手机市场出货量约为5806万台,同比下降15.2%。相较上半年约4%的同比降幅,下半年整体市场规模下滑速度进一步加快。存储及其他元器件成本大幅上升所引发的终端价格上涨与产品配置方案调整,已开始明显抑制消费需求,其中安卓厂商与长尾品牌承受的压力尤为突出。
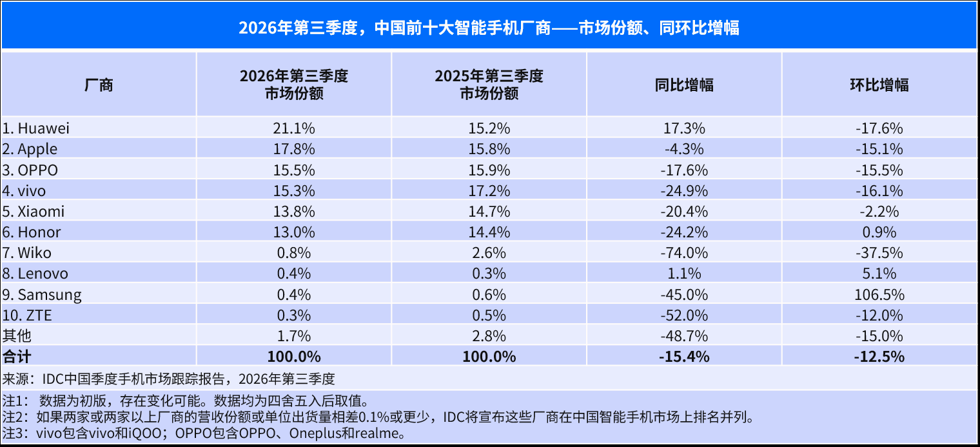
从厂商表现来看,在整体低迷的背景下,华为凭借多样化的产品形态与相对克制的售价涨幅,延续了今年以来的强势表现,出货量实现同比两位数增长。
苹果新品发布后市场欢迎度超出预期,但由于今年机型数量减少,出货量同比小幅下滑。其它中国头部品牌虽面临较大挑战,但依然展现出各自相应的承压能力。
OPPO连续四个季度稳居市场出货量前三。在600 美元以上高端市场,Find X10登顶今年新旗舰产品标准版机型销量榜首,助力OPPO 该价位段出货连续三个季度实现三位数同比增长。400-600美元中高端市场,Reno 16 系列凭借均衡产品力与渠道深耕,稳居该价位段安卓单品销量第一,构成OPPO 销量基本盘的核心支撑。
vivo继续凭借稳健的产品竞争力保持稳定市场表现,以15.3%的市场份额排名第三,历经多代产品迭代持续深耕移动影像赛道,vivo已建立起扎实的用户口碑与市场认知,全新旗舰X500系列进一步夯实高端影像旗舰的市场地位。Xiaomi重返折叠屏市场后,国产安卓首款阔折叠产品小米18 Fold凭借差异化形态与产品力快速打开市场,助力小米重返折叠屏市场第三另外,荣耀成为本季度头部主流厂商中唯一实现出货量环比正增长的品牌,反弹态势清晰。
展望后市,IDC预计存储及其他物料成本将在未来几个季度依然处于高位,手机产品价格将继续保持增长趋势。大部分消费者对价格上涨仍需接受与适应的时间,换机周期恐进一步拉长。因此,即便有大量各档位新品集中发布,预计2026年第四季度中国智能手机市场表现依然难有起色。甚至到2027年大部分时间,成本压力仍将存在,市场预计仍将延续明显下滑趋势。
2. 日本芯片设备9月销售额首破6000亿日元 创单月历史新高
日本半导体制造装置协会(SEAJ)公布的统计数据显示,2026年9月日本产芯片设备销售额(3个月移动平均值、含出口)为6290.40亿日元,较去年同期增长48.2%,连续第9个月保持增长,连续第7个月录得两位数增幅。这一同比增幅为2022年2月(当时同比增长56.8%)以来近55个月的最大增幅。
9月日本芯片设备单月销售额为历史上首次突破6000亿日元大关,超过2026年8月的5979.15亿日元,刷新1986年开始统计以来的单月历史纪录。与2026年8月相比,9月销售额环比增长5.2%,连续第3个月实现环比增长。
累计2026年1至9月,日本芯片设备销售额达46640.85亿日元,较去年同期增长22.7%,超过2025年同期的38004.75亿日元,创历年同期新高。按销售额计算,日本芯片设备在全球市场所占份额约为30%,仅次于美国,位居全球第二。
日本晶圆切割机厂商DISCO 10月22日公布的财报显示,2026年7至9月其出货额(可用于反映客户投资意愿)较去年同期增长54.3%至1486亿日元,连续第4个季度创下历史新高。DISCO预计2026年10至12月出货额将增长31.7%至1496亿日元,将再创历史新高。
据时事通信社10月21日报道,Canon计划在2027年将半导体制造用光刻设备的产量最高提升至2026年的2倍。随着AI普及带动半导体需求激增,为应对日本国内外半导体厂商的扩产投资需求,Canon将进一步扩充光刻设备产能。
SEAJ 7月2日公布的预估报告显示,由于AI服务器用先进逻辑芯片投资旺盛,加上以HBM为中心的DRAM投资大幅增加,2026年度(2026年4月至2027年3月)日本产芯片设备销售额(指日系企业在日本国内及海外的设备销售额)预估从2026年1月预计的55004亿日元大幅上调约两成(上调10498亿日元)至65502亿日元,较2025年度增长26.0%,年销售额将首次突破6万亿日元大关,连续第3年创下历史新高。
3. TrendForce:预估 2027 年 Server CPU 出货年增破40%
TrendForce指出,因AI Agent服务兴起,预期云端数据中心server AI推论工作负载占比日益增加,也逐渐改变server内部CPU与GPU/ASIC配比,若以厂商规划server机柜方案及成长态势来看,将从过往的1:8向1:2、甚至1:1的方向发展,增添server CPU出货动能。
从竞争格局分析,2025年以Intel、AMD为主的x86阵营,主宰近90%市场,且AMD的占比已有提升,Arm-based架构产品的市占率才刚突破10%。2026年x86、Arm-based CPU皆积极出货,以争取AI推论商机。不过,Intel新品遭遇制程、封装挑战,出货时程出现递延,由既有Emerald Rapids、Granite Rapids产品线支撑,但仍受限于自家制程产能吃紧,压缩整体出货成长,无法满足订单需求,市占率也出现下滑。
AMD新品Venice已于2026年进入小规模量产,出货主力同样为既有Genoa、Turin平台,虽然加单情况因TSMC产能紧绷而有限,但预估今年AMD server CPU市占将显著成长至27%左右。
而Arm-based CPU除AWS持续导入自研的Graviton CPU,NVIDIA Grace CPU需求也持续扩张,Google自研Axion CPU进入大量出货阶段,Microsoft Cobalt 100以及Arm自研AGI也进入量产出货阶段,造就2026年Arm-Based CPU出货成长优于x86产品,并且在CPU市占率突破20%。
TrendForce预期,2027年Arm-Based CPU市占率可望扩大至30%,动能主要来自NVIDIA Vera CPU将明显扩大出货,以及Google、AWS、Microsoft、OpenAI、Arm、Huawei等新CPU进入大量生产阶段,和Alibaba推出倚天720/730等新CPU带动。至于x86阵营,预估Intel新品仍处于小量释出阶段,AMD出货情况则更加稳健,加上预计于2027上半年推出新品,市占率将继续提升。
4. 机构:预计2026年全球智能手机出货量将降12%
10月29日,Omdia发布的数据给2026年第三季度的全球智能手机市场定下了一个沉重的基调:出货量同比下滑20%至2.547亿部,创下2013年以来同期最低水平。更令行业警觉的是,这并非一次孤立的季度波动。Omdia预计2026年全年出货量将下降12%,而2027年市场将继续萎缩,尽管降幅有望收窄,成本压力仍将贯穿始终。这场寒冬的根源不在需求端,而在供应链深处。AI算力爆发引发的存储芯片产能挤占,正在从根本上改写手机行业的成本结构与竞争逻辑。
在整体市场萎缩两成的背景下,头部厂商的表现呈现出清晰的逻辑分野。
三星以23%的份额稳居首位,出货量同比仅下降3%,是主要厂商中份额增长最大的一家。三星的策略并非追求出货量数字,而是聚焦更高的平均售价与营收增长。Galaxy Z Fold8系列初期需求强劲,中端A系列在新兴市场则承接了部分中国品牌收缩后留下的空间。简言之,三星用折叠屏守住高端溢价,用A系列稳住基本盘,在出货量微降的同时实现了价值增长。
苹果的路径略有不同,但逻辑相通。三季度iPhone全球份额升至22%,为苹果历史上首次在第三季度突破20%。出货量本身仍有下滑,主要原因是今年仅推出iPhone 18 Pro系列,缺少基础款机型,导致新品铺货规模不及去年全系上市时的水平。但Pro系列首发表现强于前代,中国和印度市场尤为突出,高端需求的相对坚挺帮助苹果在逆势中扩大了份额。在800美元以上市场,苹果的统治力依然是其最厚的安全垫。
与三星苹果形成对照的,是小米、OPPO、vivo的份额收缩。但细看之下,各家的处境并不相同。
小米三季度出货量同比大跌超过30%,份额从14%降至10%。Counterpoint将这一表现归因于小米的主动策略调整:为避免在利润微薄甚至亏损的情况下出货,小米削减了低价机型投入,退出部分非核心海外市场,同时提高平均售价、收紧出货计划。这是一次以短期份额换取财务健康的取舍。值得注意的是,小米在中国中高端市场的布局仍在推进,小米18系列及折叠屏机型获得积极反馈,自研芯片也在为其高端化提供差异化筹码。
OPPO的处境则更为复杂。三季度全球出货量同比下降约39%,份额收窄至9%。国内市场上半年高端增长亮眼,但全球范围内海外市场的收缩幅度远超国内。vivo同样面临压力,份额降至8%。对于以中低端走量为核心的中国品牌而言,存储成本在千元机中的占比已逼近三成,部分机型的盈利空间被完全吞噬。收缩,在当下更多是一种被动防御。
5. 苹果iPhone Duo抢手 IDC看好称霸折叠机
苹果首款折叠手机iPhone Duo 10月23日开卖,即使基本价格逾2000美元,仍吸引用户在实体门市排队,官网预购订单已排到明年1月底。尽管这款手机面临供货吃紧、应用程序支持等考验,但研调机构IDC仍预期,苹果明年将挤下三星电子与华为,成为折叠机霸主。
中国台湾电信三雄本来已为开卖做好准备,多数iPhone Duo已完成配货,但全台电信门市昨日因台风假休市,果粉看得到、拿不到,出现开卖“挂零”纪录。电信业者表示,完成预约的用户只要等门市恢复正常营业后,前往原门市办理后续作业即可,看好果粉申办1399元新台币以上高资费可望占最大宗。
美式卖场好市多昨日在中国台湾销售iPhone Duo,短短5分钟售罄,为市场话题焦点。好市多售价搭配黑钻卡优惠,最高可省5445元新台币,会员现场直击,有消费者提前一晚到现场排队,iPhone Duo开卖仅5分钟就卖完,台风来袭仍不减抢购热度。
IDC副总裁杰洛尼莫认为,折叠机已推出多年,普及程度却远不及一般智能手机,苹果加入可望吸引更多消费者。IDC预估,苹果今年在折叠机市场的销售市占将达44%,出货市占为31%,明年则可望在销售额和出货量双双居冠。
6. Gartner:44%的CEO算不清AI账,但75%还在增加技术投资
10月26日,商业与技术洞察公司Gartner最新调研显示,44%的CEO难以向利益相关方证明AI带来的财务回报,但75%的受访者仍计划增加技术投资。该调研覆盖全球203位CEO及企业高管,62%将营收与业务增长列为首要战略事项之一。
调研指出,80%的CEO认为技术本身已成为企业战略,技术决策进入增长与竞争力讨论的核心。与此同时,93%的受访者预计到2027年经济波动将对企业战略目标产生高或中程度影响,79%预计持续冲突将带来同等影响,77%预计AI产业化亦将如此;但对应就绪度分别仅为24%、11%和20%。
在释放AI回报的路径上,63%的CEO认为到2027年从根本上重新设计运营模式将成为加速兑现AI财务回报的强力举措,52%认为应积极部署AI智能体作为员工,47%认为应通过重大业务重组释放或重新分配资本。Gartner建议CIO围绕智能重构工作流,构建模块化架构以保持战略自由,并以财务与运营成果而非AI活动本身衡量进展。