10月26日晚间,东芯股份(688110.SH)发布2026年第三季度报告。报告显示,前三季度公司实现营业收入32.92亿元,同比增长475.03%;实现归母净利润14.89亿元,较上年同期扭亏为盈。其中,第三季度单季度实现营业收入17.95亿元,较上年同期增长682.12%。第三季度毛利率达到79.31%,较上年同期增加52.67个百分点,较上季度增加4.82个百分点,盈利能力进一步提升。
对此表现,东芯股份表示:“公司业绩的显著增长,既受益于行业供需格局变化,也得益于自身产品竞争力的持续提升。”存储“超级周期”的丰厚红利被东芯股份稳稳接住的同时,财报还透露了其在技术上的另一盘棋:存、算、联三条线已同步落子:1xnm制程闪存量产在销,6.82亿元超募资金投向存算联融合芯片,约4.11亿元参股国产GPU设计企业砺算科技……
存的纵深:制程、车规齐头并进
作为国内少数能够同时提供NAND Flash、NOR Flash、DRAM完整解决方案的企业之一,东芯股份近年来持续提升产品技术实力与产品布局的完整性。
AI大周期下,三星、SK海力士将先进产能和资本开支集中投向HBM,中小容量存储市场出现供给侧出清;与此同时,智能网联设备对高可靠存储的需求并未收缩。东芯股份前三季度收入放量,正是中小容量存储产品线量价齐升的直接结果。
在持续做强存储主业的基础上,东芯股份大力推进“存、算、联”一体化战略:在NAND Flash领域,其SLC NAND Flash制程迭代至1xnm先进工艺,擦写寿命可达10万次以上;在NOR Flash领域,已实现48nm先进制程量产,并同步布局1.2V低功耗新品。在利基型DRAM领域,DDR3(L)、LPDDR1/2/4X等产品也已实现量产。
集微网观察,制程升级是东芯股份承接这轮需求的“第一把梯子”。其1xnm闪存产品已于2025年实现量产,单位成本随制程迭代摊薄,这构成单季79.31%毛利率在成本端的重要注脚。利基存储的竞争从来不在容量堆叠,而在擦写寿命、稳定性、宽温可靠性等隐形参数上:安防摄像头需要7×24小时不间断写入,工控设备要在严苛温度下常年运行,这些场景撑起的正是SLC NAND的价值量。在原厂停线、价格上行的窗口期,制程领先意味着同等报价下更厚的毛利,也意味着紧供给下更稳的交付能力。
“第二把梯子”搭在车规市场。东芯股份多款产品已通过AEC-Q100验证及IATF16949质量体系认证,并完成国内多家整车厂的白名单导入。车规与工业客户认证周期长、准入门槛高,一旦进入供应链,合作粘性远高于消费类订单,盈利质量也更稳。
对东芯股份而言,车规既是利润结构的缓冲垫,也是中小容量存储在智能汽车时代最重要的增量出口。在原厂产能向HBM倾斜的背景下,车规与工控客户最看重供货保障,这正是存储设计公司绑定大客户的窗口期。
算的落子:自建存算联,结盟国产GPU
东芯股份8月21日晚间公告拟使用6.82亿元超募资金,投资建设存算联融合芯片研发项目,建设周期约42个月,落地上海青浦。彼时东芯股份尚未使用的超募资金余额为9.49亿元,这笔投入几乎用去超募家底的七成。单笔规模、决策节奏,都透着“时不我待”的紧迫感。
项目的技术路线,是把存储、联接与计算三类芯片通过先进封装集成于单颗低功耗嵌入式SOC,主打本地智能处理、数据隐私安全、低延迟与低功耗,支持持续在线工作模式,面向智能家居、工业物联网、医疗健康等场景。这条路线与产业趋势恰好对位:云侧,HBM消耗着三倍于DDR5的晶圆,存储巨头悉数被吸进AI算力旋涡;端侧,海量设备需要的是一颗便宜、省电、能就地完成智能判断的芯片,比拼正从先进制程转向架构与集成度,先进封装恰好是设计公司够得着的工具。存储出身的东芯股份做存算联,等于把“长板”直接嫁接到端侧智能的增长曲线上。
如果说存算联项目是自建,参股砺算科技则是结盟。2024年,公司以自有资金2亿元战略投资图形渲染GPU设计企业砺算科技,2025年追加约2.11亿元,持股升至35.87%,按权益法核算,未纳入合并报表。砺算的节奏正在提速——首款自研GPU芯片7G100于2025年流片成功并少量交付,2026年渲推一体GPU已公开发售,渲染与推理在同一颗芯片上完成,是国产算力最现实的需求缺口。
这笔投资的看点不止于股权。GPU与存储天然是一对搭档,显存配套、方案集成、渠道共享皆可协同,东芯股份表示正有序加大备货力度,并积极探讨与砺算的业务协同。
写在最后
翻开东芯股份第三季度报告,Q3研发投入1.50亿元,同比增长163.07%;前三季度累计2.88亿元,同比增长77.26%,研发费用率保持在8.75%。存储“超级周期”加码研发投入,这是东芯股份加码技术储备的直接动作。
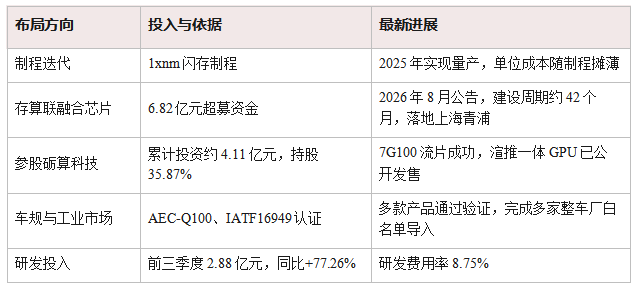
图/东芯股份技术布局一览
行情有潮汐,技术无捷径。把东芯股份的落子放到时间轴上,能读出其对行业演变的判断:1xnm制程、存算联项目、砺算协同与车规渗透,指向的不是短期行情,而是供给恢复后的技术竞争。“时间差”正是这门生意的微妙之处:行业新增晶圆产能最快要到2028年才能释放,届时紧缺退潮、价格回落,今天79.31%的毛利率大概率是周期高点;而存算联项目42个月的建设周期、GPU的量产爬坡,其兑现时点恰恰落在价格退潮之后。换言之,东芯股份正在用景气期赚到的利润,为供给恢复后的技术窗口蓄力。
对于后续市场展望,东芯股份表现得很积极。其认为,三季度利基存储市场价格持续环比上涨。展望四季度,受供需缺口支撑,行业市场价格上行趋势有望延续,行业研究机构亦预测本轮利基存储涨价周期有望持续。