10月30日,港交所披露,深圳宏芯宇电子股份有限公司(股票代码:02681.HK)将于11月12日登陆港交所。本次港股IPO全球发售14,717,200股H股,每股H股82.9港元。以此计算,本次全球发售所得款项总额约12.20亿港元,募资净额合计约10.54亿港元。
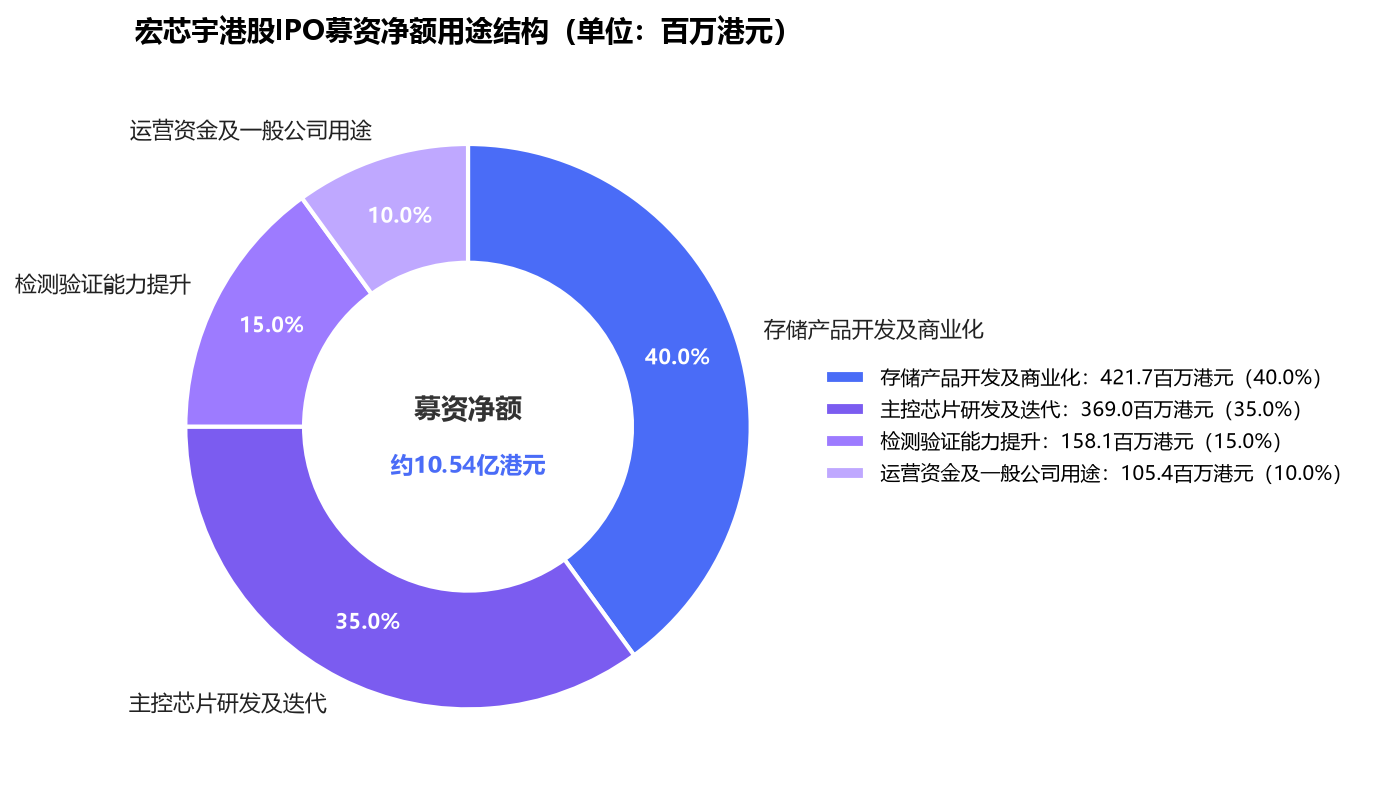
募资净额约40%投向存储产品开发及商业化,35%用于主控芯片研发
根据计划,本次IPO募资净额将主要用于以下四个方面:
一是约40.0%(421.7百万港元)预计用于存储产品的开发及商业化。公司将凭借自身竞争优势,巩固在消费级应用场景的市场地位,同时策略性地拓展至多元应用场景。
二是约35.0%(369.0百万港元)预计用于主控芯片的研发及迭代。主控芯片是公司端到端技术平台的核心组成部分,对存储产品的性能、功耗效率及可靠性至关重要。此项投资将支持多款涵盖主要接口的主控芯片型号的并行开发与升级,包括设计、流片、验证及优化等关键活动;公司将聚焦接口升级、工艺优化及密度突破等领域,推进先进主控芯片设计及开发。
三是约15.0%(158.1百万港元)预计用于提升内部晶圆级检测及主控芯片验证、确认及质量管理测试能力。对不同晶圆、工艺条件及应用场景进行严格的验证、可靠性、兼容性及质量控制测试,对于确保主控芯片及存储产品的性能及质量至关重要。
四是约10.0%(105.4百万港元)预计用于运营资金及一般公司用途。
端到端技术平台支撑五大产品线,全球存储器厂商中排名第12位
宏芯宇是一家存储器厂商。根据弗若斯特沙利文的资料,于2025年,公司在整个全球存储产品市场中按收入计占有0.6%的市场份额,并在全球所有存储器厂商中排名第12位。
公司凭借涵盖主控芯片设计与开发、固件算法开发、测试系统开发以及存储介质特性分析四大部分的技术平台,开发、制造及销售存储解决方案。其中,制造环节主要透过向第三方晶圆制造商委外加工晶圆,以及向第三方OSAT供应商委外组装、封装及测试完成,从而得以面向多元应用场景客户提供存储产品。
产品方面,公司产品主要包括五大类:(1)嵌入式存储,包括eMMC、UFS、ePOP及uMCP,用于智能手机、平板电脑及穿戴式装置等消费装置,以及若干车载应用;(2)SATA及PCIe系列固态硬盘产品,适用于个人电脑、服务器及数据中心/车载相关应用;(3)DRAM产品,包含用于智能手机及个人电脑的DDR及LPDDR产品;(4)移动存储产品,如U盘及SD/microSD存储卡;(5)存储颗粒产品,包含NAND Flash及DRAM晶圆及晶粒。
2023年收入超10亿美元,净利润连续翻倍式增长
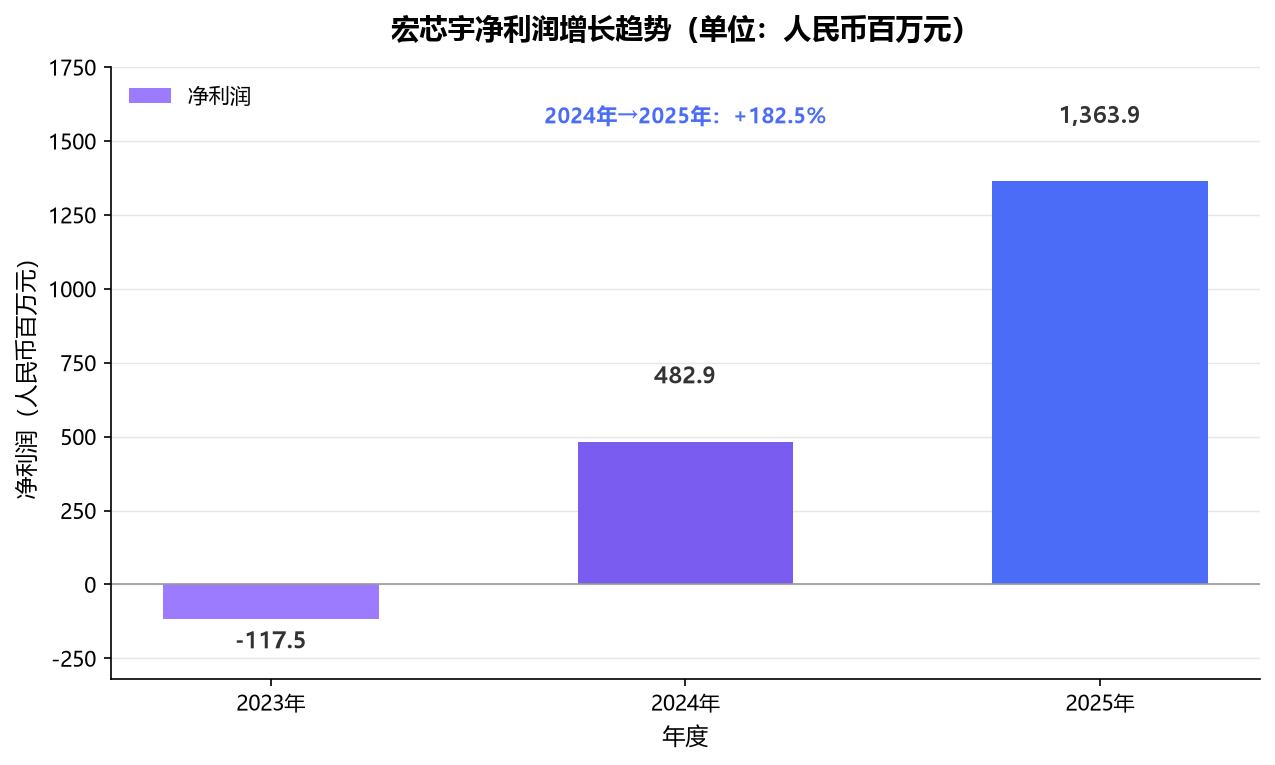
宏芯宇成立于2018年12月,于2023年收入已超过10亿美元。财务表现上,公司由2023年亏损净额人民币117.5百万元实现扭亏为盈,2024年净利润为人民币482.9百万元;2025年净利润为人民币1,363.9百万元,2024年至2025年增加182.5%;净利润进一步由截至2025年4月30日止四个月的人民币123.1百万元增加3,020.8%至2026年同期的人民币3,840.6百万元。
从消费级拓展至车载级、企业级,把握AI时代存储机遇
市场方面,公司向消费级应用场景中的多个消费电子客户及品牌供应存储产品,并已在消费级应用场景中建立竞争优势,包括(i)对客户需求的洞察、(ii)将客户需求转化为产品特性的技术优势及(iii)新存储产品的商业化能力。这些竞争优势使公司能够在多元化应用场景中复制成功。
在多元应用场景拓展上,公司于2023年开始为车载级应用场景提供存储产品,并成功进入汽车制造商的Tier 1供应商供应链;同时,公司已实现企业级应用场景存储产品的量产。
行业前景方面,AI技术正进入加速应用的阶段,2025年全球产生的数据总量已接近200ZB,数据量的激增一直是推动半导体市场快速增长的关键因素。AI技术的核心基础设施包括(i)存力、(ii)算力及(iii)运力。存力支撑AI训练所需海量数据集的管理、存储与调度,而作为存力的关键组成部分,存储产品有助于提升AI技术的部署效率、运行稳定性及可扩展性。宏芯宇表示,凭借客户网络,公司将持续拓展存储产品的应用场景,并在AI时代连接更多客户。