2026年10月下旬,A股半导体零部件板块2026年三季报披露收官。恒运昌、珂玛科技、富创精密、高凯技术、臻宝科技、超纯应材六家覆盖射频电源、精密金属结构件、先进陶瓷、特殊涂层、非金属一体化零部件等核心环节的企业悉数交卷。从关键财务数据看,六家企业前三季度营收全部实现同比增长;利润端则明显分化——富创精密净利大增522%,超纯应材、高凯技术、臻宝科技保持双位数增长,珂玛科技归母净利润同比下降 、恒运昌利润微降。在半导体行业整体景气回升的大背景下,零部件作为设备产业链的“地基”环节,正在经历一轮需求红利与竞争洗牌并存的分化周期。
营收全线增长:下游景气传导至零部件环节
根据申万统计,截至10月31日,已披露的2026年前三季度半导体上市公司实现营收8958.04亿元,同比增长33.84%;归母净利润2470.07亿元,同比增长168.97%。其中,芯片设计、半导体设备板块前三季度净利润分别同比增长82%、25%。国内先进逻辑及先进存储产能持续扩张,晶圆厂资本开支维持较高强度,带动半导体设备及零部件国产替代加速。
这一轮景气正沿着“晶圆厂—设备整机—零部件”的链条逐层传导,六家零部件企业的三季报印证了这一点。前三季度,超纯应材营收4.90亿元,同比增长40.93%;富创精密营收38.00亿元,同比增长39.19%;臻宝科技营收7.94亿元,同比增长32.13%;高凯技术营收5.28亿元,同比增长28.10%;科玛科技营收9.39亿元,同比增长18.27%;恒运昌营收4.47亿元,同比增长11.29%。
六家企业营收增速全部超过10%,超纯应材(40.93%)、富创精密(39.19%)、臻宝科技(32.13%)位居前三,增速梯队与下游晶圆厂扩产、设备订单释放的传导节奏基本吻合。
单季度维度,六家企业第三季度营收全部同比正增长,且多家增速较上半年明显加快:恒运昌第三季度营收1.68亿元,同比大增73.00%;富创精密第三季度营收14.82亿元,同比增长47.31%;臻宝科技第三季度营收3.11亿元,同比增长32.37%;超纯应材第三季度营收1.84亿元,同比增长30.01%;珂玛科技第三季度营收3.47亿元,同比增长26.78%;高凯技术第三季度营收2.01亿元,同比增长17.70%。
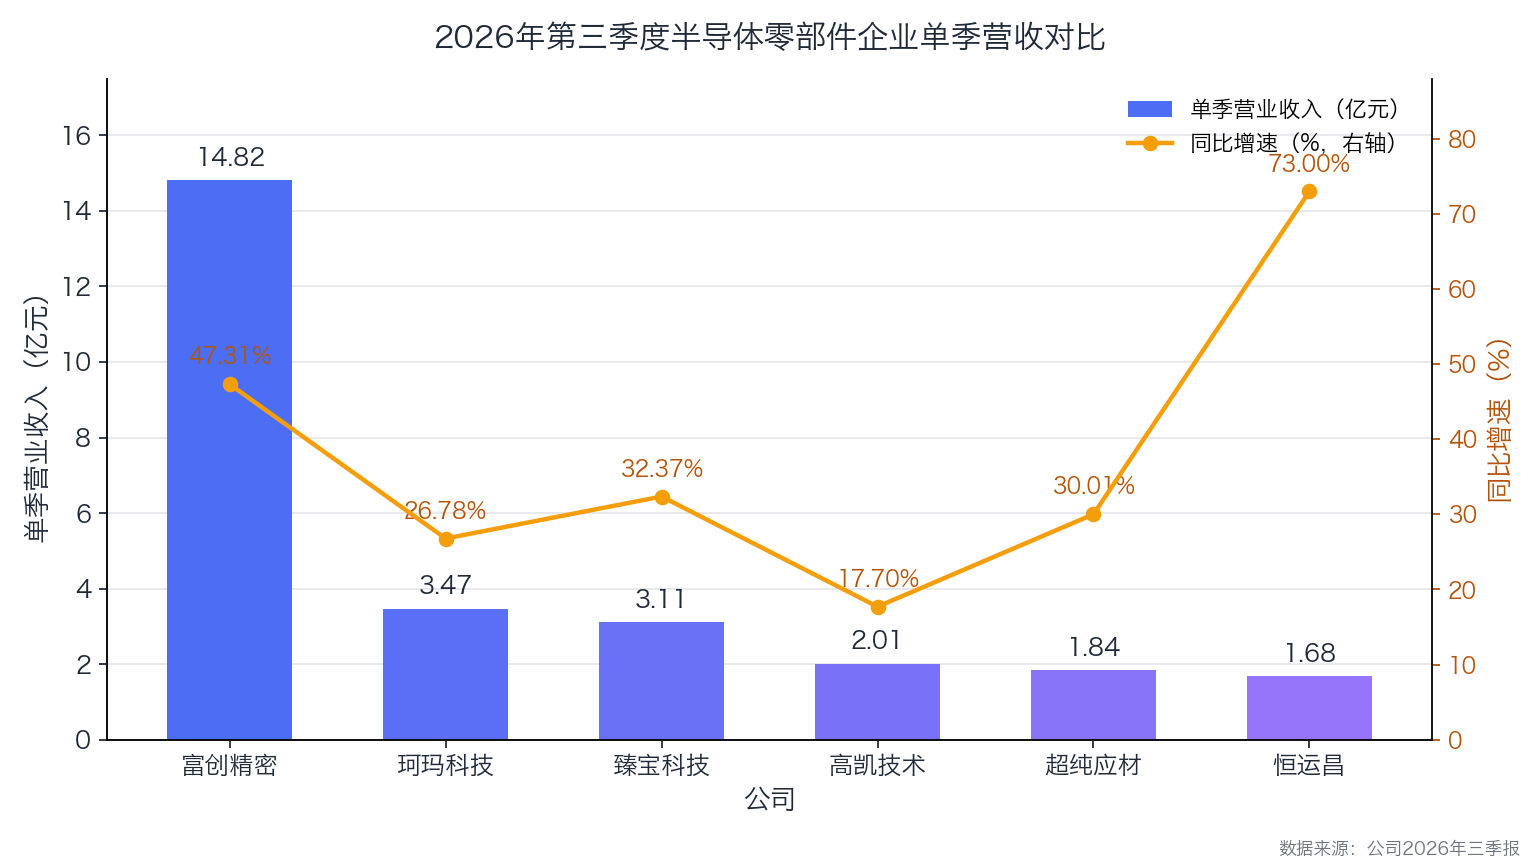
富创精密单季营收体量断层领先,恒运昌以73.00%的增速成为单季弹性最大的企业,六家企业单季营收全部实现两位数同比增长,零部件环节景气度在下半年明显升温。
下半年以来,零部件环节增速普遍高于上半年,一方面缘于上年同期低基数,另一方面也表明设备端订单正在加速向零部件环节释放。臻宝科技在公告中将其业绩驱动归结为“下游半导体制造行业高增长态势延续且产线稼动率持续维持高位,叠加零部件国产化进程持续推进”;超纯应材亦表示,收入与净利润增长主要系客户需求增加、收入规模增长所致。
现金流、存货与订单能见度
现金流分化同样明显。超纯应材前三季度经营活动现金流净额2.72亿元、同比+340.01%,公司称系销售商品、提供劳务收到的现金大幅增加,现金流与净利润匹配度较好;富创精密经营现金流1.93亿元、同比+263.35%,但单三季度经营现金流为-0.93亿元,转负。珂玛科技经营现金流1.80亿元、同比-1.21%,高凯技术0.91亿元、同比-3.62%,均小幅下降。
存货端,六家普遍较年初上升。富创精密存货由年初10.48亿元增至14.43亿元,珂玛科技由3.33亿元增至3.94亿元,超纯应材由0.58亿元翻倍至1.30亿元,高凯技术由2.01亿元增至2.96亿元。存货增加既可能是备货应对下游需求,也可能是周转放缓,需结合后续季度验证。应收账款同样在扩张,富创精密由年初13.52亿元增至20.45亿元,珂玛科技由4.96亿元增至6.12亿元。
市场最关心的在手订单,六家公司三季报均未披露具体金额。从合同负债这一可观察的间接指标看,截至2026年9月30日,超纯应材0.753亿元,较年初0.487亿元增加;高凯技术0.711亿元,基本持平于年初0.698亿元;富创精密0.335亿元,较年初0.062亿元明显抬升;其余三家合同负债金额都在千万元级乃至以下。整体看,各家合同负债绝对额不大、口径差异明显,只能作为预收款与订单节奏的旁证,不足以外推全年收入。
细分赛道:龙头各有千秋
恒运昌:单季强势反弹,客户集中隐忧待解。作为国内等离子体射频电源龙头,恒运昌前三季度营收4.47亿元,同比增长11.29%;归母净利润9151.07万元(约0.92亿元),同比微降0.07%;扣非净利润8603.87万元,同比增长0.80%。分阶段看,公司上半年营收2.78亿元,同比下降8.45%,归母净利润5235.05万元,同比下降24.51%;而第三季度营收1.68亿元,同比增长73.00%,归母净利润3916.02万元,同比增长76.17%,单季强势反弹。公司将三季度高增归因于来自半导体行业的收入上升及上年同期营业收入基数较低。前三季度公司自研产品收入3.93亿元,同比增长19.43%,第四代Cedar系列等离子体射频电源已有部分机型实现小批量交付。行业层面,2025年中国大陆等离子体射频电源市场规模约71亿元,国产化率仅13%,恒运昌以5.1%的市场份额居中国厂商首位。不过,招股书报告期内公司第一大客户拓荆科技收入占比达62.06%,客户集中度风险仍是其成长叙事中最大的不确定性。
珂玛科技:营收稳增,研发费用率超三成侵蚀利润。珂玛科技前三季度营收9.39亿元,同比增长18.27%;归母净利润1.51亿元,同比下降38.07%;扣非归母净利润1.47亿元,同比下降39.73%。第三季度营收3.47亿元,同比增长26.78%;研发投入1.09亿元,同比大增47.43%,单季研发费用率高达31.45%;扣非净利润5037.48万元,同比下降30.96%。拉长看,公司上半年营收5.92亿元,同比增长13.80%;归母净利润9824.70万元,同比下降42.83%。利润承压的核心原因是研发投入大幅加码,公司在先进陶瓷材料及功能模块上的高强度投入正处于“以利润换未来”的阶段。
高凯技术:盈利质量领先,单季利润微降。高凯技术前三季度营收5.28亿元,同比增长28.10%;归母净利润1.60亿元,同比增长46.66%;扣非净利润1.51亿元,同比增长44.33%,净利率约30%,在六家企业中盈利质量突出。不过,第三季度公司营收2.01亿元,同比增长17.70%,归母净利润5369.42万元,同比微降1.60%,扣非净利润5245.28万元,同比增长2.31%,单季增速有所放缓。
臻宝科技:非金属一体化放量,IPO后资产规模翻倍。臻宝科技前三季度营收7.94亿元,同比增长32.13%;归母净利润1.81亿元,同比增长14.96%;扣非净利润1.72亿元,同比增长11.38%;经营活动现金流量净额1.91亿元,同比增长19.96%。第三季度营收3.11亿元,同比增长32.37%;归母净利润7401.79万元,同比增长2.26%。公司走“硅、石英、碳化硅、陶瓷”非金属零部件一体化路线,产品已进入14纳米及以下逻辑制程、200层以上3D NAND和20纳米以下DRAM产线。截至三季度末,公司总资产34.34亿元,较上年度末增长112.17%,主要系年内完成科创板首次公开发行、募集资金到位所致。
超纯应材:特殊涂层隐形冠军,增速与质量兼备。超纯应材前三季度营收4.90亿元,同比增长40.93%;归母净利润约1.86亿元,同比增长50.96%;经营活动现金流量净额2.72亿元,同比大增340.01%;扣非净利润1.84亿元,同比增长27.10%。公司是国内极少数能够供应5nm及以下制程半导体刻蚀设备核心零部件的本土厂商,2024年在中国大陆半导体设备特殊涂层零部件本土企业中市场份额5.7%、排名第一,近三年产能利用率持续满负荷,2025年达99.99%。第三季度公司营收1.84亿元,同比增长30.01%;扣非净利润7126.76万元,同比增长15.86%;研发费用率13.05%。
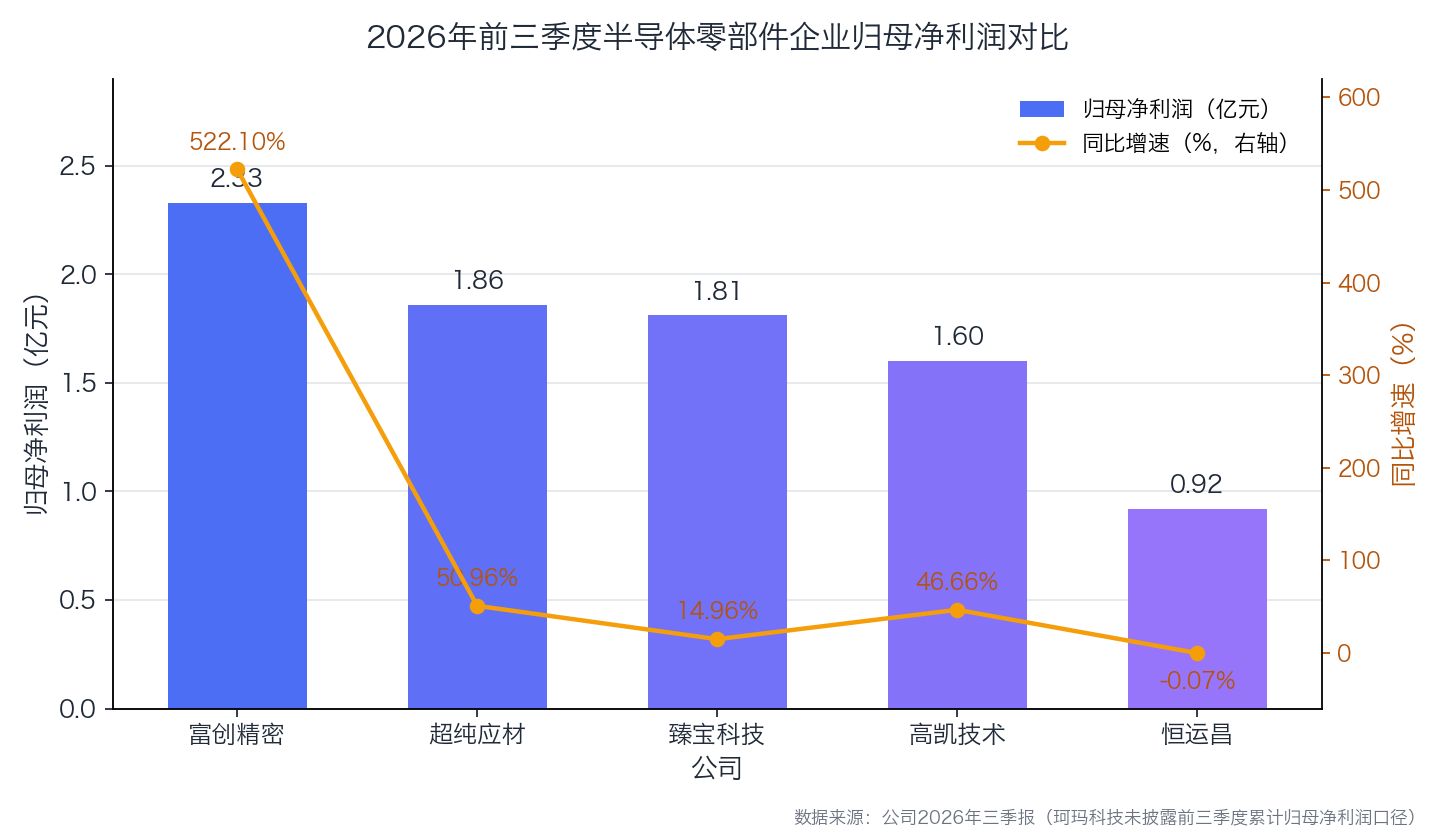
富创精密以2.33亿元的利润体量和522.10%的增速领跑,超纯应材、臻宝科技、高凯技术净利润均超1.6亿元且保持正增长,恒运昌基本持平。科玛科技归母净利润同比下降38.07%,降幅为六家中最大。
盈利分化背后的三个逻辑
第一是需求传导节奏的差异。富创精密、臻宝科技、超纯应材直接受益于晶圆厂资本开支与设备厂商订单释放,收入弹性率先兑现;恒运昌、珂玛科技的收入确认与下游设备商的采购节奏、产品验证导入进度高度相关,上半年仍在消化周期波动,第三季度才开始放量。
第二是研发投入策略的分化。珂玛科技第三季度研发费用率达31.45%,超纯应材为13.05%,富创精密为6.72%——不同的投入强度短期直接影响利润表,长期则决定高端品类突破的速度。零部件行业技术壁垒高、认证周期长,当下的研发开支实质上是下一轮产品升维的“入场券”。
第三是基数与产品结构的扰动。恒运昌第三季度73.00%的营收增速中包含上年低基数因素;高凯技术单季利润微降亦与费用节奏相关。剔除基数效应后,板块真实的增长中枢需结合在手订单与合同负债观察——富创精密三季度末合同负债同比增幅明显,是订单储备最直接的信号。
隐忧与展望
繁荣之下亦有隐忧。其一,客户集中度偏高是板块共性风险,恒运昌招股书报告期内第一大客户收入占比超过六成;其二,全球半导体零部件市场2024年规模已超1600亿元人民币,海外巨头在技术积累与极端工况下的长期可靠性上仍占优势,国产替代任重道远;其三,多家公司股价已计入较高增长预期,业绩兑现节奏稍有不及预期,估值波动可能放大。
展望四季度及2027年,随着国内晶圆厂扩产持续推进、AI驱动的新增需求释放,零部件作为设备产业链中具备耗材属性的环节,需求具备持续性。申万半导体行业前三季度归母净利润增速(168.97%)远高于营收增速(33.84%),产业链利润正在向上游高壁垒环节迁移。对零部件企业而言,能否在高研发投入与盈利释放之间取得平衡,将决定分化格局中谁者胜出。
2026年三季报勾勒出A股半导体零部件板块的清晰面貌:收入端全线增长确认景气拐点,利润端分化揭示竞争位势。富创精密的规模效应兑现、超纯应材的高端制程卡位、臻宝科技的一体化模式,代表了国产零部件突围的三条路径;而恒运昌、珂玛科技的短期承压,则提示国产替代并非坦途。板块整体正处于“需求向上、格局重塑”的关键窗口期。