2026年的天德钰,交出了一份前后半段完全相反的报表。
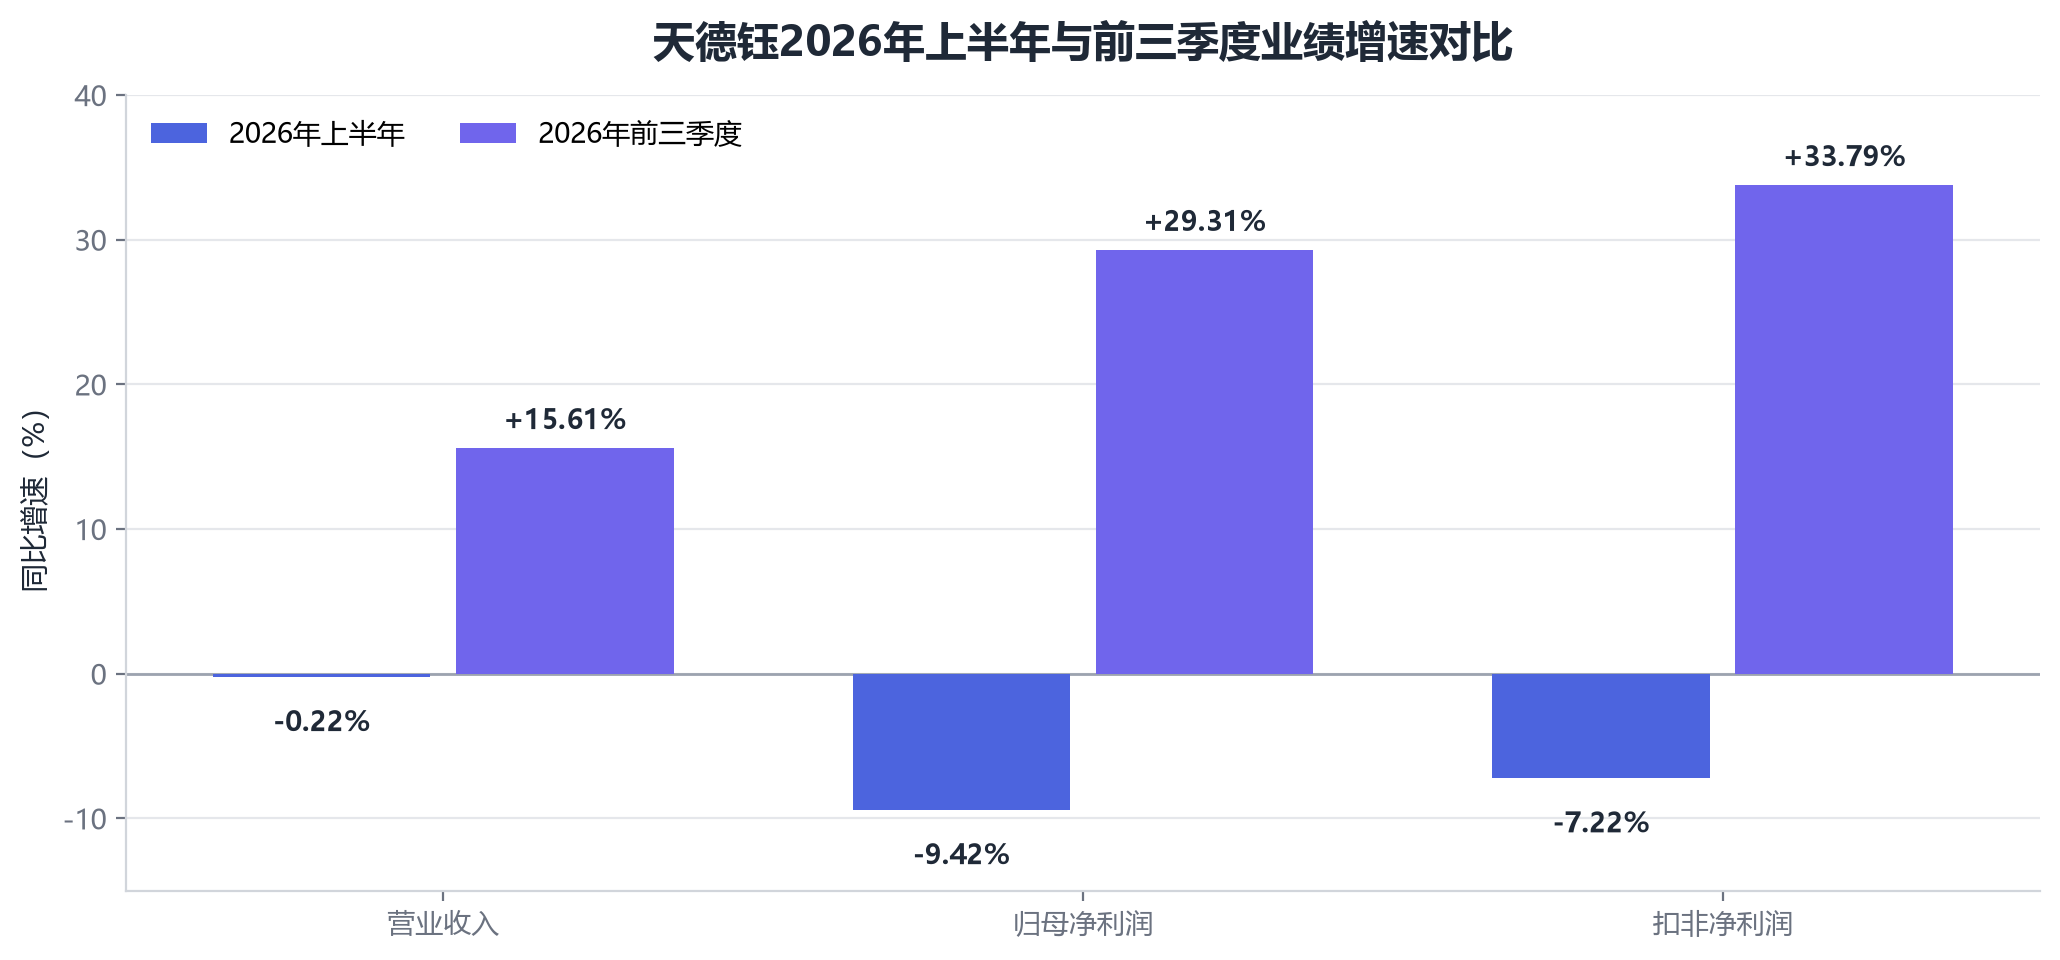
上半年,营收12.05亿元、同比微降0.22%,归母净利润1.38亿元、同比下降9.42%,扣非净利润1.35亿元、同比下降7.22%;前三季度,营收19.63亿元、同比增长15.61%,利润总额2.70亿元、同比增长28.07%,归母净利润2.52亿元、同比增长29.31%,扣非净利润2.49亿元、同比增长33.79%。
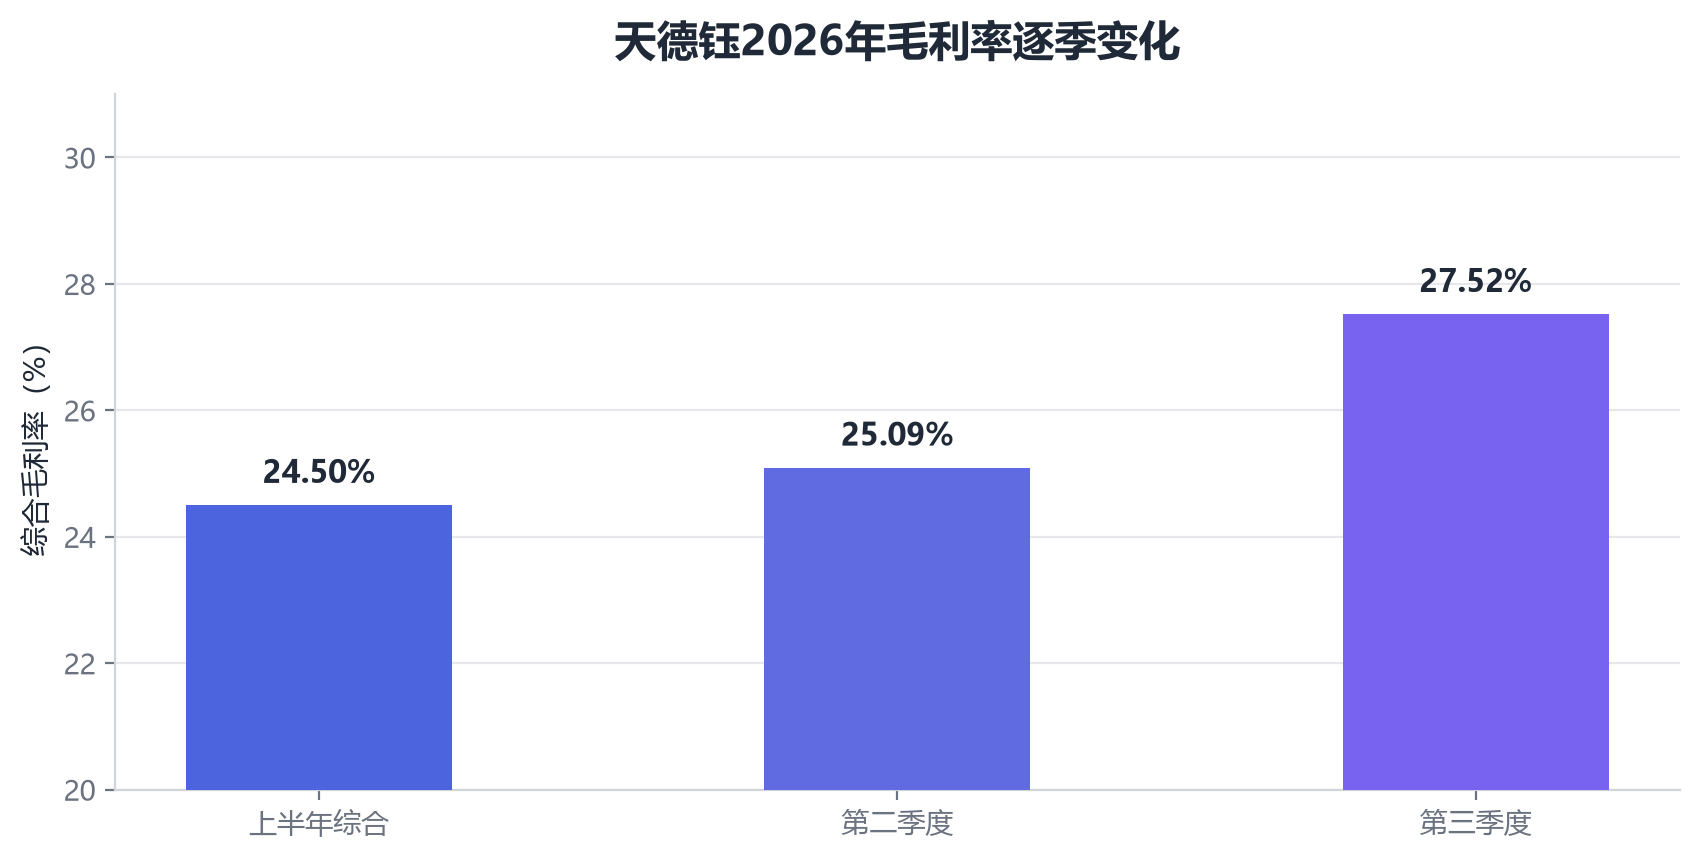
差别全部来自第三季度。单季营收7.58亿元、同比增长54.67%、环比增长13.19%;归母净利润1.14亿元、同比增长167.13%、环比增长24.36%;扣非净利润1.14亿元、同比增长182.25%;单季综合毛利率27.52%,同比提升6.91个百分点、环比提升2.43个百分点。
【图表:上半年与前三季度营收、利润增速对比】
需要先厘清一个口径问题:市场上流传的“前三季度毛利率约31.6%”并未得到三季报或知识库支持。三季报未单独披露前三季度累计毛利率,可确认的口径只有三个——上半年综合毛利率24.50%、第二季度25.09%、第三季度27.52%。按这三个点看,毛利率是逐季爬升的,但前三季度累计值既没有披露,也不应通过累计营收与成本倒算,本文不作推算。
那么,−9.42%到+29.31%的翻转,究竟是量、价、结构还是客户带来的?
量:三季度营收同比54.67%。 在上半年营收还在微降的情况下,单季突然加速,说明下游拉货在第三季度集中发生。公司没有披露单季出货量与单价,量价拆分未披露,无法给出各自的百分比贡献。
价:毛利率同比+6.91个百分点。 这是三项里最硬的一项。毛利率抬升通常来自两个方向——产品涨价,或高毛利产品占比提升。2026年驱动IC行业确实在涨价:LED驱动芯片涨幅10%至20%,高端产品超过25%;但天德钰的主力是显示驱动与电子价签驱动,能否直接受益于这轮涨价,公司未明确说明。
结构:电子价签是明确的高毛利引擎。 上半年,电子价签芯片以33.19%的毛利率、52.90%的增速,成为对冲显示驱动价格战的主力;快充芯片与摄像头音圈马达(VCM)驱动芯片作为补充产品线,共同构成“四大产品线协同放量”的组合。对比上半年24.50%的综合毛利率,33.19%的电子价签业务显然是结构改善的核心变量。
客户:海外市场是基本盘。 上半年主营业务收入12.01亿元,其中境外收入8.57亿元、占71.37%,中国大陆收入3.49亿元、占28.63%。海外客户以电子价签、工控与消费电子品牌为主,订单节奏与国内手机链并不完全同步,这也是它在国内手机需求下行时仍能在第三季度加速的原因之一。
四个变量里,结构与价格是主动的,量与客户节奏是被动的。把三季度的增长全部归功于“公司竞争力提升”会高估它,把它全部归因于“低基数”也会低估它——2025年三季度并非行业景气高点,基数效应有限,54.67%的营收增速与6.91个百分点的毛利率改善,更多是产品结构切换的结果。
产品线:显示驱动是基本盘,电子价签是利润源
天德钰的产品结构,可以用一句话概括:显示驱动提供规模,电子价签提供毛利,快充与VCM提供弹性。
显示驱动是公司的起家业务,覆盖智能移动终端的小尺寸显示驱动。这块业务在2025年受行业价格战影响,收入同比下降10.32%;2026年上半年,公司整体营收微降0.22%,说明显示驱动仍未完全走出价格竞争。公司没有披露显示驱动、触控、电源管理各板块的具体收入占比,产品拆分未披露,本文不作估算。
电子价签(ESL)驱动是第二曲线,也是当前最确定的增量:全球市场份额第一,上半年以33.19%的毛利率实现52.90%的增长。电子价签的需求来自零售数字化的刚性替换,价格敏感度低于手机,因此能在消费电子下行时保持增长。
快充芯片与VCM驱动芯片是补充。VCM驱动用于手机摄像头对焦,与CIS模组出货高度相关;快充芯片受益于手机快充规格升级。这两块业务的规模不及前两者,但提供了产线复用与客户协同。
技术升级方向上,公司研发管线集中在ESL与AMOLED双主线,上半年在研项目盘子1.81亿元,研发费用1.03亿元、同比增长3.89%,研发费用率8.54%;研发人员199人、占员工总数74.81%,累计发明专利85项、实用新型4项、布图设计99项、软件著作权58项。前三季度研发投入1.59亿元、同比增长5.80%,占营收8.08%。
这里要泼一盆冷水:AMOLED驱动仍处于研发管线阶段,公司没有披露手机AMOLED DDIC的量产客户与时间表。中低端LCD向高刷、TDDI、AMOLED的迁移是行业方向,但对天德钰而言,目前能贡献利润的仍是LCD显示驱动与电子价签,AMOLED是期权,不是业绩。
41.46天:效率优等生,还是订单能见度短?
2026年中报,天德钰存货周转率4.34次、周转天数41.46天,在六家A股显示驱动相关公司中最低;同期格科微336.70天、豪威集团160.26天。存货余额2.00亿元、同比下降9.03%,应收账款1.99亿元、同比仅增长1.40%。
【图表:2026年中报存货周转天数对比(天德钰、豪威、格科微)】
41.46天首先反映的是模式差异。天德钰是Fab-lite设计公司,晶圆制造与封测外包,不承担自有产线的在制品与原材料库存,存货天然比格科微这类自建12英寸厂的公司轻。拿41.46天与336.70天直接比“管理能力”,并不完全公平——两者的资产结构不同。
但在同一模式下,41.46天依然是偏低的。它接近“以销定产”:客户下单后才向代工厂投片,成品库存薄。这种模式的好处是资金占用少、跌价风险低;代价是对代工产能与交期的依赖更强,一旦8英寸产能紧张、代工价上涨,交付与成本都会承压。2026年全球8英寸代工总产能预计萎缩2.4%,代工价格同比上涨15%至25%,这正是Fab-lite模式的软肋。
低库存是效率还是订单能见度短?上半年的两组先行指标给了答案:合同负债增厚逾五倍,应付账款向上——这两项都指向客户预付款与备货意愿增强,而不是订单断档。同时,经营活动现金流净额3.14亿元、同比增长153.64%(公司解释为上年同期支付产能保证金、本期分月抵减采购货款),前三季度进一步增至3.33亿元、同比增长29.44%。如果订单能见度短、库存被动出清,现金流与合同负债不会同时改善。
所以更准确的判断是:41.46天是“模式轻+效率高”的结果,订单能见度在改善而不是恶化;风险不在库存,而在产能——代工涨价能否顺畅传导到客户,决定这块效率优势能否保住。
行业:需求下行、成本上行,夹缝里的结构性机会
天德钰所处的行业环境,是“总量下行+结构上行”。
总量端,Counterpoint数据显示2026年第二季度全球智能手机出货量同比下跌11%,创2013年以来同期最低;IDC数据显示同期中国市场出货约6600万部、同比下降4.3%;行业预期2026年全年全球手机出货下降约14%。
成本端,AI算力需求挤占成熟制程产能,2026年全球8英寸代工总产能预计萎缩2.4%,代工价格同比上涨15%至25%;驱动IC厂商自2026年初起集体调价,LED驱动芯片涨幅10%至20%,部分高端产品超过25%。
结构端,OLED驱动是国产替代的主战场:2025年全球AMOLED DDIC国产化率约12.3%,Omdia预计2026年国内品牌手机国产化率在15%至20%之间;2026年国内显示驱动芯片市场规模约45.41亿美元,OLED驱动占比超过27%。当前市场仍由韩系与台系主导,2024年LSI份额42.5%、联咏13.4%、LX Semicon 11.2%、瑞鼎8.4%。
对天德钰而言,这三条线各有一重含义:手机总量下行压制显示驱动的量;代工涨价考验Fab-lite模式的成本传导;OLED国产化提供长期空间,但公司尚未进入手机AMOLED量产。真正让它跑出增长的,是第四条线——电子价签这种与手机周期不同步的利基市场。
判断:是“少数样本”,但样本的边界很清楚
回到三个问题。
第一,天德钰是需求下行里还能增长的少数样本吗?是,但不是“免疫”。 上半年归母净利润−9.42%,说明它同样被价格战打过;第三季度单季营收+54.67%、毛利率+6.91个百分点、归母净利润+167.13%,才把累计增速拉回+29.31%。它的特殊性在于产品组合:电子价签全球份额第一、毛利率33.19%、增速52.90%,与手机周期不同步,这是它比同行动更早转正的根本原因。
第二,增长来自产品替代、客户份额提升,还是低基数?三者都有,权重依次递减。 产品替代最确定——电子价签对纸质标签的替代是结构性需求;客户份额提升有证据——全球份额第一、境外收入占71.37%;低基数影响有限——2025年三季度不是行业高点,54.67%的营收增速无法仅用基数解释。需要承认的是,公司未披露量价拆分与分产品收入,无法给出精确归因。
第三,规模是天花板,也是安全垫。 前三季度19.63亿元营收,约为豪威集团221.49亿元的8.9%、格科微66.94亿元的29.3%。规模小意味着在代工产能紧张时议价能力弱、在价格战中研发投入受限(研发费用率8.08%,低于豪威的规模投入);但小也意味着转身快——它能迅速把资源压到电子价签这种高毛利利基市场,而不必背负重资产折旧。
风险集中在四点:其一,电子价签占比提升后,公司对零售数字化资本开支的依赖上升,若海外零售客户放缓开店,增速会失速;其二,境外收入占71.37%,汇率与贸易政策是外生变量;其三,Fab-lite模式在8英寸产能收缩、代工价涨15%至25%的环境下,成本传导有时滞;其四,AMOLED驱动仍在研发期,若量产进度落后,长期估值缺乏第二支撑。
结论是:天德钰不是“逆势增长”的奇迹,而是一家把利基市场做到全球第一、把库存压到41.46天、把现金流做到3.33亿元的小公司,在正确的时间点交出了正确的产品结构。它证明了在价格战里,“轻资产+高毛利利基+快周转”是一条能走通的路;但它也证明了这条路的边界——规模决定议价权,客户集中决定波动幅度。接下来的看点不是单季增速能否继续翻倍,而是电子价签的高毛利能否守住、AMOLED能否从研发布局走到量产订单。