核心观点:
1、端侧AI已从"主题驱动"切换至"业绩兑现",利润弹性显著大于收入弹性,行业进入高景气区间;
2、板块内部显著分化,AI主控梯队量价齐升、消费音频梯队承压,毛利率中枢上移但"景气扩散"并不均衡;
3、供需两端仍处紧平衡,备货成为头部公司的"护城河",但存货高企也埋下需求回落期的跌价风险。
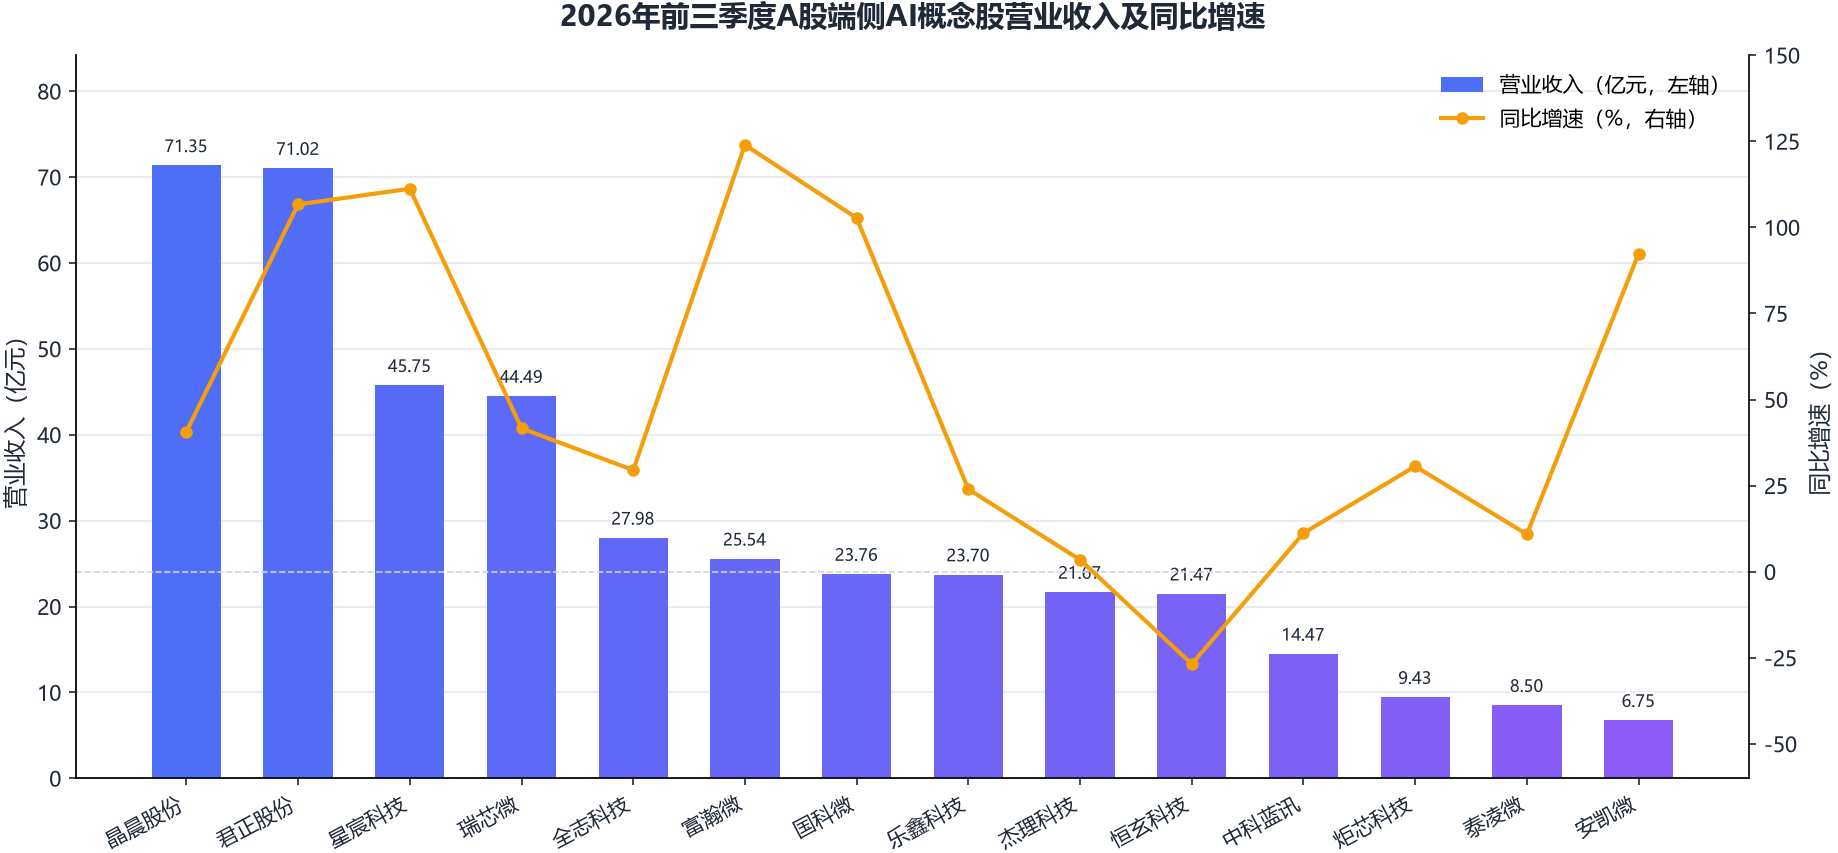
2026年前三季度,14家A股端侧AI概念股合计营收415.88亿元,同比增长46.59%;归母净利润102.82亿元,同比增长153.23%。君正股份、星宸科技、富瀚微营收翻倍,瑞芯微、晶晨股份利润高增;恒玄科技、中科蓝讯业绩下滑,板块分化加剧,毛利率中枢上移。
合计净利同比大涨153.23%
2026年前三季度,14家公司合计实现营业收入415.88亿元,较上年同期的283.69亿元增长46.59%;合计归母净利润102.82亿元,较上年同期的40.60亿元增长153.23%;合计扣非净利润98.07亿元,同比增长169.16%。利润增速约为收入增速的3.3倍,显示行业盈利质量的改善幅度显著大于规模扩张。
结构上,14家公司中13家营收正增长(仅恒玄科技下滑),11家归母净利润正增长或扭亏,11家销售毛利率同比提升,景气扩散面较广。对比2025年前三季度,A股端侧AI企业2026年前三季度业绩增速中枢大幅上移,行业从温和增长切换到高景气区间。
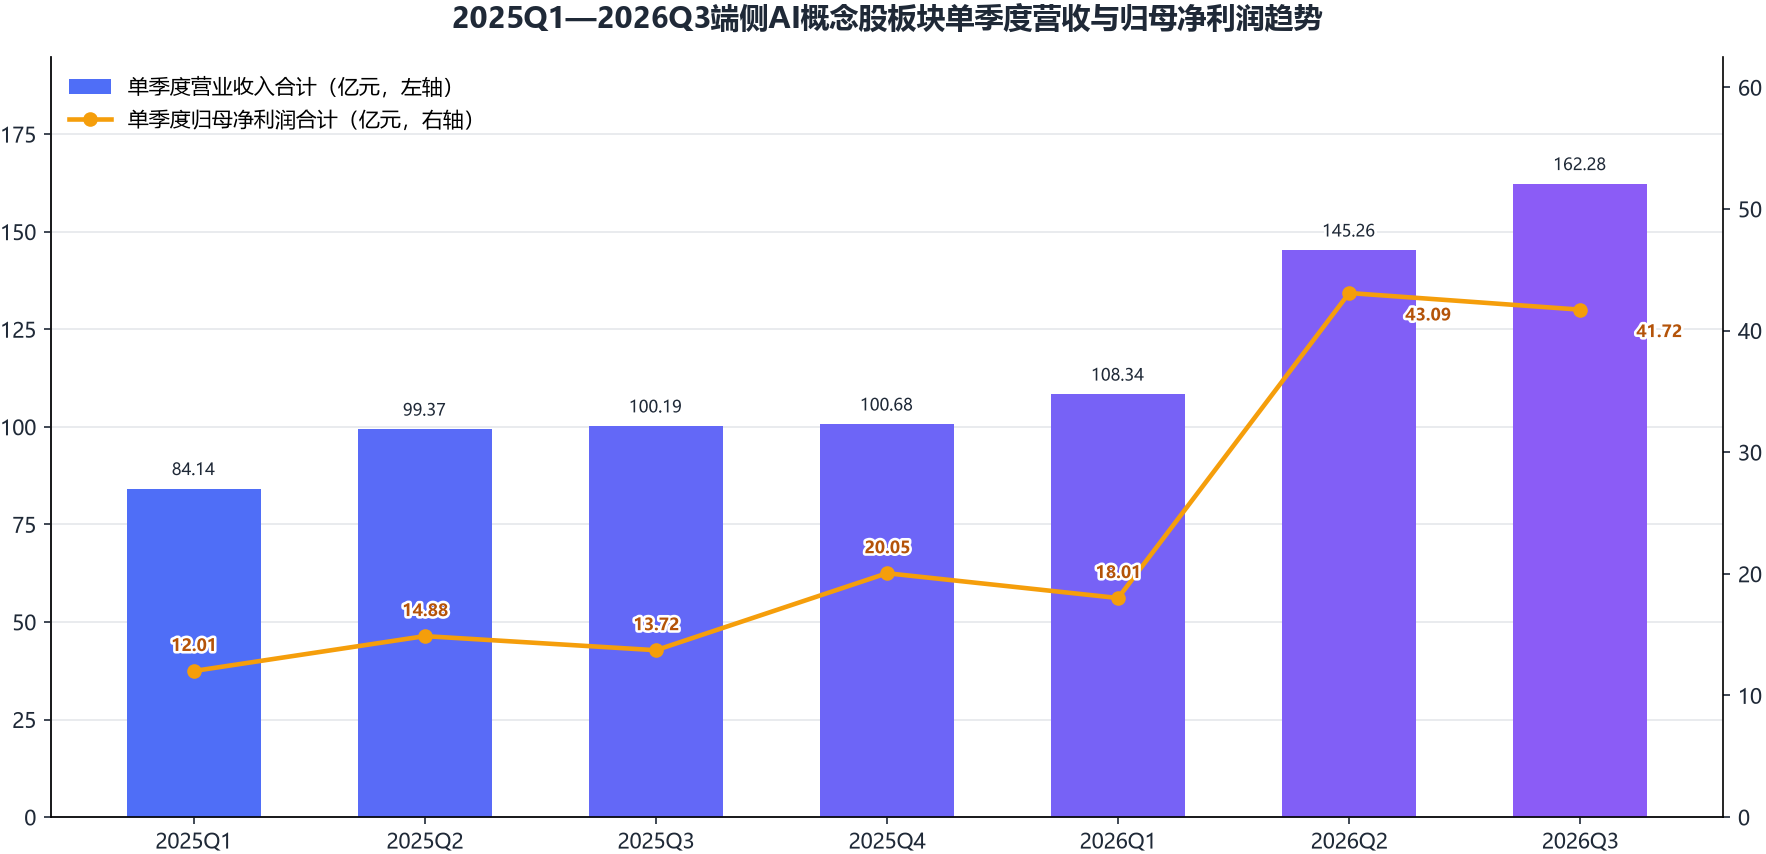
分季度看,2025年一至四季度板块单季营收分别为84.14亿元、99.37亿元、100.19亿元、100.68亿元;2026年一、二、三季度单季营收分别为108.34亿元、145.26亿元、162.28亿元,三季度同比增长61.98%,环比增长11.72%。单季归母净利润方面,2025年四个季度分别为12.01亿元、14.88亿元、13.72亿元、20.05亿元,2026年一、二、三季度分别为18.01亿元、43.09亿元、41.72亿元,三季度同比增长204.12%。
分析发现,板块单季营收连续七个季度环比抬升,2026年二季度起利润曲线明显陡峭化,二、三季度单季净利均站上40亿元台阶,反映AI主控芯片放量与涨价传导进入兑现期。
14家公司2026年前三季度主要财务数据一览(单位:亿元)
公司 | 营收 | 营收同比 | 净利润 | 同比 | 扣非净利润 | 毛利率 | 同比 | 研发费用 |
晶晨股份 | 71.35 | 40.70% | 12.94 | 85.38% | 12.34 | 41.92% | 4.8pct | 13.93 |
君正股份 | 71.02 | 106.66% | 26.16 | 922.95% | 25.95 | 58.03% | 23.84pct | 6.27 |
星宸科技 | 45.75 | 111.21% | 15.64 | 673.71% | 14.08 | 57.81% | 24.4pct | 8.19 |
瑞芯微 | 44.49 | 41.64% | 13.32 | 70.90% | 13.01 | 46.37% | 4.59pct | 6.00 |
全志科技 | 27.98 | 29.49% | 6.59 | 136.76% | 6.20 | 43.20% | 10.35pct | 5.64 |
富瀚微 | 25.54 | 123.94% | 7.75 | 845.02% | 6.69 | 46.60% | 10.57pct | 2.87 |
国科微 | 23.76 | 102.71% | 4.25 | 5640.94% | 3.98 | 41.65% | 15.91pct | 5.44 |
乐鑫科技 | 23.70 | 23.94% | 5.53 | 46.76% | 5.19 | 49.97% | 3.8pct | 5.18 |
杰理科技 | 21.67 | 3.46% | 4.63 | 0.98% | 4.31 | 33.00% | 2.31pct | 2.19 |
恒玄科技 | 21.47 | -26.81% | 2.16 | -57.03% | 1.88 | 42.27% | 3.76pct | 5.52 |
中科蓝讯 | 14.47 | 11.19% | 0.08 | -96.39% | 1.48 | 21.74% | -0.85pct | 1.31 |
炬芯科技 | 9.43 | 30.61% | 1.82 | 19.91% | 1.72 | 47.54% | -3.42pct | 2.25 |
泰凌微 | 8.50 | 10.86% | 1.27 | -8.79% | 0.57 | 49.36% | -1.36pct | 2.44 |
安凯微 | 6.75 | 92.35% | 0.68 | 扭亏 | 0.67 | 41.91% | 27.88pct | 1.47 |
领跑梯队:AI主控放量,利润弹性远大于收入弹性
3.1 营收翻倍组:君正股份、星宸科技、富瀚微、国科微
君正股份2026年前三季度实现营业收入71.02亿元,同比增长106.66%;归母净利润26.16亿元,同比增长922.95%;扣非净利润25.95亿元,同比增长1189.00%;销售毛利率58.03%,同比提升23.84个百分点。单三季度,公司单季营收31.45亿元,同比增长164.85%;单季归母净利润14.19亿元,同比增长2595.49%。行业研报显示,部分端侧芯片厂商受益于芯片量产、产品售价上调及涨价预期下的提前备货,与君正股份量价齐升的报表特征相符。
星宸科技前三季度营收45.75亿元,同比增长111.21%;归母净利润15.64亿元,同比增长673.71%;扣非净利润14.08亿元,同比增长755.94%;毛利率57.81%,同比提升24.40个百分点。单三季度归母净利润7.01亿元,同比增长752.76%。从业务结构看,2026年上半年公司端边侧AI SoC产品线营收17.64亿元,同比增长104.19%;IoT SoC营收5.20亿元,同比增长40.52%;汽车电子SoC营收2.68亿元,同比增长77.42%,AI视觉主控是本轮增长的主引擎。截至三季度末,公司存货31.82亿元,约为年初9.30亿元的3.4倍,公司称备货旨在锁定上游货源、应对供应紧张。
富瀚微前三季度营收25.54亿元,同比增长123.94%;归母净利润7.75亿元,同比增长845.02%;毛利率46.60%,同比提升10.57个百分点,其中单三季度营收10.91亿元,同比增长141.10%。
国科微前三季度营收23.76亿元,同比增长102.71%;归母净利润4.25亿元,上年同期仅740.54万元;扣非净利润3.98亿元,上年同期为亏损2279.38万元,实现扭亏为盈;毛利率41.65%,同比提升15.91个百分点。
3.2 大体量高增长组:晶晨股份、瑞芯微
晶晨股份以71.35亿元营收居样本板块之首,同比增长40.70%;归母净利润12.94亿元,同比增长85.38%;扣非净利润12.34亿元,同比增长96.01%。单三季度归母净利润6.83亿元,同比增长239.35%。公司一季度营收18.95亿元曾创单季历史新高,前三季度毛利率41.92%,同比提升4.80个百分点,公司称通过合理调整产品售价、提升经营效率保障了毛利率水平。
瑞芯微前三季度营收44.49亿元,同比增长41.64%;归母净利润13.32亿元,同比增长70.90%;扣非净利润13.01亿元,同比增长72.09%;综合毛利率46.37%,经营活动现金流净额8.82亿元。单三季度营收15.73亿元,同比增长43.57%;单季归母净利润4.73亿元,同比增长90.49%。此前业绩预告区间为净利润同比增长68.04%至73.17%,实际增长70.90%落于区间中枢。产品端,公司新一代端侧AI协处理器RK182X已量产,RK3572实现大规模出货,RK3668即将投产,后续还有RK3688。需要提示的是,受全球PCB供应短缺影响,公司部分订单交付顺延,公司预计四季度逐步恢复。
3.3 稳健增长组:全志科技、乐鑫科技、炬芯科技、杰理科技与扭亏的安凯微
全志科技前三季度营收27.98亿元,同比增长29.49%;归母净利润6.59亿元,同比增长136.76%,利润弹性突出;其一季度营收9.12亿元、同比增长约47%,归母净利润2.03亿元、同比增长约122%。乐鑫科技营收23.70亿元,同比增长23.94%;归母净利润5.53亿元,同比增长46.76%。炬芯科技营收9.43亿元,同比增长30.61%;归母净利润1.82亿元,同比增长19.91%。杰理科技营收21.67亿元,同比增长3.46%;归母净利润4.63亿元,同比增长0.98%,增长相对平缓。
安凯微前三季度营收6.75亿元,同比增长92.35%;归母净利润0.68亿元(6751.25万元),上年同期为亏损8223.92万元,实现扭亏为盈;毛利率41.91%,同比提升27.88个百分点,为板块最大毛利率升幅。
营收体量前四家(晶晨股份、君正股份、星宸科技、瑞芯微)合计收入232.61亿元,占板块比重约56%;营收增速前三为富瀚微、星宸科技、君正股份,均超过106%,大体量公司晶晨股份、瑞芯微保持40%以上增长,"大市值高增速"特征明显。
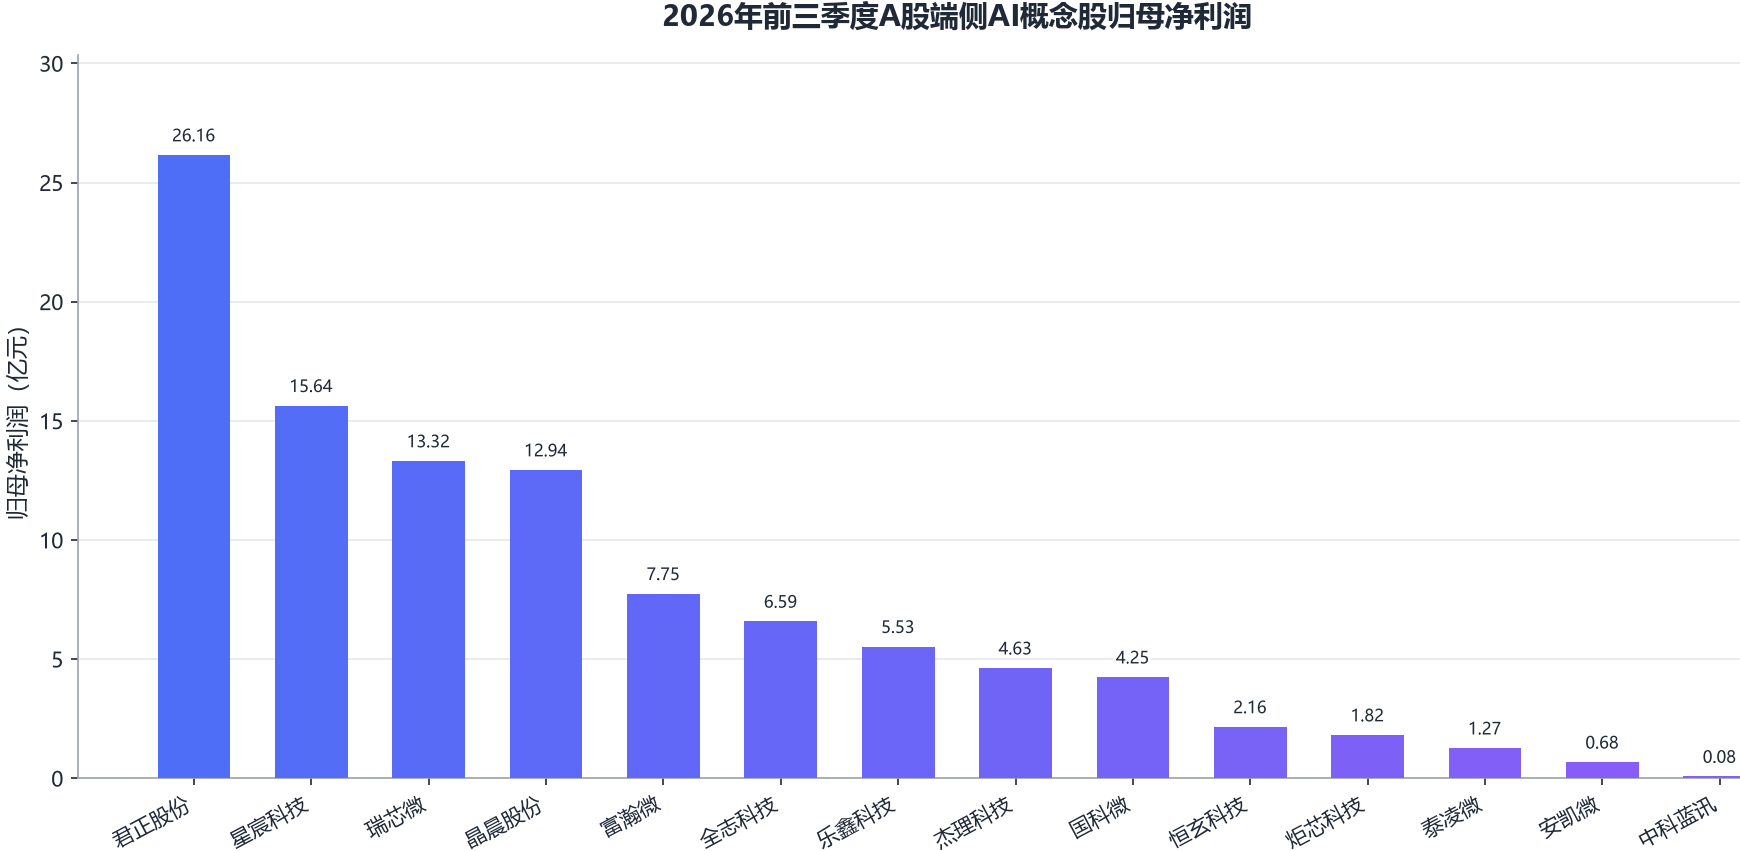
利润向头部集中,君正股份以26.16亿元居首;星宸科技、瑞芯微、晶晨股份分别达15.64亿元、13.32亿元、12.94亿元;四家公司合计68.06亿元,占板块归母净利润的66%以上。
承压梯队:消费电子疲软与成本挤压下的结构性阵痛
恒玄科技是样本中唯一营收下滑的公司:前三季度营收21.47亿元,同比下降26.81%;归母净利润2.16亿元,同比下降57.03%;扣非净利润1.88亿元,同比下降59.41%。单三季度营收7.96亿元,同比下降20.03%;单季归母净利润0.44亿元,同比下降77.42%。
其下滑与本轮行业分化的驱动因素一致:终端消费电子景气度下降、国补退坡,叠加存储等上游原材料涨价对毛利的挤压,同期部分厂商还在涨价预期下提前备货,行业景气分化明显。公司一季度营收6.69亿元、归母净利润0.89亿元,同比分别下滑约33%、53%;面向智能眼镜的新一代旗舰SoC BES6100已推出,市场预期端侧AI新品有望自2027年一季度起密集发布。
中科蓝讯前三季度营收14.47亿元,同比增长11.19%;但归母净利润仅0.08亿元(762.20万元),同比下降96.39%;扣非净利润1.48亿元,同比下降18.34%。更值得注意的是,公司单三季度归母净利润为亏损4.72亿元,为样本中唯一单季亏损的公司。
泰凌微前三季度营收8.50亿元,同比增长10.86%;归母净利润1.27亿元,同比下降8.79%;扣非净利润5745.51万元,同比下降55.58%。其端侧AI芯片TL721X已进入规模化量产阶段,但费用投入与需求节奏仍压制短期利润。
盈利质量透视:毛利率中枢上移,研发投入保持高位
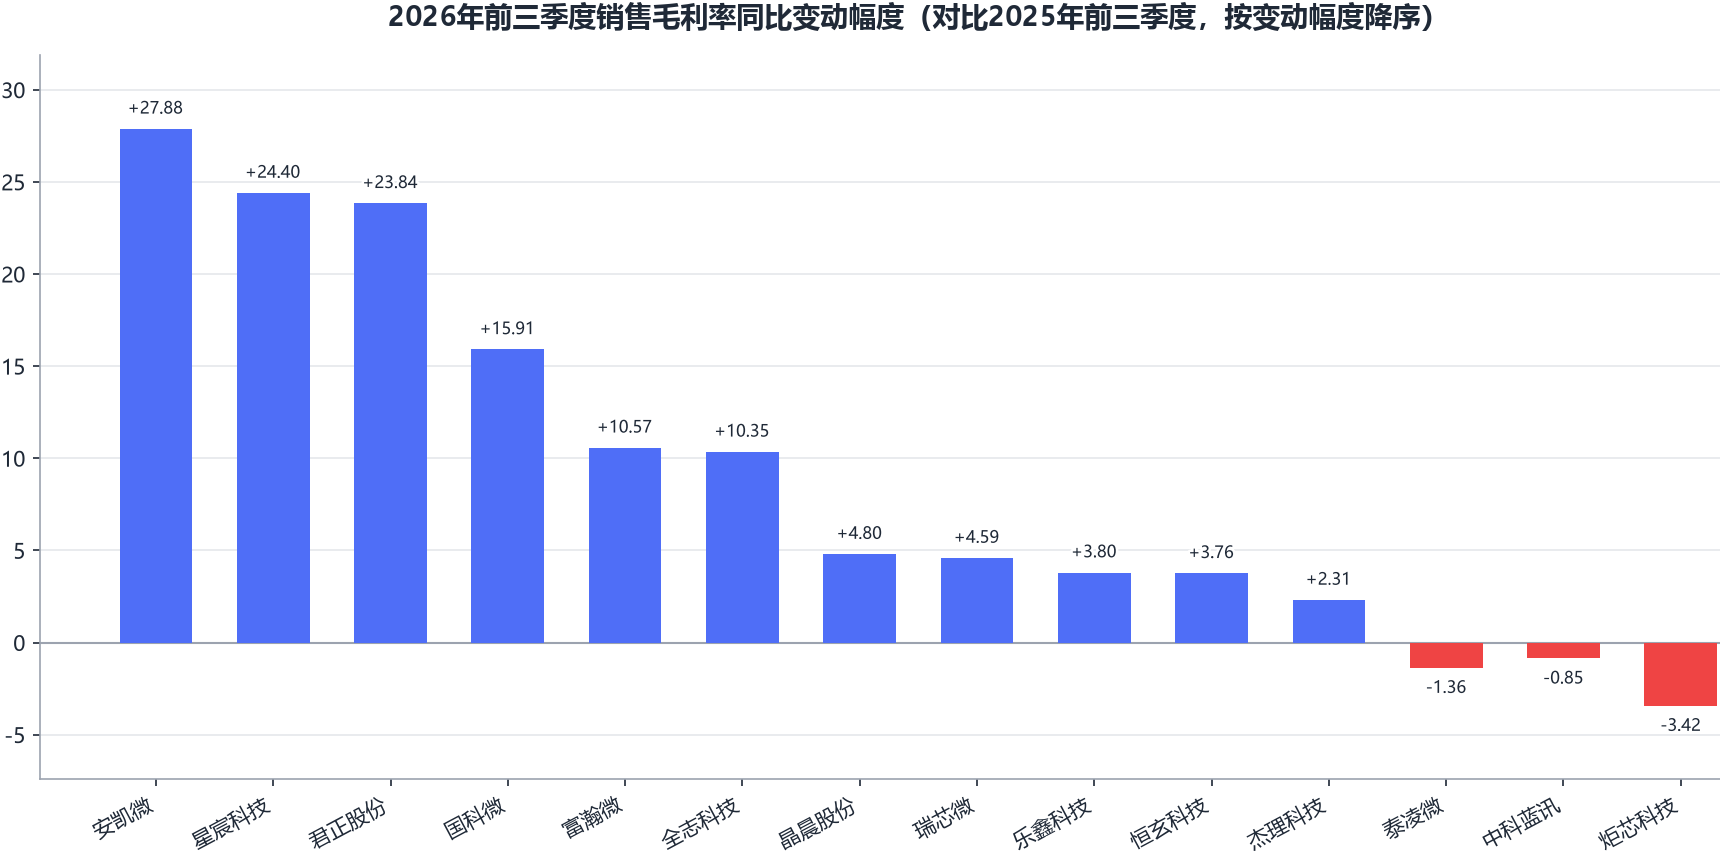
毛利率是本季报季最醒目的信号:14家公司中11家毛利率同比提升。升幅居前的为安凯微(+27.88pct)、星宸科技(+24.40pct)、君正股份(+23.84pct)、国科微(+15.91pct),产品结构升级与售价上调是普遍背景;下降的3家为炬芯科技(-3.42pct)、泰凌微(-1.36pct)、中科蓝讯(-0.85pct),集中于消费音频赛道,与其需求疲软的报表表现互为印证。
端侧AI SoC概念股板块毛利率中枢整体上移,且升幅最大的多为营收翻倍的公司,量、价、结构三重因素共振。
研发投入方面,14家公司前三季度合计研发费用68.71亿元,同比增长27.02%,研发费用率16.52%。晶晨股份研发费用13.93亿元居首;研发费用率前五为泰凌微28.74%、恒玄科技25.72%、炬芯科技23.82%、国科微22.90%、乐鑫科技21.87%。即便处于业绩下行区间的恒玄科技,研发费用仍达5.52亿元,显示端侧AI芯片公司普遍以高强度研发对冲周期波动、卡位下一代产品。
存货维度同样印证行业备货潮:截至2026年三季度末,14家公司存货合计224.19亿元,较2025年末的134.56亿元增长66.61%。星宸科技(31.82亿元,约为年初3.4倍)、晶晨股份(50.53亿元)、君正股份(35.99亿元)、全志科技(16.48亿元)、瑞芯微(18.84亿元)等均大幅提升备货水位。
共性变量:存储涨价与PCB短缺传导
本轮三季报季,板块公司普遍面临两个共同变量。其一是存储涨价,公开报道显示存储缺货和涨价潮仍在延续,并对部分终端芯片厂商的成本与需求形成压制;其二为PCB供应短缺,瑞芯微已明确表示部分订单交付顺延至四季度,晶晨股份则通过调整产品售价、提升经营效率对冲。在此背景下,"提前备货锁定货源"成为头部公司的共同选择,直接推高了板块存货水位;而无法向下游转嫁成本的厂商则承受利润率收缩,这为行业分化提供了注脚。
结论与展望
综合14家公司的三季报,本报告形成以下结论:
第一,端侧AI概念股已从"主题驱动"进入"业绩兑现"阶段。板块营收增速从2025年前三季度的约14%跃升至46.59%,归母净利润增速达153.23%,AI主控芯片(端边侧AI SoC、智能视觉、机器人与汽车电子)是核心增量来源。
第二,行业内部显著分化。AI主控梯队(君正股份、星宸科技、富瀚微、国科微、瑞芯微、晶晨股份、全志科技等)量价齐升、毛利率上行;消费音频梯队(恒玄科技、中科蓝讯、泰凌微、杰理科技)受终端需求疲软与成本挤压拖累,业绩承压甚至出现单季亏损。券商研究亦提示,端侧SoC业绩兑现与估值提升形成主题共振,建议关注业绩兑现度高的龙头标的。
第三,供需两端仍处紧平衡。存储涨价、PCB短缺短期难以缓解,备货成为护城河,存货高企的公司在供应紧张周期中议价能力更强,但也在需求回落期承担跌价风险。
第四,增长动能有望延续。行业统计显示,端侧AI市场规模预计将从2025年的3219亿元增长至2029年的1.22万亿元,年复合增速约40%;产品端,瑞芯微RK182X、RK3668等端侧AI新品预计四季度起逐步放量,恒玄科技BES6100等新一代面向智能眼镜、AI穿戴的旗舰SoC蓄势待发,市场预期2027年一季度端侧AI新品将密集发布。