核心观点:
1、剔除*ST闻泰重组扰动后,三代半板块呈现"盈利修复快于收入增长"的鲜明特征,涨价、降本与高毛利产品放量共同抬升盈利中枢。
2、板块内部呈"增长、扭亏、承压"三梯队深度分化,IDM与垂直一体化厂商占优,扣非口径下的盈利成色差异更值得警惕。
3、SiC与GaN是核心增长极,车载与算力需求共振打开长期空间,但价格战与需求节奏仍是板块主要风险。
2026年三季报显示,A股16家三代半概念股前三季度合计营收734.31亿元,归母净利46.50亿元;剔除*ST闻泰重组影响,营收同比增5.1%,净利同比增33.8%。芯联集成、天岳先进、ST东尼扭亏,华润微净利增85.9%,三安光电转亏,盈利分化加剧,SiC与GaN业务成核心增长极。
整体营收734.31亿元,剔除重组因素净利增近三成半
2026年10月下旬,A股进入三季报集中披露期,半导体产业链公司业绩密集释放。根据上市公司2026年三季度报告数据统计,A股16家三代半(碳化硅、氮化镓)概念股2026年前三季度合计实现营业收入734.31亿元,合计实现归母净利润46.50亿元,合计研发费用60.40亿元。
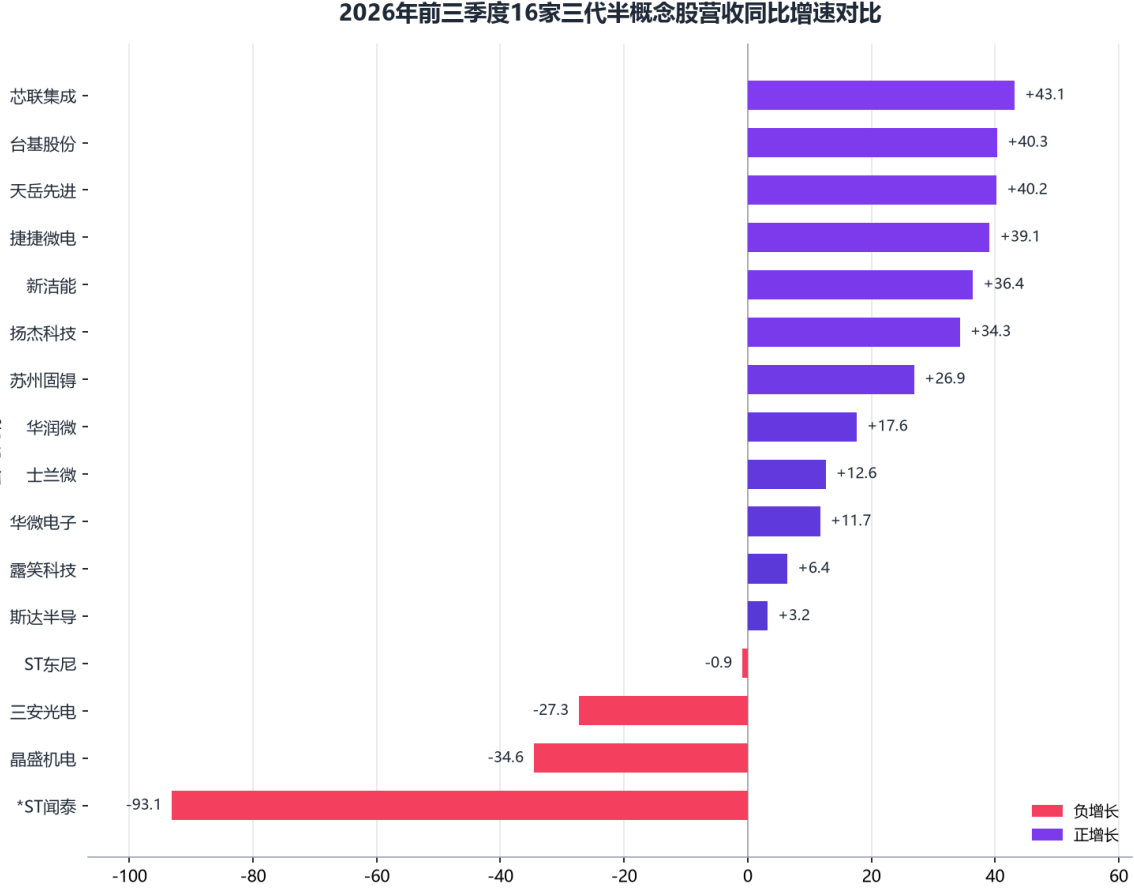
其中,*ST闻泰因剥离产品集成(ODM)业务、合并报表范围大幅收缩,营业收入由上年同期的297.69亿元降至20.50亿元,同比下降93.1%,对板块整体增速形成显著扰动。剔除该公司后,其余15家公司前三季度合计营收713.81亿元,同比增长5.1%;合计归母净利润52.72亿元,同比增长33.8%,板块盈利修复势头明确。
从单季度看,16家公司2026年第三季度合计实现营业收入262.70亿元,同比下降5.3%;剔除ST闻泰后单季营收257.35亿元,同比增长10.3%。单季度合计归母净利润16.10亿元,同比下降21.9%;剔除ST闻泰后单季归母净利润18.27亿元,同比大增78.8%,盈利弹性在第三季度集中释放。
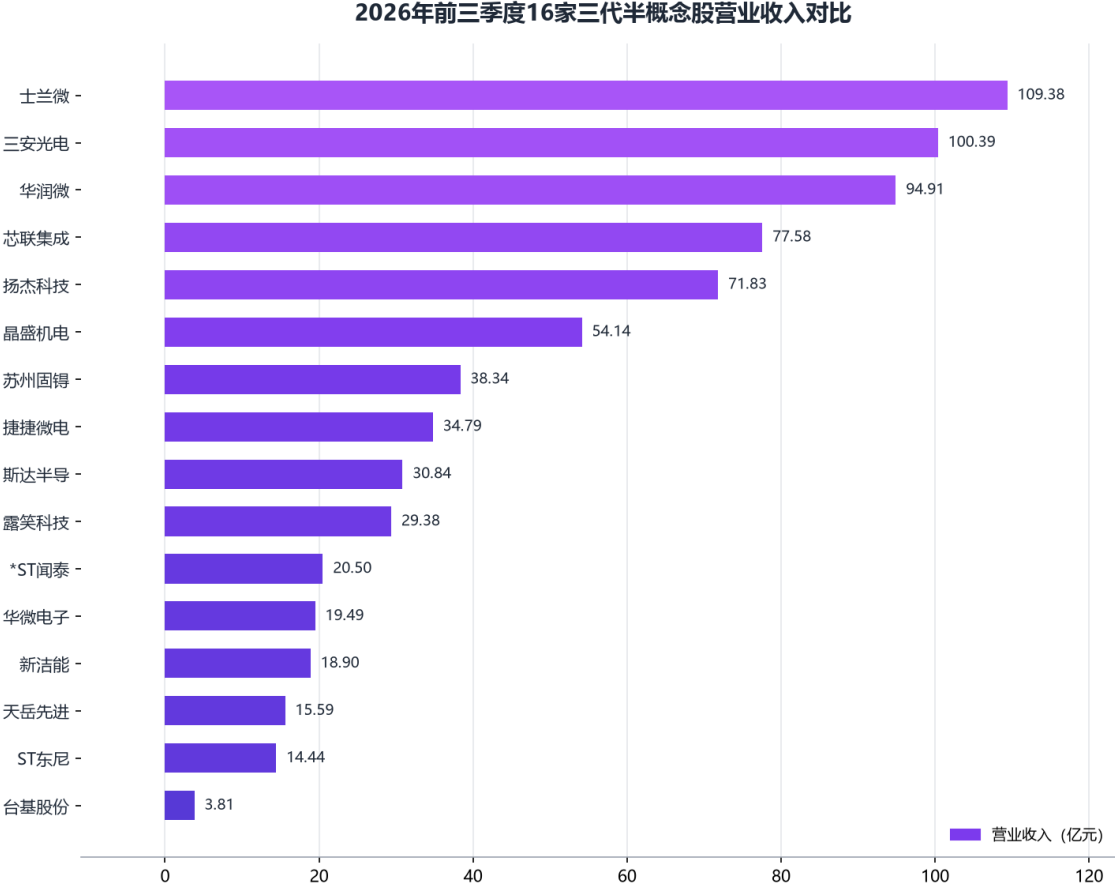
16家样本公司中,12家前三季度营收实现正增长,占比75%。营收规模前三为士兰微(109.38亿元)、三安光电(100.39亿元)、华润微(94.91亿元);营收增速前三为芯联集成(+43.1%)、台基股份(+40.3%)、天岳先进(+40.2%),其中天岳先进前三季度营收15.59亿元、同比增长40.22%。
盈利分化:增长、扭亏、承压三梯队
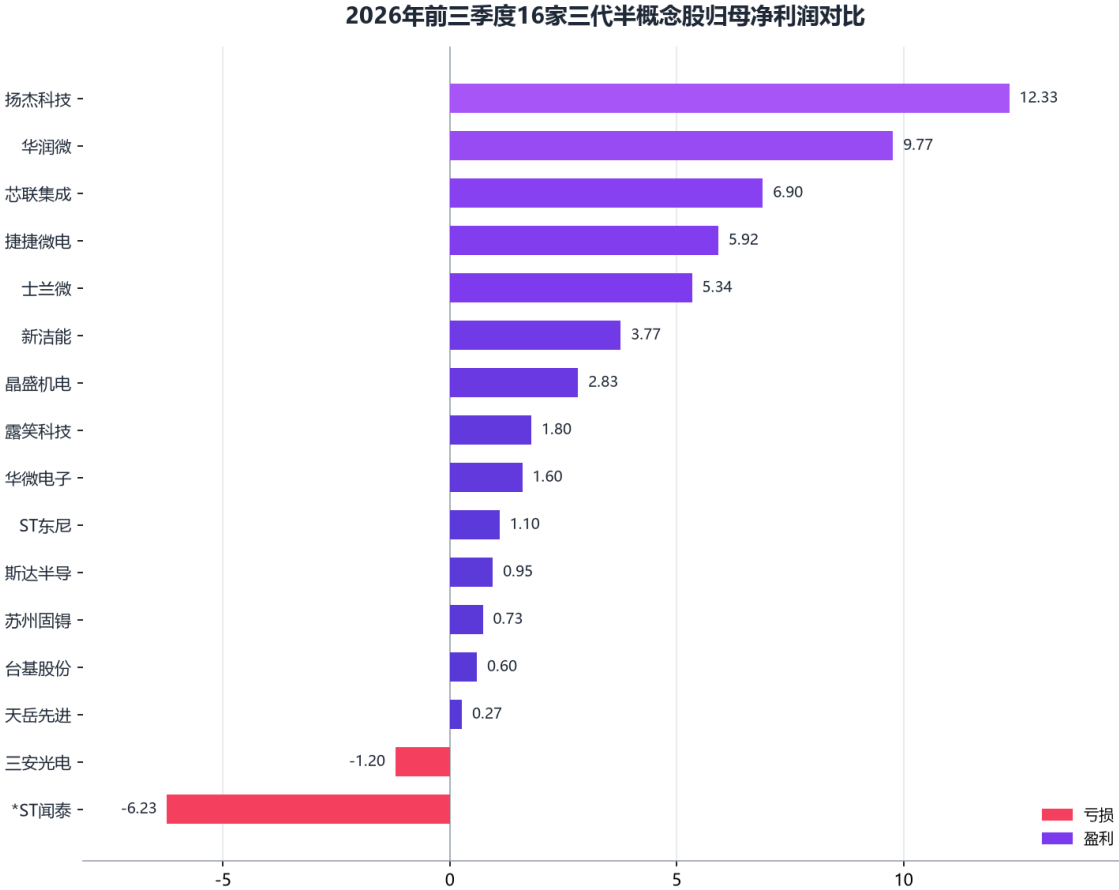
16家公司归母净利润呈明显的三梯队分化。
第一梯队为高增长与扭亏阵营,共11家。扬杰科技以12.33亿元归母净利润居板块首位,同比增长26.7%,其此前业绩预告区间为11.68亿元至13.63亿元、同比增长20%至40%,实际落点居区间中上部;华润微实现归母净利润9.77亿元,同比增长85.9%,利润总额11.14亿元,同比增长90.99%;芯联集成实现归母净利润6.90亿元,同比扭亏为盈,上年同期亏损4.63亿元,公司业绩预告归母净利润约6.81亿元、同比增加约11.44亿元,实际落点高于预告值;捷捷微电5.92亿元,同比增长70.8%;士兰微5.34亿元,同比增长52.91%。扭亏阵营中,碳化硅衬底龙头天岳先进前三季度归母净利润2721.62万元,同比增长2330.24%;ST东尼归母净利润1.10亿元,实现扭亏,上年同期亏损1460.51万元。
第二梯队为业绩承压阵营,共3家。斯达半导归母净利润9509.69万元,同比下降75.1%,主因产品价格竞争加剧导致毛利率降至19.70%、同比下降8.21个百分点;晶盛机电归母净利润2.83亿元,同比下降68.6%,反映光伏设备需求收缩的拖累;露笑科技归母净利润1.80亿元,同比下降26.8%。
第三梯队为亏损阵营,共2家。三安光电前三季度归母净利润亏损1.20亿元,由上年同期盈利8860.10万元转亏,前三季度营收100.39亿元居板块第二;*ST闻泰归母净利润亏损6.23亿元,由上年同期盈利15.13亿元转亏,转亏主因重组后业务规模收缩。
值得注意的是,扣非口径下盈利分化更为极致:芯联集成扣非净利润3.43亿元,上年同期亏损8.73亿元,主业反转成色十足;天岳先进扣非净利润882.95万元,实现扭亏;ST东尼归母口径扭亏但扣非净利润为亏损1.98亿元,其盈利含较大非经常性收益成分;三安光电扣非亏损扩大至6.84亿元,上年同期亏损3.29亿元;*ST闻泰扣非亏损7.90亿元。
单季度视角:Q3盈利弹性集中释放
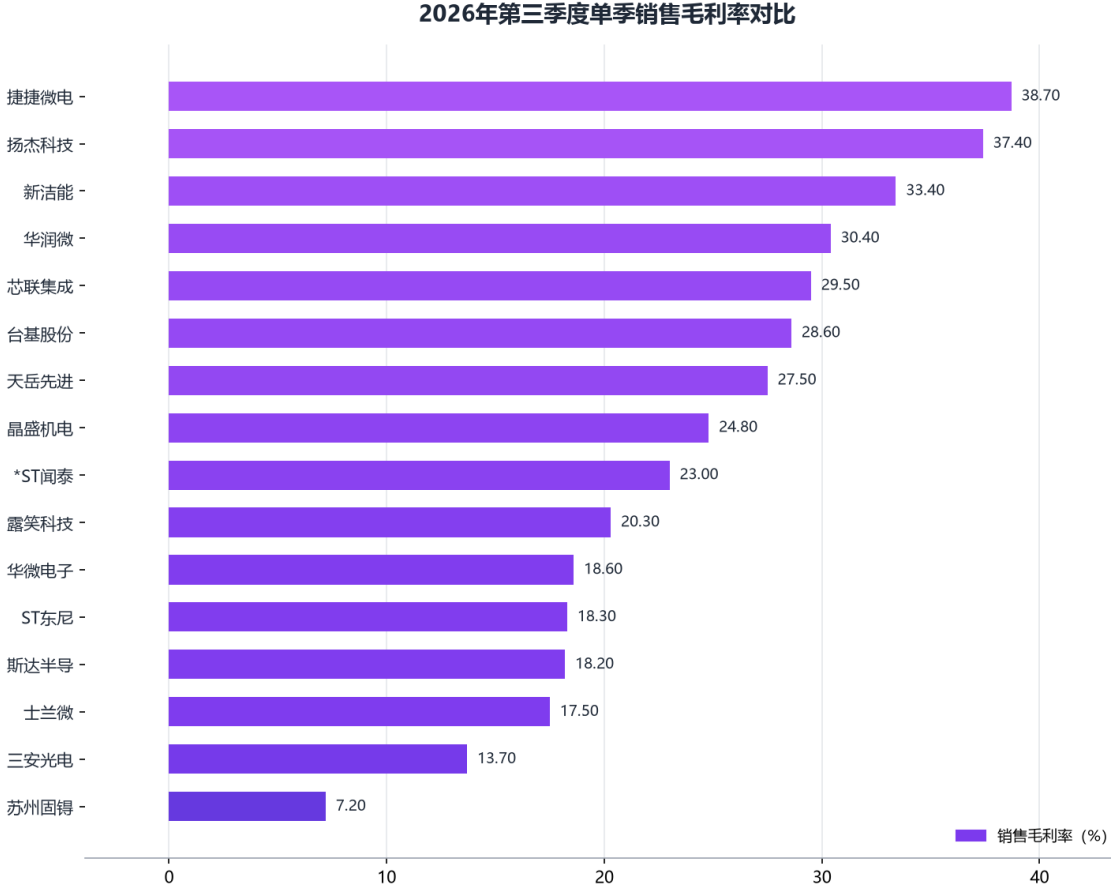
第三季度单季,板块盈利结构进一步向好。单季归母净利润前五为:扬杰科技4.62亿元、芯联集成4.12亿元、捷捷微电2.95亿元、华润微2.55亿元、新洁能1.39亿元,五家合计15.67亿元,占板块单季净利总和的97.3%。天岳先进单季归母净利润8583.29万元,盈利环比大幅抬升。
毛利率修复是单季盈利改善的核心。芯联集成第三季度单季毛利率达29.5%,较前三季度整体水平(19.65%)进一步提升,公司称毛利率创历史新高;天岳先进单季毛利率27.5%,衬底价格上涨与产能利用率提升共同驱动。捷捷微电单季毛利率38.7%、扬杰科技37.4%,为板块前二。
部分公司单季出现波动。士兰微第三季度单季营收36.76亿元,同比增长8.85%,但单季归母净利润1782.78万元,同比下降78.84%;扣非口径单季净利润1.08亿元,同比增长303.62%,盈利质量依然处于改善通道。斯达半导在营收承压下持续推进GaN HEMT研发,单季毛利率18.2%。
盈利质量:毛利率修复与高研发强度并存
毛利率方面,前三季度毛利率同比改善明显的包括芯联集成(19.65%,提升15.68个百分点)、*ST闻泰(25.00%,提升8.02个百分点)、天岳先进(24.77%,提升5.70个百分点)、晶盛机电(28.39%,提升2.57个百分点)、华润微(27.94%,提升1.50个百分点)、扬杰科技(36.36%,提升1.32个百分点);同比下滑明显的包括斯达半导(19.70%,下降8.21个百分点)、华微电子(20.42%,下降7.15个百分点)、台基股份(26.90%,下降3.37个百分点)、新洁能(31.31%,下降2.87个百分点)。
表:16家三代半概念股2026年前三季度盈利质量指标
简称 | 前三季度毛利率 | 同比变动(pct) | Q3单季毛利率 | 研发费用 | 研发费率 |
扬杰科技 | 36.36% | +1.32 | 37.4% | 4.44亿元 | 6.18% |
捷捷微电 | 33.82% | +1.05 | 38.7% | 2.11亿元 | 6.06% |
新洁能 | 31.31% | -2.87 | 33.4% | 0.80亿元 | 4.22% |
华润微 | 27.94% | +1.50 | 30.4% | 8.27亿元 | 8.71% |
晶盛机电 | 28.39% | +2.57 | 24.8% | 6.99亿元 | 12.91% |
台基股份 | 26.90% | -3.37 | 28.6% | 0.13亿元 | 3.38% |
*ST闻泰 | 25.00% | +8.02 | 23.0% | 2.37亿元 | 11.55% |
天岳先进 | 24.77% | +5.70 | 27.5% | 1.16亿元 | 7.42% |
ST东尼 | 23.11% | -1.43 | 18.3% | 2.09亿元 | 14.49% |
露笑科技 | 20.43% | -1.55 | 20.3% | 0.91亿元 | 3.10% |
华微电子 | 20.42% | -7.15 | 18.6% | 1.02亿元 | 5.23% |
斯达半导 | 19.70% | -8.21 | 18.2% | 3.82亿元 | 12.39% |
芯联集成 | 19.65% | +15.68 | 29.5% | 10.61亿元 | 13.68% |
士兰微 | 18.20% | -1.38 | 17.5% | 8.73亿元 | 7.98% |
三安光电 | 14.45% | +0.80 | 13.7% | 5.57亿元 | 5.55% |
苏州固锝 | 9.58% | -0.92 | 7.2% | 1.39亿元 | 3.61% |
研发投入方面,16家公司前三季度合计研发费用60.40亿元。芯联集成以10.61亿元居首,士兰微8.73亿元、华润微8.27亿元、晶盛机电6.99亿元、三安光电5.57亿元、扬杰科技4.44亿元(研发费率6.18%)分列其后。研发费率居前的为ST东尼(14.49%)、芯联集成(13.68%)、晶盛机电(12.91%)、斯达半导(12.39%),高研发强度指向SiC、GaN器件与车规产品线的持续卡位。
产业背景:SiC、GaN上车与算力需求共振
从产业格局看,第三代半导体产业链中衬底环节价值量占比接近50%,外延环节约23%,器件环节约22%。市场空间方面,据Yole预测,全球碳化硅功率器件市场规模将从2025年的37亿美元增至2031年的110亿美元,年复合增长率约20%;GaN功率器件2026年全球市场规模预计9.2亿美元、同比增长58%,到2030年将接近30亿美元,2024至2030年复合增速约42%至44%。需求侧,碳化硅超过60%的需求来自新能源汽车,AI服务器电源、储能、快充等新场景正在成为第二增长曲线,800V服务器电源、AR眼镜等新兴应用打开长期空间。
产业动态与本次财报相互印证:华润微碳化硅业务中汽车电子及储能领域营收占比达85%,其SiC MOS G4平台与高压SiC产品在闪充、算力电源领域中标落地;扬杰科技汽车电子、AI数据中心、SiC三大高潜赛道收入同比均增长超100%;露笑科技已突破8英寸导电型及半绝缘型碳化硅晶体生长技术,并完成12英寸衬底开发,晶体生长环节原材料国产化率达90%。
宏观与行业面,WSTS数据显示2025年全球半导体销售额7956亿美元、同比增长26.2%,2026年预计达1.51万亿美元;国内功率半导体市场规模2025年约1871亿元,2026年预计达约2080亿元,中国占全球份额将超过33%。A股半导体产业链三季报整体景气,多家产业链公司业绩高增。
结论与展望
2026年三季报确认了三代半板块"总量温和增长、盈利强劲修复、结构深度分化"的特征:
其一,盈利修复快于收入增长。剔除*ST闻泰后板块净利增速(+33.8%)远高于营收增速(+5.1%),涨价、降本与高毛利产品放量共同抬升盈利中枢。
其二,IDM与垂直一体化厂商占优。华润微、士兰微、扬杰科技、芯联集成等兼具制造能力与车规渠道的公司增速领跑,纯正衬底标的的盈利拐点(天岳先进)开始兑现。
其三,Q3单季有望成为全年盈利高点。芯联集成、天岳先进单季毛利率环比继续抬升,捷捷微电、扬杰科技单季净利创新高,四季度传统旺季有望延续量价修复。
其四,价格战与需求节奏仍是主要风险。斯达半导毛利率大幅下滑提示IGBT与SiC模块价格竞争仍然激烈,三安光电由盈转亏、ST东尼扣非亏损亦提示板块内部仍存在出清压力。