2026年前三季度,晶丰明源实现营业收入24.58亿元,同比增长120.02%;归母净利润2.51亿元,同比增长977.18%;扣非净利润2.11亿元,同比增长1437.38%。落到第三季度单季,营业收入10.06亿元,同比增长160.77%;归母净利润1.65亿元,同比增长2077.12%;扣非净利润1.34亿元,同比放大约113倍,而去年同期单季扣非只有百余万元量级。
高增速的第一层来自基数。公司2025年全年营业收入15.70亿元,同比增长4.40%,归母净利润0.36亿元,扣非净利润0.18亿元,是从2024年亏损中走出来的“扭亏为盈”之年,2024年才是亏损年份。2025年前三季度归母净利润仅0.2333亿元,扣非0.14亿元。977%这个数字,度量的是一个极低盈利平台上的变化率,而不是一个健康利润中枢的跃升。把“2025年亏损”当作前提,是把2024年的亏损记到了2025年的账上。
第二层来自并表。2026年3月起,四川易冲纳入合并范围,前三季度贡献营业收入7.15亿元,约占公司总营收的近三成。第三层来自主业本身:剔除易冲后,原有业务前三季度营业收入17.43亿元,同比增长55.99%,毛利率42.89%,同比提升3.36个百分点,归母净利润2.37亿元,同比增长916.81%。三层之中,并表贡献了规模,主业贡献了利润。
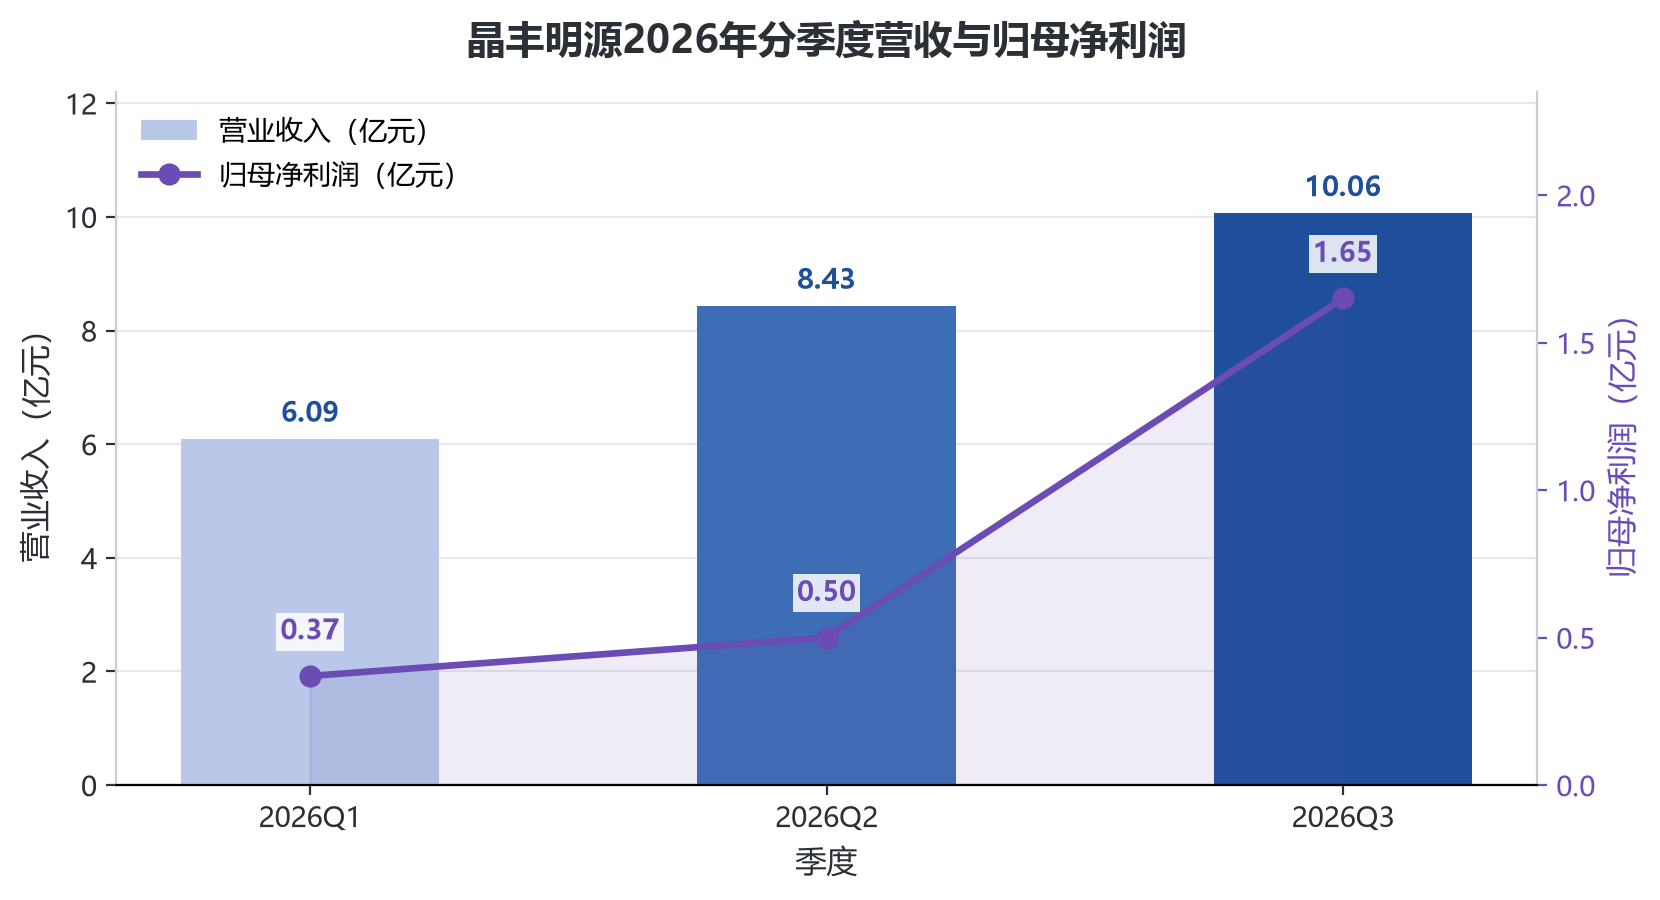
单季节奏也说明了问题。2026年一季度营业收入6.09亿元、归母净利润0.37亿元,二季度按半年报与一季报倒算约8.43亿元、归母约0.50亿元,三季度单季跳升至10.06亿元、1.65亿元。三季度一个季度就贡献了前三季度归母净利润的约66%,归母净利润环比增长约230%。这不是一条平滑的增长曲线,而是一条在二季度末突然变陡的曲线——它与行业集体提价的落地节奏基本吻合。
还有一个细节值得注意:归母净利润2.51亿元与扣非净利润2.11亿元的差额为0.40亿元,这部分非经常性损益约占归母净利润的16%,其构成在季报中未逐项披露。同时,前三季度加权平均净资产收益率6.90%,同比提升4.94个百分点;总资产64.08亿元、归母净资产51.94亿元,分别增长220.74%和334.29%,增幅主要来自发行股份购买资产而非内生积累。换句话说,这家公司的资产负债表在一年内换了一副模样,盈利能力却刚刚回到个位数ROE的水平。规模与回报之间,还隔着一段距离。
【图表:晶丰明源2026年分季度营收与归母净利润】
 五条产品线:毛利率的梯度,被并表改写了
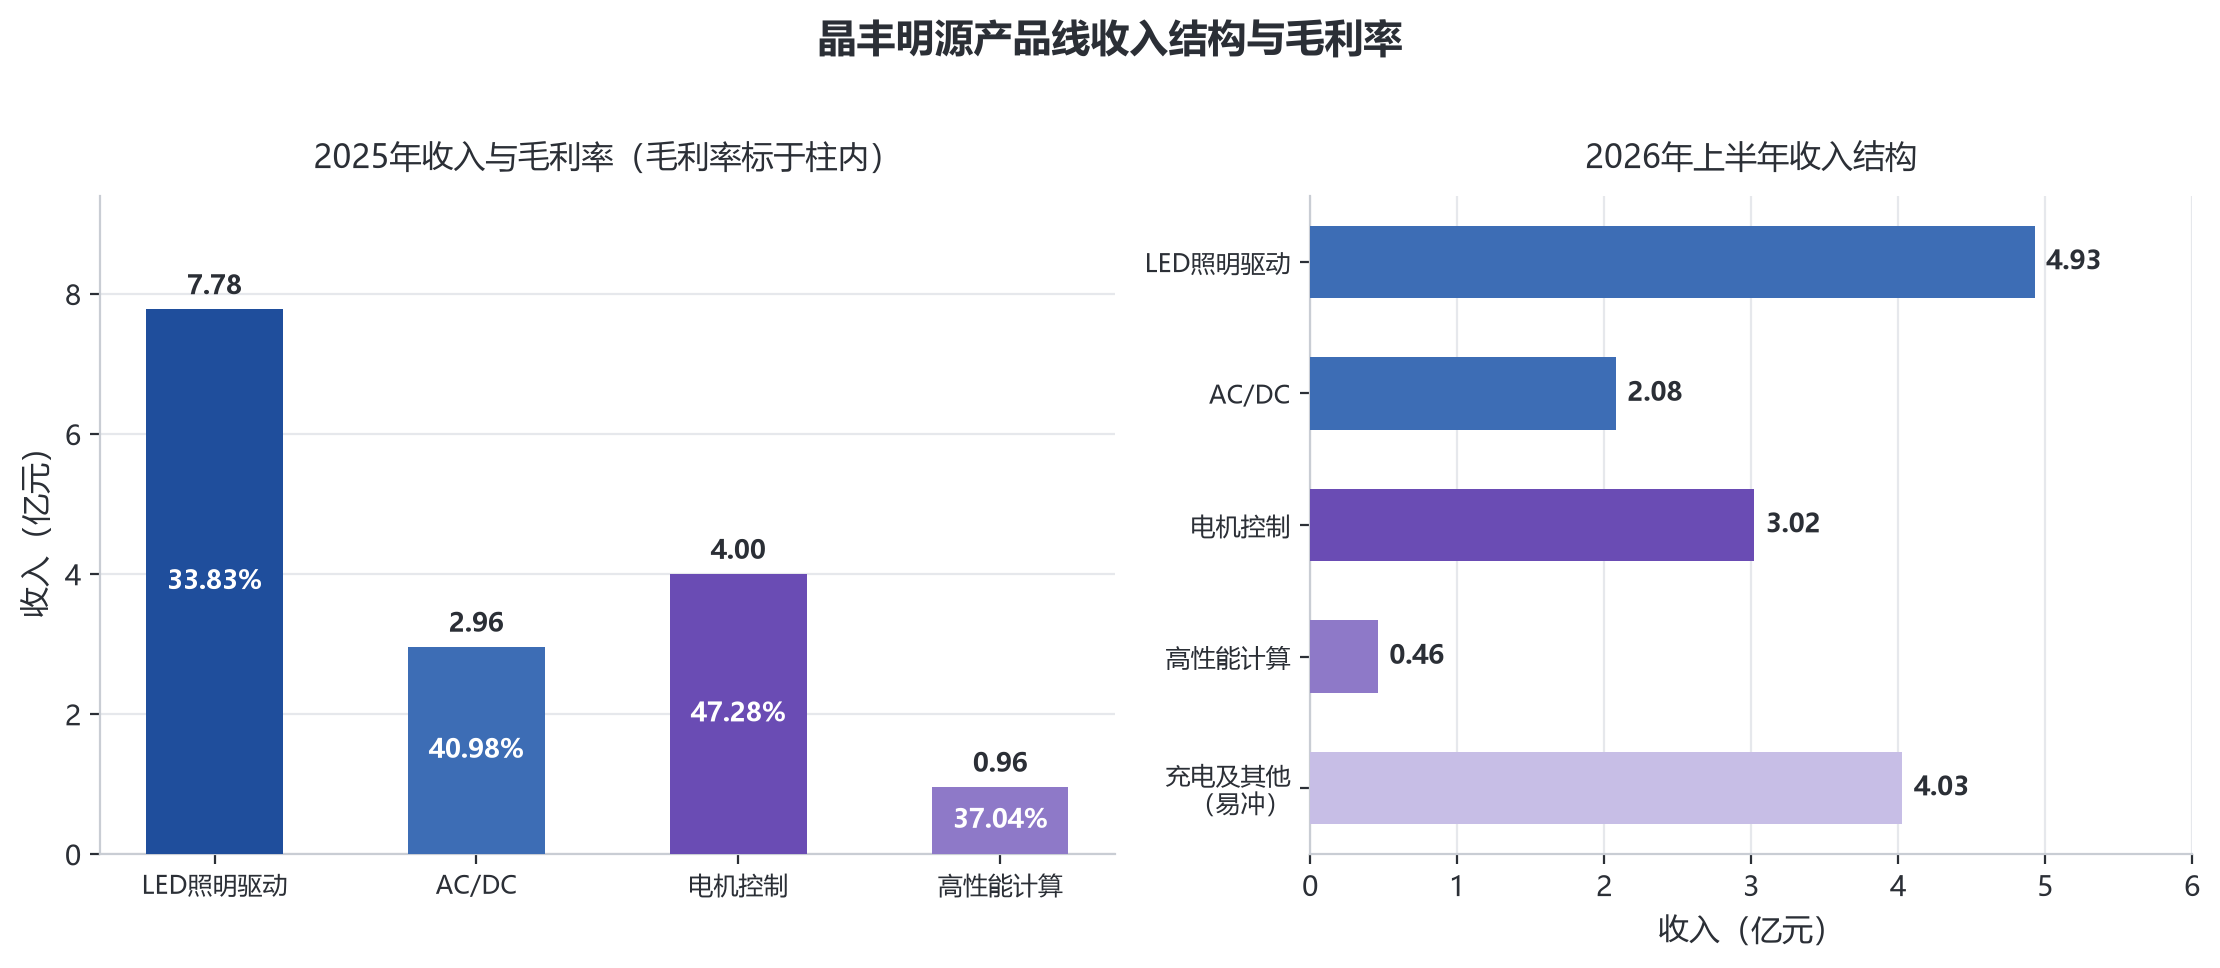
理解这家公司,不能只看合并报表的毛利率。2025年,公司四条产品线收入结构为:LED照明驱动芯片7.78亿元,占比49.54%,毛利率33.83%;AC/DC电源芯片2.96亿元,占比18.83%,毛利率40.98%;电机控制驱动芯片4.00亿元,占比25.50%,毛利率47.28%;高性能计算电源芯片0.96亿元,占比6.11%,毛利率37.04%。四条线的毛利率从33.83%到47.28%,跨度超过13个百分点,这是一张典型的“梯度表”。
2026年上半年,结构发生了两处变化。其一,LED照明驱动收入4.93亿元,同比增长31.12%,但占比降至33.97%,同比减少17.49个百分点;AC/DC为2.08亿元、电机控制3.02亿元、高性能计算0.46亿元。其二,新增充电及其他电源管理芯片板块,即易冲并表部分,收入4.03亿元,毛利率34.40%,考虑资产评估增值后为26.64%,净利润-644.88万元。
这里出现了一个容易被忽略的背离:2025年公司综合毛利率38.80%,2026年上半年综合毛利率37.20%,反而下降;但剔除并表后的主业毛利率为41.26%,同比提升1.67个百分点。也就是说,主业在变好,报表在变差,差额由并表标的的低毛利吞掉。直到第三季度,综合毛利率才回到41.16%,主业毛利率进一步升至45.37%,同比提升5.95个百分点。
两个方向相反的力,正是这家公司的现状:产品结构在向电机控制、高性能计算等高毛利品类上移,这是真实的;并购在把低毛利的充电与消费类业务装进报表,这也是真实的。前者决定长期盈利中枢,后者决定短期收入规模。把两者混在一起看,会得出“毛利率改善”的错觉;分开看,才知道主业修复的幅度其实比报表更陡。
渠道结构也在变化。2026年上半年内销收入12.52亿元,占比86.23%;外销收入2.00亿元,占比13.77%。内销占比高,意味着公司对国内手机、LED照明与家电客户的依赖较重,也意味着需求端的波动会更快传导到报表;外销占比虽小,但易冲带来的品牌客户结构,是公司过去以经销为主的渠道体系里没有的部分。产品线的扩张,最终要靠渠道与客户结构来接住,这一步的难度不低于并购本身。
【图表:晶丰明源产品线收入结构与毛利率】
提价与成本:一次有期限的对冲
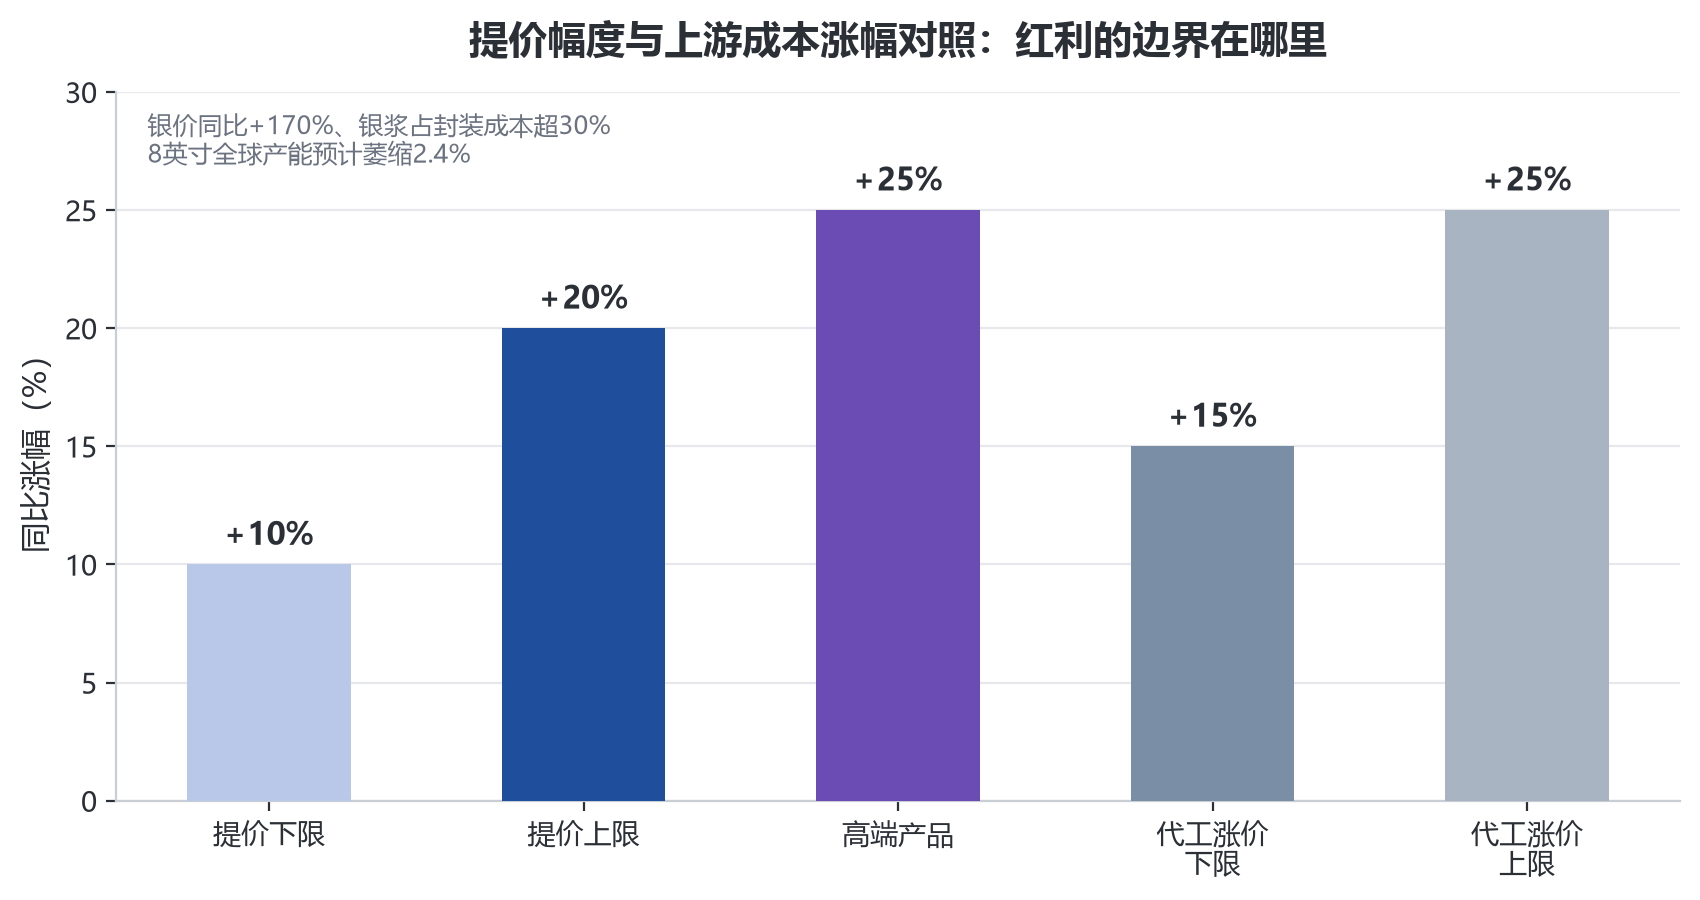
2026年1月19日,富满微率先发布调价通知,必易微、美芯晟、南麟电子、明微电子、晶丰明源在两个月内相继跟进,LED驱动芯片涨幅普遍在10%至20%之间,部分高端产品突破25%。这不是企业的主动选择,而是成本倒逼:LED驱动芯片晶圆代工价格同比上涨15%至25%,2026年全球8英寸代工总产能预计萎缩2.4%,部分晶圆厂把LED驱动产能占比从2024年的30%压到2025年的15%,因为AI订单的毛利是LED驱动的3至5倍。材料端,银浆占封装成本超过30%,银价同比涨幅达170%。
提价能否覆盖成本,可以做一次静态测算,但结论必须带着限定条件。若晶圆代工占营业成本约四成,代工价上涨15%至25%,对应营业成本抬升6%至10%;若封装环节占营业成本三成半、银浆又占封装成本三成,银价170%的涨幅理论上对应营业成本近18%的增量。两项相加,静态成本压力超过20%,高于10%至20%的提价中枢。而实际上,公司第三季度主业毛利率反而提升了5.95个百分点。
这个矛盾只有三种解释:高端产品提价幅度远超25%、产品结构向高毛利品类迁移、工艺与封装降本继续释放。三者都在公开信息中出现过——第六代高压BCD-700V工艺量产、独占封装EHSOP12导入,曾带动2025年上半年单位成本下降14.17%。但三者各贡献多少,公司没有披露,季报也没有量价拆分。所以只能说:提价覆盖了晶圆端,银价端的压力被结构与降本部分对冲,但无法给出精确比例。任何声称“提价完全覆盖成本”的结论,都超出了公开数据的边界。
红利还有多久?供给侧是刚性的:8英寸产线一旦退役难以重启,TrendForce预计2026年产能年减2.4%,涨势可能延续到2027年,厂商已在酝酿2026年下半年至2027年的第三波涨价。需求侧却是软的:消费电子买气偏弱,存储器等零组件涨价抑制整机出货,多数客户在协商暂缓2026年下半年的涨价。这意味着,2026年是提价红利最舒服的一段,2027年将同时面对“第三波成本上涨”和“需求不愿接单”的两头挤压。窗口期大致还有四到六个季度。
【图表:晶丰明源提价幅度与上游成本涨幅对比】
易冲这笔交易作价32.83亿元,以发行股份及支付现金方式向50名交易对方购买100%股权,2026年1月16日通过并购重组委审核,2月获证监会注册,3月完成交割。标的是无线充电芯片全球前三、国内第一,客户覆盖三星、荣耀、vivo、比亚迪等。交易前,晶丰明源2022至2024年累计亏损约3.3亿元,易冲2023至2024年累计净亏损超过10亿元,这是一次“两个亏损户的合并”。
并表后的账面必须分两套看。第一套是标的自身经营口径:前三季度营业收入7.15亿元、毛利率33.84%、净利润0.84亿元。第二套是考虑并购资产评估增值摊销后的可比口径:毛利率28.90%、净利润0.14亿元。两套数字都真实,差别来自会计处理而非经营恶化——评估增值要在合并报表中摊销,会压低标的的账面毛利与利润。本系列统一采用第二套,因为它更接近这笔资产对上市公司利润的真实贡献。按此口径,易冲前三季度只贡献了0.14亿元净利润,对2.51亿元归母净利润的贡献约5.6%;上半年甚至是-644.88万元的拖累。
并购之外,电机控制线来自另一条路径。2023年4月公司取得南京凌鸥创芯控制权,2024年10月再以现金收购19.1930%股权增强控制,2025年收购剩余少数股东权益。这条线2025年收入4.00亿元、同比增长25.95%,毛利率47.28%,是公司毛利率最高的业务。高性能计算线则是自研突破:第二代40V BCD工艺的DrMOS产品量产,公司成为首家进入NVIDIA推荐供应商的国内电源芯片企业。
研发投入在加速。前三季度研发投入5.40亿元,同比增长93.62%,占营业收入21.96%;第三季度单季2.14亿元,同比增长105.35%。2025年全年研发费用3.86亿元,研发费用率24.58%。需要提醒的是,研发增速里有并表带来的口径变化,不能全部记在内生投入上。
代价写在资产负债表上。2026年6月末商誉余额18.80亿元,其中易冲15.44亿元、凌鸥2.58亿元、上海芯飞0.52亿元、上海莱狮0.27亿元。以51.94亿元的归母净资产计,商誉约占36%。这不是一个可以忽略的比例,每年年报的减值测试都是一次实打实的利润变量。
从交易逻辑看,这是典型的“以规模换时间”:易冲带来近三成营收和品牌客户,却只贡献约5.6%的利润;凌鸥带来最高的毛利率,却已并入两年、增量有限。公司真正的考题,是把易冲的充电与车规客户接进自己的电源管理产品矩阵,让并表的收入逐步转化为利润,而不是停在报表合并层面。整合期通常需要四到六个季度,这也恰好与提价红利的时间窗重叠——红利退潮时,整合是否完成,将决定下一轮周期的起点高度。
行业位置:规模第一,但弹性来自低基数
把四家LED驱动与电源管理芯片公司放在一起看,2025年是一道分水岭。富满微归母净利润亏损1.5亿至1.9亿元,明微电子亏损0.45亿至0.54亿元,必易微扣非净亏损350万元,美芯晟归母净亏损1437.13万元。连续两年价格战之后,多家公司毛利率跌破15%,“涨价成为唯一选择”。
2026年三季度,修复是普遍的。富满微前三季度营业收入10.71亿元,同比增长81.06%,归母净利润1.41亿元,同比增长336.50%,扣非1.27亿元;明微电子营业收入7.38亿元,同比增长59.53%,归母净利润1.42亿元,同比增长635.58%;必易微营业收入7.56亿元,同比增长63.78%,归母净利润8849.24万元,实现扭亏为盈。单季看,富满微第三季度归母净利润5000.13万元,明微电子5702.54万元,必易微5089.4万元。
晶丰明源的差异在两点。第一是规模:24.58亿元的前三季度营收,即使剔除易冲并表后的17.43亿元,仍高于三家同业;第二是结构:同业大多靠单一LED驱动品类吃提价弹性,富满微2026年上半年LED驱动收入同比增长145.41%、毛利率提升25.96个百分点、产能利用率升至98.07%,弹性更纯粹;晶丰明源则用五条产品线换取毛利的稳定性,代价是并表稀释与整合成本。
这带来一个反直觉的判断:在提价周期里,单品类公司的利润弹性通常大于平台型公司;而在提价周期结束后,平台型公司的抗跌性更强。晶丰明源当前享受的是前者的行业红利,讲的是后者的长期故事。两者并不矛盾,但不能用同一个季度的高增速同时证明。
从单季利润的绝对额看,晶丰明源第三季度归母净利润1.65亿元,高于富满微的5000.13万元、明微电子的5702.54万元和必易微的5089.4万元。但必须扣掉易冲并表的部分:剔除后主业单季归母1.44亿元,仍是四家中最高。规模优势是真实的,只是这个优势来自五条产品线的叠加,而不是某一条线的绝对领先。这也解释了为什么晶丰明源的增速在四家中最高,却很难在单一品类上找到对标——它卖的是一组芯片,不是一颗芯片。
结论与风险:三个判断,三条观察线
第一,977%是三重叠加的结果,不是需求繁荣的证据。并表贡献了约三成营收、约5.6%的利润;主业贡献了利润的绝大部分;基数放大了变化率。三者之中,只有主业毛利率修复具备可持续性。
第二,主业修复是真的,但驱动力是价格而非需求。剔除并表后前三季度毛利率42.89%、第三季度45.37%,自2025年二季度起公司已连续四个季度盈利。但2025年LED照明驱动收入同比下降10.45%,2026年上半年回升31.12%,量价如何拆分,公司没有披露。在需求端没有扩张的前提下,毛利率的上行只能归因于提价、结构与降本。
第三,2027年才是真正的考验。代工第三波涨价在路上,消费电子需求偏弱,商誉减值测试每年一次,三者会同时压缩利润空间。若提价在2027年无法继续落地,毛利率大概率回落至40%附近,届时增速将回归到一个更平庸的水平。
按两种情景推演:若提价延续至2027年上半年、主业毛利率守住45%,以前三季度主业归母2.37亿元粗略年化,全年主业利润约3.2亿元,加上易冲转正,合并归母有望站上4亿元台阶;若提价在2026年底退出、毛利率回到40%,主业年化利润将回落至2.5亿元附近,增速的故事也就讲完了。两种情景的差距不在需求,而在价格——这正是这家公司当前最脆弱的地方。上述推演仅为基于已披露数据的粗略测算,不构成盈利预测。
风险不止于此。经营现金流是第一条隐性约束:2026年上半年经营活动现金流量净额0.5846亿元,同比减少38.96%。商誉是第二条:18.80亿元约占净资产36%。分红是第三条:2025年度现金分红约1.28亿元,约为当年归母净利润的359%,公司称已综合考量资金计划。在利润改善但现金流下滑的年份,高分红与并购投入之间的平衡,需要持续观察。
往后看三个指标就够了:第四季度主业毛利率能否守住45%、8英寸代工报价的第三波涨幅、易冲全年按可比口径能否转正。这三个数字,比977%更能说明这家公司的下一段。