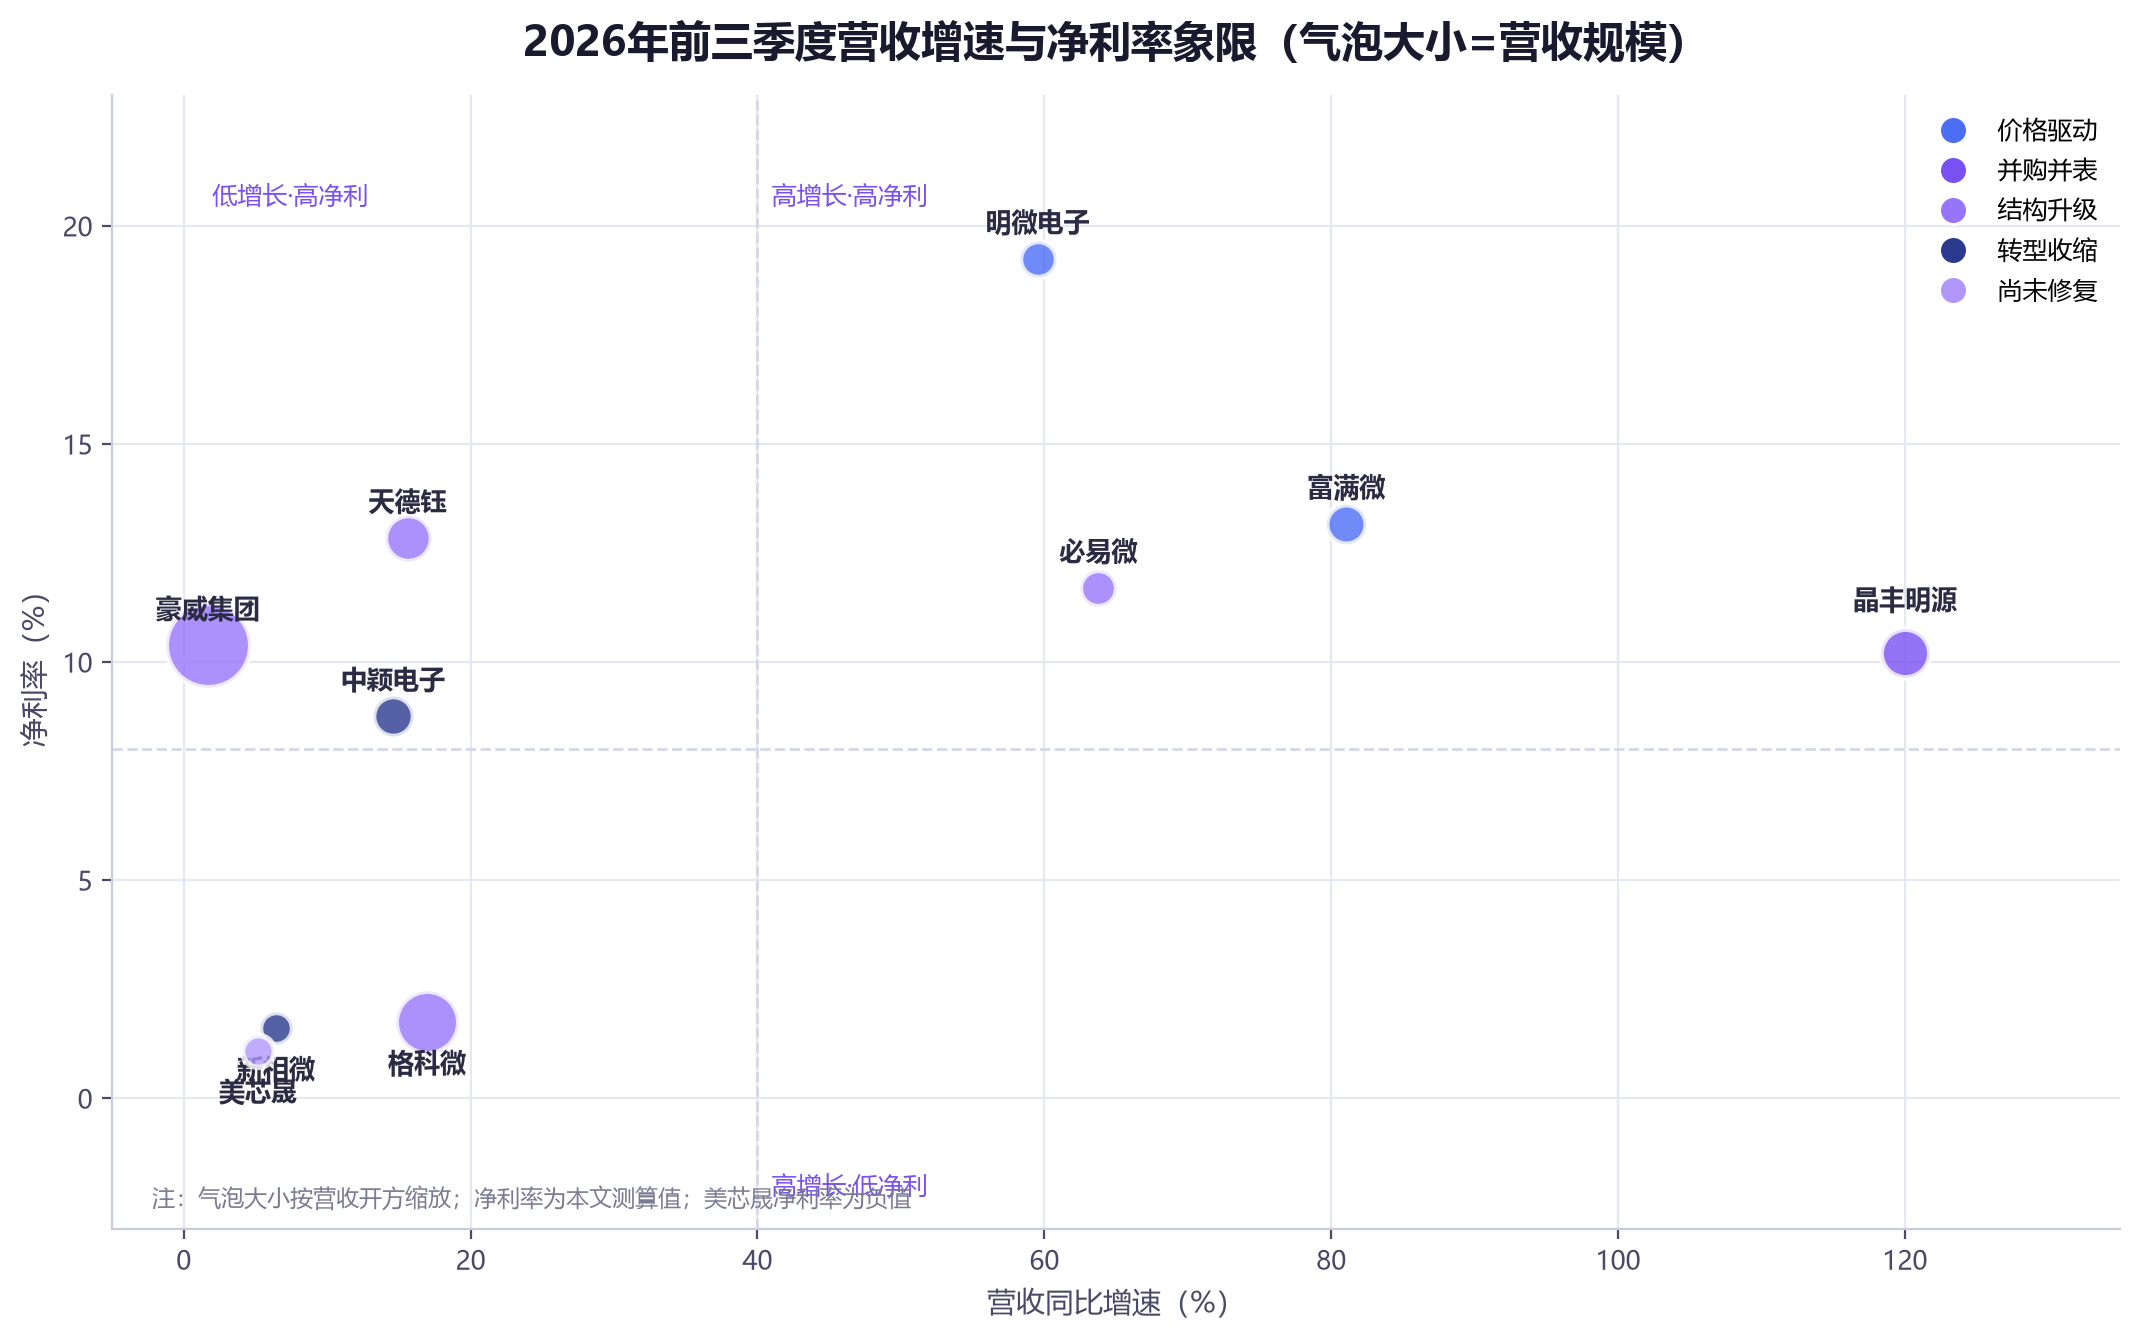
把这十份驱动芯片厂商三季报放在一起,最容易被误读的是“全部正增长”。2026年前三季度,十家公司营收无一负增长,增速从美芯晟的5.18%到晶丰明源的120.02%;但归母净利润增速从豪威集团的-28.39%到晶丰明源的+977.18%,跨度超过1000个百分点。营收是一条平缓向上的线,利润是一组断裂的台阶。
判断可以先行给出:这不是一次需求复苏,而是一次成本推动的价格重估,叠加几场各自为战的资产负债表修复。
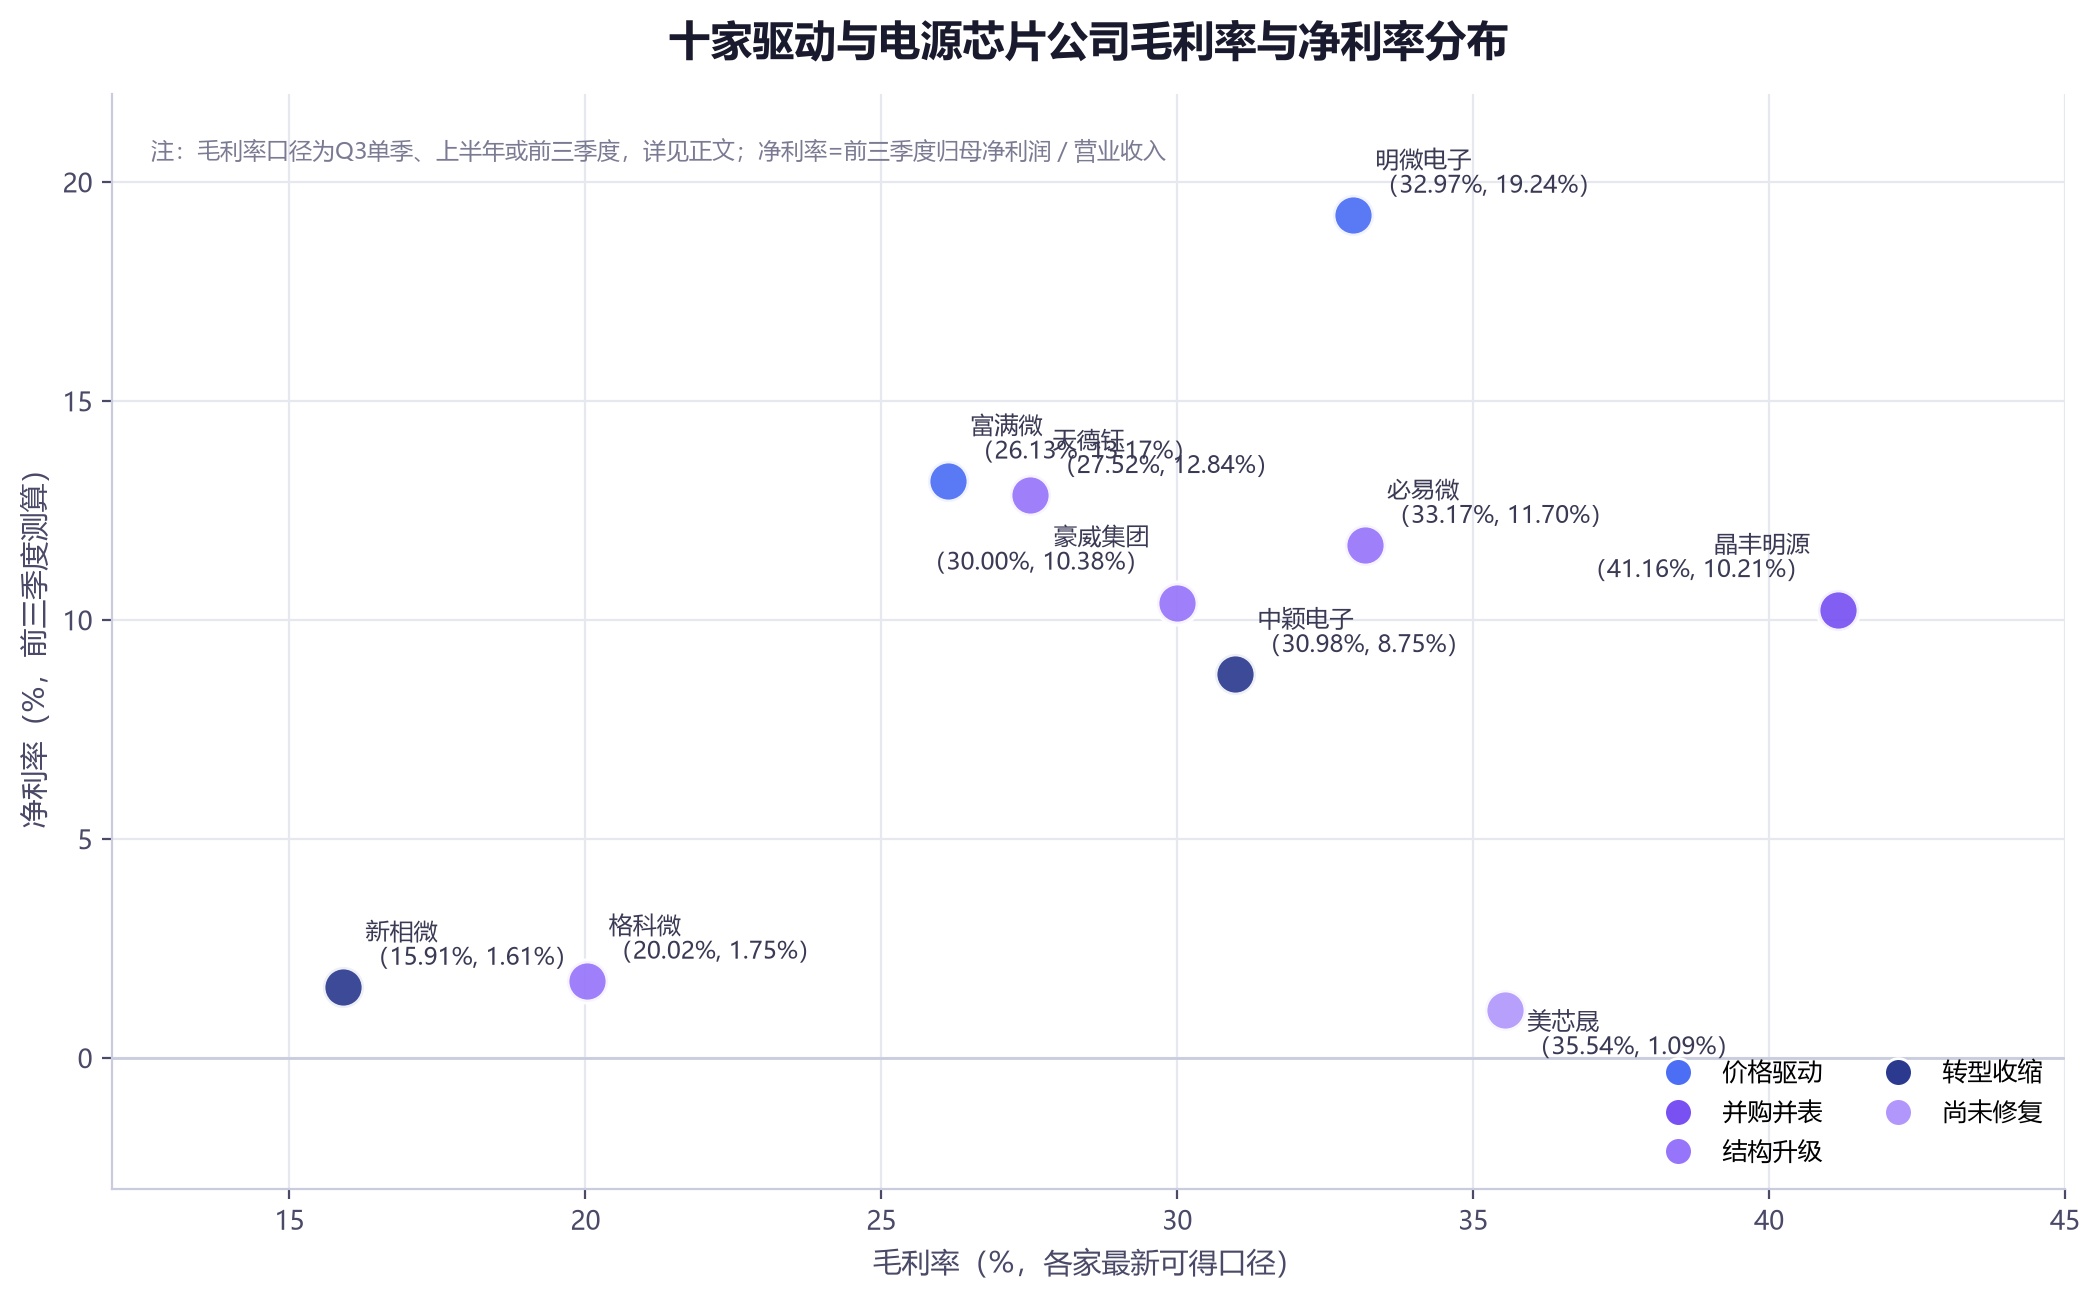
真修复只有两家半。天德钰靠电子价签的结构升级与41.46天的存货周转,把归母增速做到29.31%;中颖电子靠家电MCU与动力锂电,扣非增长46.06%,但有一块利润被芯颖科技吃掉;豪威集团算半家,第三季度毛利率回到30.00%、单季归母环比增长50.53%,但前三季度归母仍下降28.39%。
靠提价的是富满微与明微电子。富满微归母增长336.50%、明微电子增长635.58%,两者的分母都是2025年的亏损,提价与满产是弹性的主要来源。
靠并购扩表的是晶丰明源。977.18%里有易冲并表的7.15亿元营收,剔除后主业营收增长55.99%。增速仍是最高的,但性质已经从“涨价”变成“换引擎”。
还在坑里的是新相微与美芯晟。新相微归母下降8.66%、扣非下降36.49%;美芯晟营收只增5.18%、归母亏损480.84万元。行业在涨价,它们没接到。
拆解:价格、并表、结构、收缩
价格驱动:富满微与明微电子,弹性最大、期限最短
富满微是这轮提价的发起者。2026年1月19日率先调价,前三季度营收10.71亿元、增长81.06%,归母1.41亿元、增长336.50%,扣非1.27亿元、增长256.16%。但三季度的边际已经转向:单季营收3.93亿元,低于二季度的4.09亿元;单季归母5000.13万元,低于二季度的0.70亿元。提价对收入的拉动在减弱,利润环比先回落,这是“见顶”最早的信号。公司未披露单季毛利率,上半年26.13%、LED驱动毛利率约31%,无法证明三季度毛利率继续上行。
明微电子弹性更大、节奏更晚。前三季度营收7.38亿元、增长59.53%,归母1.42亿元、增长635.58%,扣非1.31亿元、增长418.56%;三季度单季归母5702.54万元、同比增长545.01%,环比仍在扩张。它的净利率19.24%,是十家中最高,但收入67.48%来自显示驱动(半年报口径),产品结构最单一;单季毛利率同样未披露,上半年32.97%。
两者的差别在“提价的纯度”。富满是单一LED驱动品种加98.07%满产,弹性直接,也最先耗尽;明微是显示驱动结构升级加自有封测,弹性稍慢,但产品更集中。相同点是:提价是行业动作,不是公司定价权。2027年一旦代工第三波涨价落地、下游不接受,毛利率会先于收入回落。
并购并表:晶丰明源,977%里有多少是“借”的
晶丰明源前三季度营收24.58亿元、增长120.02%,归母2.51亿元、增长977.18%,扣非2.11亿元、增长1437.38%。这是三层叠加:2025年前三季度归母仅0.2333亿元的低基数;四川易冲自3月起并表,贡献营收7.15亿元、净利润0.84亿元(标的自身口径);主业提价与结构升级。剔除并表后,主业营收17.43亿元、增长55.99%,毛利率42.89%,是十家中最高。
但要看清两点。第一,2025年不是亏损年:公司2025年归母0.36亿元、扣非0.18亿元,2024年才是亏损年,977%度量的是低盈利平台上的变化率。第二,并表买来的是规模,不是利润:按考虑评估增值摊销的可比口径,易冲前三季度净利润仅0.14亿元,对2.51亿元归母的贡献约5.6%。商誉18.80亿元,约占归母净资产36%,每年减值测试都是一次利润变量。
所以晶丰的修复是“平台型修复”:短期靠并表做收入、靠提价做毛利,中期要看易冲的充电与车规客户能否接进自有产品矩阵。它的抗跌性优于单一品种公司,但弹性会在并表基数正常化后迅速收敛。
结构升级:豪威、格科微、天德钰,三条不同的坡
豪威集团是“换引擎”。前三季度营收221.49亿元、仅增1.68%,归母22.99亿元、下降28.39%,扣非下降27.90%。下滑不是需求,而是结构:设计业务收入163.46亿元、下降9.40%,代理业务收入56.86亿元、增长55.67%、占比25.67%,拉低综合毛利率1.20个百分点;叠加研发费用22.29亿元、汇兑损失与“支柱二”税负。真正的信号在单季:Q3营收81.24亿元、增长3.8%,归母10.79亿元、环比增长50.53%,毛利率30.00%、环比提升1.73个百分点;Q4指引营收77.59亿元至83.24亿元、同比增长9.71%至17.71%。汽车CIS占34%、新兴市场增长47.12%,新引擎已经点火,推力还不足以抵消手机CIS的下滑。
格科微是“重资产还账”。前三季度营收66.94亿元、增长16.97%,归母1.17亿元、增长133.41%,扣非0.61亿元、增长1030.68%;Q3单季归母1.10亿元、扣非9182.69万元。前三季度利润几乎全部由Q3一个季度贡献,拐点真实但脆弱:上半年毛利率20.02%、净利率1.75%,存货62.52亿元、周转336.70天,总资产周转1084.34天。它用42亿元定增添置12英寸产能,折旧会先于收入到来。
天德钰是结构升级里最干净的一家。前三季度营收19.63亿元、增长15.61%,归母2.52亿元、增长29.31%,扣非2.49亿元、增长33.79%;从上半年-9.42%到前三季度+29.31%,反转全部发生在Q3:单季营收7.58亿元、增长54.67%,单季毛利率27.52%、同比提升6.91个百分点。电子价签以33.19%的毛利率、52.90%的增速成为利润引擎,境外收入占71.37%,与手机周期不同步。41.46天的存货周转和3.33亿元经营现金流,是它比同行更早转正的根本原因。
转型与收缩:中颖电子与新相微,一个在养,一个在退
中颖电子是“主业养子公司”。前三季度营收11.08亿元、增长14.60%,归母9692.20万元、增长69.90%,扣非8046.31万元、增长46.06%;毛利率30.98%,在十家中居前。69.90%里有水分:上半年合伙企业公允价值收益2383.12万元,占利润总额47.77%,Q3转为公允价值损失847万元,扣非增速46.06%才是经营口径。主业在修复,Q3单季扣非增长102.61%;但持股55.75%的芯颖科技上半年营收5058.05万元、净亏4209.90万元,亏损相当于公司上半年扣非净利润的九成。公司把OLED研发占比从35%降到27.71%,是被动止损,不是主动加注。
新相微是“收缩”。前三季度营收4.65亿元、仅增6.44%,归母747万元、下降8.66%,扣非347万元、下降36.49%;Q3营收1.53亿元、仅增1.03%。上半年毛利率15.91%,是十家中最低。公司终止合肥AMOLED项目、5.08亿元节余募资永久补流,并把上海研发中心延期一年,资本开支纪律压倒了产能野心。它保住现金流,却把第二曲线从建设期推回了研发期。在十家里,它是唯一营收正增长、利润负增长的公司。
共性风险:代工、银价、需求与现金流
第一个风险是需求,而且比半年前更差。上半年行业引用的还是Q2全球手机出货下降11%;到Q3,IDC初步数据为2.553亿部、同比下降22.0%,Omdia为2.547亿部、同比下降20%,均创2013年以来同期最低。Omdia预计2026年全年出货下降12%,IDC此前预测下降16.7%。中国市场Q3出货约5930万台、同比下降12%(Omdia口径),IDC口径为5790万台、同比下降15.4%。手机是DDIC最大应用,量价齐缩意味着2027年的需求基数不会自动修复。
第二个风险是成本。2026年全球8英寸代工总产能预计萎缩2.4%,代工价同比上涨15%至25%;Q1台系与中国8英寸代工价环比已涨5%至10%,Q2笔电DDIC涨5%至15%、高清手机TDDI涨15%至30%。材料端,银浆占封装成本超过30%,银价同比上涨170%。晶圆制造占DDIC总成本60%至70%,这决定了成本传导是刚性的。行业提价中枢10%至20%,低于静态成本涨幅,提价覆盖不了全部成本,只能靠结构、满产与降本补足。
第三个风险是存货与现金流的背离,这一项最能分辨谁最脆弱。
天德钰存货周转41.46天、经营现金流3.33亿元;豪威集团160.26天;中颖电子218.31天;格科微336.70天、存货62.52亿元,但经营现金流21.00亿元、增长116.57%。这组对比说明:周转天数高不必然是滞销,格科微是主动备货叠加重资产模式;真正的风险是“利润增长但现金不跟随”。
必易微前三季度营收7.56亿元、归母8849.24万元、经营现金流3510.67万元,净现比只有40%,存货较2025年末增长29.63%;晶丰明源上半年经营现金流0.5846亿元、同比减少38.96%,同时商誉占净资产36%;美芯晟上半年经营现金流-0.5282亿元,应收账款3.183亿元,相当于半年营收的1.14倍;富满微一季度经营现金流-5203万元,三季度数据缺失。
把四项风险叠在一起,最脆弱的是三家:富满微,价格弹性最先耗尽、单季已环比回落、现金流为负、单季毛利率不披露;新相微,毛利率15.91%最低,代工涨价没有内部消化空间,扣非下降36.49%;美芯晟,收入几乎不增、应收占用现金、归母亏损。晶丰明源与格科微不是“脆弱”,而是“有代价”:前者押商誉与并表整合,后者押折旧与产能。
结论:三个指标与一个排序
往后看,只需要盯三个指标。
第一,单季毛利率。价格驱动组的真伪全在这一项:富满微Q4至2027年一季度的单季毛利率是否见顶,明微电子能否守住30%以上。两家公司都没有披露Q3单季毛利率,这本身就是信息缺口。
第二,经营现金流与净利润的比值。必易微40%、明微电子约75%、晶丰明源上半年现金流下滑38.96%,利润能不能变成现金,决定这轮修复是“报表修复”还是“资产负债表修复”。
第三,存货周转天数与折旧。格科微336.70天、中颖电子218.31天能否随收入放量下行;格科微42亿元定增对应的新增折旧,会不会在2027年先于收入到来。
排序判断分两条线。
先见顶的顺序:富满微已经出现,Q3营收3.93亿元低于Q2的4.09亿元,归母5000.13万元低于Q2的0.70亿元;明微电子紧随,Q4高基数与2027年提价退潮会同时压来;晶丰明源第三,并表红利正常化后,增速会回落到主业水平。
延续性的排序:天德钰、中颖电子、豪威集团、必易微、晶丰明源、格科微、明微电子、富满微、新相微、美芯晟。
天德钰排第一,因为结构(电子价签33.19%毛利)、效率(41.46天)与现金(3.33亿元)三项同时成立;中颖电子第二,因为扣非增长46.06%、毛利率30.98%,前提是芯颖止血;豪威集团第三,因为它最抗跌、Q4指引已转正,但弹性最小;必易微第四,新兴领域收入占比62%是路标,现金转化率40%是短板。新相微与美芯晟排在最后,不是因为它们没有产品,而是因为报表尚未给出修复的证据。
一句话收尾:这轮修复把所有人都抬离了底部,但抬起来的是价格,不是需求。提价退潮时,站着的是有结构、有现金、有周转的公司;先倒下的,是只有涨价的公司。