10月28日,凯美特气(002549.SZ)披露2026年三季报。前三季度公司实现营业总收入4.56亿元,同比下滑6.01%;归母净利润1777.95万元,同比下滑76.42%;扣非归母净利润638.80万元,同比下滑90.11%。
对比中报数据,下坠速度明显加快。2026年上半年,公司实现营业收入3.16亿元,同比增长1.67%;归母净利润2192.14万元,同比下降60.75%;扣非归母净利润1448.96万元,同比下降70.85%。照此测算,Q3单季营收约1.40亿元,单季归母净利润约-414.19万元,单季扣非净利润约-810.16万元,公司陷入单季亏损。
这与上年同期的高增长形成鲜明反差。2025年前三季度,凯美特气营收同比增长13.19%至4.85亿元,归母净利润7539.81万元,同比扭亏为盈、增速高达326.54%;2025年全年归母净利润6855.57万元,同比增长241.16%,刚刚完成扭亏。一年之间,业绩从"黑马"转为"失速"。
利润去哪了:折旧、减值、毛利率三重挤压
利润骤降并非单一因素所致。以中报口径拆解,上半年公司综合毛利率从上年同期的36.11%降至31.06%。第一重压力来自成本:上半年营业成本同比增长9.72%,远超1.67%的营收增速,其中氢气毛利率从33.43%降至28.24%,二氧化碳毛利率从39.12%降至36.11%,部分产品受原料气源供给波动及结算价格回调影响,利润贡献同比减少。
第二重压力来自费用:管理费用同比增长30.82%,主要系宜章凯美特特种气体项目完工转固后折旧及试运行费用增加、揭阳凯美特建设期管理费用增长所致。第三重压力来自减值:本期计提存货跌价损失871.80万元,进一步拉低当期利润。此外,上半年经营活动现金流净额5441.30万元,同比下降4.89%,与净利润的背离程度有所扩大。
唯一亮点:特种气体收入增长47.21%
分产品看,传统主业增长乏力。上半年二氧化碳产品收入1.06亿元,同比增长7.25%,毛利率36.11%;氢气产品收入1.03亿元,增速为-1.13%(同比小幅下降),毛利率28.24%;燃料类产品收入8975.33万元,同比增长1.46%,毛利率37.16%。
真正的亮点在特种气体:上半年特种气体业务收入886.38万元,同比增长47.21%,呈现较好增长态势。不过,该业务体量仅占营收的2.81%,尚不足以对冲传统业务的利润下滑。从区域看,华中地区收入8168.26万元,同比增长46.73%,占总营收比重升至25.89%,成为区域拓展的意外收获。
【图表:凯美特气2026年上半年分产品收入增速图】
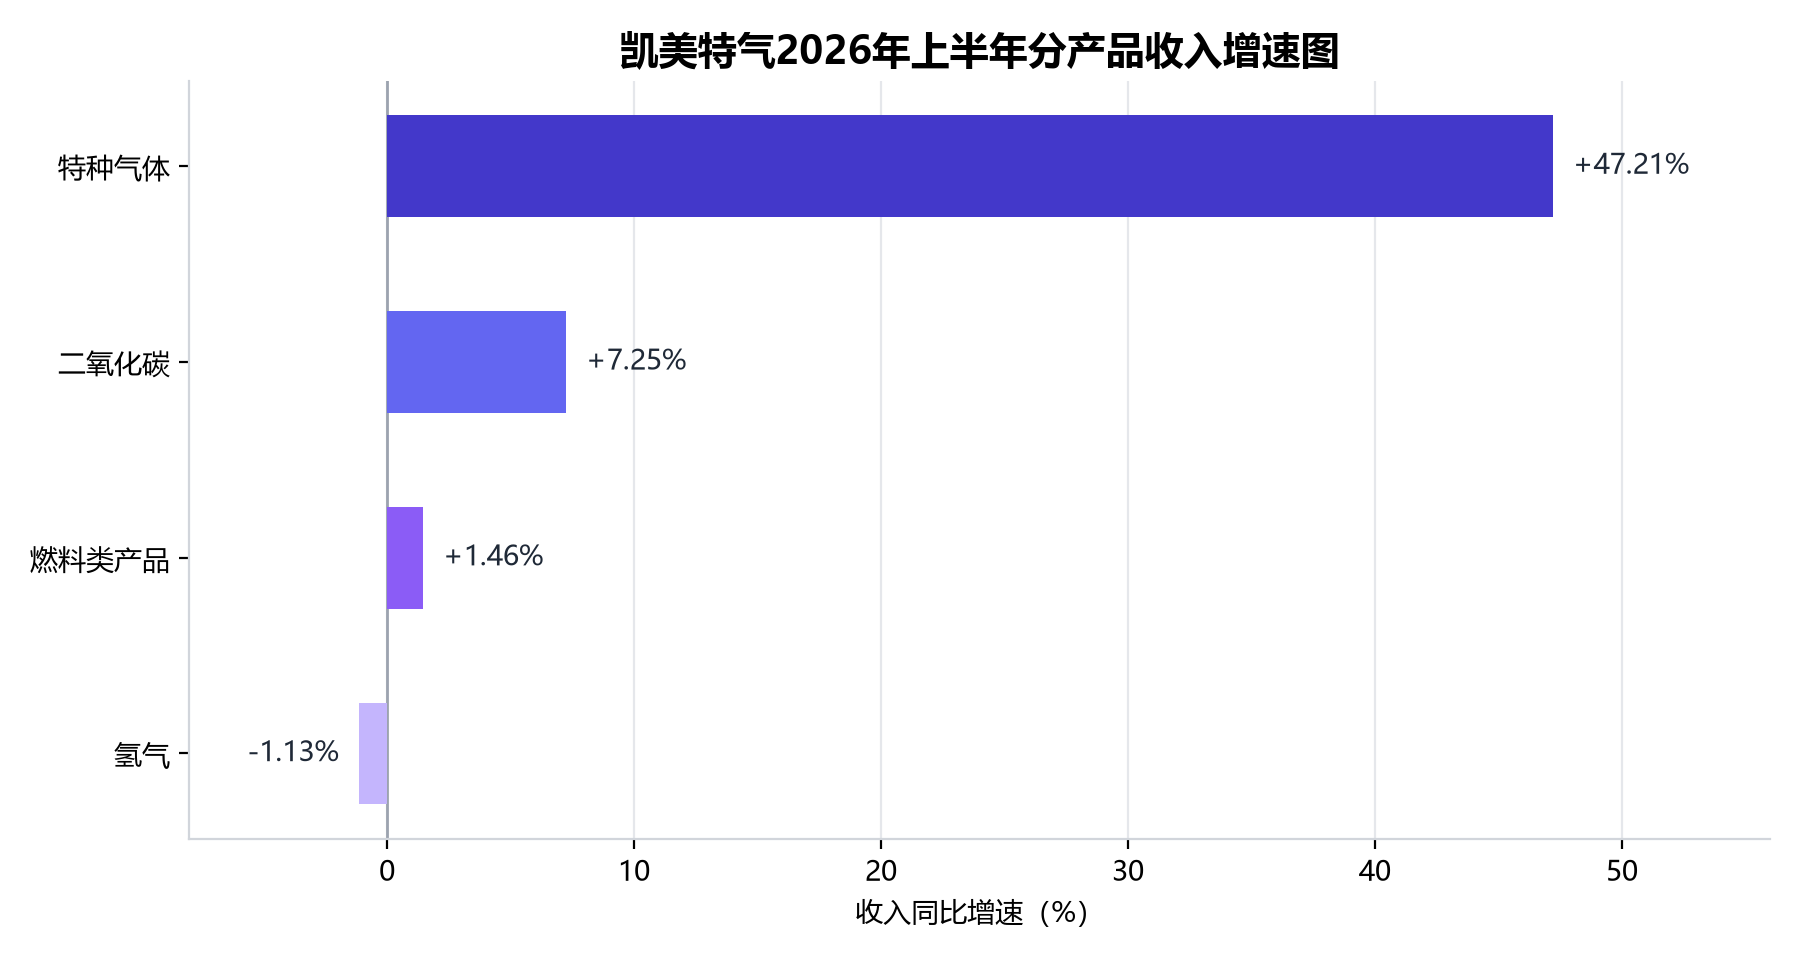
图表解读:四大产品线中,特种气体以47.21%的增速遥遥领先,二氧化碳7.25%、燃料类1.46%仅为微增,氢气则下滑1.13%,"旧业务筑底、新业务爬坡"的结构切换一目了然。
产品与技术:光刻气双认证,纯度对标国际
技术认证是凯美特气电子特气故事的核心支点。公司控股子公司岳阳凯美特电子特种稀有气体有限公司生产的光刻气产品,已通过ASML子公司Cymer以及日本GIGAPHOTON的合格供应商认证,成功进入国际一流半导体供应链;公司光刻气产品已取得ASML认证,并与客户签订《战略框架协议》,产品获全球半导体头部企业认可。
纯度指标方面,公司高纯氧化亚氮纯度达99.9999%,高纯氢气纯度达99.9999%,高纯二氧化碳纯度达99.9998%,高纯氮纯度达99.9999%,主要可比产品高纯二氧化碳纯度为99.9997%。截至2024年末,公司共拥有专利196项,其中发明专利37项。
产能布局:宜章、福建双项目推进,募集资金累计投入5.97亿元
宜章凯美特特种气体项目是公司切入合成类气体的关键落子,初步建设10套电子特气和混配气体生产加工及辅助装置,包括200TPD全液体空分装置(液氧、液氮、液氩产能3万吨/年),电子级氯化氢520吨/年、电子级溴化氢500吨/年、高纯氟气200吨/年、氟基混配气180000Nm³/年、高纯五氟化锑50吨/年、电子级碳酰氟100吨/年、电子级氘气2.2吨/年、电子级乙炔192000Nm³/年、电子级一氧化碳25000Nm³/年。项目总投资5.9亿元,预计回收期6.2年(含建设期2年),内部收益率高达27%。
该项目已于2026年4月完成试生产、达到预定可使用状态。但公司在8月18日投资者互动平台坦言,宜章项目从建设完成到全面达产、产能释放尚需一定时间。转固折旧已先行计入报表,产能与收入释放却仍在爬坡,这正是当期利润承压的直接原因。
福建凯美特30万吨/年高洁净食品级、电子级、工业级过氧化氢项目拟投资5.2亿元,中报披露时即将投产。截至2026年6月30日,公司募集资金累计直接投入福建凯美特募投项目30750.67万元(本期投入5944.06万元),累计直接投入宜章凯美特募投项目28953.43万元(本期投入1829.74万元),募集资金累计投入募投项目合计59704.10万元,尚未使用的募集资金为11191.64万元。此外,长岭凯美特已形成年产高纯食品级液体二氧化碳10万吨、氢气4421万标准立方米的生产能力,并于2025年12月通过高新技术企业认定。
【图表:凯美特气募投项目累计投入图(截至2026年6月末)】
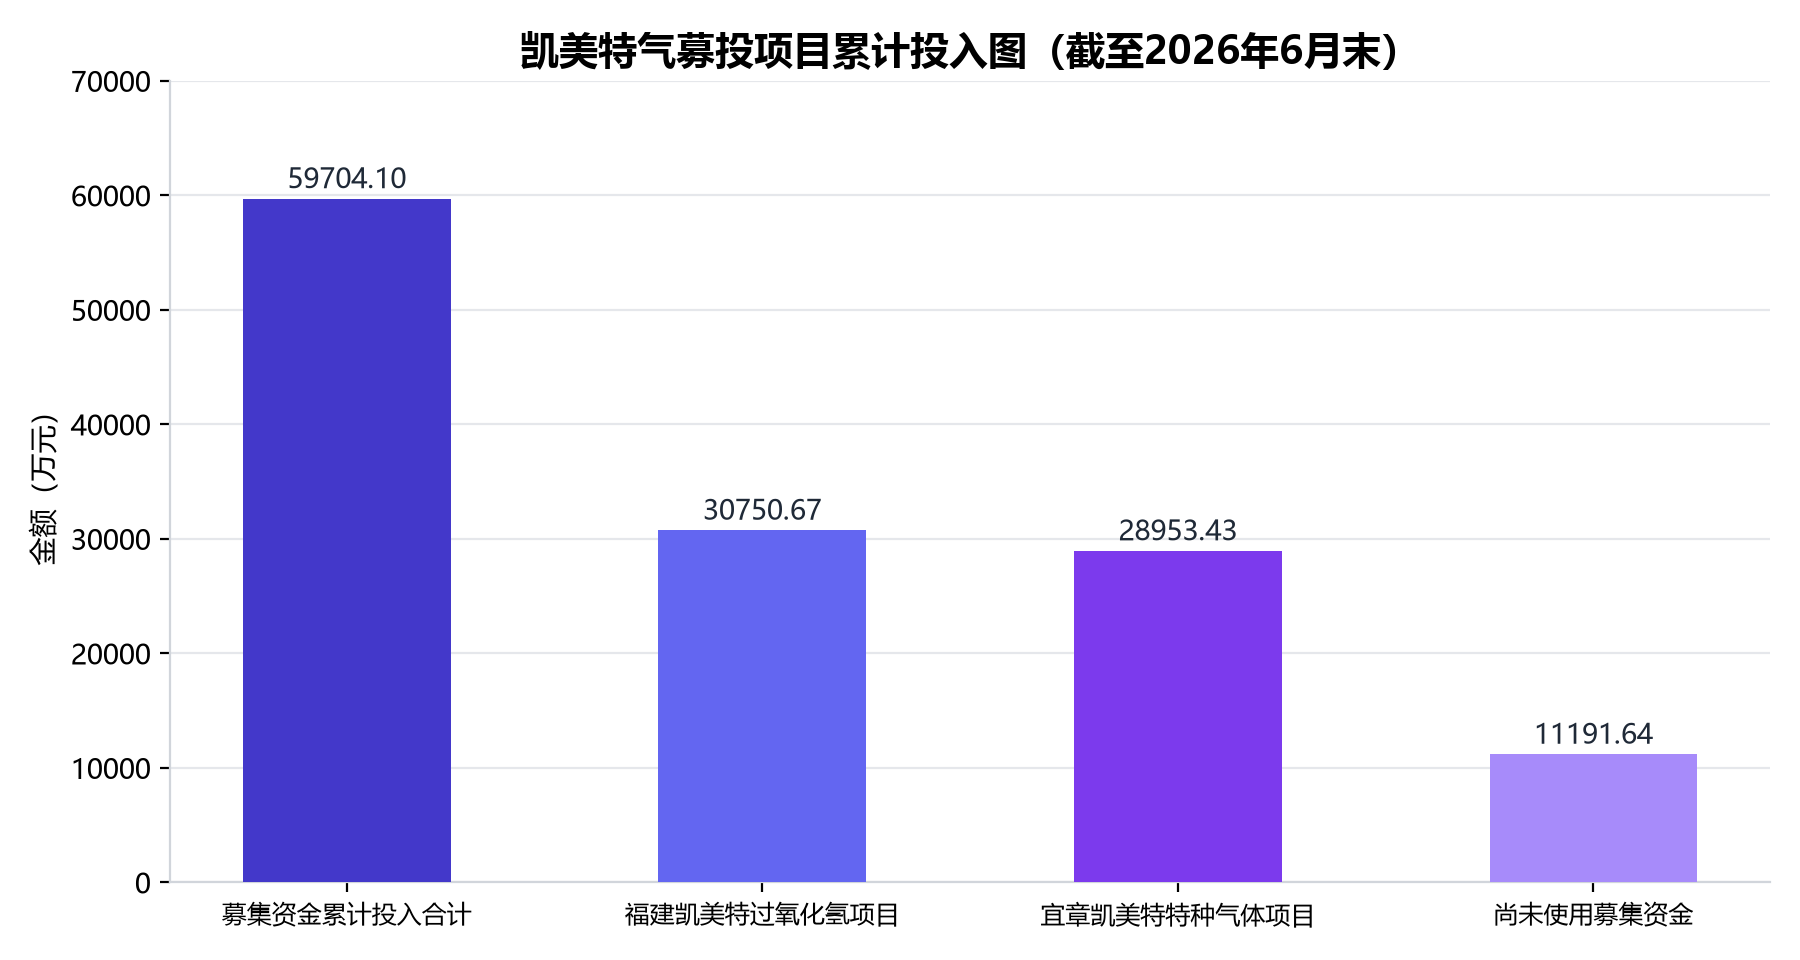
图表解读:两大募投项目合计已投入59704.10万元,福建过氧化氢项目30750.67万元、宜章特种气体项目28953.43万元大体相当,尚未使用募集资金11191.64万元,重资产投入已进入尾声、等待产出兑现。
战略主线:从二氧化碳龙头到电子特气"中国造"
凯美特气核心业务围绕工业尾气回收利用展开,形成"传统气体+电子特气+高洁净化工品"三大业务矩阵,依托上游石化企业园区布局的产业优势,构建从普通工业气体到高端特种气体的产品体系。公司战略明确:在巩固二氧化碳气体行业龙头地位的基础上,加速向全方位的电子特气领域延伸,形成行业内具有较大影响力的专业电子特气和混配气体研发及生产加工基地。
原料保障是该战略的护城河之一。公司生产电子特气的原料为二氧化碳、稀有气体原气等:二氧化碳自产食品级、质量稳定、产能充足;稀有气体方面,公司计划在上游巴陵石化9万空分新建装置加装稀有气体提取装置,预计未来实现氦、氖、氪、氙原料气自供,且已储存部分稀有气体原料以保障过渡期的相关需求。面对业绩波动,公司9月30日在投资者互动平台表示经营情况正常,管理层正积极优化业务结构、强化成本费用管控,全方位落实降本增效措施。
高端自给率低,国产替代仍是窗口期
电子特气被誉为半导体制造的"血液",贯穿光刻、刻蚀、沉积等核心工艺环节,纯度直接决定芯片良率和性能。目前全球电子特气市场主要由德国林德、法国液化空气、美国空气化工、日本酸素等海外巨头垄断,我国高端电子特气自给率较低,国家各部委相继发布《国家重点支持的高新技术领域目录》《新材料产业发展指南》等指导性政策,推动电子特气国产化、保障下游供应链安全。
行业媒体在2026年中期答卷综述中评价,凯美特气2025年刚刚扭亏为盈,并明确提出加速向全方位电子特气领域延伸;2026年的利润反复,正是"旧业务筑底、新业务爬坡"换挡期的阵痛。管理层表示,将在巩固传统气体业务优势的基础上,加快电子特气产品的市场拓展,依托已获得的国际头部企业认证,积极切入国内外高端半导体客户供应链,推动特种气体业务快速放量;福建过氧化氢项目投产后,也将快速切入高洁净化工品市场,进一步优化产品结构。
结语:阵痛已现,只欠放量
从前三季度数据看,凯美特气的换挡阵痛比市场预期更深:营收转跌、净利骤降76.42%、Q3单季亏损,宜章项目折旧与存货减值在短期内仍将压制报表利润。但积极信号同样清晰——特种气体收入47.21%的高增速、光刻气国际双认证、宜章与福建合计59704.10万元募投投入进入兑现前夜。对于这家二氧化碳龙头而言,2026年四季度到2027年的核心观察点只有一个:电子特气的产能爬坡速度,能否跑赢折旧与费用的增长。
【图表:凯美特气2026年中报与前三季度核心业绩对比图】
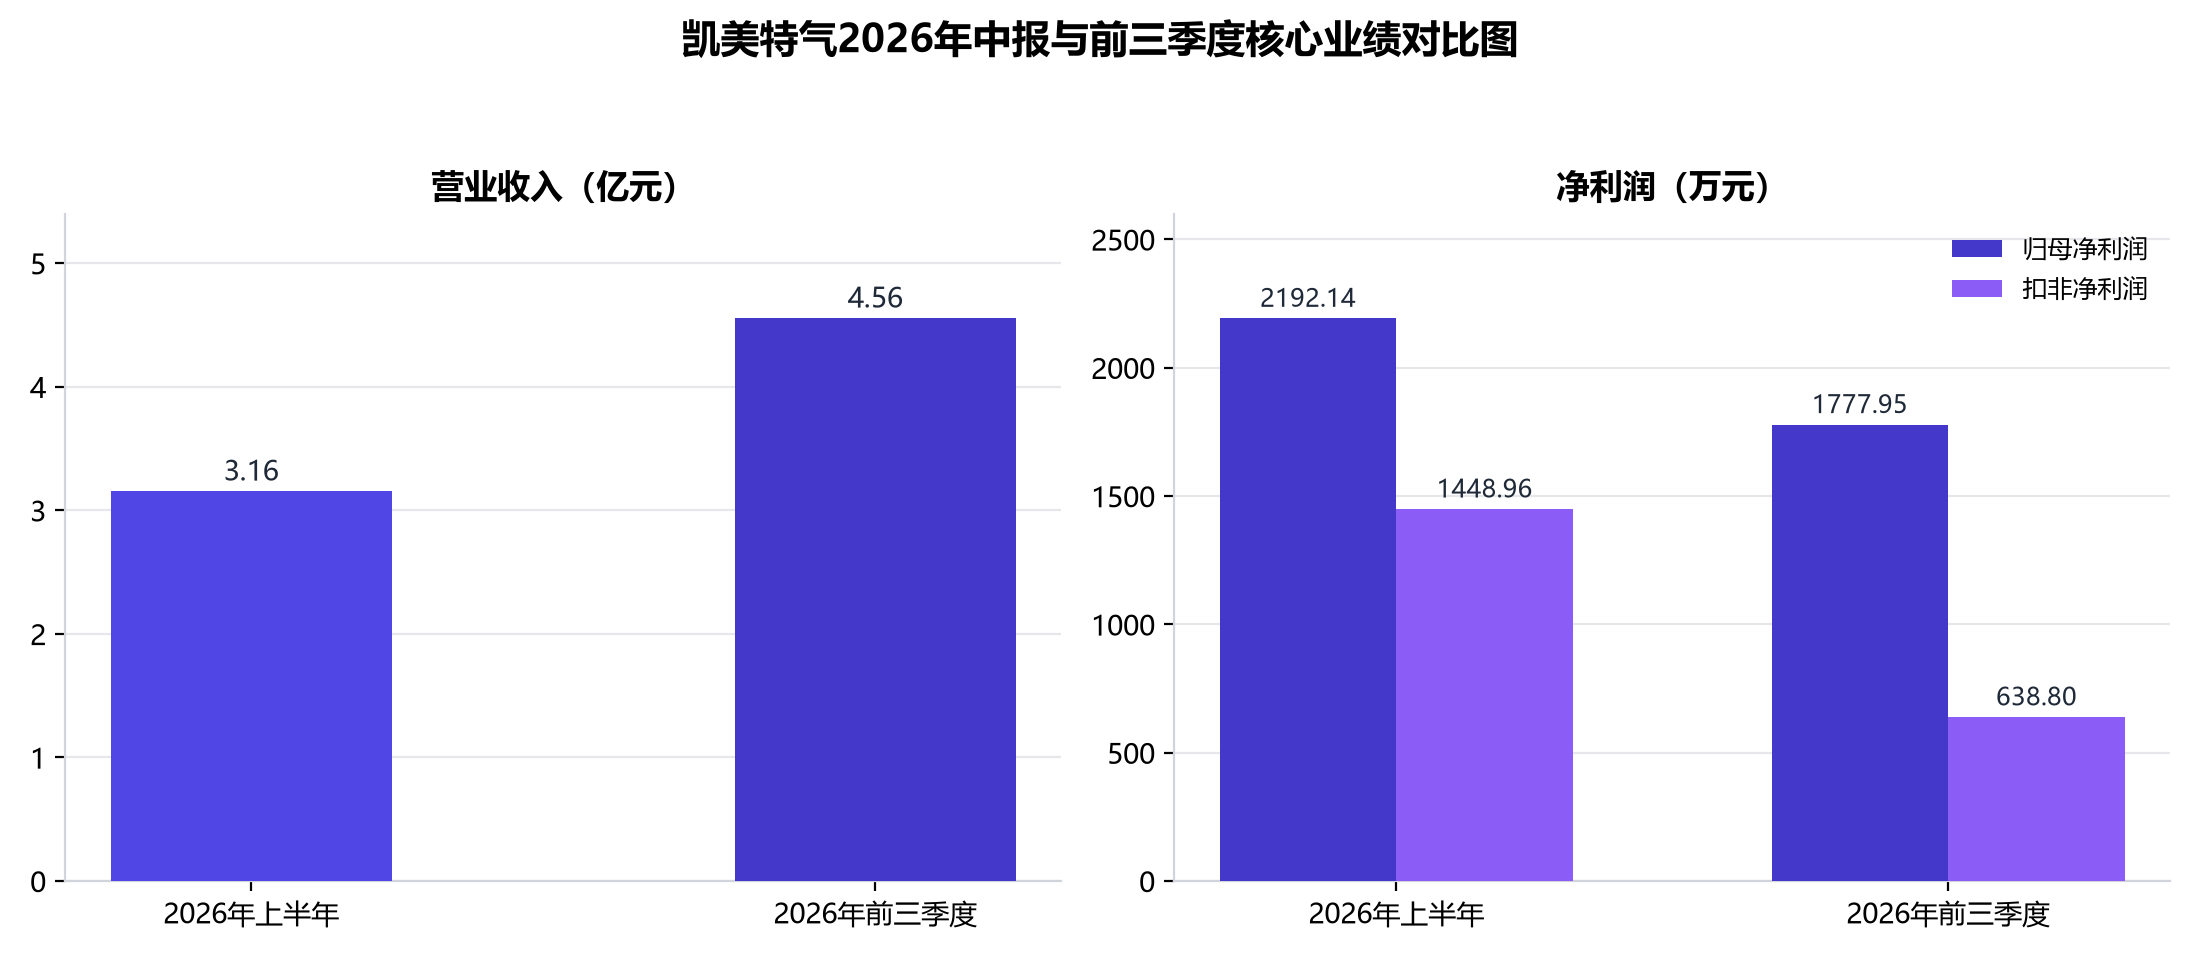
图表解读:中报时营收仍微增1.67%,到前三季度转为下滑6.01%;归母净利润从2192.14万元缩至1777.95万元,意味着Q3单季已由盈转亏,业绩拐点尚未出现。