10月20日,电子特气领域的"明星股"中船特气(688146.SH)披露2026年三季报。这份成绩单之所以被市场期待已久,是因为它可能成为年内最清晰反映AI半导体驱动下电子特气行业景气度的样本——当日本两大六氟化钨龙头通知韩国客户"库存耗尽"、当ASML上调2026年全年销售额预期至430-450亿欧元,中船特气的业绩,就是国内特气厂商承接AI半导体供应链红利的缩影。
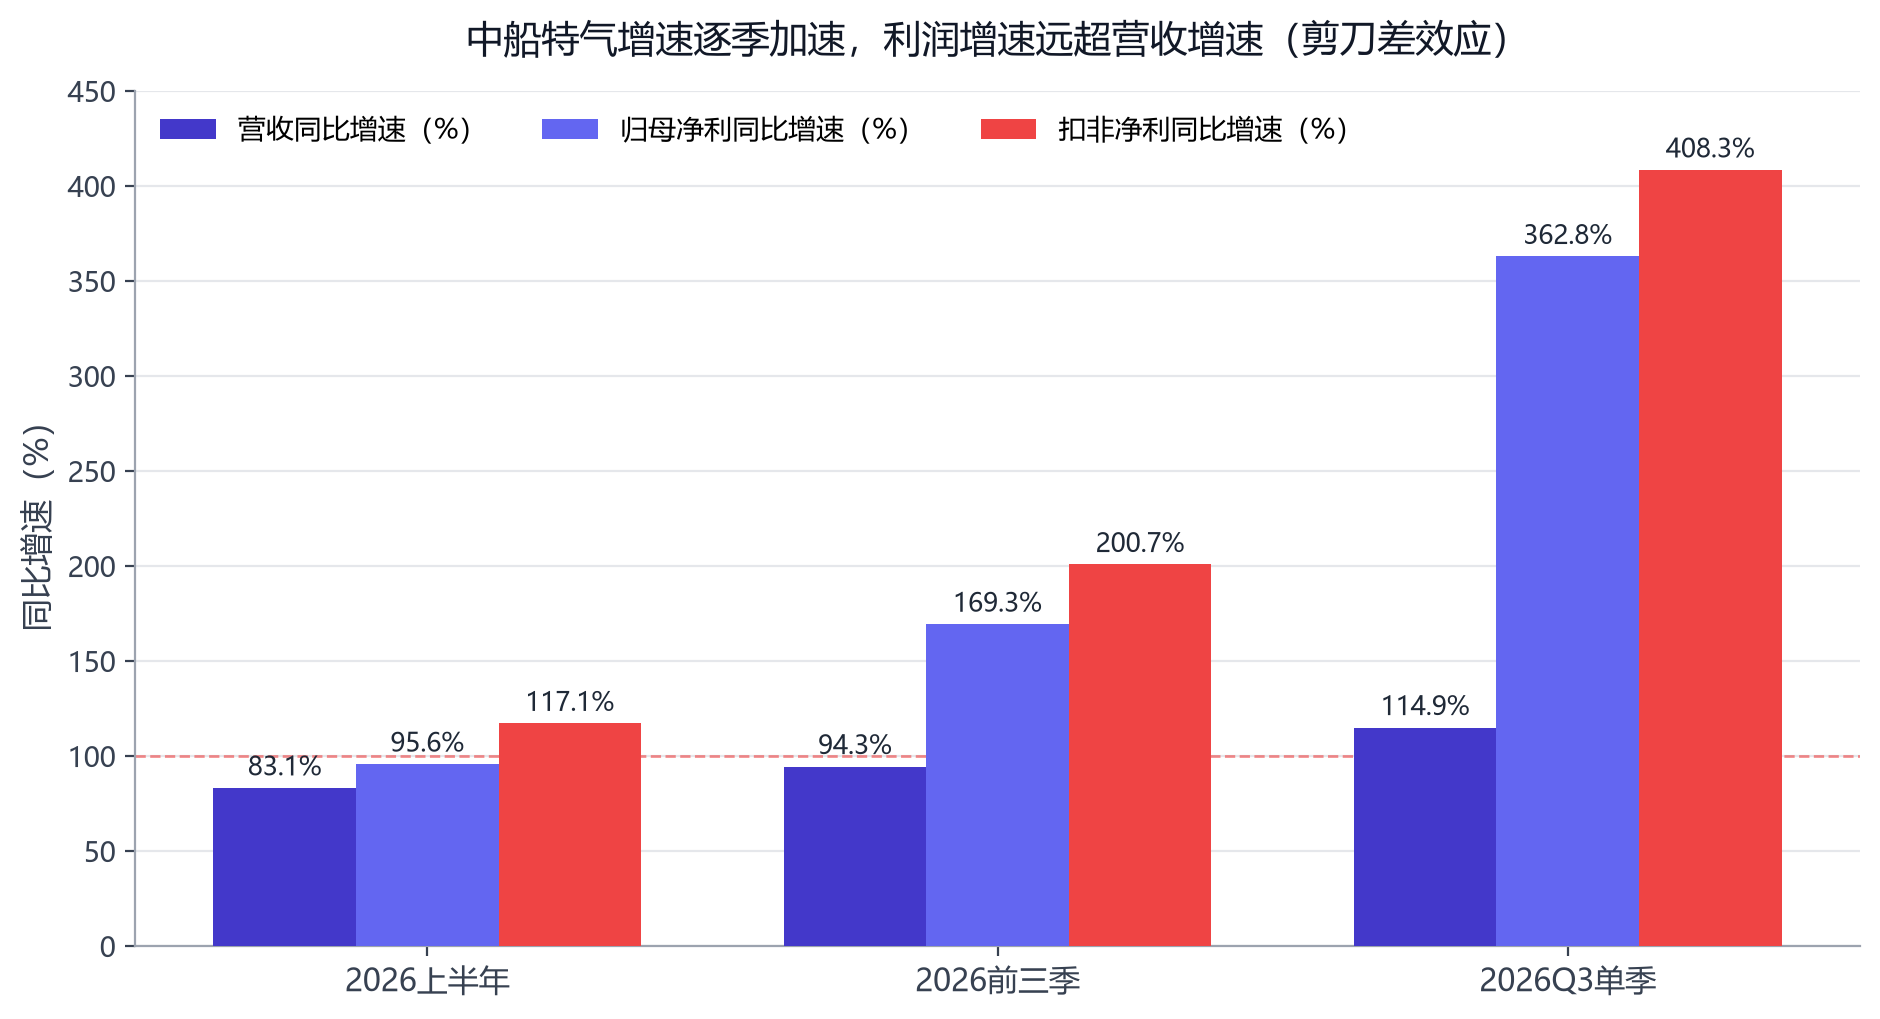
前三季营业收入31.23亿元,同比增长94.34%,归母净利润6.61亿元,同比增长169.26%;扣非归母净利润增速更高,达到200.68%。基本每股收益1.25元,同比增长171.74%;加权平均净资产收益率10.91%,较上年同期提高6.54个百分点。
最值得注意的是收入与成本的剪刀差:前三季营业成本20.53亿元,较上年同期的11.33亿元增长81.20%,慢于收入端94.34%的增速。这道剪刀差是利润弹性最直接的来源——意味着公司在营收接近翻倍的同时,单位收入的成本占比在下降,规模效应和产品结构优化共同推动了毛利率改善。
非经常性损益结构可以佐证主业盈利的成色:前三季非经常性损益合计2698.80万元,其中计入当期损益的政府补助3222.63万元,相对于6.61亿元归母净利润而言体量很小;扣非净利润200.68%的增速快于归母净利润169.26%的增速——主业盈利的分量更足。
【图表:中船特气2026年逐季营收与净利润增速】
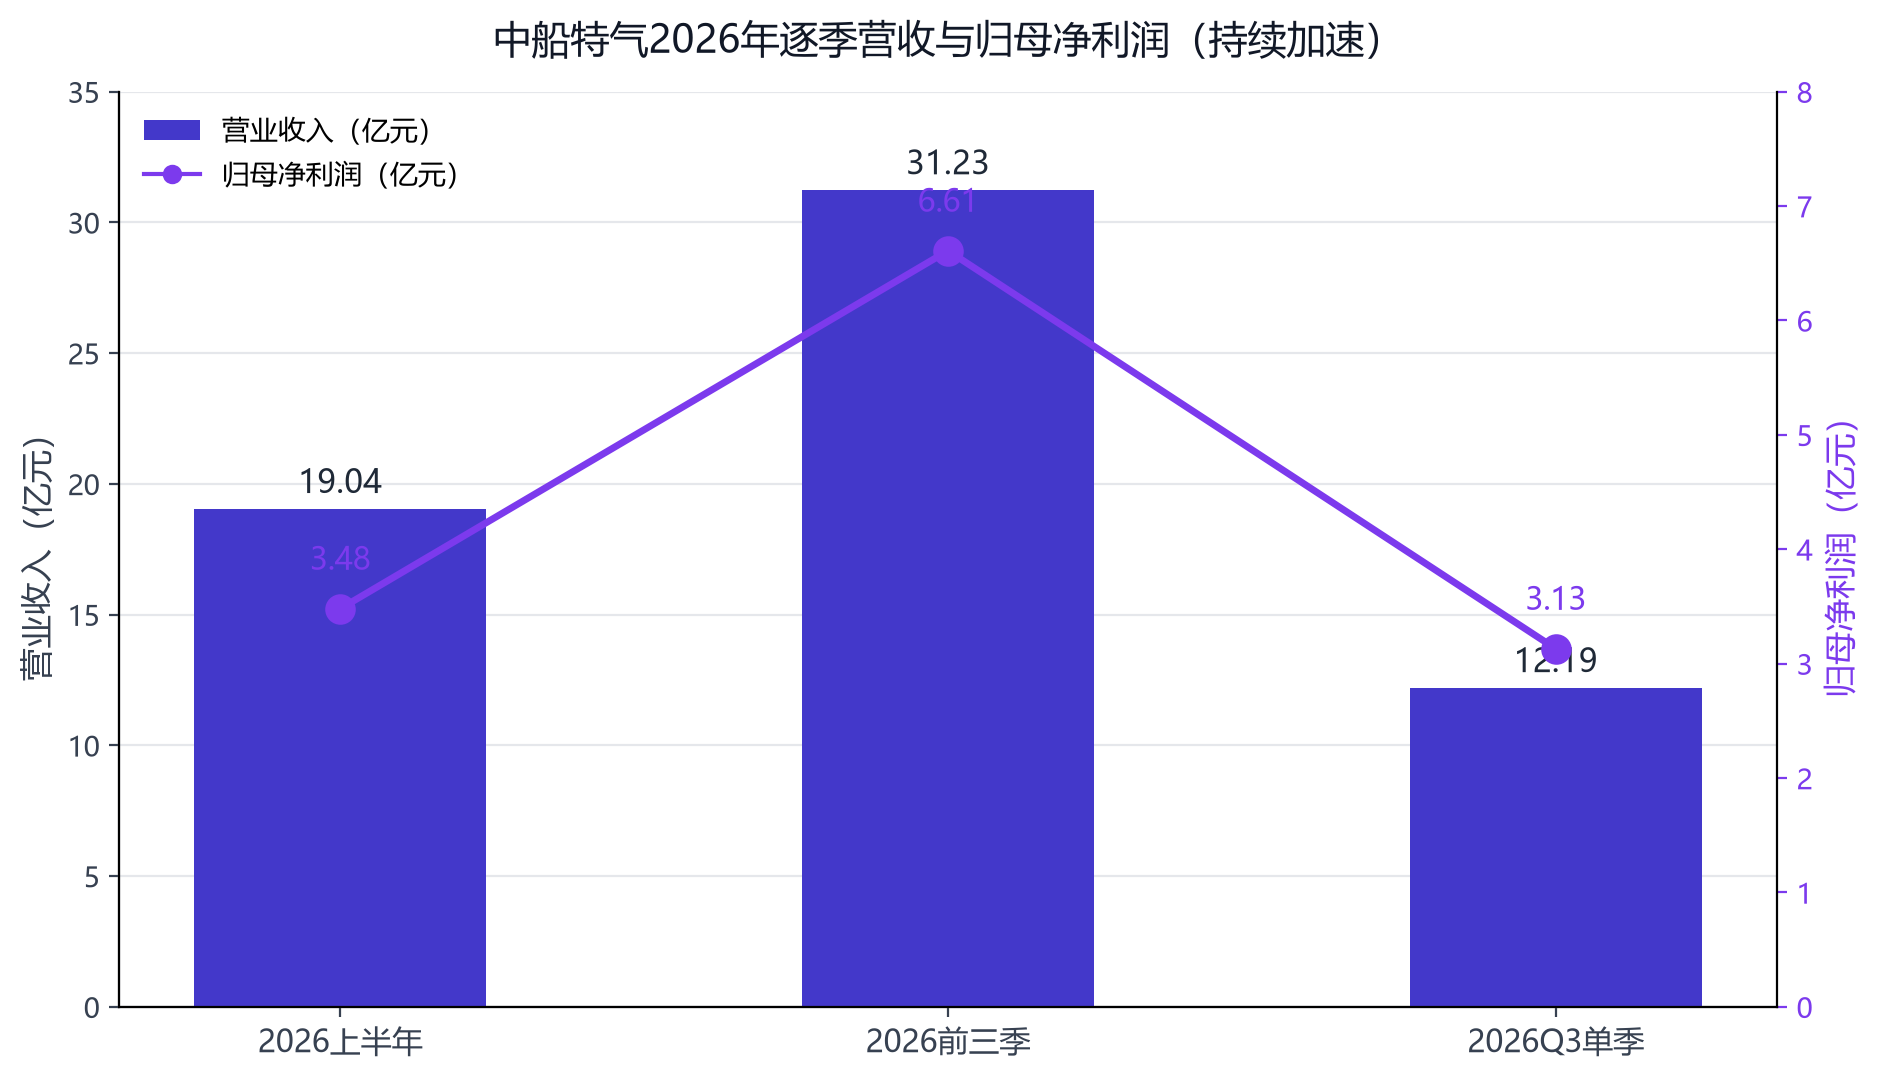
季度节奏:逐季加速的盈利弹性
把三季报拆成单季来看,曲线的斜率更陡峭。
Q1:营收约6.9亿元,归母净利润约1.14亿元(根据中报前两季数据反推)。
Q2(中报披露):营业收入19.04亿元+83.13%,归母净利润3.48亿元+95.63%,扣非归母净利润同比增长117.08%,其中Q2单季归母净利润2.47亿元,环比Q1增长143.48%——单季利润的环比翻倍,说明价格传导的效应从Q2开始集中释放。
Q3:营业收入12.19亿元,同比增长114.88%;归母净利润3.13亿元,同比增长362.79%;扣非归母净利润3.08亿元,同比增长408.31%。第三季度营收约占前三季度总量的39%——逐季抬升的收入曲线,与管理层对行业需求的表述相互印证。
费用结构的配合也是关键:销售费用9626.55万元、管理费用1.17亿元,合计约2.14亿元,增幅明显低于收入增速;财务费用为-471.41万元(利息收入1830.67万元远高于利息费用199.10万元)——期末货币资金30.92亿元的账面储备,让收入翻倍的同时几乎没有财务成本负担。
六氟化钨:从成本传导到自主定价
驱动这一切的核心变量,是六氟化钨(WF₆)——一种用于CVD沉积钨金属层的关键气体,广泛应用于先进逻辑芯片的字线(Wordline)和HBM存储的接触孔工艺。
中船特气的六氟化钨有两个数字在行业中无人能敌:2000吨/年产能,位居全球第一。而2026年对它来说最关键的战略变化,是定价权的切换。
公司的定价策略在2026年走完了两步关键棋:
-
3月底第一轮成本传导型调价:对冲高纯钨粉等原料涨价压力,这是"被动"的——跟着成本走
-
2026年Q3正式切换为供需驱动的自主定价:依托行业紧平衡格局主动调价,这是"主动"的——依托稀缺性走
自主定价权的获得,底气来自两个事实:其一,全球WF₆市场呈紧平衡态势——日本两大龙头(关东电化、中央硝子)曾通知韩国客户库存耗尽,AI先进制程与HBM存储对WF₆的需求持续扩容;其二,中船特气是国内唯一能稳定供应台积电、美光、SK海力士等头部客户的六氟化钨厂商。
管理层在9月4日投资者互动平台上明确表示:"公司六氟化钨产品现阶段议价周期以季度议价为主,自今年三季度起,公司六氟化钨产品定价策略由成本转变为基于供需关系、产业趋势、市场竞争格局和国家政策的自主定价策略。目前国内外客户关于六氟化钨产品议价沟通工作有序推进"。
这个战略转变的意义在于——中船特气不再只是行业"涨价的受益者",而是开始成为价格的"制定者"。紧平衡下主动调价的盈利弹性,远大于成本传导型调价。
【图表:中船特气六氟化钨产能与定价策略演进】
NF₃与三氟甲磺酸:第二条增长曲线
六氟化钨是当前的明星,但中船特气的护城河不止这一个品类。
三氟化氮(NF₃):公司年产18500吨三氟化氮,产能位居世界前列。NF₃是刻蚀核心气体,广泛用于DRAM、NAND的干法刻蚀工艺——DRAM产能扩张周期内,NF₃的价格与销量通常同时受益。NF₃产品已销往9个国家和地区,是公司出海业务的主力。
三氟甲磺酸系列:2026前三季实现营收约2.12亿元,同比增长超40%。中船特气在氟化学品领域拥有极深的卡位:三氟甲磺酸系列产品全球覆盖90%以上客户,整体市场容量占有率合计约70%,三氟甲磺酸、三氟甲磺酸酐、三氟甲磺酸三甲基硅酯、双(三氟甲磺酰)亚胺锂、三氟甲磺酸锂产能均位居世界前列。在锂电池电解液添加剂、医药中间体等领域,三氟甲磺酸锂的国产替代需求持续增长。
这两大板块的意义在于——中船特气不是"单产品押注"型公司,而是电子特气平台型龙头:NF₃对应存储刻蚀、WF₆对应先进制程沉积、三氟甲磺酸对应锂电+医药,三条赛道分别承接不同下游的景气周期,降低单一产品行情波动的风险。
产能规划:2027年3000吨格局
六氟化钨2000吨产能已供不应求,扩产在即。公司新增年产1000吨六氟化钨产能项目("年产3383吨高纯硫化氢等电子气体建设项目"子项目之一),预计于2027年上半年建成投产,届时WF₆总产能将达3000吨/年。
除WF₆扩产外,公司正在稳步推进的在建项目还包括:高纯硫化氢等电子气体建设项目(除WF₆外还有其他产品)、以及潜在的产能规划。以"平台型龙头"为定位,中船特气的产能扩张逻辑不是"随行情起舞",而是"提前卡位产能"——等待下游晶圆厂(尤其是海外客户)的认证周期结束后,产能储备就能转化为收入贡献。
客户与技术:全球巨头的"卖铲人"
中船特气的客户名单几乎覆盖全球半导体巨头:台积电、美光、SK海力士、中芯国际、长江存储、华虹集团。Linx Consulting数据显示,2025年中船特气在集成电路电子特种气体领域销售收入全球排名第九、国内排名第一。
技术壁垒方面,公司在电子特气领域拥有钨原料配套能力(高纯钨粉是WF₆的核心原料),而国内能做到从原料到成品一体化的WF₆生产企业仅此一家。产品已进入国内头部存储厂商供应链,海外客户开拓也在有序推进——Q3起自主定价的顺利切换,本身就是客户对中船特气产品技术壁垒认可的体现。
股价与估值:"妖股"成色的基本面支撑
市场给了中船特气一个带有情绪化色彩的称号——"妖股"。数据说话:
-
2025年末收盘价:40.375元/股
-
2026年10月20日收盘价:153.81元/股
-
年内累计涨幅:280.95%
-
年内最高涨幅:曾触及870.12%
-
当前总市值:814.3亿元
这个股价涨幅的"妖性"背后,是基本面三重逻辑的支撑:
-
业绩增速与估值共振:净利169.26%的增速远超行业均值,市场愿意给更高的增长溢价
-
全球龙头的稀缺性:WF₆全球第一产能+自主定价权,国内独此一家
-
AI半导体的结构性红利:ASML上调全年指引、SK海力士/三星扩产、HBM堆叠竞赛,三大AI半导体核心变量持续驱动WF₆需求
急急急
展望与风险提示
中船特气这份三季报,是全球半导体产业链"自主可控"趋势下最直观的受益样本——当海外龙头收缩、当国内客户寻求供应链多元化、当AI驱动的先进制程持续扩产,中船特气的"2000吨全球第一产能+自主定价权"组合,恰好踩在了行业最紧迫的缺口上。
但股价与业绩的共振能否持续,三个关键变量值得持续跟踪:
其一,六氟化钨价格的可持续性。当前自主定价模式下,公司具备主动调价能力,但如果行业新产能集中释放(中船3000吨+海外扩产)导致紧平衡松动,价格回落将直接冲击盈利弹性。2027年1000吨产能投产的节奏与市场需求的匹配度,是核心观察点。
其二,下游晶圆厂扩产节奏。SK海力士2027年前80亿美元设备采购、三星40-50亿美元订单的执行节奏,决定了HBM和先进制程对WF₆的增量需求。如果晶圆厂扩产放缓,中船特气的收入增速也将受到影响。
其三,三氟甲磺酸系列的放量节奏。虽然2026前三季已实现40%增长,但三氟甲磺酸锂等产品在锂电池电解液添加剂领域的放量节奏,将决定中船特气能否真正走出"WF₆单产品依赖"。
风险提示:六氟化钨价格回落风险、高纯钨粉等原材料成本上行、新增产能释放不及预期、海外客户认证周期长、NF₃行业竞争加剧、股价涨幅较大后的估值回调风险。
综合来看,中船特气的三季报提供了一个极具参考价值的样本——当一家国内企业在细分电子特气赛道上建立起全球第一产能+自主定价权+顶级客户覆盖三重壁垒,它就不再是一个"国产替代故事",而是一个"全球龙头故事"。2026年前三季94%营收增速、169%净利增速,是这个故事最直接的注脚。