10月29日,国内特种气体领域"全能选手"华特气体(688268.SH)交出了一份让投资者眼前一亮的三季报:2026年前三季度公司实现营业总收入13.76亿元,同比增长31.83%;归母净利润2.82亿元,同比增长19.16%;扣非归母净利润2.66亿元,同比增长19.49%。
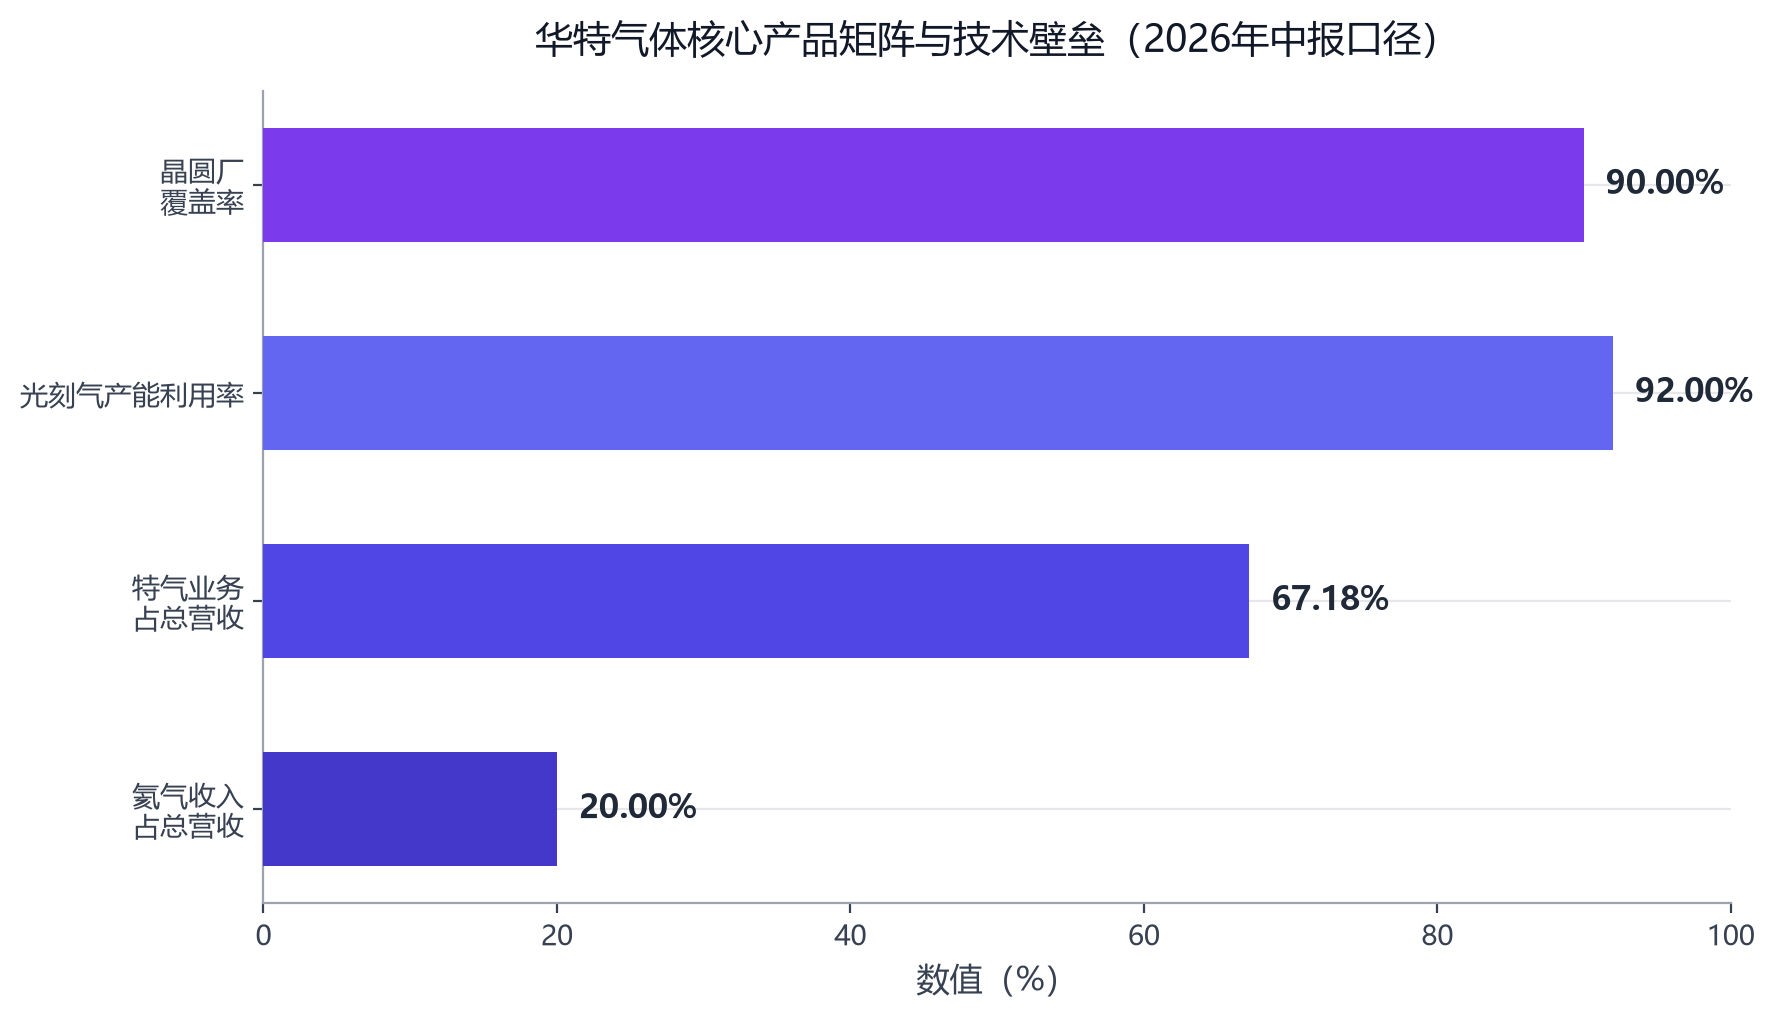
这个业绩表现在六家电子特气上市公司中,既不像中船特气那样靠单一产品(WF₆)量价齐升实现净利169.26%的爆发式增长,也不像金宏气体那样增收不增利陷入商誉减值困境——它是一种"双轮稳健"的增长节奏:特气业务收入5.86亿元同比+38.56%,占总营收67.18%,是绝对核心引擎;氦气+光刻气两大拳头产品分别承接AI需求和国产化窗口,共同构成了华特气体区别于其他五家公司的差异化定位。
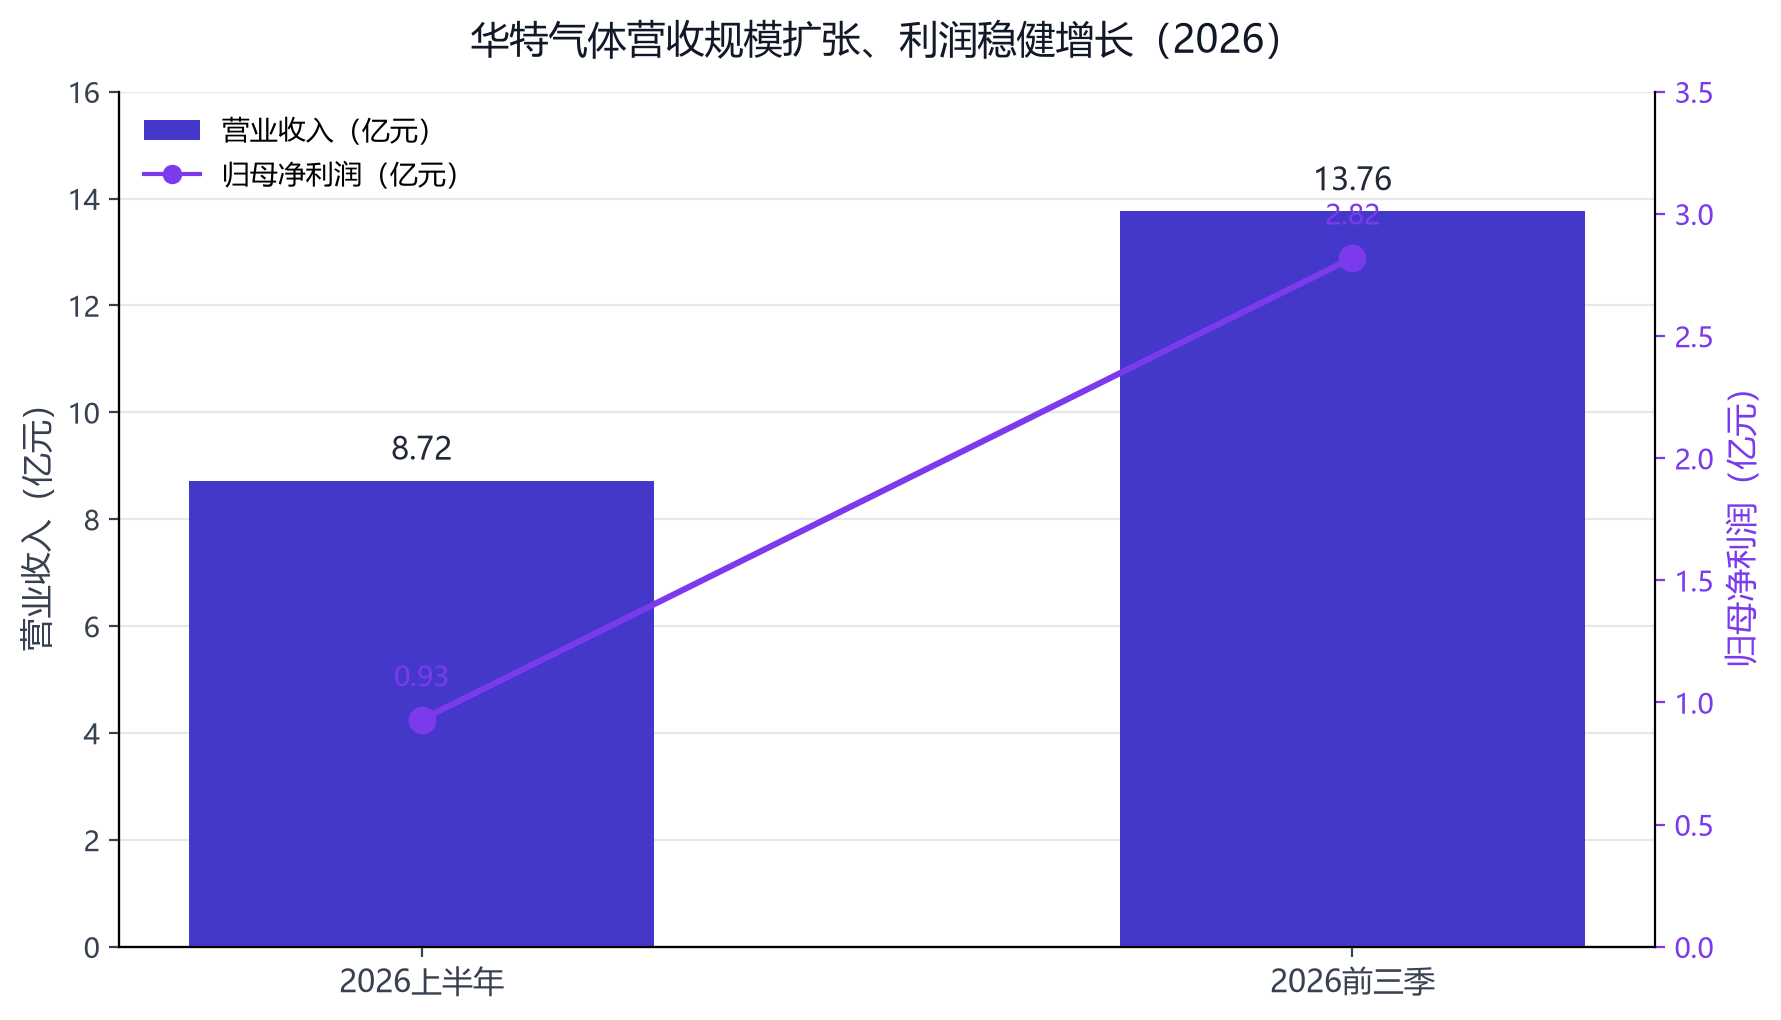
【图表:华特气体2025年—2026前三季营收与归母净利润趋势】
Q3单季亮点:营收净利双双提速
将三季报拆成季度来看,增速逐季抬升的趋势更为清晰。Q3单季实现营业收入5.04亿元,同比增长36.98%,扣非归母净利润7289万元,同比增长80.56%,研发费用1616.97万元同比增长29.91%,研发费用率3.21%——无论营收、净利还是研发投入,Q3单季都呈现加速态势。
中报数据已经预示了这一爬坡趋势:2026年上半年公司营收8.72亿元同比+28.95%,归母净利润0.93亿元同比+19.16%,其中Q2单季营收4.88亿元同比+44.16%、环比Q1的3.84亿元增长27.08%;归母净利润0.59亿元同比+75.93%、环比Q1的0.34亿元增长74.03%。Q3较Q2营收从4.88亿微增到5.04亿(约3%),扣非净利从4200万跃升至7289万,增速环比进一步攀升,费用端的管控和特气毛利的修复是核心因素。
费用结构方面,2026H1公司销售/管理/研发/财务费用率分别为6.30%/5.11%/2.75%/2.78%,同比分别下降1.33/1.60/0.50/+0.92个百分点,期间费用率合计下降2.52个百分点——在毛利率同比下降3.23个百分点的情况下,费用摊薄抵消了部分利润压力,成为Q2利润弹性的重要来源。2026H1经营活动现金流净额1.33亿元,同比+46.93%,现金流改善与利润形成共振。
氦气与光刻气:双轮驱动的差异化定位
华特气体在六家电子特气上市公司中的独特性,在于同时抓住了氦气+光刻气两个高增长赛道,形成差异化竞争优势。
氦气(稀有气体赛道):2026H1氦气及相关产品收入约占总营收20%,同比增长133%,贡献了公司约51%的收入增量,是本期最主要的增长来源。公司氦气生产能力可达300万方左右,高纯氦(5N)和超高纯氦(5N5以上)占氦气总销量的主要份额。2026年初受俄乌冲突+俄氦出口管制影响,氦气价格曾走出"过山车"行情,华特气体凭借长期锁定的海外供应资源和国内客户覆盖,在价格波动周期中获得了相对稳定的收入增量。
光刻气(半导体核心赛道):这是华特气体的"独家护城河"——公司是国内唯一一款多款稀混光刻气同时通过荷兰ASML、日本GIGAPHOTON双认证的本土气体企业,光刻气年产能达1000吨,2026H1产能利用率超92%。这个认证壁垒有多高?ASML和GIGAPHOTON是全球光刻胶气体的两大国际供应商,进入它们的认证体系意味着产品可直接配套全球最先进的光刻机平台——而国内自主生产的集成电路用电子特气品种占比不足30%,高端光刻气长期被进口产品垄断。
AI专用光刻气已批量供货AI芯片头部厂商。这个"独家双认证"的价值,在于华特气体是国内为数不多能直接对接ASML最新EUV光刻机供应链的本土气体厂——ASML2026年上半年已上调全年销售额预期至430-450亿欧元,EUV相关产品占比持续提升,华特气体作为国内配套"卖铲人",将持续受益于AI算力芯片扩产带来的光刻气增量需求。
【图表:华特气体核心产品矩阵与国产替代进度】
产品矩阵:从57款进口替代到5nm前沿工艺
如果说光刻气是独家护城河,那么产品矩阵的宽度就是第二道壁垒。
公司目前已实现57款电子特气产品进口替代,覆盖国内90%以上8-12寸集成电路制造厂商。这不是一句口号——它意味着长江存储、中芯国际、华润微电子、合肥长鑫等众多知名半导体客户,在气体供应链上已经部分摆脱对海外巨头的依赖。
更重要的是先进制程的渗透深度:超20款产品已应用于14nm、7nm产线,部分氟碳类、氢化物产品已导入5nm前沿工艺。在当前国产高端制程卡脖子的背景下,这个渗透程度说明华特气体的产品不仅能在成熟制程"平替",还能在先进制程"贴身"。
公司还在HBM存储赛道提前布局——为HBM关键的TSV(硅通孔)工艺提供先进刻蚀气体。2026年HBM产能扩张、堆叠层数竞赛正酣,SK海力士斥资80亿美元采购ASML设备,三星下达40-50亿美元订单,HBM对高纯度刻蚀气体的需求持续扩容。
第三代功率半导体方面,公司已成功进入全国最大的氮化镓厂和碳化硅厂供应链,SiC、GaN等新型材料所需特种气体的研发与生产完全满足下游客户需求。
新产品产业化加速推进:乙硅烷、溴化氢、三氯化硼等高端电子特气在2025年均已获得销售订单,公司正通过收购鹤壁德瑞科技强化三氟化氯等高附加值氟化气体领域的研产销一体化能力。研发重点攻关9N级超高纯三氯氢硅、6N级以上电子级硅烷等核心产品。
产能与布局:国内三大基地+海外双桥头堡
产能与布局,是华特气体区别于其他气体公司的又一优势——它不是"单点突破"型,而是"全国覆盖+海外拓展"的综合型。
国内基地:公司已陆续布局江西、江苏、四川三大基地。可转债募投项目于江西基地扩建年产1764吨半导体材料建设项目,部分子项目已建设完毕并逐步释放产能;江苏南通基地项目(电子特种气体生产基地及研发中心)已落地如皋长江镇化工新材料产业园;四川自贡西南总部项目正在推进。在建年产500吨氟基气体项目已进入试产阶段。
海外桥头堡:公司通过泰国子公司和新加坡AIG公司两大实体拓展海外业务模式,逐步由中间商转向终端客户——新加坡半导体客户已增至5家,推进海外直销比例。客户网络已覆盖中芯国际、华虹半导体、长江存储、SK海力士、英飞凌等国际国内巨头,成为国内覆盖最广的特种气体供应商之一。
费用管控与客户壁垒
在费用端,华特气体展现了精细管控能力——2026H1期间费用率合计同比下降2.52个百分点,其中Q2单季期间费用率进一步降至14.61%,同比下降5.62个百分点。这一表现与行业内部分公司费用增速高于营收增速形成鲜明对比。
客户壁垒方面,半导体领域的气体供应商认证周期长达1-3年,且认证难度极大——客户需通过审厂、样品检测、小批量试用、大批量验证等多环节严格审核。公司长期锁定中芯国际、华虹半导体、长江存储等头部晶圆厂订单,锗烷等产品已进入韩国SK海力士、德国英飞凌等国际半导体企业供应链。
展望与风险提示
对华特气体三季报的解读,市场关注的核心焦点在于:独家光刻气壁垒能持续多久?5nm产品渗透能否继续?国内半导体产能释放节奏如何?
三个关键观察点将决定2027年业绩走向:
其一,光刻气独家认证的兑现节奏。AI专用光刻气已批量供货,但能否进一步扩展至SK海力士、三星等HBM存储头部客户,直接影响光刻气板块的收入弹性。ASML低NA EUV产能2027年预计提升30%,华特气体作为配套"卖铲人"的增量空间值得关注。
其二,57款进口替代产品的放量节奏。已实现进口替代的产品中,光刻气、氟碳类气体、锗烷等已导入头部客户,但乙硅烷、溴化氢、三氯化硼等新产品尚处于放量初期。客户认证周期(1-3年)意味着新产品收入贡献需要时间兑现。
其三,国内三大基地的产能释放。江西1764吨半导体材料项目、江苏南通基地、四川西南总部三大项目的产能爬坡节奏,决定了公司未来2-3年的供给弹性。氟基气体项目已进入试产,将为多领域客户拓展提供产能支撑。
风险提示:氦气等稀有气体外部供应冲击(俄氦出口管制、卡塔尔装置受损等)、ASML/GIGAPHOTON认证周期延误、下游晶圆厂扩产节奏放缓、客户认证周期长导致新产品放量慢于预期、海外业务汇兑风险、收购德瑞科技后的整合风险。
综合来看,华特气体的三季报展现了一种"稳健而有壁垒"的增长:不像中船特气那样被单一产品行情驱动,也不像金宏气体那样陷入利润表出血的阵痛期,它在光刻气独家认证、57款进口替代、氦气高增三大支撑下,构建了国内电子特气领域最完整的竞争壁垒之一。对于等待半导体产业链自主可控红利持续兑现的投资者而言,这家"全能型"厂商的持续跟踪价值,不在单一数据点上,而在它所守住的那个"独家认证"的位置上——它是国内为数不多能直接对接全球光刻机供应链的气体厂,而AI算力的军备竞赛,才刚刚开始。