当日月光先进封装报价上调逾两成、封测产能利用率逼近满载,系统级封装(SiP)成为AI终端浪潮中价值量向封装环节转移的核心载体:2025年全球SiP封装市场规模预计达188亿美元,AI眼镜则是其中增长最快的终端战场。
系统级封装将处理器、存储器、射频、传感器与被动元件等多种器件集成于单一封装体内,实现基本完整的系统功能,是后摩尔时代功能密度提升的关键路径。据Yole数据,2019年全球SiP封装市场规模约134亿美元,2025年预计达188亿美元,复合增速约11%,其中倒装技术占比约91%。
近日,集微咨询(JW Insights)正式发布《2026年系统级封装行业研究报告》。报告从行业概述、产业链、代表企业与未来展望四个维度,梳理SiP技术演进、市场格局与国产化路径,并对Amkor、UTAC、日月光投控、环旭电子等九家中外代表厂商逐一解析。以下是《报告》内容精选:
市场规模:SiP驶入先进封装高增长带
SiP与先进封装大盘同频共振。据Yole数据,2025年全球先进封装市场规模约531亿美元,2026年预计达约620亿美元、晶圆级封装占比首次超过一半,2030年有望突破790亿美元;据CSIA数据测算,2026年全球半导体封测市场规模预计达961亿美元,先进封装占比将首次过半。SiP有望在AI终端带动下保持快于整体封装市场的增速。
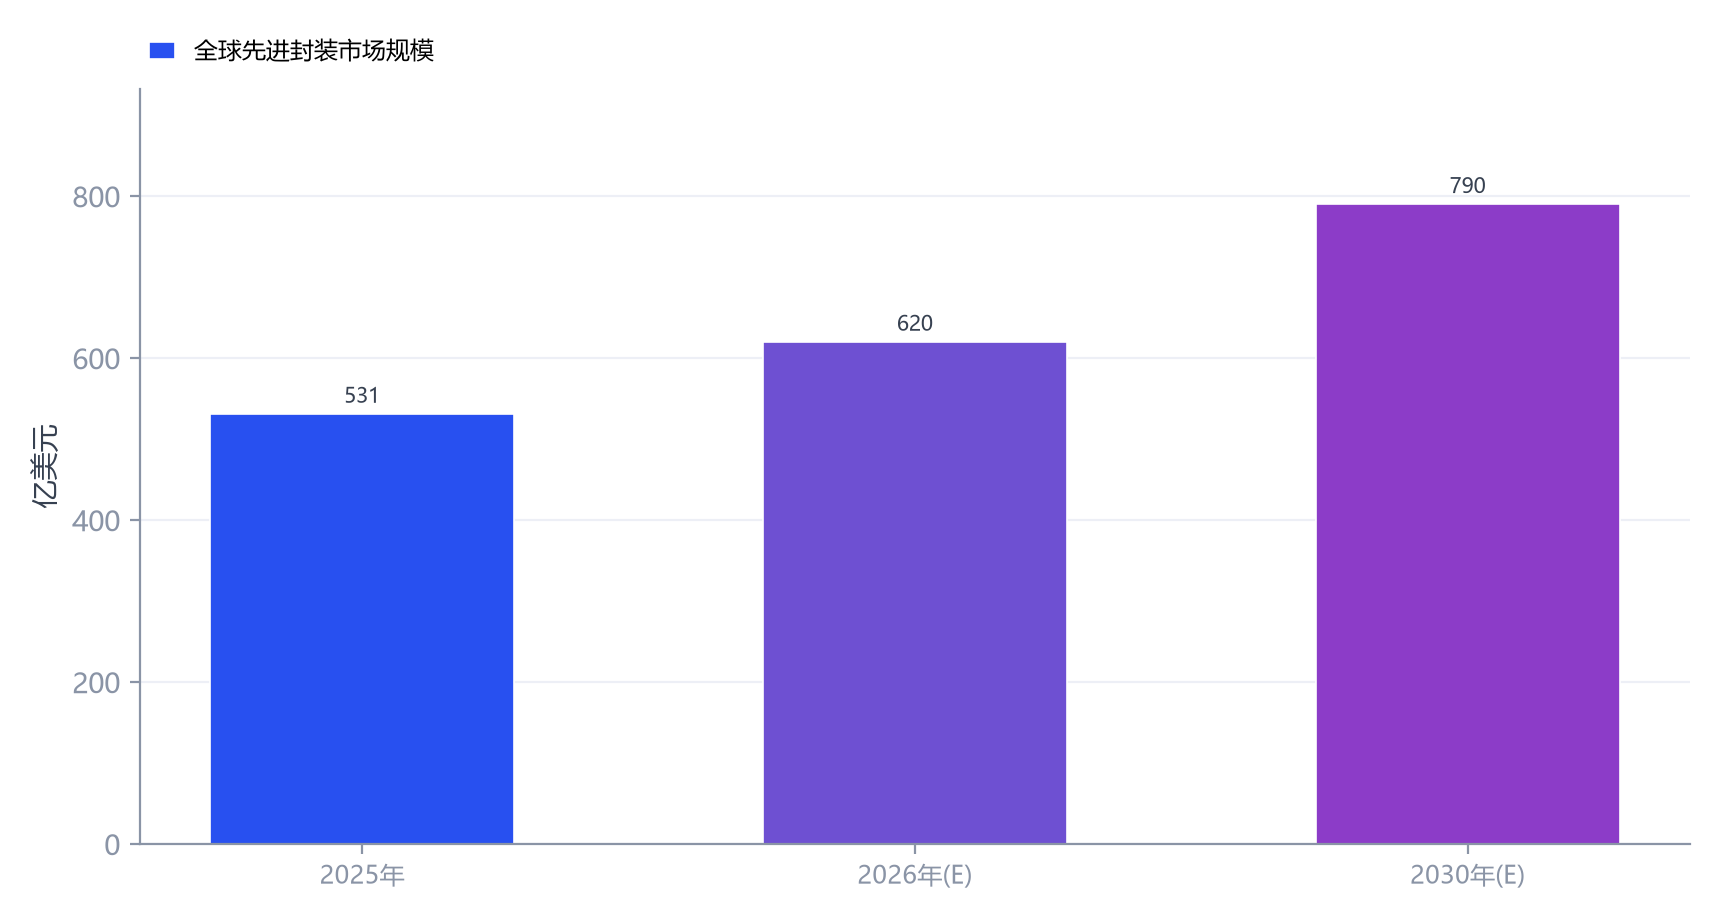
图1 全球先进封装市场规模及预测(资料来源:Yole(法国),集微咨询(JW Insights)整理)
增量逻辑:AI眼镜成为最陡峭的需求曲线
SiP增量来自“终端品类扩张+单机用量提升”的量价共振。据IDC数据,2026年二季度全球智能眼镜出货354.7万台、同比增长35.3%,其中AR/ER眼镜增长75.7%,机构预测全年智能眼镜出货增速超四成。AI眼镜单机集成WiFi/蓝牙、音频、影像与主控多颗芯片,对异形SiP与局部屏蔽工艺需求密度最高。价格端,显示驱动芯片设计厂商提价一成半至三成,封测代工报价水涨船高。
竞争格局:两岸主导,本土龙头量利齐升
中国大陆与中国台湾合计占全球封测市场超过七成五,国内五大封测龙头全部跻身全球前十、合计市占率约三成。2026年上半年,环旭电子实现营收273.36亿元、归母净利润同比增长28.85%;长电科技芯片封测业务收入194.21亿元、扣非归母净利润同比增长84.7%;通富微电、华天科技营收分别为160.41亿元与105.11亿元。日月光投控三季度合并营收2441.6亿新台币创历史新高,Amkor二季度净销售19.0亿美元创单季纪录。
表1 中国主要SiP相关封测厂商2026年上半年经营情况
厂商 | 营业收入(亿元) | 盈利或结构亮点 |
环旭电子 | 273.36 | 归母净利润同比增长28.85%,云端及存储营收增长48.79% |
长电科技 | 194.21 | 扣非归母净利润同比增长84.7%,运算电子占比30.1% |
通富微电 | 160.41 | 归母净利润17.17亿元,中高端产品收入明显增加 |
华天科技 | 105.11 | 净利润8.13亿元,业绩保持稳健增长 |
(资料来源:集微咨询(JW Insights)整理)
产业链:SMT加后道工序产能成稀缺资源
SiP大量采用“SMT贴片为主、辅以后道工序”的产线形态,局部屏蔽、双面贴装、异形结构与堆叠集成构成差异化壁垒。据SEMI预测,全球封装设备销售额2026年预计增长9.6%至67亿美元,2028年将达86亿美元。需求侧,华南集聚移远通信、广和通、日海智能等头部物联网模组厂商,深圳龙岗中高端眼镜年产量占全球半壁江山,具备全流程能力的SiP产能正成为产业链最稀缺的资源,深科技18.5亿元扩产项目即是注脚。
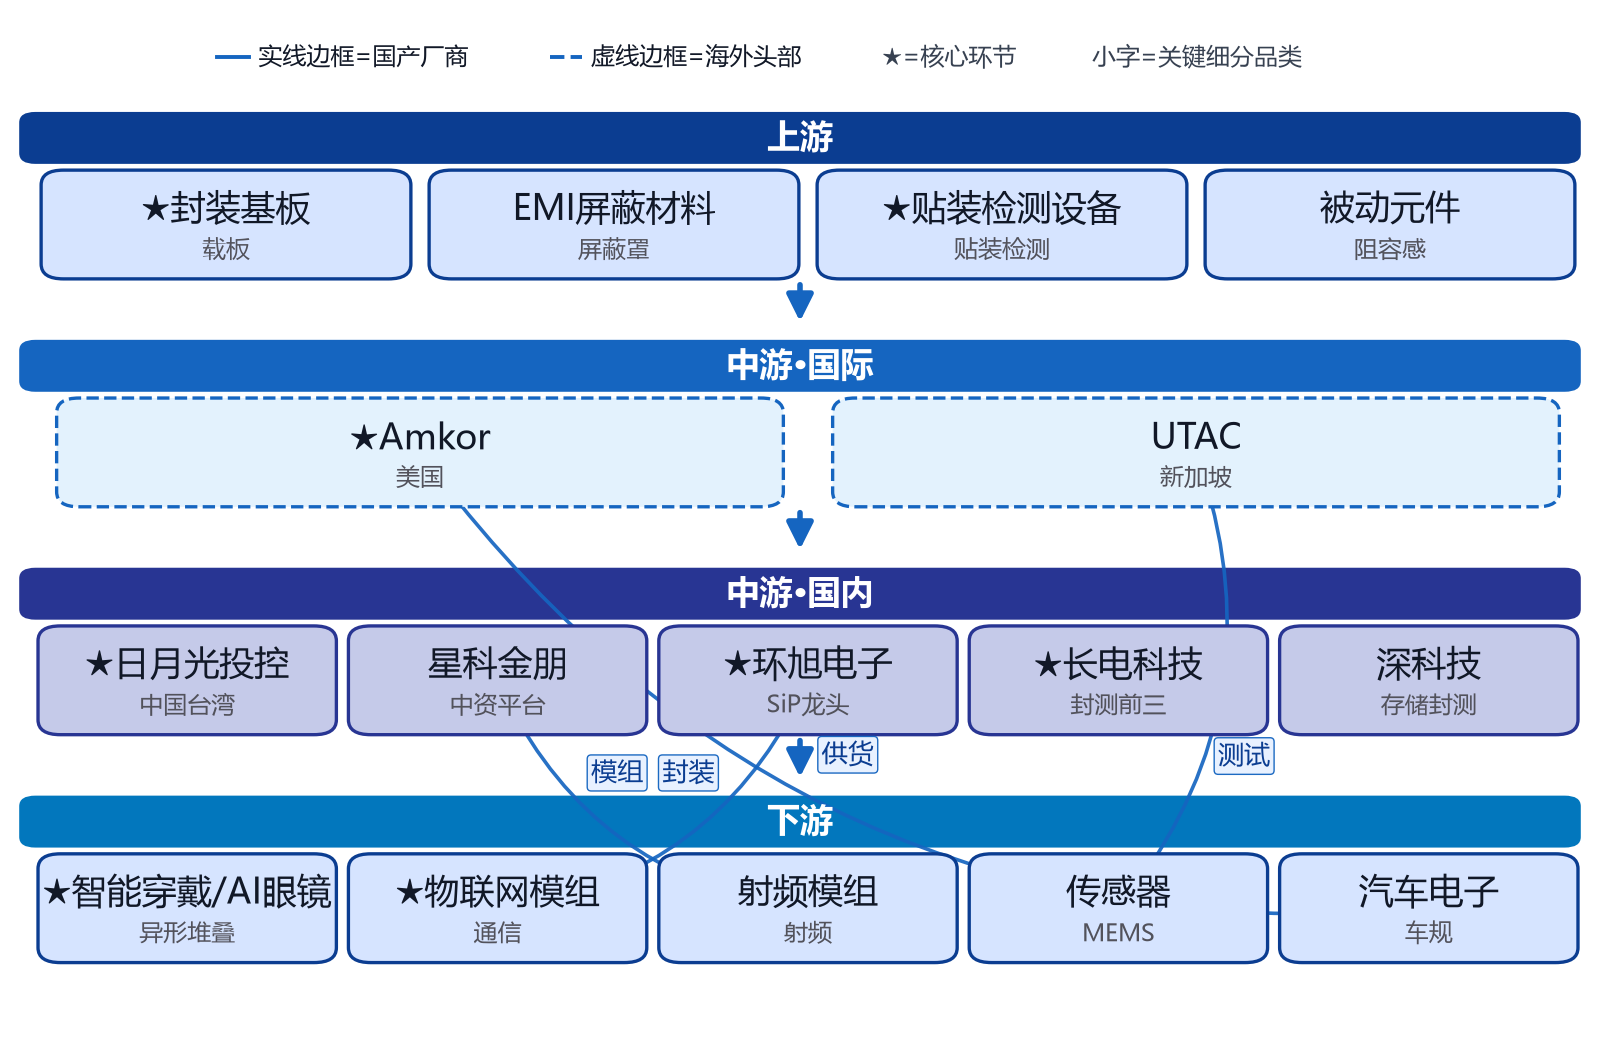
图2 系统级封装产业链图谱(资料来源:Yole(法国),集微咨询(JW Insights)整理)
未来展望:国产SiP向高价值场景升级
国产SiP沿三个层次爬坡:消费级与模组贴装环节已居主导;汽车电子与中高端算力环节快速提升,长电科技汽车电子、运算电子营收分别增长25.0%与40.4%;高端基板、屏蔽材料与核心设备仍处攻坚期。技术演进上,Wi-Fi 8 SiP模组预计2027年一季度推出,ELSFP光互连产品预计2027年下半年进入量产,玻璃基板已进入商业化验证阶段。
表2 系统级封装行业核心指标一览
指标 | 数值 |
全球SiP封装市场规模(2025年预计) | 188亿美元 |
全球先进封装市场规模(2025年) | 531亿美元 |
全球先进封装市场规模(2026年预计) | 620亿美元 |
全球半导体封测市场规模(2026年预计) | 961亿美元 |
全球SiP封装中倒装技术占比 | 91% |
(资料来源:集微咨询(JW Insights)整理)
展望2026-2030年,SiP产业将沿多元件整合密度提升、SMT加后道工艺精细化、华南本地化配套稀缺化三条主线演进。依托“终端集群+柔性产能+设计协同”优势,国产SiP有望实现从追赶到局部引领的跨越。
目前,《2026年系统级封装行业研究报告》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。