9月15日消息,华为与赛力斯智选车合作模式本周起调整:华为转向轻资产赋能,问界的产品、营销、销售、服务主导权移交赛力斯,鸿蒙智行聚焦智界、享界、尊界、尚界发展。本文梳理华为三种赋能模式与双方合作历程,解析调整动因,并研判鸿蒙智行五界三境布局走向。
一场"系统性、结构性"的模式调整
9月15日,据财联社报道,华为、赛力斯的智选车合作模式将在本周进行调整,未来华为将采用轻资产的方式与赛力斯合作,产品、营销、销售、服务等方面由目前的华为主导,调整为"赛力斯主导,华为赋能",行业分析认为,赛力斯将全面接管问界。消息传出当日午后,赛力斯股价应声大跌。
据知情人士透露,此次调整是鸿蒙智行模式的一种新探索。调整后,鸿蒙智行将聚焦资源,加速智界、享界、尊界、尚界品牌成功,从而进一步夯实鸿蒙智行的行业与市场地位。有知情人士将这种轻资产合作模式类比为一次角色转变:鸿蒙智行从"运动员"变成了"教练员",未来给车企提供的更多是决策参考。
对于调整的边界,多方信息显示:问界不会脱离鸿蒙智行,其余"四界"的合作模式不会有变化;问界的销售渠道将走向独立,但仍属鸿蒙智行体系。另有报道称,此次调整是一次系统性、结构性调整。
华为赋能造车模式:"不造车",三种不同深度"帮"
在智能电动汽车时代,华为一直主张"不造车,帮助车企造好车",与车企的合作主要采用三种模式。
其一是零部件供应商模式。华为车BU成立于2019年5月,定位为智能网联汽车增量部件供应商,向主机厂提供智能驾驶、鸿蒙座舱等产品解决方案,即向车企提供智能驾驶、智能座舱、激光雷达等核心零部件。华为公司高级副总裁、引望公司CEO靳玉志曾表示,华为致力于成为智能网联汽车时代的"电子螺丝钉",不做产业竞争者,只做产业的赋能者。截至2026年3月底,华为乾崑已与25个车企品牌合作,推出50多款合作车型,ADS累计搭载量突破170万辆。
其二是HI模式(Huawei Inside),即华为提供全栈集成解决方案、车企主导产品与制造的深度合作方式。以长安汽车旗下的阿维塔为例,长安汽车提供研发、制造、供应链及测试等服务,宁德时代提供动力电池,引望(华为剥离车BU成立的独立公司)提供智能解决方案;在阿维塔9系车型上,华为甚至从造型设计理念到核心架构开发进行全链路联合共创。2025年9月,广汽集团与华为乾崑联合推出"启境"品牌;同年11月,东风汽车与华为乾崑联合推出"奕境"。华为"境"字系更像是HI模式的升级,它不仅仅是"技术供应"与"制造落地"的简单分工,双方在产品定义、研发落地和营销推广上也深度合作。此外,华为乾崑还与上汽通用五菱深度共创"华境"品牌。
其三是智选车模式。2021年5月,华为常务董事余承东接管车BU,在"不造整车"的前提下提出这一新模式:华为深度参与产品定义和整车设计,产品进入华为渠道销售。这一模式先后诞生了问界、智界、享界、尊界、尚界五个品牌,并在2024年实现鸿蒙智行累计交付444956辆、连续8个月蝉联中国汽车品牌成交均价第一的成绩。截至2026年8月16日,鸿蒙智行全系累计交付已突破150万台,新势力品牌交付速度排名第一。
与模式演进同步,华为车BU的组织形态也在变革:2024年1月16日,深圳引望智能技术有限公司成立,注册资本10亿元,由华为技术有限公司全资持股,承载车BU业务;华为车BU已于2025年初并入引望。在2025年胡润全球独角兽榜中,引望估值达1150亿元人民币。2024年8月,赛力斯公告其全资子公司赛力斯汽车拟以115亿元现金购买华为持有的引望10%股权,与华为的战略合作由此升级为"业务合作+股权合作"。
表1:华为赋能造车三种模式对比
模式 | 提出时间 | 合作内涵 | 华为角色 | 代表品牌 |
零部件供应商模式 | 2019年起 | 提供智驾、座舱、激光雷达等核心零部件 | 增量部件供应商 | 乾崑合作生态(超25个车企品牌、50多款车型) |
HI模式 | 2019年后 | 全栈智能方案上车,车企主导制造与运营 | 全栈方案与联合共创方 | 阿维塔;启境(广汽)、奕境(东风)、华境(上汽通用五菱) |
智选车模式 | 2021年5月 | 华为深度参与产品定义与整车设计,产品进入华为渠道销售 | 全链路主导者 | 问界、智界、享界、尊界、尚界(鸿蒙智行) |
华为与赛力斯五年长跑,从试水到深度绑定
双方的合作始于2018年前后对智能电动技术的早期探索。2019年1月,赛力斯与华为签署合作协议,正式开展新能源汽车领域合作。2021年4月,首款合作车型赛力斯华为智选SF5在上海车展发布,成为首款进入华为终端渠道销售的量产汽车,开创了"智选车"模式。2021年12月,双方联合推出高端智慧汽车品牌AITO问界,首款车型增程式SUV问界M5上市。
在这一分工中,赛力斯负责整车制造、供应链与生产环节,华为提供智能座舱、智驾、电驱等全套智能汽车解决方案,并开放旗下门店渠道销售车型。
2022年至2024年,问界M5、M7、M9相继推出,问界逐步站稳高端市场:2024年鸿蒙智行累计交付444956辆;截至2026年2月底,问界累计辅助驾驶用户规模达87万,累计辅助驾驶行驶里程超61.3亿公里;2025年赛力斯增程器市场份额达37.5%,位居行业第一。
2025年,问界产品矩阵继续上探:问界M8于4月推出后成为40万元级销量冠军,问界M9维持50万元级销量冠军;赛力斯全年实现营业收入1650.54亿元,同比增长13.69%,其中赛力斯汽车扣除非经常性损益的净利润为62.52亿元,同比增长24.69%;2025年问界品牌单月最高交付超5万辆。
2026年,问界完成M5至M9五款SUV的全序列布局,价格带约分布在20万至60万元。新一代产品一度带来显著增量:问界M6上市15分钟大定突破1万辆、首个完整销售月达1.8万辆;全新问界M9上市后的首个完整月份恢复至万辆水平。全新一代问界M9开启交付仅7周便突破2万台,全系累计交付突破30万台,问界M9 Ultimate领世加长版起售价提升至60万元;问界M6上市97天累计交付突破4万台;全新一代问界M9开启交付12周累计突破3万辆。
不过,进入2026年后赛力斯的销量与业绩承压明显。2026年一季度,赛力斯新能源汽车累计销量同比增长43.9%;到上半年,累计增幅收窄至3.87%。7月,公司新能源汽车销量2.42万辆,同比下降45.65%,其中赛力斯汽车销量2.05万辆,同比下降50.86%;8月赛力斯汽车销量20652辆,同比下降49.68%,前八个月累计销量201902辆,同比下降14.07%。问界总销量从1月约4万辆降至7月的2.26万辆,降幅超过四成;M7从1月的2.65万辆降至7月不足5000辆。业绩层面,2026年上半年赛力斯实现营业收入574.93亿元,净亏损17.17亿元;上半年计提信用及资产减值18.62亿元,其中非专利技术和开发支出减值合计约17.5亿元;上半年经营现金流为-124亿元。
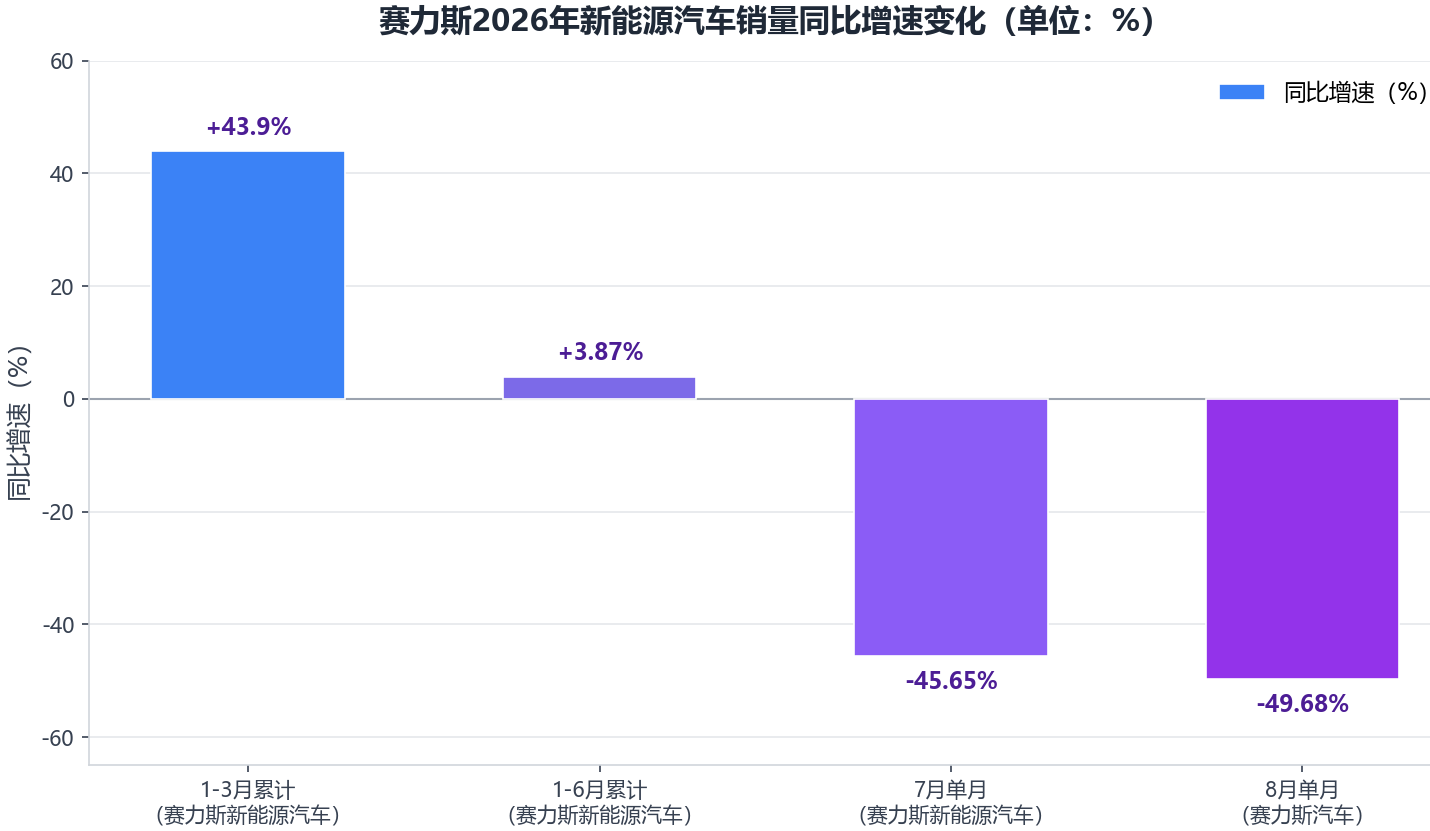
赛力斯销量在半年内完成"正负切换",老车型下滑形成的缺口未能被新品完全对冲,M6与全新M9带来的增量难以弥补同期旧车型下滑产生的销量缺口。这一曲线正是本轮合作模式调整最直接的市场背景。
为什么现在调整,为什么是问界
第一,问界体系成熟,赛力斯已经"毕业"。经过五年合作,赛力斯已建成问界专属专营一体化的营销服体系,贯通品牌展示、产品体验、用户成交与用户服务的完整转化链路。2025年赛力斯研发费用同比增长23.26亿元,销售费用同比增长47.91亿元,其自主的魔方技术平台、超级增程系统、智能安全体系已实现量产装车。渠道独立后,问界仍属鸿蒙智行,"问界模式"由此成为华为系渠道分工的新样板。
中国汽车流通学会副秘书长郎学红分析认为,享界和智界有可能会复制"问界模式",但这依旧取决于双方的话语权、产品力和销量。
第二,"五界"销量分化,多品牌共享渠道运营承压。2026年7月,"五界"零售销量呈现明显梯队:问界22572辆(约2.26万辆)、尚界11017辆(约1.10万辆)、智界9906辆(约0.99万辆)、享界1560辆(约0.16万辆)、尊界367辆(约0.04万辆)。智界月销量曾从1月的12510辆一路下滑至6月的3685辆,7月虽回升至9906辆,但主要依靠新车型智界V9(8974辆)带动。享界、尊界分别定位30万级以上行政轿车与百万级高端市场,品牌知名度虽已打开,交付规模始终有限。
与此同时,鸿蒙智行门店普遍采取"两界店""三界店""四界店""五界店"并行的渠道模式,品牌、客流、服务类型高度集中带来持续的运营压力;今年3月至6月,全国出现一批由宝马、奔驰、奥迪、捷豹路虎等豪华品牌展厅翻牌而成的鸿蒙智行用户中心,华为通过翻牌现有门店以较低成本快速扩张服务网络。在现行模式下,"门店人员的工资、绩效定义、整车销售政策,全部由华为制定",经销商投资人主要承担资金与场地投入。对华为而言,这实质上是一项重人力的"重运营"投入,轻资产化由此成为释放资源、提升效率的现实选择。
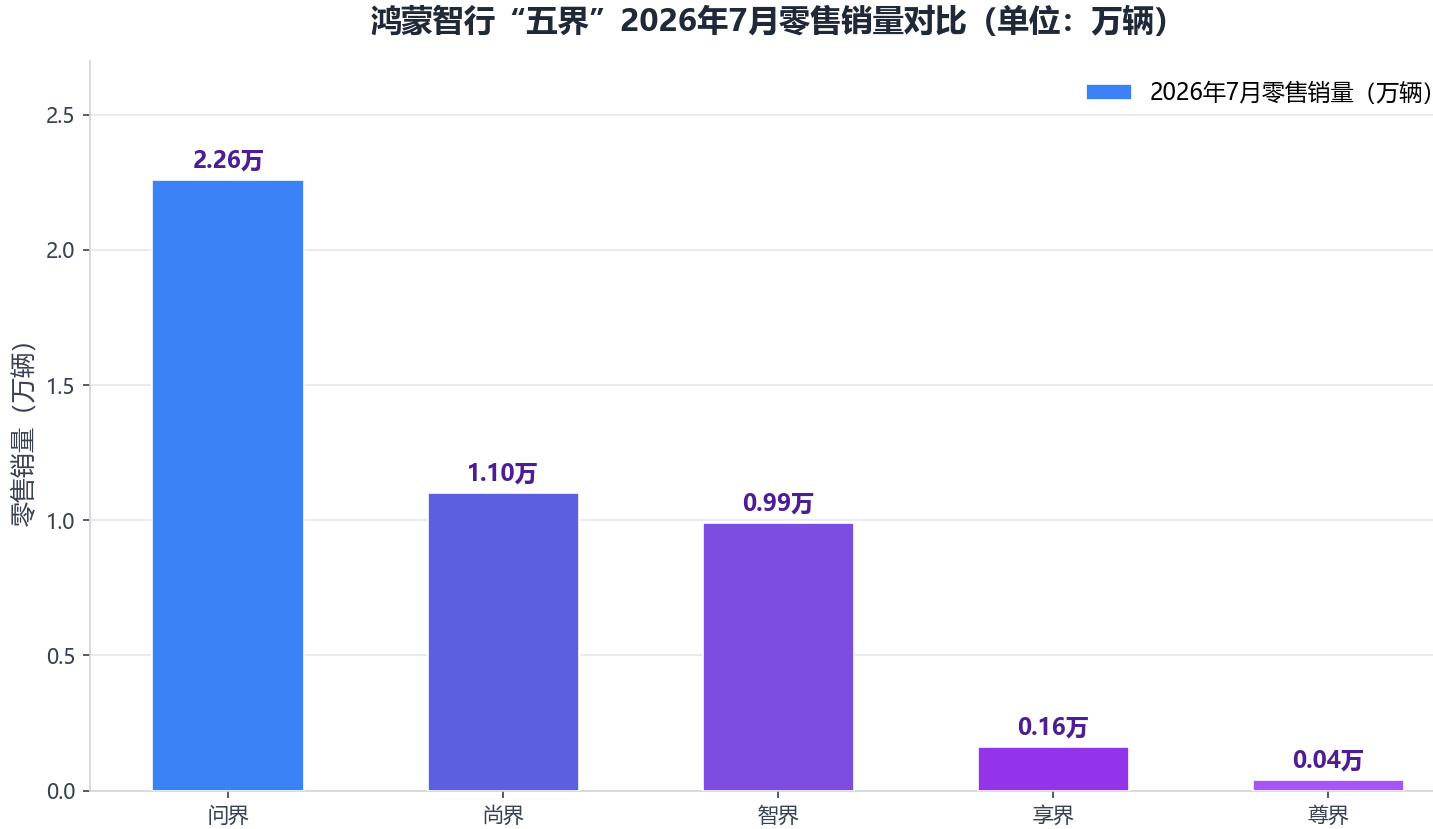
"五界"呈"一超多强、长尾明显"格局。问界单月零售22572辆,与其余四界合计约2.29万辆的体量相当;尊界月销不足400辆,享界亦在千辆级徘徊。销量的梯队分化意味着:问界已具备独立运营的规模基础,而智界、享界、尊界、尚界仍需鸿蒙智行集中资源扶植,这正是"聚焦资源、加速四界成功"的直接依据。
第三,华为"不造车"的战略定力与"去华为化"的进化方向。有分析认为,华为正在将其在汽车产业链中的角色重新定位为"技术赋能者",在"HI Plus"模式下与车企在产品定义、项目研发、产品销售、营销等全环节共同协作;这种转变的核心是通过技术优势构建竞争壁垒,而非直接主导制造,也可以看成华为在刻意"去华为化",不再执着于"界"品牌的造势以及华为渠道的销售,而是通过深度绑定成为智能汽车的"神经中枢"。此次问界模式的调整,与"境"字系"车企主导、华为赋能"的内在逻辑一脉相承。
第四,赛力斯自主能力与多元布局提供了承接条件。除深化与华为合作外,赛力斯还联手字节跳动押注AI造车,打造赛豆科技及AIVA品牌;其面向海外市场的全系出海战略也在推进,长期目标为海外销量占公司整体销量的30%。主导权移交后,赛力斯需独立承担问界的营销与渠道费用,盈亏与效率的考验前移,但品牌运营的主动权与利润空间亦同步扩大。
第五,行业进入存量博弈,轻资产模式更具抗周期能力。2026年中国新能源汽车市场增速预估将从上一年的28%腰斩至15.2%左右,市场竞争正从增量抢夺转向存量博弈。在此背景下,主机厂与技术供应商均在压缩固定投入、提高周转效率,华为将产品、营销、销售、服务的"重运营"交还车企,既降低自身边际成本,也让责任与收益更加对称。
鸿蒙智行"五界三境"布局:一体两翼的棋局
市场通常将华为汽车业务的品牌矩阵概括为"五界三境"。
"五界"即鸿蒙智行旗下五大品牌,由华为终端BG主导、华为全链路把控:问界(华为与赛力斯)、智界(华为与奇瑞)、享界(华为与北汽)、尊界(华为与江淮)、尚界(华为与上汽)。
"三境"则是华为乾崑(车BU/引望体系)与车企共创的品牌矩阵,由车企主导、华为技术赋能:启境(广汽)、奕境(东风)、华境(上汽通用五菱)。与"界"系不同,"境"字系更接近HI模式的升级形态,双方在产品定义、研发落地和营销推广上深度合作,但品牌主导权在车企。
在命名内涵上,余承东曾解释:问界的"问"是询问、探路之意,华为第一次跟赛力斯合作,做的是全系列SUV;智界打中高端、中档车,有轿车也有SUV,产品做差异化区隔,满足不同人群需要;享界主打行政高端用户,可商用也可家用。尊界对标迈巴赫、劳斯莱斯级别的超高端市场;尚界则主攻大众主流市场,有望承担鸿蒙智行的走量任务。
从市场验证看,"五界"已呈现明显分化。2026年7月,问界零售22572辆居首,尚界11017辆次之,智界9906辆、享界1560辆、尊界367辆;高端产品方面,问界M9全系累计交付突破30万台;享界品牌2025年全年销量达4.27万台,截至2025年末全国门店总数超900家,其中享界专网准入17家。有分析指出,"五界"在价格区间上难免部分重合,问界的先发优势因此格外突出;华为过往将问界M7成功经验复制到智界S7的尝试收效有限;此外,"五界"捆绑在一起容易模糊消费者认知,根据益普索2024年汽车品牌调研,智界S7潜在客户中68%无法准确拼写LUXEED。
此次调整正是对上述分化的一次资源再配置:问界独立成网后,鸿蒙智行可以把渠道、营销与运营资源更集中地投向智界、享界、尊界、尚界。新车节奏也在提速:余承东9月15日透露,焕新智界R7将于9月内开启预订,享界V9、智界RX等新车也将于后续陆续上市。
表2:鸿蒙智行"五界"品牌概览
品牌 | 合作车企 | 市场定位 | 2026年7月零售销量(辆) |
问界 | 赛力斯 | 高端智能SUV矩阵(M5至M9) | 22572 |
尚界 | 上汽集团 | 大众主流市场,走量主力 | 11017 |
智界 | 奇瑞汽车 | 中高端轿车与SUV | 9906 |
享界 | 北汽 | 行政豪华市场 | 1560 |
尊界 | 江淮汽车 | 百万级超豪华市场 | 367 |
影响研判与结论建议
对赛力斯而言,全面接管问界的产品、营销、销售、服务,意味着品牌运营的主动权与利润弹性显著扩大;但在2026年上半年净亏损17.17亿元、经营现金流承压的背景下,渠道投入、营销费用与库存波动等经营风险也将同步上升,对其体系化能力是一次真正的"大考"。
对华为而言,轻资产化让鸿蒙智行从"单点深耕"转向"多点开花":一方面把资源聚焦到更需要扶植的智界、享界、尊界、尚界;另一方面,以引望为开放平台(2025年估值1150亿元,ADS累计搭载量突破170万辆)、以乾崑与鸿蒙智行"双线"输出技术,"运动员变教练员"的角色让合作范式更可复制、更易规模化。
对行业而言,华为系合作正从"深度绑定"走向"分层赋能":零部件供应、HI模式、"境"系共创、调整后的"赛力斯模式",构成了一个梯度分明的合作光谱,为整车厂与技术供应商重新划定边界提供了参照。
结论:此次调整不是华为"退场",而是鸿蒙智行资源再配置与角色进化的一步棋;对赛力斯而言,则是从"被赋能者"升级为"共同经营者"。鸿蒙智行"五界三境"的棋局,正从"华为下棋"转向"车企执子、华为布势"。调整成效如何,最终仍要由问界渠道切换后的销量表现与智界、享界、尊界、尚界四界品牌的放量进度来检验。