9 月 4 日(美东时间),The Information 更新了前一日自己发布的报道:前 OpenAI CTO 米拉·穆拉蒂(Mira Murati)创办的 Thinking Machines Lab(下称 TML)正在谈判的新一轮融资,规模从最初报道的“至少 10 亿美元”大幅上修至 50–60 亿美元,投前估值至少 400 亿美元。老股东 Accel 正谈判领投,而英伟达将提供约 25–30 亿美元——一家占融资总额的近一半。
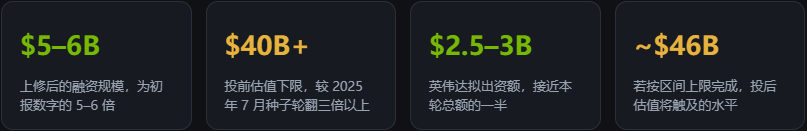
关键数字:融资规模 50–60 亿美元(初报数字的 5–6 倍);投前估值至少 400 亿美元(较 2025 年 7 月种子轮投前估值(约 100 亿美元)增至约四倍);英伟达拟出资 25–30 亿美元(接近本轮总额的一半);若按区间上限完成,投后估值将触及约 460 亿美元。
一、一条被改写的新闻:从 10 亿到 60 亿,中间隔着一份 LP 通报
这条新闻的传播路径本身就值得记录。9 月 3 日,The Information 首次报道 TML 正以至少 400 亿美元投前估值洽谈“至少 10 亿美元”融资。随后三天,从 TechCrunch 到一众科技媒体,几乎全行业都按照这个口径完成了第一轮传播。
9 月 4 日的更新把数字改写成 50–60 亿美元——五到六倍的差距。记者 Amir Efrati 说明,更新后的信息来自 a16z(Andreessen Horowitz)向其 LP(有限合伙人)的投资人通报。这意味着信源是被投方向自己出资人做的内部披露,而非公司对外官宣,也不是 PR 通稿。多数转载媒体仍停留在第一版数字上——没有人失职,只是新闻更新的速度跑赢了聚合的速度。
两个数字描述的是两场完全不同的交易。10 亿美元对一家承诺了吉瓦级算力部署的公司而言,连硬件账都算不平——TML 与英伟达今年 3 月宣布的多年合作,约定 2027 年初起部署至少 1GW 的 Vera Rubin 系统。按行业通行测算,1GW 级 AI 数据中心对应的资本开支以百亿人民币起步、以百亿美元计也并不夸张,10 亿美元融资与之完全不匹配。而 50–60 亿美元、且由卖芯片的人出一半,账目才第一次对得上。
二、400 亿美元的商业成色:一家“不卖模型”的模型公司
支撑这一定价的,是 TML 在“新型 AI 实验室”(neolabs)中颇为独特的双线商业模式:
1、Inkling —— 免费的开源权重模型。今年 7 月 15 日发布,9750 亿总参数、410 亿激活参数的稀疏 MoE 架构(256 个专家、每 token 激活 6 个),原生支持文本/图像/音频输入,上下文窗口最高 100 万 token,以 Apache 2.0 协议在 Hugging Face 开放下载。按总参数计,这是美国公司已发布的最大开源权重 MoE 模型(MoE 总参数口径),直接对标 DeepSeek、Kimi、GLM 等中国开源阵营。权重本身不收一分钱。
2、Tinker —— 收费的训练平台。2025 年 12 月 GA(正式商用),向客户提供 GPU 集群用于训练和微调开放模型(包括第三方模型家族),支持 SFT、RL、蒸馏、LoRA 等主流方法(更多后训练方法可通过平台底层原语灵活表达),按使用量计费。客户保留数据与算法控制权,TML 运营硬件并开具账单。
据 The Information 援引知情人士,TML 年化营收已达数亿美元(年化口径通常为最近单月营收乘以 12,且系公司方口径、未经审计);TechCrunch 从另一信源获得的数字是 1 亿美元以上。取区间两端计算,400 亿美元投前估值对应约 80–400 倍年化营收。无论落在哪一端,都远高于常规 SaaS 定价逻辑——资本市场买的显然不是当期收入,而是穆拉蒂团队的技术履历、美国开源权重阵营的稀缺性,以及 Tinker 作为“模型定制工场”的现金流想象力。
估值轨迹:一次“下调后的暴涨”
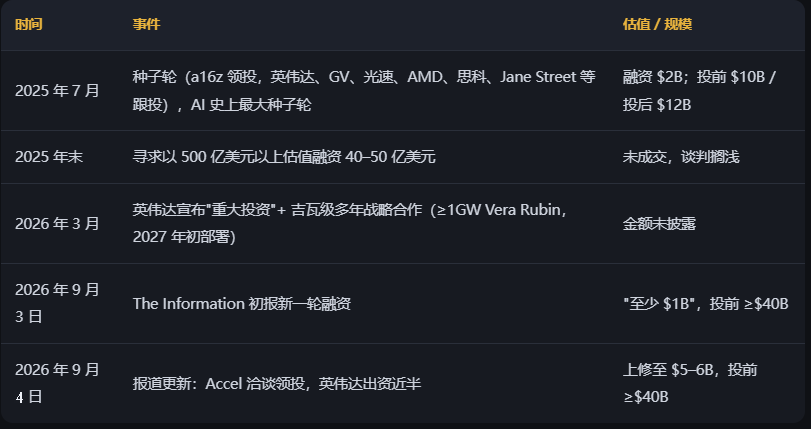
值得玩味的是定价的双重性:较种子轮 14 个月增至约四倍是“暴涨”,较去年末 500 亿以上的叫价又是至少两成的“回调”。去年底那轮 500 亿美元估值融资谈判于 2026 年 1 月搁浅,与同期联合创始人 Barret Zoph 被解雇、Luke Metz 离职(两人随后加入 OpenAI)的组织动荡在时间上高度重合,但因果方向未经证实;另一位联合创始人 Lilian Weng 于 2026 年 7 月因健康原因离职后重返 OpenAI,与该轮融资失败无直接因果关联。本轮 400 亿定价,既是市场对 OpenAI 系创业溢价的重新校准,也是穆拉蒂在团队失血后必须通过的信用测试。
三、英伟达的闭环:为自己的需求买单
英伟达官方叙事是“支持美国开源 AI 开发者”。商业逻辑则直白得多:
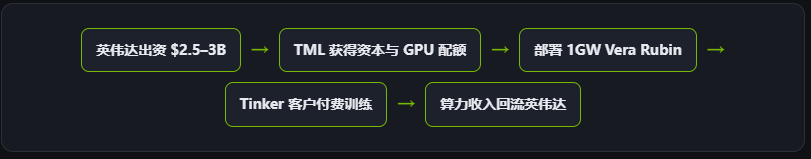
TML 把模型免费送出去,但每一笔在 Tinker 上运行的训练任务,都跑在英伟达卖给某方的硬件上。芯片制造商资助购买其芯片的公司,形成闭环——资本输出在同一个财季就能以芯片订单的形式回到损益表。
这笔交易也不是孤例,而是英伟达过去五周密集资本部署的一块拼图:
1、已同意以约 129.3 亿美元收购 Hugging Face(8 月 27 日媒体泄露、9 月 3 日官方宣布,预计 2027 年上半年交割)——掌控开源模型的分发入口与事实标准;
2、据报洽谈参与 Perplexity 新一轮融资(8 月 24 日,该轮估值超 300 亿美元、英伟达出资额未披露)——押注 AI 原生搜索;
3、参投 SSI(7 月 28 日)——绑定安全对齐前沿研究;
4、与 Poolside 达成 60 亿美元深度协议——以 60 亿美元获取其 Model Factory 代码模型训练系统的非独占授权,另以 120 亿美元投前估值股权投资 10 亿美元,Poolside 保持独立运营;参投 Reflection;随后据报出现在 Nscale 的 Pre-IPO 融资名单中(9 月 4 日彭博报道,该轮仍在洽谈、尚未最终签署)。
分发平台、基座模型、推理研究、企业定制——每一层各占一子。合起来看,英伟达已不满足于向前沿实验室出售算力,它正在转型为决定哪些实验室能活下来、以什么条件活下来的资本配置者。
更深层的动因是防御。OpenAI 与博通的定制芯片合作在提速,Anthropic 的算力分布在 AWS Trainium(最大单一来源)、谷歌 TPU 与英伟达 GPU 等多个平台——闭源巨头正试图以“算法-硬件一体化”摆脱对英伟达的依赖。一旦行业被少数拥有自研芯片的闭源大厂垄断,英伟达的定价权将被釜底抽薪。黄仁勋的解法是反向渗透:系统性扶持完全依赖 CUDA 的开放权重阵营。企业要把 Inkling 这类模型部署在本地或私有云,就必须采购或租用英伟达 GPU。开放生态,成了硬件护城河最深的部分。
市场迄今把这个闭环定价为增长,而非风险。但当“芯片厂商出资—被投方购芯—收入确认”的循环在越来越多的资产负债表上复制时,对循环融资(circular financing)的审视只会越来越严厉。本轮交易中英伟达一家占近半出资额的结构,把这个问题推到了台前。
四、硬币的另一面:超级表决权与出走的联创
高昂估值与巨头背书之下,TML 的治理结构存在两个专业投资者无法忽视的变量。
其一,是极度集权的董事会设计。据此前融资条款,穆拉蒂个人在董事会的表决权重超过其余所有董事票数之和。这意味着无论 a16z、Accel 还是英伟达派驻的董事如何投票,并购、高管任免、薪酬与期权池等重大事项均由她一人拍板。这一架构能阻绝外部干预,也实质上取消了外部股东的制衡能力——可能劝退部分机构投资者。
其二,是创始团队的高频流失。过去一年已有四位联合创始人相继离开:Andrew Tulloch 转投 Meta;Barret Zoph 与 Luke Metz 于 2026 年 1 月一同离开(Zoph 被解雇;两人随后加入 OpenAI——Zoph 后经 OpenAI 转投 Google DeepMind 任研究副总裁,Metz 先重返 OpenAI、又于 8 月转投 Meta 超级智能实验室);Lilian Weng(翁丽莲)于 2026 年 7 月因健康原因离职后重返 OpenAI。最初的创始团队,如今只剩穆拉蒂本人与 John Schulman。在高强度模型迭代与激进商业化并行的节奏下,这既是管理磨合张力的外显,也为长期技术交付能力打上问号——去年底 500 亿估值融资谈判的搁浅,与 2026 年 1 月 Zoph 被解雇、Metz 离职的组织动荡在时间上重合。
五、尾声:一场关于“谁定义 AI 栈”的阵营战
生成式 AI 的竞争已全面进入阵营割据阶段。闭源阵营(OpenAI、Anthropic)试图用自研芯片把前沿模型封进端到端的围墙花园;英伟达则用资本杠杆完成反向合围——一手 129.3 亿美元收购开源分发枢纽,一手 25–30 亿美元把最懂产品的操盘手扶上战车。TML 是美国前沿实验室中少数能在能力与价格两个维度上同时对标中国开源阵营的玩家之一,这一地缘稀缺性本身就是估值的一部分。
对穆拉蒂而言,手握顶级算力配额与超级表决权,是硅谷最稀缺的一张底牌;但对一家背负 400 亿美元估值、核心高管接连出走的年轻公司而言,真正的考题才刚开始:证明“开放权重 + 企业私有化定制”能跑通一条比闭源帝国更具生命力的商业道路——并且证明这笔由芯片厂商出了一半的钱,买到的是需求,而不仅仅是需求的幻觉。
交易尚未关闭。融资条款、英伟达出资与 3 月那笔未披露投资的口径关系、以及最终投资人名单,均可能在交割前变动。后续观察点有二:本轮能否守住 400 亿美元估值下限完成交割;以及英伟达“硬件供应商 + 股权投资人”的双重身份,将如何影响 Vera Rubin 系统 2027 年初的部署节奏。