据报道,9月15日,苹果已接受三星电子2027年一季度的存储芯片报价:DRAM接近2.0美元/Gb,NAND闪存接近0.33美元/Gb,比2026年三季度的报价高出30%至40%。截至发稿,苹果官方暂未对该消息作出回应。
这笔交易的意义超出订单本身——存储产业的定价权,正在从终端品牌向原厂回摆。苹果每年iPhone出货量约2.5亿台,长期稳居全球最大LPDDR买家,过去通常能以低于市场平均的价格获得内存供应。但今年一季度,三星与SK海力士在对苹果的LPDDR谈判中已将报价较上季拉高近一倍,三星涨幅超过80%,SK海力士接近100%;彼时苹果仅谈妥上半年单价、未签全年长约,被解读为对后市价格缺乏把握。
如今直接锁定2027年一季度货源,本质是用溢价换确定性——存储已进入卖方市场,观望只会付出更高代价。产业链消息指出,苹果妥协的核心目的是提前锁定明年存储产能、保障新机生产;AI需求抢占大量存储产能,正是报价走高的根源。
供需框架:AI如何重塑存储定价逻辑
理解本轮涨价需要一个供需框架:需求端被AI单点引爆,供给端由寡头主动收缩。摩根士丹利报告指出,DRAM价格在过去一年暴涨至6倍以上,持续数十年的价格下跌趋势被急剧逆转;亚马逊等美国四家主要企业2026年设备投资同比增长76%、最高达7250亿美元,数据中心热潮令HBM需求急剧增长,厂商都在优先生产利润更高的HBM用DRAM,通用存储供应持续吃紧。云服务商同步加码,预计2026年全球CSP合计资本开支将同比增长61%至7100亿美元。
价格数据印证了供需失衡的烈度。CFM闪存市场数据显示,2025年四季度DRAM、NAND价格指数均涨超150%,全年涨幅分别高达386%、207%;2026年一季度,原厂大规模将先进制程与新产能转向服务器和HBM应用,一般型DRAM合约价季增55%至60%,NAND各类产品合约价上涨33%至38%;到2026年三季度,DRAM合约价预计环比再涨8%至13%,NAND再涨10%至15%。2026年开年,DRAM与NAND价格已双双创下近十年新高,部分型号累计涨幅超过300%。
供给端的挤压可以精确量化。TrendForce估计,2025年至2027年,三大原厂HBM投片量占整体DRAM投片量的比例将从18%、22%攀升至约30%,越接近2027年,越多DRAM晶圆被切给AI服务器,消费级存储供给只会更紧。市场蛋糕同步膨胀:预计2026年全球半导体存储市场规模将达8893亿美元,2027年有望同比增长44%至1.28万亿美元。
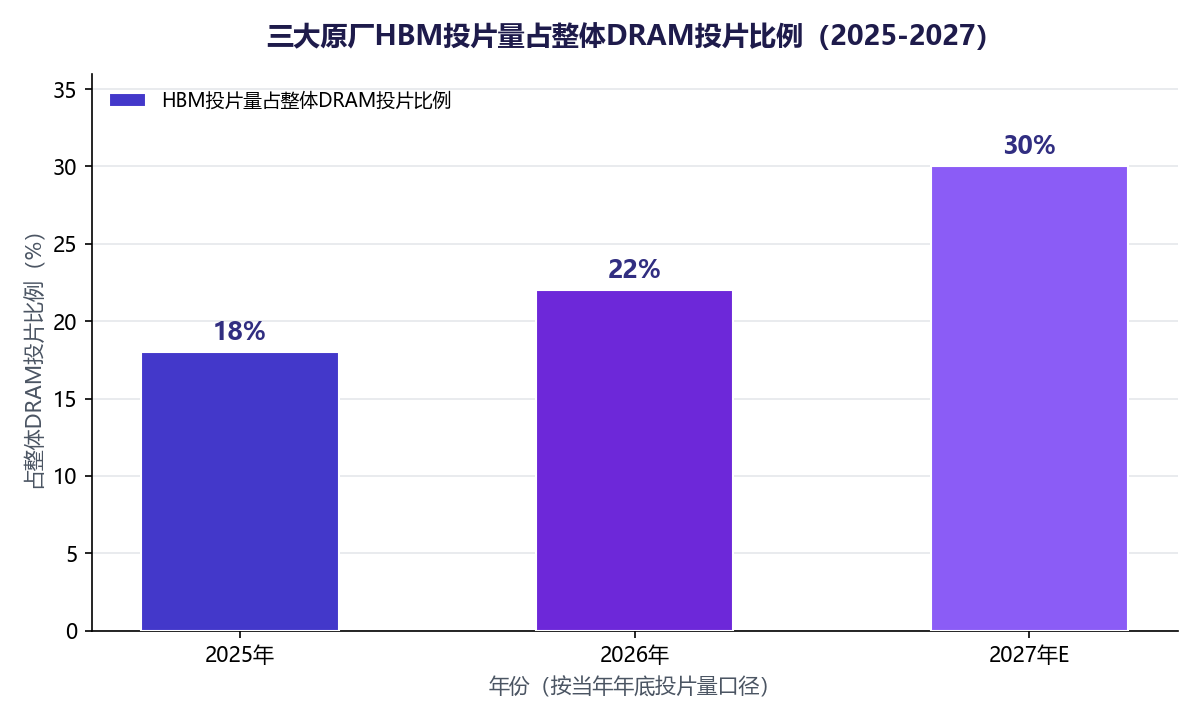
【图表:三大原厂HBM投片量占DRAM投片比例】
更关键的是,这是一个典型的寡头市场:三大原厂合计占据全球DRAM市场超95%的份额,在NAND领域也拥有超60%的优势。面对历史级行情,三星明确表示优先考虑长期获利能力,SK海力士对扩产保持“极度审慎”,美光产能爬坡要等到2027年。需求刚性叠加寡头控产,构成“30%起跳”报价的产业基础。
传导机制:从晶圆报价到终端定价
从传导机制看,涨价正沿“原厂—渠道—整机—消费者”的链条逐级放大。原厂端自2025年9月起密集调价:美光宣布存储产品涨价20%至30%,一度停止DDR4、DDR5、LPDDR4、LPDDR5等全部产品报价;闪迪上调NAND报价约10%;三星计划将部分DRAM价格上调15%至30%,NAND上调5%至10%。
成本正顺着链条向终端传导。苹果6月25日率先上调Mac、iPad售价:iPad基础款从2999元涨至3799元,iPad Pro从8999元涨至10799元,MacBook Air从8499元涨至9999元,平均涨幅接近20%,库克随后坦言产品“不得不涨价”。安卓阵营同样承压,OPPO、vivo、荣耀先后对部分机型调价,联想部分电脑涨价超千元。IDC预测,2026年全球智能手机均价将达550美元,较上年上涨94美元,2027年再涨23美元。
产品调整前价格调整后价格
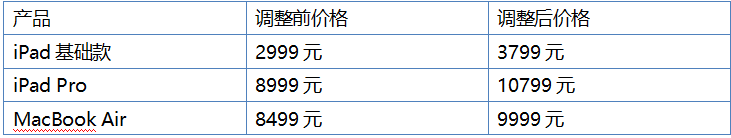
(苹果2026年6月25日起部分产品调价一览)
对苹果自身,冲击正在被量化。TrendForce研究显示,iPhone Pro系列256GB版本BOM成本中,存储芯片占比从一年前的约10%攀升至2026年三季度的34%左右,预计2027年上半年突破40%,彻底颠覆由处理器和面板主导的成本结构;并预估iPhone 18 Pro 256GB整机成本将较2025年同期新机高出约38%。为避免冲击购买意愿,苹果可能以牺牲毛利率压低涨幅,甚至不排除新机发布后同步上调旧机售价。
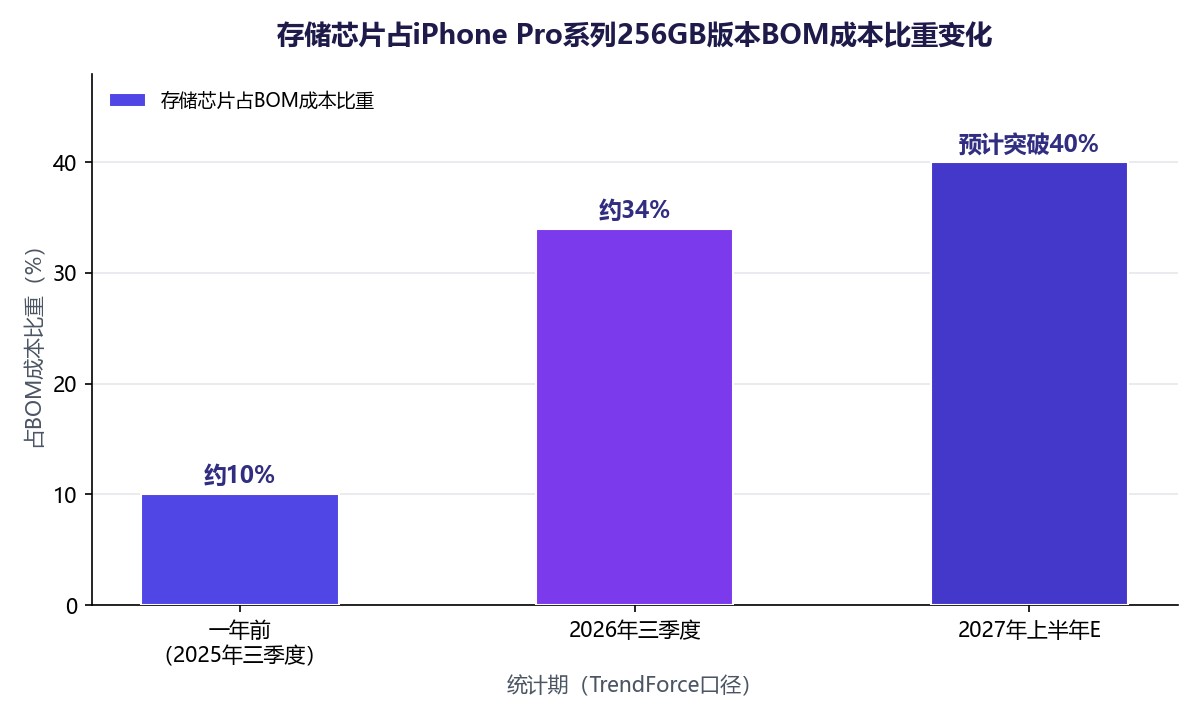
【图表:存储芯片占iPhone Pro系列BOM成本比重变化】
存储在iPhone Pro物料成本中的占比一年间从约10%跳升至34%左右,2027年上半年预计突破40%,存储已取代应用处理器成为苹果整机成本的第一大变量。
安卓阵营缓冲更小:面对2025年初至今累计五至七倍的存储涨幅,中低端机型只能大幅提价或停供负毛利产品线;TrendForce预计2026年下半年至2027年全球智能手机产出将持续承压。
格局与变量:苹果的破局动作与国产机会
从竞争格局看,寡头垄断下苹果的破局方向只有两个:开辟新供应来源,或用库存与长约对冲。库克在业绩会上表示,苹果正在评估所有供应来源选项,DRAM市场若能拥有更多供应商,将有助改善供给并对定价产生积极影响。有报道称,苹果已向美国政府游说,希望获准向长鑫存储采购DRAM以缓解成本压力,市场同时关注其引入长江存储NAND的可能性。
国产存储在格局中的分量正在上升。按营收口径,2026年一季度三星、SK海力士、美光的全球DRAM市场份额分别为40.5%、29.6%、19.9%,长鑫科技已达7.7%,超过南亚科技的1.6%与华邦电子的0.6%;同期全球DRAM市场规模达943.25亿美元,环比增长81.5%。量价齐升的蛋糕正在变大,关键在于谁能切到更多。
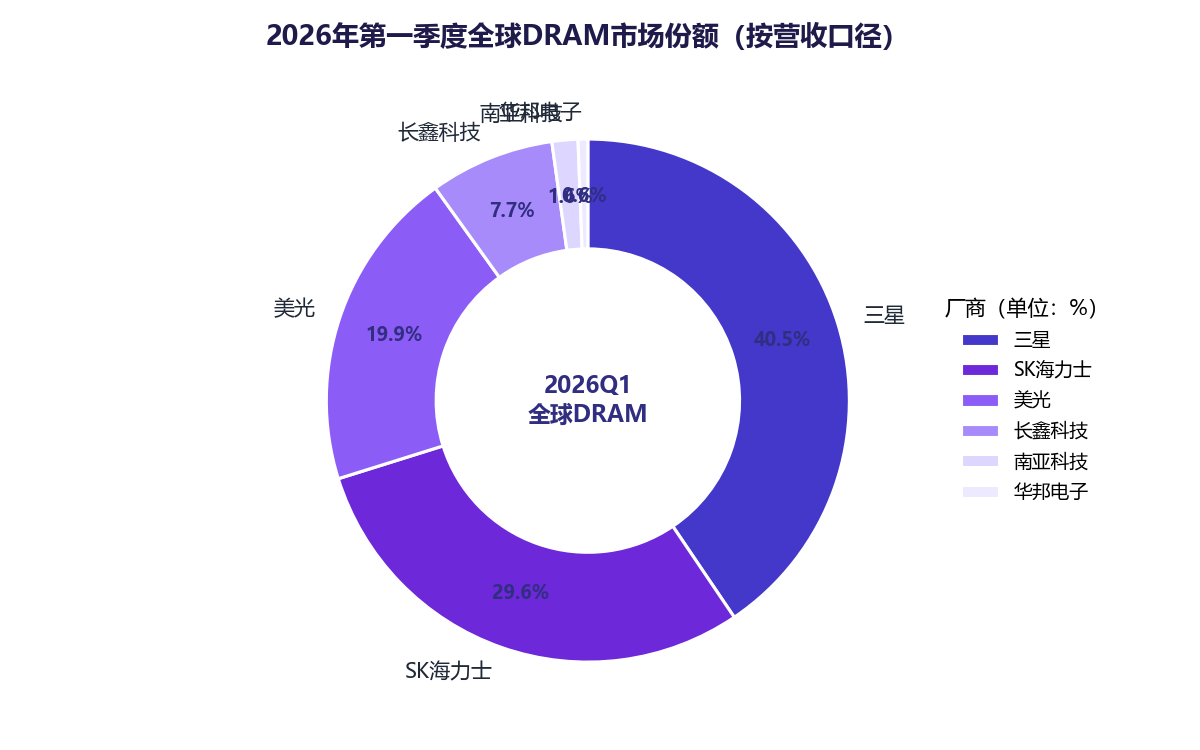
【图表:2026年第一季度全球DRAM市场份额(按营收)
从上面市场份额图表可以看出,三大原厂合计握有九成份额,但长鑫科技以7.7%的份额跻身全球第四。苹果评估长鑫DRAM、关注长江存储NAND,国产存储正从“备用选项”走向“战略变量”。
苹果还在用库存管理对冲涨价,其将OLED面板库存周期从4周拉长至6周,以对冲零组件涨价。从压价、囤货到提前一年锁定2027年货源,苹果供应链策略的三连变,是这轮存储超级周期最直白的注脚。
结论与展望
展望后市,30%至40%的报价大概率不是本轮周期的终点:2027年HBM投片占比将升至约30%,原厂扩产依旧克制,通用存储供给缺口难解,终端从个别调价走向全面重定价只是时间问题,2027年才是成本压力的顶峰。对产业链而言,苹果报价落地后其他品牌的跟随锁价动作与2026年四季度合约价走势值得紧盯,存储原厂的盈利弹性是贯穿2027年的主线;对国产存储而言,长鑫科技7.7%的份额与苹果对长鑫DRAM、长江存储NAND的评估,意味着机会窗口正在打开,能否承接高端产能仍待验证。本文基于知识库检索与公开信息撰写,不构成投资建议。