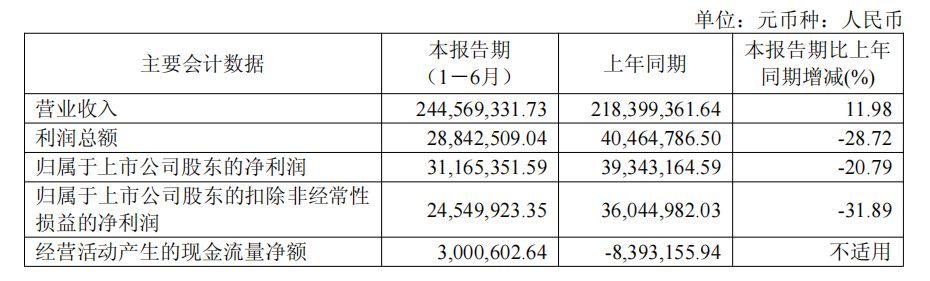
赛微微电(688325.SH)日前披露2026年半年度报告,公司上半年实现营业收入2.45亿元,同比增长11.98%;实现归属于上市公司股东的净利润3116.54万元,同比下降20.79%;扣除非经常性损益后的净利润为2454.99万元,同比下降31.89%。基本每股收益0.3704元,稀释每股收益0.3579元,加权平均净资产收益率1.79%,较上年同期下降0.51个百分点。
“增收不增利”是这家电池管理芯片设计企业上半年最显著的特征。其将利润下滑归因于两方面:一是2026年以来,半导体晶圆代工及封测环节产能供需关系偏紧,供应链相关环节价格上行,而原材料成本的上涨尚未充分传导至终端产品售价;二是公司持续加大研发投入,研发费用同比增加,同时计提了相应的资产减值准备。
增收不增利 成本费用双升
图源/赛微微电
从成本端看,上半年公司营业成本同比增长15.03%,快于同期11.98%的营收增速,综合毛利率为52.35%,较上年同期回落1.26个百分点。
期间费用同样处于上升通道。销售费用1526.00万元,同比增长10.18%,主要缘于市场拓展力度加大、人员运营费用增加;管理费用1954.11万元,同比增长32.49%,除职工薪酬增加外,购置房产带来的折旧上升亦是一大因素;财务费用133.23万元,上年同期为-129.12万元,主要受存款利率下行致利息收入减少以及贷款利息支出影响。
对当期利润影响最大的单项,是资产减值的计提。上半年公司资产减值损失831.07万元,较上年同期的364.60万元明显扩大,绝大部分为存货跌价损失及合同履约成本减值损失。截至6月末,公司存货余额1.98亿元,较年初的1.81亿元增长约9%,存货规模仍处于较高水平。
尽管盈利端承压,公司现金流出现积极变化。上半年经营活动产生的现金流量净额300.06万元,由上年同期的净流出839.32万元转为净流入,同比增加1139.38万元,主要系销售商品回款增加所致。
赛微微电主营模拟芯片的研发与销售,以电池管理芯片为核心,采用集成电路行业主流的Fabless模式运营,晶圆制造与封装测试环节均外包完成,销售端以经销为主、直销为辅。公司产品广泛应用于笔记本电脑、电动工具、轻型电动车辆、智能可穿戴设备、智能手机及无人机等终端产品。
分产品线看,公司三大产品线上半年呈现两升一降的分化格局。其中,电池安全芯片实现收入1.30亿元,同比增长27.36%,受益于清洁工具、电动工具、轻型电动车辆、移动电源等终端需求增加,占公司营收比重超过一半,是收入增长的主要引擎;电池计量芯片实现收入8741.75万元,同比增长0.66%,主要受益于TWS耳机、智能穿戴、电动工具、IPC等需求稳步释放;充电管理及其他芯片收入2680.96万元,同比下降8.22%。
公司在报告中表示,2026年上半年电子信息产业景气度持续向好,半导体设计行业景气度亦稳步提升。下游终端市场需求在本期得到延续,公司加快产品迭代、推出有市场竞争力的新产品,并加强客户资源积累,产品整体销售量有所提升,共同支撑营收实现稳健增长。
研发强度上升 并购切入信号链
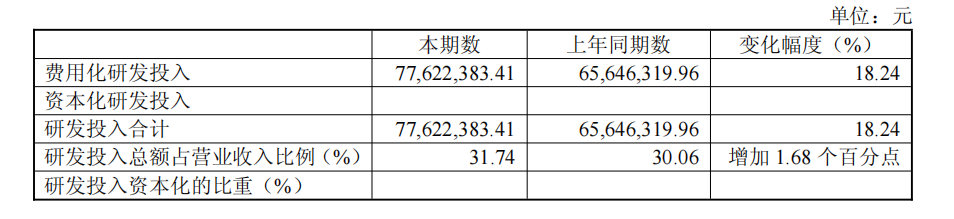
盈利压力的另一面,是赛微微电对研发的高强度投入。上半年公司研发费用7762.24万元,同比增长18.24%,占营业收入的比例达到31.74%,较上年同期提高1.68个百分点,研发投入全部费用化。公司称,研发投入增长主要系研发人员同比增加带来职工薪酬上升。
图源/赛微微电
截至报告期末,赛微微电研发人员增至149人,同比增长16.41%,占员工总数217人的68.66%。公司拥有已授权专利41项,其中发明专利28项,境内专利37项、境外专利4项,并在中国境内登记集成电路布图设计专有权46项。报告期内,公司新增获得实用新型专利7项、集成电路布图设计专有权21项。
从在研项目看,公司正推进高精度锂电池保护芯片研发项目,聚焦高电压电流精度、低功耗、小封装外形的锂电保护,覆盖消费类市场1-4串锂电池,预计总投资规模6400万元,截至报告期末累计投入4144.69万元,上半年新增投入444.29万元,拟应用于智能手机、可穿戴设备、笔记本电脑、IOT等市场。
公司介绍,其电池管理芯片产品性能整体与国际竞争对手相当,部分产品的关键指标已超过竞品。后续公司将在模拟前端AFE、高串和高精度电池安全芯片、多串电池计量芯片等领域持续增加研发投入,紧抓高端模拟芯片国产替代机遇。
报告期内,其外延布局迈出关键一步:以2.12亿元收购无锡有容微电子有限公司65.73%股权。标的公司主营产品覆盖时钟芯片、模拟开关芯片两大核心品类,赛微微电称其是国内稀缺的、同时具备时钟芯片自主核心技术与成熟研发人才储备的科技公司。截至本报告披露日,双方已完成资产交割,公司产品线由电源管理芯片拓展至信号链芯片领域,双方后续将深度整合各自优势资源,实现业务互补与协同发展。
截至6月末,公司总资产18.95亿元,较上年度末下降2.89%;归属于上市公司股东的净资产16.89亿元,较上年度末下降3.99%。货币资金余额7.31亿元,占总资产的比例达38.58%,较上年度末大幅增长184.49%,主要系结构性存款、大额存单到期;另有交易性金融资产1.90亿元,较上年度末增长35.65%。
现金流方面,赛微微电上半年投资活动产生的现金流量净额5.53亿元,上年同期为净流出644.90万元,主要系本期购买的结构性存款减少;筹资活动产生的现金流量净额-8223.98万元,上年同期为净流入7333.03万元,主要系偿还借款及向股东分红所致。
公司同时提示了经营中的集中度风险:报告期内,前五大供应商采购额占公司总采购额的比例为99.62%,前五名经销商贡献的营业收入占比56.30%。此外,半导体行业具有周期性,上游晶圆生产、封装测试等环节产能可能出现周期性紧缺与过剩;若市场加速下行,存货跌价风险亦可能上升。
写在最后
从半年报内容看,赛微微电上半年延续了收入端的扩张态势,电池安全芯片放量增长与外延并购落子是主要看点;而在上游成本上行、研发投入加大与减值计提的多重作用下,盈利端的修复节奏,仍有赖于产品价格传导及新品放量情况的进一步观察。随着有容微电子完成交割及后续整合推进,公司产品线由电源管理芯片向信号链芯片延伸所带来的业绩增量,也有待后续报告期进一步检验。