随着 AI 技术的爆发式增长,存储芯片作为算力支撑的核心环节,DRAM 与 HBM(高带宽存储)市场迎来结构性变革,因其测试设备和市场门槛极高,供应链格局也随之成为行业关注焦点。
一、DRAM/HBM 市场介绍:AI 驱动需求激增
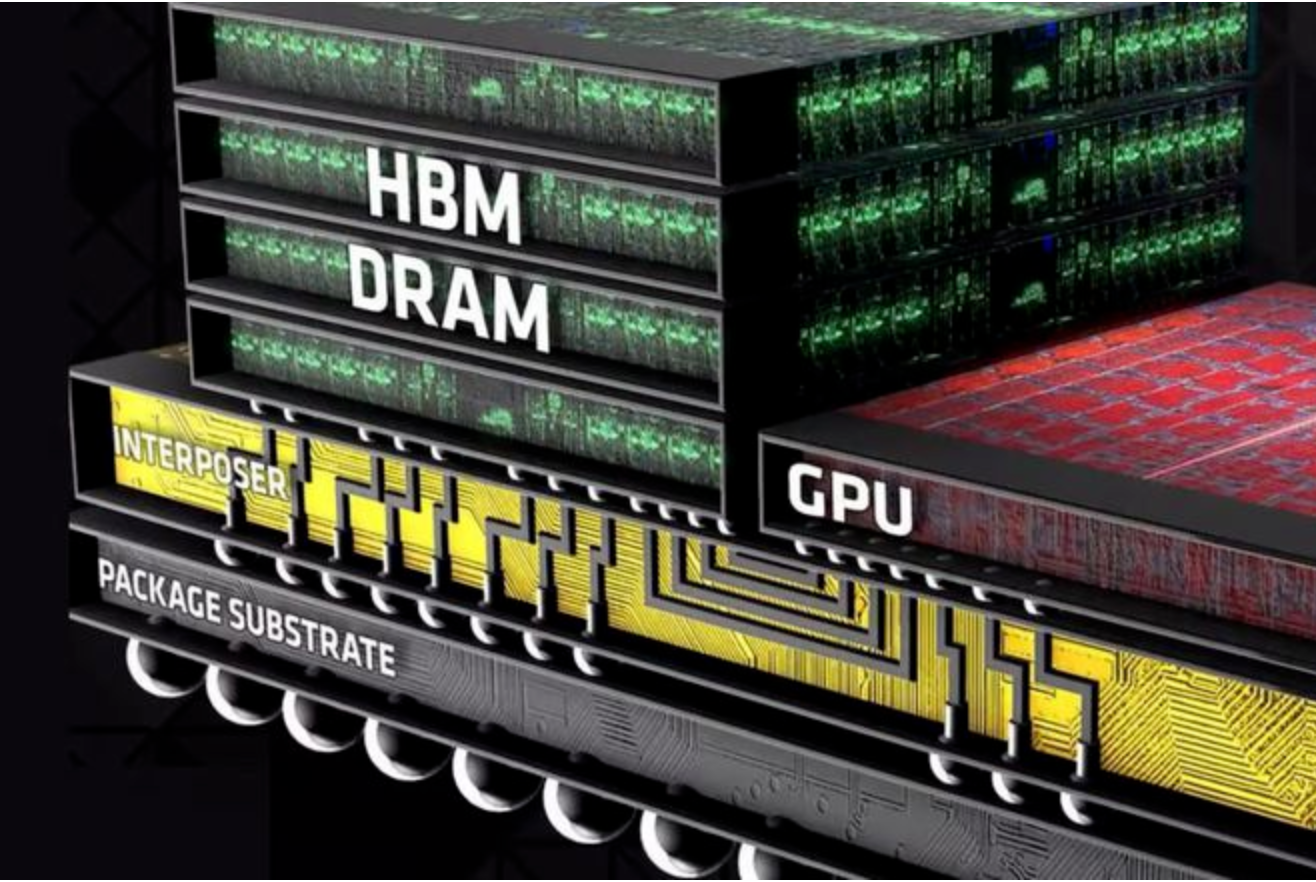
DRAM 作为通用型存储芯片,包括DDR和LPDDR各品类,广泛应用于消费电子、服务器等领域,而 HBM 作为专为高算力场景设计的堆叠式存储,凭借高带宽、低功耗优势,成为 AI 服务器的 “刚需组件”。
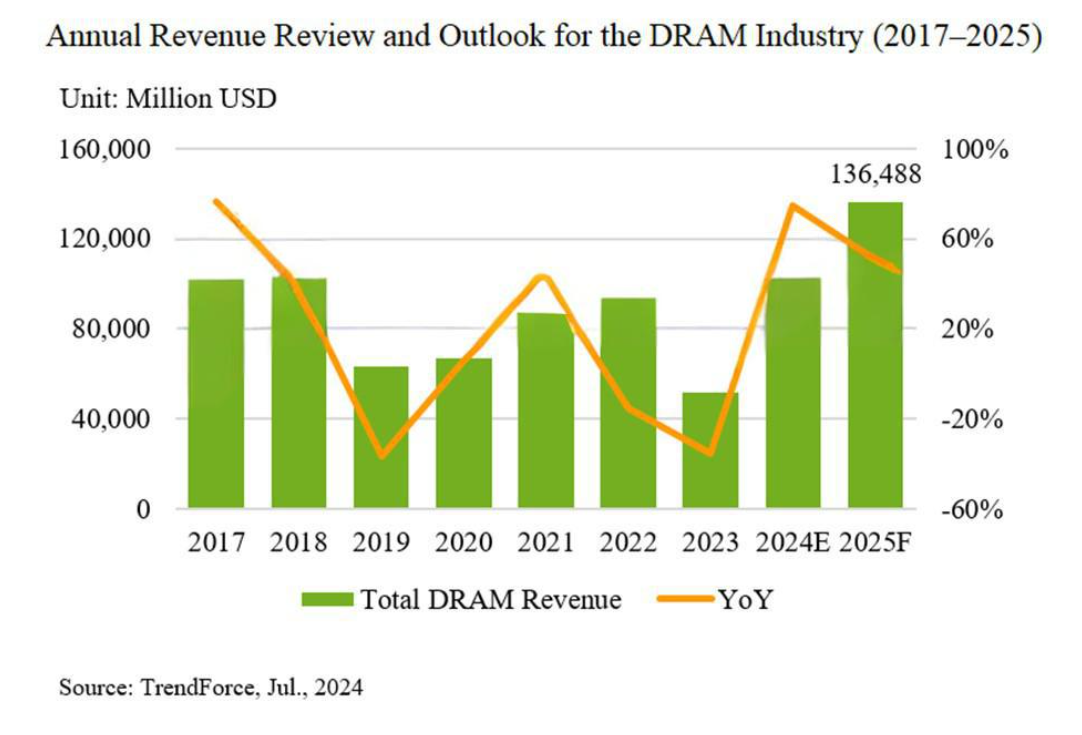
在 AI 需求拉动下,两者市场呈现差异化增长:一方面,AI 服务器对 DRAM 的容量与性能要求显著提升,带动高端 DDR5 需求,2024 年全球 AI 服务器用 DRAM 市场规模预计同比增长超 80%;另一方面,HBM 市场从 “小众” 走向 “主流”,生成式 AI 模型训练需 TB 级存储带宽,HBM3/HBM3e 成为标配,预计 2025 年全球 HBM 市场规模将突破 200 亿美元,年复合增长率超 100%。此外,消费电子领域对中低性能 DRAM 的需求保持稳定,形成 “高端 AI、中端消费” 的市场格局。
二、测试需求及相关设备介绍
(一)相关测试设备
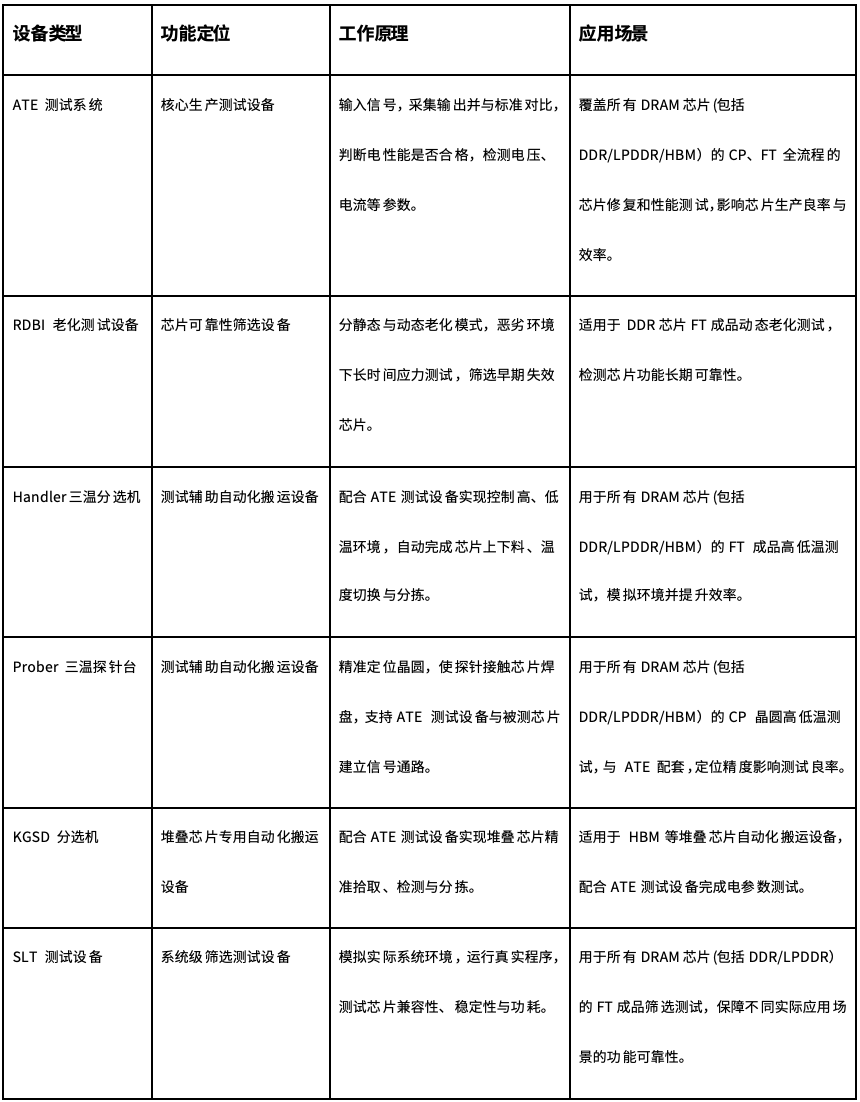
(二)测试设备供应商:头部企业绑定核心客户
DRAM 作为通用型存储芯片,包括DDR/LPDDR等不同品类,广泛应用于消费终端、服务器等市场领域,而 HBM 作为专为高算力场景设计的堆叠式存储芯片,凭借高带宽、低功耗优势,成为 AI 服务器的 “刚需组件”。在2019年以前,泰瑞达凭借SoC较为优势的占有率据有着较高的营收,随后爱德万凭借在存储芯片和HPC这部分新增的检测业务赶超了泰瑞达的营收,截至25年3月爱德万已经是泰瑞达营收的两倍,凸现出存储和算力芯片市场近年来的高成长性。
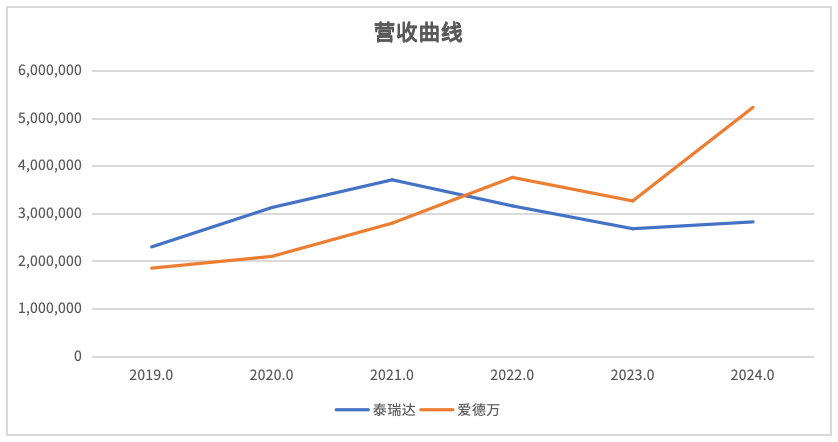
全球存储芯片测试设备市场由海外巨头垄断多年,国内设备企业也正在逐步突破。
1.爱德万(Advantest):存储芯片测试领域龙头
爱德万是全球 DRAM/HBM 测试设备的核心供应商,凭借技术积累与客户粘性占据主导地位。其与三星、SK 海力士、美光等全球 TOP3 存储厂商深度合作,为三星 HBM3e 产线提供定制化 ATE 测试机与 KGSD 分选设备,同时为美光 DRAM模组测试提供 SLT 系统测试方案;在技术优势上,其最新 V93000 HS2 测试平台支持 HBM 多堆叠芯片并行测试,测试效率较行业平均水平提升 40%,目前在全球存储芯片测试设备市场份额超 50%。
2.泰瑞达(Teradyne):服务器存储测试主力
泰瑞达聚焦高端 DRAM 测试领域,核心客户集中于服务器存储芯片厂商。其与英特尔、海力士合作紧密,为英特尔至强处理器配套的 DRAM 提供 FT 成品测试设备,同时为海力士 AI 服务器用 HBM 模组提供三温分选机与 SLT 测试设备;其 Magnum5/7测试设备支持动态功耗精准检测,适配 AI 场景下 DRAM 的高负载需求,目前在全球服务器存储芯片测试设备市场份额约 30%,仅次于爱德万。
3.长川科技:国产分选机和测试机台替代重要力量
依托封测环节合作触达华为海思供应链,其三温分选机通过长电科技、通富微电等头部封测企业导入,服务于海思芯片的封装测试环节。长川科技在 2024 年半年报中明确提及,公司产品已获得长电科技、芯云半导体等封装测试企业认可,而芯云半导体作为华为海思的核心封测供应商,2024年承接的海思订单占其业绩比重已提升至 95%,形成 “长川科技 - 封测厂 - 华为海思” 的间接合作链路。
4.悦芯科技:国内存储ATE测试设备重要力量
2024年自主研发的TM8000系列存储芯片测试设备在国内存储龙头企业产线完成量产导入,使该公司成为继ADVANTEST和TERAYNE之后,全球第三家有能力覆盖DRAM芯片CP及FT量产的ATE测试设备供应商。近一年来该公司已经获得国内外数家存储芯片行业头部客户超300台设备采购订单,这标志该领域国产ATE测试设备的重大技术和市场突破。预计2026,该公司将占据国内存储ATE测试设备近15%的市场份额,
公司产品线覆盖DRAM(包括DDR/LPDDR/HBM)和FLASH(包括NAND/Nor)两大主要存储芯片市场的WLBI、CP、FT、SLT、KGSD、TDBI生产工序各站点测试设备。作为目前国内率先突破DRAM市场的国产ATE设备厂商,市场地位正逐步提升。
5.精智达科技:国内RDBI老化测试设备新生力量
自主研发DDR芯片专用的RDBI老化测试设备,2025年在国内龙头存储企业完成产品性能验证,使该公司成为继ADVANTEST、DI、UNITEST、YIKC、精鸿科技、态坦科技之后,又一家有能力实现DDR芯片生产测试的老化设备供应商。
三、国内 DRAM 供应链情况:长鑫主导,国产设备突破
国内 DRAM 生产供应链海外进口设备仍占主流,国产设备已在部分环节实现突破,供应链自主化进程加速。在ATE、探针台、探针卡、分选机和RDBI老化等后道测试工序设备方面,目前还是以海外进口测试设备为主,占测试设备总装机量的 80% 以上;悦芯科技、强一半导体、长川科技、精智达、矽电、精鸿科技等国产设备供应商正积极参与竞争,市占率正逐步提升。