作者:老王
全球先进封装市场、技术路线与竞争格局分析
过去两年,AI把半导体产业的注意力从“制程还能缩多小”转向“一个封装里能装下多少硅”。当单颗芯片被光刻机的光罩尺寸锁死、HBM成为算力的关键瓶颈之后,先进封装不再只是后道工序,而是决定AI系统性能、成本与交付节奏的核心环节。本文尝试从市场、技术、厂商、基板与供应链以及中国大陆产业现状几个角度,梳理这一领域正在发生的变化,并给出2024—2030年的技术路线判断,供业内同仁交流参考。
核心判断
第一,市场被AI重新定价。Yole在2026年7月发布的年度报告中,把全球先进封装市场从2025年的约550亿美元推高到2031年的1200亿美元以上,六年翻倍有余、年均增速约14%;而一年前同一机构对2030年的预测还只有约794亿美元。上修的主因只有一个:AI加速器与HBM把“封装”从成本项变成了性能项,价值量和定价权同时回流。
第二,瓶颈在产能,不在需求。台积电CoWoS月产能从2024年底约3.5万片提升到2026年底约13万片,两年近4倍,但供需缺口仍被估计在10%—20%之间;ABF材料、T-glass玻纤布、高端基板、TCB与混合键合设备等多个环节同时吃紧,大部分新增产能要到2027—2028年才能释放。
第三,技术沿“横向做大、纵向做密、载体换代、光进封装”四个方向同时推进。中介层从3.3倍光罩走向14倍以上并最终进入晶圆级(40倍光罩);混合键合间距从约9微米走向4.5微米;面板级封装与玻璃基板进入试产验证;共封装光学(CPO)在2026年实现首批量产。2027—2029年是多条技术主线集中切换的窗口期。
第四,竞争格局从“代工—封测”二分走向四类力量交织。台积电以CoWoS/SoIC掌控最高端;英特尔以EMIB-T和美国本土产能成为最现实的“第二来源”;日月光、安靠等OSAT从后段加工向前段CoW工序延伸;SK海力士、三星、美光作为HBM堆叠主体,也已成为事实上的先进封装巨头。
第五,中国大陆在规模上已跻身前列,在高端上仍处追赶。长电科技、通富微电、华天科技、智路封测进入全球封测前十,2.5D/3D产能投资明显加速;但高端设备、材料与基板的可获得性,将决定国内先进封装能否从“有产能”走向“有高端产能”。
一、市场:规模上修,价值向AI与HBM集中
先进封装的增长逻辑在2024—2026年间发生了根本变化。Yole统计,2024年全球先进封装市场约460亿美元,同比增长19%;其中手机与消费电子仍贡献约70%的收入,但通信与基础设施(即数据中心AI/HPC)是增速最快的板块。到2026年版报告,Yole将2025年市场规模确认为约550亿美元,并预计2031年超过1200亿美元——届时先进封装将占据全部半导体封装收入的多数,“传统封装为主、先进封装为辅”的产业结构将被彻底翻转。
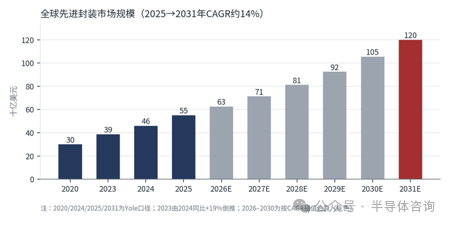
图1全球先进封装市场规模(十亿美元)
与规模同样重要的是价格结构的变化。Yole指出,定价权已在部分细分市场回归,但高度集中在AI封装、HBM封装、存储测试和高端基板等产能与认证门槛最高的领域;成熟封装则仍承受原材料上涨、汇率波动和竞争加剧带来的价格压力。换言之,先进封装市场正在分化为两个世界:一个是以CoWoS、HBM为代表、供不应求且可以涨价的“AI封装”,另一个是以手机、消费电子为主、稳定增长但利润偏薄的“大众先进封装”。据报道,日月光在2026年对先进封装报价再度上调超过20%,正是前一个世界的写照。
产能是理解这一轮景气最直接的指标。台积电CoWoS月产能2024年底约3.5万片,2025年底约7.5万—8万片,2026年底目标12万—14万片;据经济日报引述供应链消息,2028年底有望再翻倍至约26万片。台积电自身在2026年技术论坛上给出的口径是:2022—2027年CoWoS产能年均复合增速超过80%。即便如此,机构估计CoWoS供需缺口仅从约20%收窄至2026年底的约10%,而英伟达一家据报道就锁定了台积电2026年先进封装产能的六成左右。
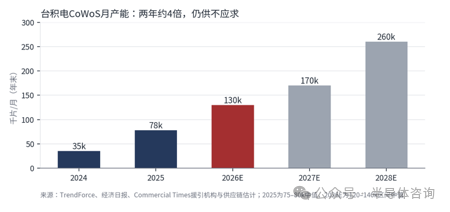
图2台积电CoWoS月产能(年末,千片/月)
产能紧张直接反映在财务数据上。台积电先进封装收入占比由2024年约8%提升到2025年略高于10%,公司预计2026年达到“十几个百分点”的低段;以台积电2026年约40%的美元营收增速推算,其先进封装年收入将首次站上200亿美元量级,已相当于全球第一大封测厂日月光的整体封测收入规模。资本开支方面,Yole预计2025年全行业先进封装资本支出超过140亿美元;台积电2026年520亿—560亿美元资本开支中,先进封装与光罩等合计占10%—20%;日月光2026年资本开支两度上调至创纪录的105亿美元;安靠为25亿—30亿美元,接近其年营收的四成。
二、技术谱系:六条主线与各自的物理瓶颈
“先进封装”是一个宽泛的概念,覆盖倒装(FC)、晶圆级(Fan-in/Fan-out)、系统级封装(SiP)、2.5D/3D集成等多种平台。从AI算力的角度看,真正决定产业走向的是六条技术主线,它们分别对应“把更多硅放进一个封装”“让芯片之间的连线更密”“让存储更贴近计算”“让封装载体更大更平”“让信号更省电地走出封装”这几类根本问题。
六条主线的现状与约束可以这样概括:2.5D硅中介层以台积电CoWoS为代表,三星I-Cube和国内的XDFOI、硅中介层方案属于同一路线,2026年已量产5.5倍光罩、集成12颗HBM4、良率超过98%的产品,约束在于中介层尺寸受晶圆面积与翘曲限制、成本高昂;嵌入式硅桥与大基板路线以英特尔EMIB/EMIB-T、台积电CoWoS-L中的局部硅桥以及CoWoP为代表,只在需要高密度互连的位置嵌入小硅桥,因此可以做超大尺寸封装,但受制于基板层数、平整度和ABF供给。
3D堆叠与混合键合以台积电SoIC、英特尔Foveros Direct和三星X-Cube为代表,SoIC间距约6微米、互连密度约为CoWoS的56倍,难点是键合良率、洁净度以及约为热压键合两倍的设备成本;HBM堆叠在2026年进入HBM4 12层量产、16层认证阶段,SK海力士的MR-MUF、三星与美光的TC-NCF以及混合键合并行,约束来自JEDEC的775微米高度上限、散热和基底逻辑die工艺。面板级与玻璃载体以台积电CoPoS(310×310毫米面板)和Absolics、三星电机、DNP的玻璃芯基板为代表,目前处于试产线与客户验证阶段,面板均匀性、玻璃通孔(TGV)良率和供应链成熟度是主要障碍;光电共封以台积电COUPE、博通Bailly和英伟达Quantum-X/Spectrum-X Photonics为代表,2026年交换机已经量产,带宽密度约0.5Tb/s/mm,光引擎良率、耦合工艺、测试标准和可维修性仍待解决。
横向做大:中介层的“光罩倍数竞赛”。单颗芯片的面积被光刻机的光罩尺寸(约858平方毫米)锁死,AI加速器只能通过把多颗计算die和HBM并排放在中介层上来“绕过”光罩极限。台积电CoWoS的中介层从2016年首代的1.5倍光罩、4颗HBM,演进到2023年的3.3倍、8颗HBM,再到2026年的5.5倍、12颗HBM4。按2026年技术论坛路线图,2027年将达到9.5倍光罩、12颗HBM5,2028年达到14倍、约10颗大型计算die加20颗HBM,2029年超过14倍、可容纳24颗HBM5E;更远一步是晶圆级的SoW-X,以约40倍光罩集成16颗计算芯片和64颗HBM。台积电宣称,到2029年单封装算力将较当前提升约48倍,这一增幅中相当部分来自封装而非制程。
纵向做密:混合键合替代微凸块。传统微凸块(microbump)间距在数十微米量级,而铜—铜直接键合的混合键合可以把间距压到个位数微米,互连密度提升一到两个数量级。台积电SoIC已在逻辑芯片上大规模量产,当前间距约6微米,规划2029年达到4.5微米,并在同年推出A14-on-A14的同节点堆叠,die间I/O密度较N2-on-N2提升1.8倍。AMD的MI300系列是逻辑—缓存混合键合的标志性案例;在存储侧,混合键合却出现了“能力领先于采用”的现象(详见第四部分)。
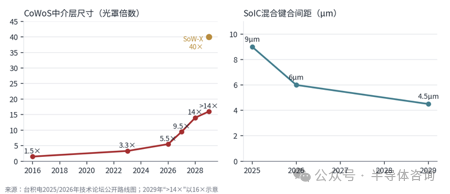
图3台积电两条“尺度”曲线:中介层越做越大,键合间距越做越小
载体换代:从圆到方、从有机到玻璃。当中介层超过10倍光罩,300毫米圆晶圆的面积利用率和翘曲问题急剧恶化,产业因此转向矩形面板。台积电CoPoS以310×310毫米面板为起点,2026年上半年完成试产线建设,计划2027年试产、2028年下半年量产,市场预期英伟达Feynman平台为首个客户。与之配套的是玻璃芯基板:玻璃的热膨胀系数接近硅、表面平整度高,适合超大封装与高密度布线。韩国Absolics在美国佐治亚州建成首座专用工厂并向AMD、AWS等送样,但量产时点已从2024年一路推迟,据TrendForce报道已延至2027年;三星电机与住友化学旗下东友精细化工的合资公司目标2027年下半年量产;日本DNP目标2028财年;英特尔则把玻璃基板放在本十年末期的高端服务器平台。2026年的关键词是“验证”,而非“量产”。
光进封装:CPO从概念走向出货。随着单交换芯片带宽迈向100Tb/s以上,可插拔光模块的电损耗和功耗成为集群扩展的硬约束。英伟达Quantum-X Photonics InfiniBand交换机于2026年初上市,Spectrum-X Photonics以太网交换机在2026年下半年放量,最高交换容量409.6Tb/s,其光引擎采用台积电COUPE工艺、以SoIC把电芯片叠在光芯片之上;博通51.2T Bailly CPO交换机也已进入量产。TrendForce判断,光引擎良率和先进封装产能将是CPO扩产的主要瓶颈,真正的放量期在2027—2028年。台积电给出的COUPE带宽密度路线是从2026年的0.5Tb/s/mm提升到2030年的4Tb/s/mm。
三、主要玩家:四类力量的角色与打法
先进封装的竞争者可以分为四类:以台积电为代表的晶圆代工厂、以英特尔和三星为代表的IDM、以日月光和安靠为代表的专业封测代工厂(OSAT),以及HBM三巨头。需要注意的是,Yole按“先进封装收入”口径的2024年排名中,英特尔、索尼、三星、长江存储、SK海力士等IDM和存储厂位居前列,其后才是OSAT与台积电——这说明先进封装早已不是OSAT的专属赛道,而是嵌入在芯片制造全流程中的能力。
1. 台积电:定义最高端的“系统代工厂”
台积电的护城河在于把先进制程、CoWoS、SoIC、InFO和硅光(COUPE)打包为3DFabric平台,客户在前端设计阶段即锁定后端方案,形成极强的黏性。其策略可以概括为“高端自留、中端外溢”:CoWoS-L等最复杂的产品由自己承接,结构较简单的RDL类产品和后段WoS工序逐步外包给日月光、矽品、安靠等伙伴,据估计OSAT伙伴2026年可额外贡献5万—6万片月产能,使全行业CoWoS类产能接近20万片/月。同时台积电也在推进CoPoS面板化和亚利桑那本土封装,与安靠签署了十年期合作协议。
2. 英特尔:最现实的“第二来源”
在制程代工尚未打开局面的情况下,先进封装成为英特尔代工业务中最亮的一块,公司管理层称若干外部项目金额已从“数亿美元”跨入“数十亿美元”级别。EMIB用嵌入基板的小硅桥替代整片中介层,天然适合超大尺寸封装,EMIB-T在此基础上加入TSV以改善供电。分析师估计EMIB-T产能(折合12英寸CoWoS当量)将从2027年的1.5万—2万片/月提升到2028年的4万—4.5万片/月。客户方面,AWS、思科已是其先进封装客户,英伟达2025年对英特尔的50亿美元投资明确包含封装合作;另据报道,谷歌计划在2028年由英特尔封装逾300万颗TPU。英特尔的优势是美国本土产能(新墨西哥州)与马来西亚槟城的规模化布局,短板是生态成熟度和对超大HBM数量集成的量产验证。
3. 三星:存储+代工+封装的“一站式”叙事
三星的独特之处是能同时提供HBM、逻辑代工和封装。2026年2月三星率先量产出货HBM4(1c DRAM+4纳米基底逻辑die),5月又率先送样12层HBM4E;其HBM4/HBM4E产能预计从2026年约2万片/月提升到2027年约5万片/月,HBM份额也从2025年二季度约15%回升到2026年二季度约33%。在封装平台上,三星拥有I-Cube(2.5D)、X-Cube(3D)等方案,并通过三星电机布局玻璃基板。但其先进封装代工在外部AI客户中的份额仍明显落后于台积电。
4. OSAT:从“后段加工”走向“前段CoW”
2024年全球前十大封测代工厂合计营收415.6亿美元,日月光以185.4亿美元独占约45%,安靠、长电、通富、力成依次其后。在AI周期中,头部OSAT的价值来自两个方向:一是承接台积电外溢的WoS/后段工序并向前段CoW工序延伸,二是发展自有的CoWoP、FOCoS、硅桥等替代方案。日月光的领先型先进封装(LEAP)营收从2024年的6亿美元增长到2025年的16亿美元,2026年已超过35亿美元的指引,2027年目标至少75亿美元,三年约12倍。安靠则把增长押注在美国:70亿美元的亚利桑那项目获得约28亿美元补贴与税收抵免,预计2027年投产,英伟达以15亿美元预付款锁定其美国产能;公司预计2026年2.5D业务规模增长约两倍,硅中介层客户已超过6家。
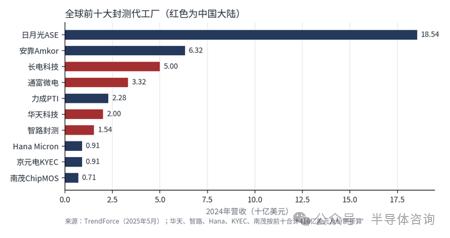
图42024年全球前十大封测代工厂营收
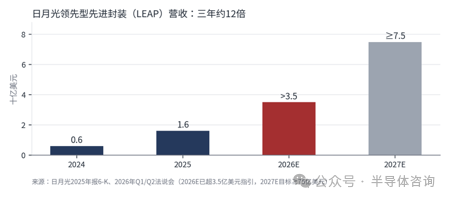
图5日月光LEAP营收:OSAT在AI封装中的份额正在快速扩大
5. HBM三巨头:被低估的先进封装主体
HBM本质上是一种3D堆叠封装产品:8—16层DRAM通过TSV和键合工艺叠在一颗基底逻辑die上。BNP Paribas估计HBM市场2026年约760亿美元、2027年约1560亿美元,其规模已超过整个先进封装市场的口径,说明存储厂在“先进封装”价值链中的分量被传统统计低估了。三家的技术路线在HBM4世代出现了罕见的“三轨分化”:SK海力士坚持自研的Advanced MR-MUF(回流焊+模塑底填),三星与美光采用TC-NCF(热压+非导电膜),三星同时在16层产品上尝试混合键合。SK海力士在美国印第安纳州投资38.7亿美元建设先进封装厂(目标2028年投产),美光在新加坡投资70亿美元建设HBM封装厂(约2027年出货)。
把三类主要厂商放在一起比较,差异相当清晰。台积电以CoWoS、SoIC、InFO、SoW和COUPE构成完整平台,2026年CoWoS月产能约13万片、5.5倍光罩产品良率超过98%,客户覆盖英伟达、AMD、博通以及为谷歌TPU服务的联发科等,战略上“定义最高端、垂直整合”,风险则在于产能与地缘上的单点集中以及电力约束。英特尔以EMIB/EMIB-T、Foveros系列和玻璃基板为核心,2026年EMIB-T进入量产导入、马来西亚封装基地加快建设,已服务AWS、思科并与英伟达合作,定位是“第二来源加美国本土产能”,短板是生态成熟度与大规模量产验证。日月光与安靠则以FOCoS、CoWoP、2.5D、高密度扇出和SiP为主,2026年日月光LEAP营收超过35亿美元、安靠2.5D业务规模增长约两倍,主要承接英伟达、AMD及台积电外溢订单,价值在于构成“第二供应链”、提供成本与弹性,挑战在于高端技术深度与持续高强度的资本投入。
四、技术路线图:2027—2029年是集中切换期
将六条主线放在同一时间轴上,可以清楚地看到一个“2027—2029年技术共振”的窗口:中介层跨过10倍光罩、CoPoS面板量产、玻璃芯基板小批量导入、HBM4E向16层过渡、CPO规模化、SoIC进入A14节点,几乎所有关键节点都落在这三年。对产业链而言,这意味着设备与材料的投资高峰会在2026—2028年持续,而技术路线选择的风险也最集中。
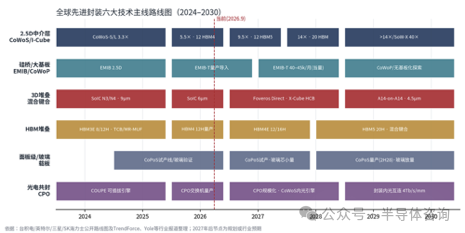
图6全球先进封装六大技术主线路线图(2024—2030)
2.5D主线:2026年5.5倍光罩CoWoS-L量产(对应英伟达Rubin一代),2027年9.5倍、2028年14倍、2029年超过14倍,同时SoW-X在2029年提供40倍光罩的晶圆级选项。中介层尺寸的每一次跃升都伴随基板面积、层数和翘曲控制的难度上升,因此2.5D主线和“载体换代”主线高度耦合。
硅桥/大基板主线:EMIB-T在2026年进入工厂量产导入,2027—2028年快速扩产;日月光等推进的CoWoP(Chip on Wafer on PCB,省去封装基板)则是另一种思路,试图以更高精度的主板直接承载中介层,缓解ABF基板瓶颈。两者共同的目标是“用更便宜的方式做大封装”,将在推理ASIC和中端AI芯片上与CoWoS形成分层竞争。
3D堆叠主线:逻辑侧的混合键合已进入量产并持续缩小间距;存储侧则被推迟。JEDEC将HBM4的封装高度上限放宽到775微米,使传统工艺可以支撑到16层;SK海力士在2026年8月的Hot Chips会议上明确表示HBM4E不会采用混合键合,全面导入推迟到HBM5(约2029—2030年,20层以上)。这对混合键合设备厂商(Besi、应用材料、韩华、ASMPT等)是需求时点后移,对TCB设备则意味着多吃一个世代。Yole预计混合键合设备市场将从2025年的约1.5亿美元增长到2030年的约4亿美元,TCB设备则从约5.4亿美元增长到约9.4亿美元。
面板/玻璃主线:2026年试产线建成与客户验证,2027年小批量,2028—2030年规模化。这一主线的不确定性最大,玻璃基板的量产时点过去三年多次推迟,应以“客户认证完成”而非“产线建成”作为判断拐点的信号。
CPO主线:2026年交换机侧率先量产,2027—2028年规模化并向GPU封装内光引擎演进,2030年前后实现封装内光互连。CPO将把硅光芯片、电芯片与激光器的集成推入先进封装厂,是继HBM之后又一个“把系统级价值拉进封装”的增量。
五、供应链瓶颈:材料、基板与设备
Yole点名了三个最关键的卡点:台积电CoWoS产能、味之素(Ajinomoto)的ABF绝缘膜材料、日东纺(Nittobo)的T-glass低膨胀玻纤布。这三者分别对应“做封装的产能”“做基板的核心材料”“做基板的增强材料”,且都是高度集中的单一或寡头供给。英特尔甚至披露,EMIB客户已愿意为基板产能支付预付款,4家台湾和2家日本基板供应商在寻求长期承诺;味之素也已上调价格。
在基板环节,揖斐电(Ibiden)、欣兴(Unimicron)、新光电气(Shinko)、奥特斯(AT&S)等高端ABF基板厂正在扩产,但超大尺寸、高层数基板的良率爬坡周期长,Yole判断包括日月光、安靠、力成、SK海力士、揖斐电、欣兴在内的主要扩产项目多数要到2027—2028年才能投产。在设备环节,TCB热压键合机由韩美半导体、ASMPT、K&S等主导,混合键合由Besi与应用材料的联合方案领跑;量测检测则因为多层堆叠对良率的放大效应而价值量显著提升。
地缘因素正在重塑供应链地图。美国、印度、日本、马来西亚、越南、韩国和多个欧洲国家都在投资先进封装和基板制造,安靠亚利桑那、英特尔新墨西哥、SK海力士印第安纳、Absolics佐治亚构成美国本土的“封装回流”阵列;但Yole强调,领先制造仍高度集中在中国台湾、日本和韩国,这是由材料、设备和制造生态共同决定的,短期内难以改变。
六、封装基板:先进封装的“地基”与第二瓶颈
核心判断:在CoWoS产能逐步缓解之后,封装基板正在接替成为AI封装的第二道瓶颈。多家投行预测,ABF载板将从2026年下半年的紧平衡转为2027年约20%、2028年约30%—40%的供给缺口;上游ABF绝缘膜和T-glass低膨胀玻纤布分别由味之素、日东纺近乎独家供应,扩产要到2027年后才陆续释放。基板的价值量、价格和战略地位都在重估。
1. 为什么基板成为瓶颈
封装基板是芯片与主板之间的“转接层”,负责信号扇出、供电和机械支撑。在2.5D封装中,中介层与HBM都要安放在一块ABF载板上,中介层越大,基板就必须越大、越厚、层数越多。AI芯片的载板普遍超过20层、边长超过100毫米,积层结构从传统CPU的3+3层演进到11+11层、并迈向13+13层;据报道,英伟达Rubin平台所需的基板面积比Blackwell增加约71%,从Hopper到Blackwell中介层面积已增长约109%。层数和面积同时放大,意味着单颗芯片消耗的ABF膜和T-glass成倍增加,而大尺寸、高层数基板的良率又会随层数叠加而快速下降,有效产能远低于名义产能。
2. 市场与供需:从过剩到短缺的反转
IC封装基板市场在2022年达到约157亿美元的高点后,2023年随消费电子去库存回落至约122亿美元,ABF载板一度出现产能过剩和价格下行。AI需求在2025—2026年彻底扭转了这一局面:台系券商测算2025—2028年ABF载板需求面积年均增长约39%,到2028年AI计算芯片将占ABF载板需求的约59%;Yole预计包括IC载板、类载板与埋入式基板在内的先进基板市场到2030年将升至约310亿美元。价格随之回升,南亚电路板预计2026年三季度ABF与BT载板涨价15%—20%、四季度再涨10%—15%,味之素自2026年三季度起将ABF膜价格上调约30%,覆铜板等材料也同步涨价约30%。
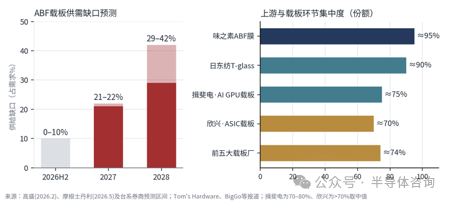
图7ABF载板供需缺口预测与上游、载板环节的集中度
对供需缺口的判断各机构并不一致:高盛预计2026年下半年缺口约10%、2027年约21%、2028年扩大到约42%;台系券商口径为2026年基本平衡、2027年约22%、2028年约29%;摩根士丹利则预计缺口在2030年回落至约22%。尽管数值有差异,结论高度一致——2027—2028年是基板最紧张的时段,主要载板厂的订单能见度已延伸至2029—2030年。
3. 竞争格局:日台韩三强,AI高端高度集中
分厂商看,日本揖斐电在全球ABF载板中约占三成份额,在AI GPU载板上的份额估计达到70%—80%,是英伟达的核心供应商,已具备30层以上的制造能力,2026—2028财年计划投资约5000亿日元,大野工厂于2025年10月投产,新产能自2027财年起陆续量产,并将在2028财年前后量产英特尔EMIB-T所需的载板。台湾欣兴全球份额约22%,在ASIC载板上份额超过70%,覆盖谷歌TPU等主要项目,2026年资本开支创下约340亿新台币的纪录,其中约七成投向ABF。南亚电路板ABF与BT兼营,是本轮涨价中弹性最大的厂商,资本开支已超过2022年高点;景硕主攻网络与ASIC客户,预计明年ABF产能增加约四分之一。
韩国三星电机以服务器FC-BGA为主,同时是玻璃基板的领先者之一,其与住友化学旗下东友精细化工成立的玻璃芯合资公司计划2027年下半年量产;日本新光电气和奥地利AT&S则深耕高端CPU与服务器载板,AT&S在马来西亚居林建设新厂,主要承接英特尔、AMD等平台。中国大陆的深南电路和兴森科技已进入这一赛道,前者量产22层及以下产品、24层以上处于送样阶段,后者14—20层产品通过头部算力客户认证,正在国产AI芯片与服务器载板替代中加速成长。
从地区看,2023年全球IC载板产值中韩国约占33%、中国台湾约28%、日本约20%,三地合计超过八成,前十大厂商合计份额约85%。在AI最高端的GPU与ASIC载板上,集中度更高:揖斐电和欣兴分别主导GPU和ASIC两大阵营,这意味着任何一家的良率波动都会直接影响AI芯片出货节奏。本轮扩产的规模也远超上一周期,台系券商统计2025—2028年全球载板资本开支约191亿美元,较2020—2023年增长约51%,但大部分新产能要到2027—2028年才能释放。
4. 上游材料:两个“单点”
ABF绝缘膜:味之素占据全球约95%的供给,其新的第三工厂2028年动工、2032年才投产,短期内扩产主要靠现有产线挖潜。T-glass低膨胀玻纤布:日东纺占全球约90%,是大尺寸基板控制翘曲的关键增强材料;其福岛工厂正将产能提升约三倍,但新增供给要到2027年年中才到位,目前价格已上涨20%—30%、交期从8—10周拉长到20周以上。台湾玻纤、富乔及国内厂商正在尝试进入,但良率尚不足以形成有效替代。这两个“单点”是整个AI封装供应链中替代难度最高、扩产周期最长的环节。
5. 技术路线:更多层、换玻璃、去基板
基板技术沿三条路线演进:一是在有机ABF体系内继续提升层数、线宽线距和尺寸,揖斐电等已具备30层以上能力,并为英特尔EMIB-T开发嵌入硅桥的载板;二是玻璃芯基板,以热膨胀系数接近硅、平整度高的玻璃替代有机芯板,Absolics、三星电机、DNP、LG Innotek和英特尔都在推进,但普遍在2027—2028年才进入小批量;三是“去基板”,如日月光等探索的CoWoP,将中介层直接组装到高精度PCB上,以绕开ABF与T-glass瓶颈。三条路线在2027—2030年将并存,有机ABF仍是主流,玻璃芯和CoWoP先在最高端产品上试点。
6. 中国大陆:从“有产能”到“有高端产能”
中国大陆是全球最大的IC载板需求市场之一,但高端ABF载板长期依赖台日韩厂商。当前深南电路已量产22层及以下FC-BGA,24层以上高阶产品处于研发送样;兴森科技14—20层产品通过头部算力客户认证,良率稳步提升;鹏鼎控股通过参股方式切入,沪电、胜宏、景旺等处于送样认证阶段。上游方面,华正新材的类ABF积层膜(CBF)已向国内载板厂供货,生益科技的类ABF膜进入客户验证。与国际领先相比,国内在24层以上超大尺寸载板的良率、类ABF膜与低膨胀玻纤布等材料、以及高精度钻孔和电镀设备上仍有明显差距。国产AI芯片的需求为国内载板提供了宝贵的验证机会,基板与材料的自主程度,将直接决定国内2.5D先进封装的扩产上限。
七、中国大陆先进封装:现状、格局与主要差距
总体判断:中国大陆先进封装已经“规模入列”,但在AI算力所需的最高端环节仍处“追赶一代到两代”的位置。封测产能和营收规模已位居全球前列,2.5D/3D产能增长最快、国产AI芯片需求提供了确定的拉动;差距集中在超大尺寸2.5D、混合键合3D堆叠、HBM、高层数ABF基板与关键键合设备五个环节,而这些恰恰是全球先进封装价值最集中的部分。
1. 产业规模:封测第二极,先进封装占比持续提升
从企业营收看,2024年全球前十大封测代工厂中,中国大陆的长电科技、通富微电、华天科技和智路封测合计营收约119亿美元,占前十合计的28.5%,仅次于中国台湾(约54%),高于美国(安靠,约15%)。2025年长电科技营收388.7亿元、通富微电279.2亿元、华天科技约172亿元,均保持增长;长电科技2026年一季度营收112.4亿元,同比增长19.3%。据国内机构估算,2025年中国大陆先进封装市场规模约537亿元人民币(约75亿美元),不同机构口径差异较大,仅作量级参考。
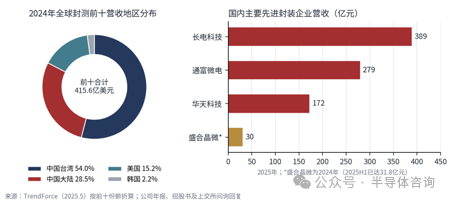
图8中国大陆在全球封测中的位置与主要企业营收
结构上,国内先进封装产能仍以倒装(FC)为主体,约占一半,SiP、Fan-in/Fan-out增长趋缓;2.5D/3D封装在国内产能中约占两成,但年均复合增速约29%,是扩张最快的平台。换言之,国内先进封装的“存量”主要服务手机、消费电子、汽车和通信,“增量”则由国产AI算力芯片、存储和车规芯片驱动。
2. 企业格局:三大综合封测厂+晶圆级新势力
具体到企业,长电科技2024年营收50亿美元、位居全球第三,2025年营收388.7亿元,其XDFOI平台覆盖2D、2.5D和3D Chiplet方案,2026年约100亿元的固定资产投资重点投向2.5D/3D晶圆级封装与高密度异构集成,并参与HBM封装研发,平台最全、客户最广,但高端AI封装的体量目前仍然有限。通富微电2024年营收33.2亿美元、位居全球第四,2025年营收279.2亿元,长期绑定AMD,在超大尺寸FCBGA、Chiplet和3D堆叠上积累深厚,约44亿元的定增计划将扩充存储、晶圆级和高性能计算封测产能,其海外头部客户的量产经验在国内最为扎实,同时客户集中度也较高。
华天科技位居全球第六,2025年营收约172亿元,正推进总投资约100亿元的先进封测基地二期,聚焦CPU/GPU/AI、存储、CPO和车规,2.5D处于上量阶段。盛合晶微2024年位列全球第十,当年营收30.4亿元,2025年上半年即达31.8亿元,其12英寸中段凸块、硅中介层、TSV和RDL能力最接近CoWoS类前段晶圆级工艺,2024年在大陆2.5D收入中份额约85%,2026年4月登陆科创板、募资约48亿元,但第一大客户占比约74%、产能利用率约六成,成长性与集中度风险并存。智路封测则以并购整合形成规模,排名全球第七,侧重海外产能与车规、存储封测。
这一格局的突出特征是“综合封测厂做平台、晶圆级企业做前段”:长电、通富、华天以倒装和SiP的规模优势为基础,向2.5D/3D延伸;盛合晶微则从前段凸块和硅中介层切入,更接近台积电CoWoS的工艺形态。国内AI芯片的自主化需求使盛合晶微在两年内由亏损转为高增长,但也带来了对单一大客户的高度依赖。
3. 主要差距:五个关键环节
与全球领先水平对照,差距主要体现在五个环节。在超大尺寸2.5D上,台积电已量产5.5倍光罩、12颗HBM4的产品,良率超过98%,月产能约13万片,并将在2027年推出9.5倍光罩方案;国内硅中介层虽已量产,但按行业比较,中介层尺寸大致在40—60毫米级,而国际先进产品已超过70毫米,集成HBM的数量与产能规模也明显较小,差距约一到两代。在互连密度上,国际先进水平的微凸块间距已低于40微米、RDL线宽约1微米,SoIC混合键合约6微米已经量产;国内微凸块约40—55微米、RDL约2微米,混合键合尚处于验证与小批量阶段,整体差距约一代,3D混合键合的差距更大。
在HBM上,国际三家已量产12层HBM4并开始送样HBM4E,国内长鑫交付了HBM3样品、计划2027年量产12层HBM3E,长电和通富参与HBM封装研发,按企业自述差距约二至三年,这直接制约国产AI芯片2.5D封装的放量。在封装基板上,国际上20层以上ABF载板已成熟量产,玻璃芯基板2027年起进入小批量;国内深南电路量产22层及以下、24层以上送样,兴森科技为14—20层,类ABF膜刚开始供货或验证,高层数、大尺寸与材料自主是瓶颈。在关键设备上,热压键合机主要来自韩美、ASMPT和K&S,混合键合由Besi与应用材料的联合方案领跑,量测以KLA等为主;国内拓荆、芯源微、迈为、快克、青禾晶元等已实现单点突破,但行业估计先进封装键合设备整体国产化率不足5%,精度、产能、验证周期与核心零部件仍是障碍。
第一,超大尺寸2.5D的规模与良率。2.5D的核心难点不在“能不能做出中介层”,而在于把4倍、5倍乃至9倍光罩的中介层与多颗HBM以高良率、大批量地组装起来。台积电5.5倍光罩产品良率已超过98%,并以每月十余万片的规模生产;国内同类产品的中介层尺寸、集成HBM数量与产能规模都小一个量级,盛合晶微芯粒多芯片集成封装产能利用率约63%,也说明产能爬坡与客户导入仍在进行中。
第二,3D混合键合。这是面向2027—2029年的关键技术。台积电SoIC在逻辑芯片上已规模量产并向4.5微米间距推进,而国内的混合键合仍以设备与工艺验证、小批量为主。由于混合键合对洁净度、表面平整度(CMP)和对准精度要求接近前道,其突破需要与晶圆厂工艺深度协同,不是单一封测厂可以独立完成的。
第三,HBM供给。HBM是AI芯片2.5D封装里价值量最高的器件。国际上HBM4已量产,而国内HBM3样品刚完成交付、HBM3E计划2027年量产,企业自述差距约2—3年。HBM的缺位会直接限制国产AI芯片的2.5D封装放量,这也是先进封装差距中最具“卡脖子”属性的一环。
第四,高层数ABF基板与材料。AI芯片封装基板普遍在20层以上、尺寸超过100毫米。国内龙头已实现22层及以下量产,24层以上仍在送样;上游ABF绝缘膜长期由味之素主导,国内类ABF膜刚进入供货或验证阶段。基板的良率与交付能力,将决定国内先进封装扩产能否真正转化为高端出货。
第五,关键设备与零部件。TCB热压键合、混合键合、临时键合与解键合、高精度量测是先进封装的核心设备。国内已有拓荆科技混合键合设备获得复购、芯源微临时键合设备放量、迈为股份多类键合设备交付等进展,但行业估计先进封装键合设备整体国产化率不足5%,对准精度、吞吐量和长验证周期仍是主要障碍。
4. 追赶路径与判断
综合来看,国内先进封装的追赶路径可以概括为三步:短期(2026—2027年)以国产AI芯片需求为牵引,把2.5D硅中介层和大尺寸FCBGA的产能与良率做实,形成“有高端产能”的基础;中期(2027—2029年)打通HBM颗粒—HBM堆叠—2.5D集成的国内链条,并在混合键合、高层数基板上完成量产验证;长期则需要在面板级封装、玻璃基板和光电共封等新载体上与全球同步布局,避免在下一代技术上再次形成代差。
在这一过程中,有三点值得强调:其一,先进封装是国内在制程受限背景下提升系统算力的现实路径,其战略价值高于传统封测;其二,差距的核心不在单一企业,而在“晶圆厂—封测厂—存储厂—基板/设备/材料厂”的协同,需要以产业链联合攻关的方式推进;其三,国内企业普遍存在客户集中、估值偏高、产能利用率爬坡等问题,扩产节奏应与真实需求和良率进度相匹配,避免结构性过剩。
八、结论与需跟踪的信号
先进封装已经从半导体产业链的“后道工序”变为AI算力扩展的主战场。未来五年的核心矛盾是:AI对“单封装更多硅、更多HBM、更低互连功耗”的需求几乎没有上限,而中介层尺寸、基板材料、键合良率和光互连成熟度都有明确的物理和产能边界。谁能在2027—2029年的技术共振窗口中率先打通“面板化载体+混合键合+光互连”的组合,谁就将决定下一代AI系统的形态。在此判断下,建议持续跟踪六个信号:其一,台积电CoWoS年末产能与供需缺口的实际兑现,以及CoPoS试产进度;其二,英特尔EMIB-T的外部客户量产落地,特别是超大尺寸与多HBM集成的良率;其三,HBM4E与HBM5的键合工艺选择及JEDEC高度规范调整;其四,玻璃芯基板首个客户认证完成的时间点;其五,CPO交换机出货量与光引擎良率;其六,ABF材料、T-glass与高端基板的扩产节奏及价格。对国内产业而言,还需关注2.5D/3D扩产项目的设备到位与良率爬坡,以及国内AI芯片需求对先进封装产能利用率的拉动。