2026年10月13日,深圳证券交易所创业板的钟声再次响起。被称为"广州第一芯"的粤芯半导体(证券代码:301660)正式挂牌上市,成为创业板晶圆制造"第一股"。
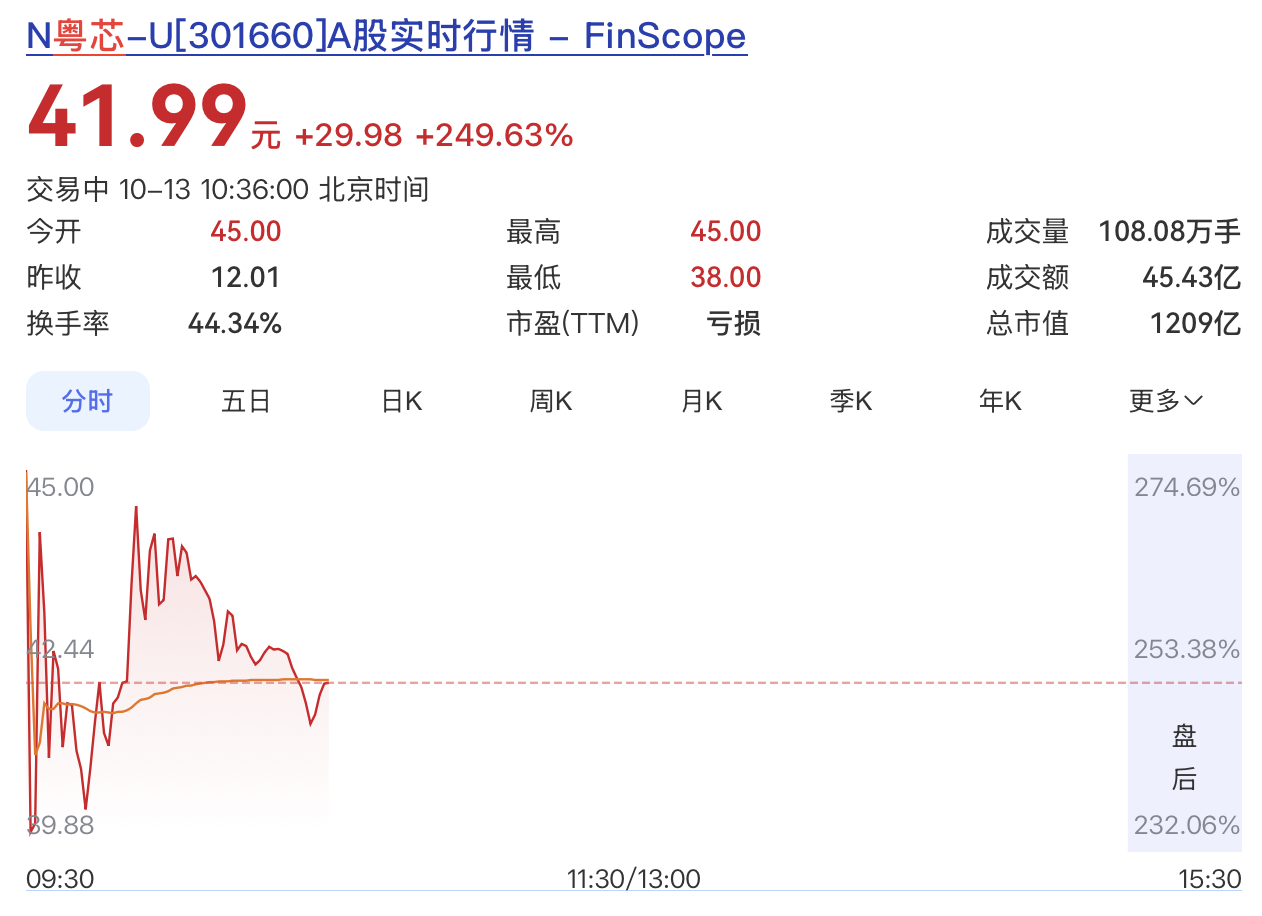
开盘大涨274%,中一签浮盈1.65万元
开盘价45元,较发行价12.01元上涨274.69%。按开盘价计算,中一签(500股)的投资者浮盈约1.65万元,公司总市值一度站上1200亿元。盘中股价在42元上下震荡,涨幅维持在250%以上,交投活跃。
这场大涨并不意外,发行阶段就已有征兆。粤芯此次发行价12.01元/股,初始发行5.13亿股,超额配售选择权全额行使后扩大至5.90亿股,募资总额最高可达70.8亿元。网上有效申购户数达1443.54万户,有效申购股数4233.83亿股,回拨机制启动后网上最终发行1.79亿股,中签率仅0.0423786759%,中签号码共358848个,每个中签号码可认购500股。供给稀缺、需求火爆,申购的热度已经预演了上市首日的定价。
成熟制程打底,硅光是真正的王牌
粤芯半导体是一家提供12英寸晶圆代工服务和特色工艺解决方案的集成电路制造企业,也是广东省自主培养且首家进入量产的12英寸晶圆制造企业。公司2017年底落地广州黄埔,2019年一期产线正式量产,一举改写了广东无本土12英寸量产晶圆厂的格局。
真正体现这家公司战略判断的,是它在路线上的选择。在国内厂商扎堆追逐先进制程的那些年,粤芯深耕的是55nm—180nm成熟制程,聚焦模拟芯片、功率半导体、传感器等特色工艺方向。公司已形成MS、HV、CIS、BCD、eNVM、MOSFET、IGBT和SiPho等工艺技术平台,覆盖180纳米至55纳米制程,产品广泛应用于消费电子、工业控制、汽车电子和人工智能等领域。这条路线恰好踩准了政策节奏——9月15日,工信部、国家发改委联合印发《电子信息制造业发展"十五五"规划》,明确提出"做精做细成熟制程,提高先进制程能力",并部署光电融合集成等共性工艺平台建设,粤芯的业务定位正落在这一框架的核心位置。
但成熟制程只是它的底牌,硅光才是真正的王牌。2024年底,粤芯推出12英寸90nm SiPho工艺技术平台,累计投片量已超过7000片。据Frost & Sullivan数据,截至2026年4月末,粤芯是中国大陆唯一具备12英寸硅光晶圆大规模量产能力的企业,产品覆盖400G、800G及1.6T高速可插拔硅光光模块,并已在导入3.2T NPO产品,规划向65nm硅光及CPO方向演进。这个"唯一"的分量,在AI算力爆发、高速光互连需求陡增的当下被显著放大。它也从侧面解释了为什么一家还在亏损的公司能拿到千亿级的市值预期——资本定价的从来不是眼下的利润,而是稀缺性。
客户端的支撑同样实在。截至2025年末,公司累计开发客户超过200家,覆盖境内外上市公司近40家,包括全球第一大指纹识别芯片设计公司、全球第一大电子标签芯片设计公司、全球出货量第二大的图像传感器芯片设计公司,以及中国第一大MCU芯片设计公司等细分龙头。工艺平台已进入OPPO、vivo、华为、中兴、广汽、小鹏、比亚迪等终端供应链;在国内前十大模拟芯片上市公司中,合作覆盖率达80%。
产能则正处在一个微妙的节点上。公司目前拥有两座12英寸晶圆厂,规划产能合计8万片/月,截至2025年末已实现6.33万片/月;2026年一季度,公司已启动第三工厂(粤芯四期)建设,规划产能4万片/月,聚焦12英寸集成电路数模混合特色工艺,建成后总产能将提升至12万片/月。
营收高歌猛进,利润尚未转正
粤芯的营收曲线是漂亮的。2023年至2025年,营业收入分别为10.44亿元、16.81亿元和25.82亿元,三年复合增长率约57.30%,增长动力来自产能爬坡和高附加值产品的持续导入。2026年上半年营收进一步增至17.77亿元,同比增长68.76%;招股书预计2026年前三季度营收28.70亿至29.70亿元,同比增长61.27%至66.89%。
但利润端尚未转正。2023年至2025年,归母净利润分别亏损约19.17亿元、22.53亿元和23.46亿元;截至2025年末,累计未弥补亏损约100.81亿元。这是典型的晶圆代工"爬坡期"特征,高额固定资产折旧叠加持续研发投入,把利润压在水面之下。
值得留意的是趋势在往好的方向走。主营业务毛利率已从2023年的-114.90%大幅收窄至2025年的-58.24%;产能利用率则从2023年的55.23%,一路提升至2024年的84.79%、2025年的96.38%,产销率达99.47%。产能利用率逼近满载,意味着现有产线已接近饱和,扩产几乎是唯一出路;而规模一旦上去,固定的折旧成本被摊薄,毛利率就有望继续修复。这也解释了本次75亿元募资为何有35亿元投向产能扩建(占近一半),另有25亿元用于研发、15亿元补充流动资金。
需要保持清醒的是,公司自己给出的扭亏时间表相当克制:最早于2029年实现合并口径扭亏为盈,且该预测包含政府补助收益,保荐书明确提示其"具有重大不确定性"。这不是一份可以线性外推的乐观剧本。
机构投资者入局,赚了多少
粤芯是一家无控股股东、无实际控制人的公司,股权结构相对分散,这也让它的股东名单格外有看点。
持股5%以上的主要股东中,广东省半导体及集成电路产业投资基金持股约11.29%,广州开发区区属国企科学城投资集团约8.82%,国家级产业基金国投创业基金约7.05%,此外还有誉芯众诚、广州华盈等;农银金融资产投资有限公司持股约4.09%,广州产投集团旗下广州科创产业投资基金约3.95%。国有股东涵盖科学城集团、农银金融、建信金融、知识城集团,合计持股约15.10%。
本次发行真正吸引眼球的,是战略配售阵容。公告披露,全国社保基金相关组合,以及杭州阿里云飞天信息技术等产业投资者参与了战略配售,战略配售数量约2.56亿股,占初始发行规模的50%。社保看的是长期确定性,产业资本看的是产业链协同,两类资金同时入局,本身就构成一种背书。
至于收益,最直接的一笔账在战略配售方。战略投资者以12.01元的发行价获配,按上市首日45元的开盘价计算,账面浮盈约274%,对应约2.56亿股的持仓规模,整体浮盈金额约84亿元。需要说明的是,战配股份设有锁定期,这一收益仅为上市首日的账面浮盈,尚未兑现。对通过网上申购的普通投资者而言,中一签(500股)的成本约6005元,按开盘价计算市值约2.25万元,浮盈约1.65万元;即便按盘中44元左右的价位计算,单签收益也在1.6万元以上。而0.042%的中签率意味着,这份收益绝大多数人只能旁观。
粤芯上市补足了什么
把上述线索放在一起看,粤芯今天敲钟的意义,落在几个层面的补位上。
最直观的是产业链的空缺填补。在粤芯出现之前,中国的12英寸晶圆产能高度集中在长三角和华北,而广东作为电子信息制造业第一大省,手机、家电、汽车产量全国领先,却长期没有一家本土的12英寸量产晶圆厂。粤芯的落地与量产,直接补齐了珠三角高端晶圆制造的短板,让"终端强、上游空"的错配有了修复的起点。
更深一层的,是工艺路线上的空白占领。当行业扎堆先进制程时,粤芯在成熟制程与光电融合上卡住了两个关键身位,尤其是12英寸硅光晶圆的大规模量产能力——"中国大陆唯一",让公司在AI算力驱动的光互连浪潮中,拥有了参与国际竞争的入场券。
至于国产替代的缺口,粤芯聚焦的领域恰好是最迫切的地带。中国模拟芯片自给率已从2019年的9%提升至2024年的16%左右,但空间依然巨大;据Statista统计,预计2028年中国模拟芯片市场规模将达2587.7亿元。模拟、功率等特色工艺方向,正是国产替代需求最强、也最能形成规模效应的地带。
结语
从2017年黄埔的一片空地,到今天市值千亿的创业板新星,粤芯半导体讲的其实是一个关于"补位"的故事——补广东的产业链空缺,补成熟制程与光电融合的工艺空白,也补中国模拟芯片自给率从9%迈向16%之后的下一段路。
首日的274%,定价的是预期,而不是结果。产能能否如期释放、毛利率能否持续爬升、硅光的领先能保持多久、车规级能否放量,这些答案都在K线之外。而2029年的那个盈利拐点,才是它真正要交付的答卷。故事的下半场,刚刚开始。