一、广告产品正式成型:三种计价目标与官方文档同步上线
10月12日前后,OpenAI正式推出ChatGPT Ads广告产品,并在官方帮助中心上线了广告系列创建与计费说明文档。根据官方文档,ChatGPT Ads支持三类计价目标:选择"浏览量"目标按千次展示费用(CPM)购买并优化覆盖人数,选择点击目标按单次点击费用(CPC)购买,也可按转化目标进行优化投放,广告主可依据投放目标与预算选项灵活组合。
广告位的呈现形态此前已由媒体披露:广告出现在回答下方,带有广告主名称、Logo、标题、说明、图片与落地页链接,会被清楚标注,并与ChatGPT的回答明显分开;系统会结合对话需求与上下文决定向用户展示哪些广告。适用范围方面,官方帮助中心说明文档明确,Plus、Pro、Business等付费订阅用户不会看到广告。
这次正式推出,等于把此前半年内小步快跑的测试收敛成一套标准化的投放体系。5月5日,OpenAI在美国推出Ads Manager自助广告管理工具测试版,美国广告主可直接在ChatGPT中购买广告位,按CPM计费、最初定价60美元起;5月6日前后,自助平台向全美各种规模的广告主开放beta,此前5万美元的最低投放门槛被取消,CPC计费同步启用,并配套上线转化追踪pixel与Conversions API,第三方观察到的常见起始出价在3美元至5美元之间,行业实测口径约为60美元CPM、3美元CPC。
二、视觉广告进场:图像生成场景成为首个沉浸式广告位
计价体系落定的同时,新的广告形态也在路上。按OpenAI的计划,本月晚些时候起将在美国对成年免费用户及低价订阅档ChatGPT Go用户测试图像生成过程中的视觉广告;官方强调,广告将被明确标注、与生成内容视觉区分,且不会影响模型给出的回答。
这一动向此前已有预兆。10月7日国内媒体报道,OpenAI表示将于当月月底陆续在ChatGPT投放图像类广告,美国用户将率先看到:当用户使用ChatGPT Images生成图像时,界面将跳出相关视觉广告,广告带有明确标签、并与最终生成的图像隔开;ChatGPT Plus、Pro订阅用户以及企业用户不会在聊天中看到任何广告;当用户与ChatGPT讨论个人健康、心理健康等敏感话题时,系统将自动停用广告。OpenAI解释称,通过添加视觉元素,图像类广告将帮助用户更好地想象广告中的产品和服务如何融入自己的生活。
从产品逻辑看,图片生成是典型的"决策前期"场景:用户在构思房间布置、活动方案或生活方式时,图片能让商品的使用场景变得更直观,也更容易让品牌进入用户的考虑范围。这与OpenAI"意图导向占位"的思路一脉相承——区别于传统搜索的关键词匹配,ChatGPT广告的核心在于捕捉用户在探索、比较、决策过程中的高价值意图,占据用户的"决策层"。
三、广告规则同步收紧:竞品禁投,图像与语音生成工具被划入禁区
与新产品一同浮出水面的,还有趋严的广告规则。据法国科技媒体报道,OpenAI同期更新了广告政策,禁止销售图像与语音生成工具的竞品投放广告。
事实上,这一限制在9月上旬已经落地。据东方财富网等媒体报道,OpenAI在发布ChatGPT Images 2.5图像生成模型后不久,于9月10日前后悄然调整了ChatGPT广告政策,不再接受图像与音频生成类竞品的广告;Adobe美洲媒体高级总监Doug Wyatt证实,OpenAI已告知部分商业合作伙伴,将不再接受ChatGPT中图像和音频生成产品的广告,Adobe也在被限制之列。知情人士称,OpenAI已通知部分商业合作伙伴相关类别的广告活动将不再获批,但这一调整当时尚未同步至其公开的广告政策页面。
竞品禁投的意图并不难理解:ChatGPT Images 2.5与ChatGPT Live分别对应OpenAI的图像与语音能力,广告政策随之收紧,两条业务线之间的联动清晰可见。对OpenAI而言,在自家高毛利的生成工具赛道上,既要卖广告,也要防止广告位沦为给竞争对手导流的通道。
四、从"最后手段"到正式产品:ChatGPT Ads商业化时间线
ChatGPT Ads的正式推出,是OpenAI广告业务在一年之内从零到体系的收官一步。回看时间线:2024年,首席执行官山姆·阿尔特曼(Sam Altman)还公开表示,"广告这种商业模式对我们来说,算是一种走投无路时的最后手段";2026年1月,OpenAI宣布将在免费版ChatGPT与低价档ChatGPT Go中引入广告,Altman改口称,"我们清楚地看到,很多人想大量使用AI,但又不想付费,所以我们希望这种商业模式能够行得通",同时坚称"不会因为金钱而左右ChatGPT给出的答案"。1月16日,OpenAI将月费8美元的ChatGPT Go推广至ChatGPT服务覆盖的所有地区,并计划未来几周在美国的免费用户与Go用户中测试广告,Plus、Pro等更高价位套餐保持无广告体验。
2月9日,ChatGPT Ads在美国启动测试;上线仅六周,试点年化收入(ARR)便突破1亿美元,吸引超过600家广告主参与;5月,自助投放平台上线并向全美广告主开放,按点击计费模式同步落地;8月31日,OpenAI宣布广告业务年化收入运行率达到10亿美元,距离测试启动不足200天,8月末ChatGPT周活跃用户已超过10亿;9月10日,亚马逊广告宣布与OpenAI达成合作,面向广告主开放接入ChatGPT对话式广告体验,OpenAI随即推出Sponsored Agents(赞助智能体),此前还于8月26日至27日在东京联合举办ChatGPT Ads全球广告主大会,携程、京东、Shopee等超50家出海企业参会。截至目前,ChatGPT广告已在40多个国家上线,面向Go订阅用户及免费用户展示,广告有明确标识且不会影响ChatGPT回答,广告商无法访问用户私人对话。
用户盘子仍在快速扩张:2026年初,ChatGPT周活跃用户突破9亿;8月末超过10亿;进入10月,官方公告称ChatGPT每周触达12亿人。免费用户占比超过95%,正是广告业务瞄准的增量空间。
【图表:2026年ChatGPT周活跃用户增长】
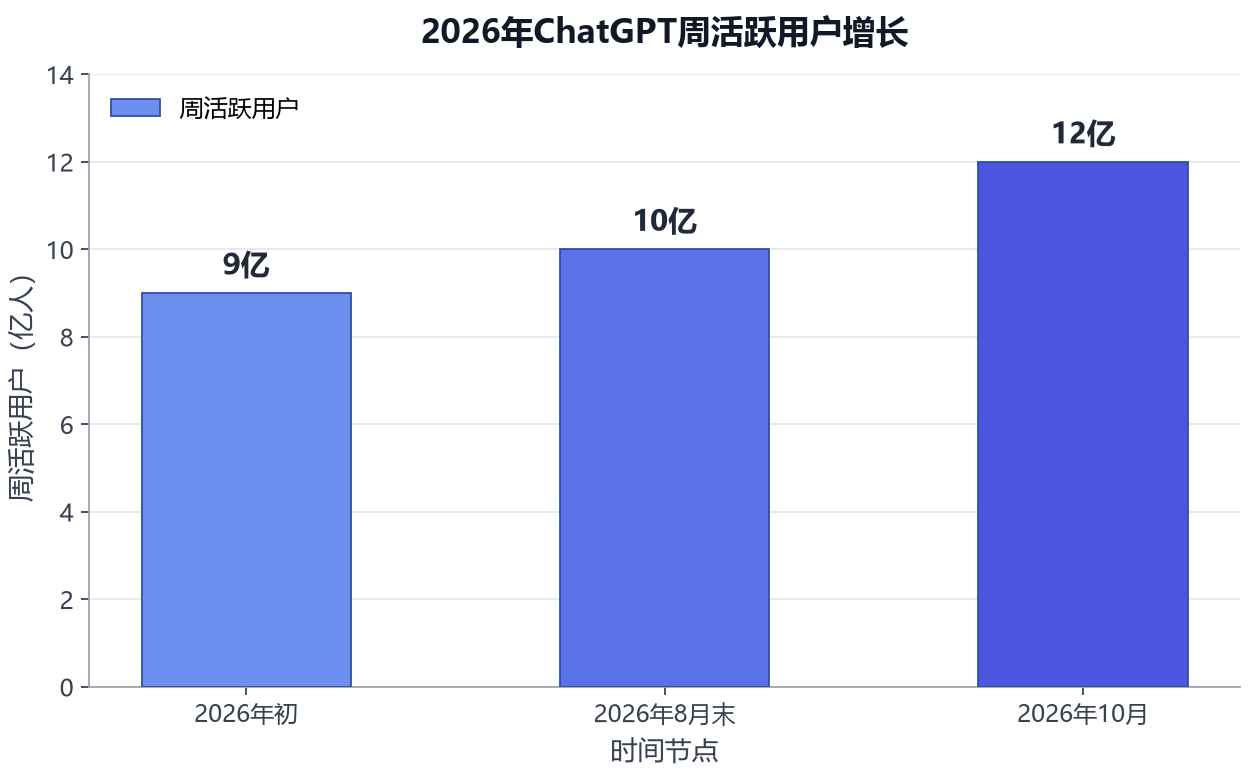
用户规模是广告库存的底盘。2026年内,ChatGPT周活跃用户从年初的9亿增至10月的12亿,为广告业务提供了持续放量的曝光基础;免费用户占比超过95%,意味着绝大部分流量仍待广告变现激活。
五、收入野心与分歧:25亿、1000亿还是250亿美元?
收入目标上,OpenAI内部显得雄心勃勃。据《Axios》援引投资人简报,OpenAI预期广告收入2026年约25亿美元,2027年达110亿美元,2028年250亿美元,2029年530亿美元,2030年增长至1000亿美元,并假设其产品届时可触及约27.5亿名每周活跃用户。不过,外部分析师的态度要保守得多:Evercore ISI高级分析师Mark Mahaney预计,如果顺利推进,OpenAI 2030年前有望实现每年约250亿美元的广告收入,依据是ChatGPT届时可能达到的规模、高意向效果营销平台已被验证的商业化能力以及该市场当前的规模。两组数据口径与假设不同——前者是公司内部的进取目标,后者是第三方预测,但在2030年节点上两者相差约4倍,市场对AI广告天花板的判断仍存明显分歧,特此标注。
作为参照,2025年谷歌搜索与YouTube业务合计可能产生接近3000亿美元的广告收入,Meta广告收入约为1800亿美元,相关业务利润丰厚、运营利润率高达40%。ChatGPT拥有近10亿周活跃用户规模,许多用户会在对话中透露自己想要或需要什么,这种基于意图的信息正是谷歌与Meta庞大数字广告业务的基石,也是资本市场对ChatGPT Ads寄予厚望的根本原因。
更深层看,广告是OpenAI对冲算力投入的必然选择。其首席财务官Sarah Friar披露,公司算力与营收三年增长近十倍:2023年投入约0.2吉瓦算力、年营收约20亿美元,2024年算力0.6吉瓦、收入60亿美元,2025年算力1.9吉瓦、年营收突破200亿美元;算力投资需求呈指数型成长,仅依赖订阅制收入已难以追上扩张速度。叠加未来十年约1.4万亿美元的资金需求、约半年80亿美元的亏损压力,以及6月正式启动IPO交表、两名内部人士称公司计划最快12月上市的节奏,向免费流量要收入成为必答题。截至去年年底,OpenAI约60%的收入来自消费产品、40%来自企业技术;个人付费用户突破5000万,200万家企业客户贡献约40%的整体营收——但占比超95%的免费用户,才是那片尚未变现的汪洋。
【图表:2026-2030年OpenAI广告收入目标路线图】
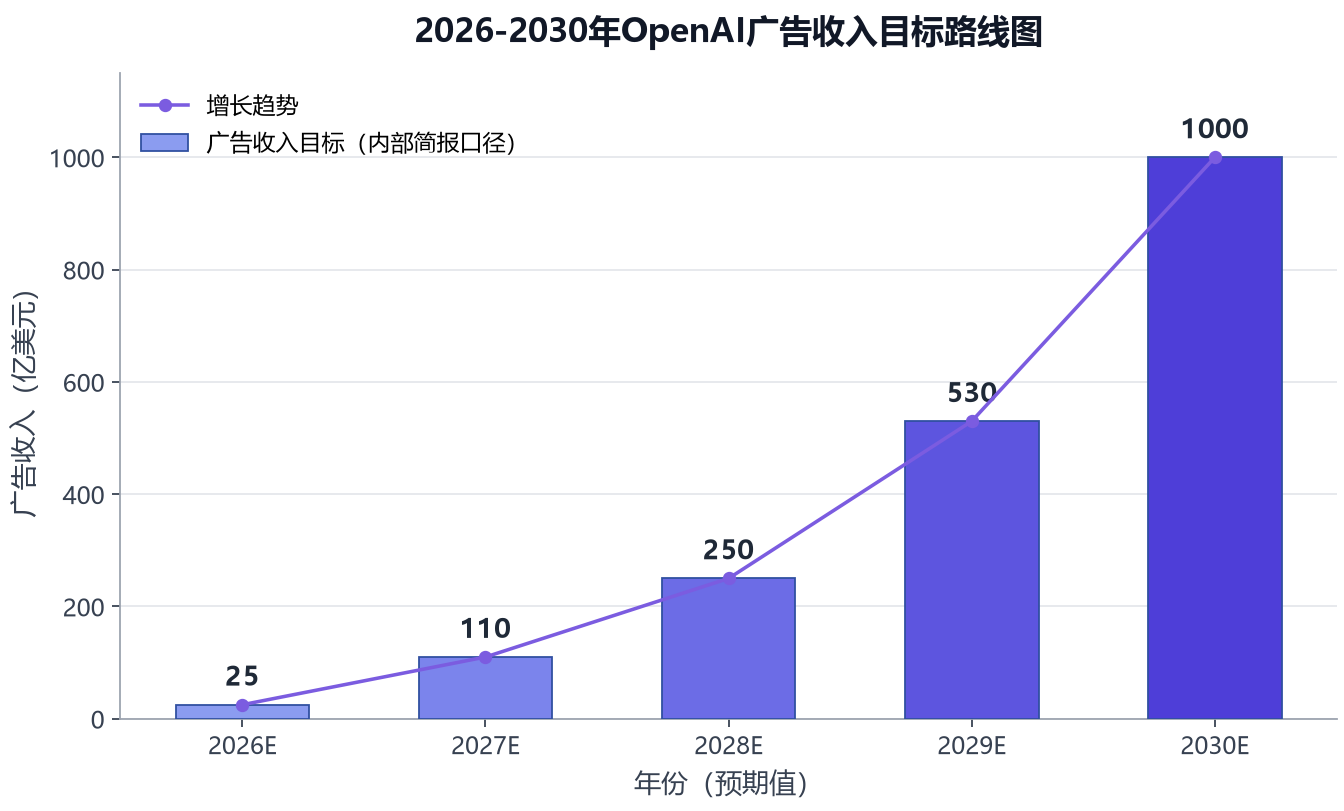
OpenAI内部简报给出的广告收入路径呈陡峭上扬:从2026年的25亿美元到2030年的1000亿美元,四年增长约40倍;而外部分析师对2030年的预测约为250亿美元,两者相差约4倍,AI广告的价值仍待时间验证。
六、效果之争:10亿美元年化收入与0.6%点击率
高增长的另一面,是效果层面的质疑。第三方广告机构Choice OMG实测发现,ChatGPT Ads曝光量比预期高出很多,但点击率明显更低,只有大约0.6%,估算每次点击成本约为7美元,且点击最终没有带来任何购买行为;相比之下,该机构投放的搜索广告点击率通常能做到2%左右。另一家B2B获客机构Cleverly的测试结果类似:ChatGPT带来了高于谷歌搜索、Facebook的曝光和点击,转化却屈指可数。
【图表:第三方实测ChatGPT Ads与搜索广告点击率对比】
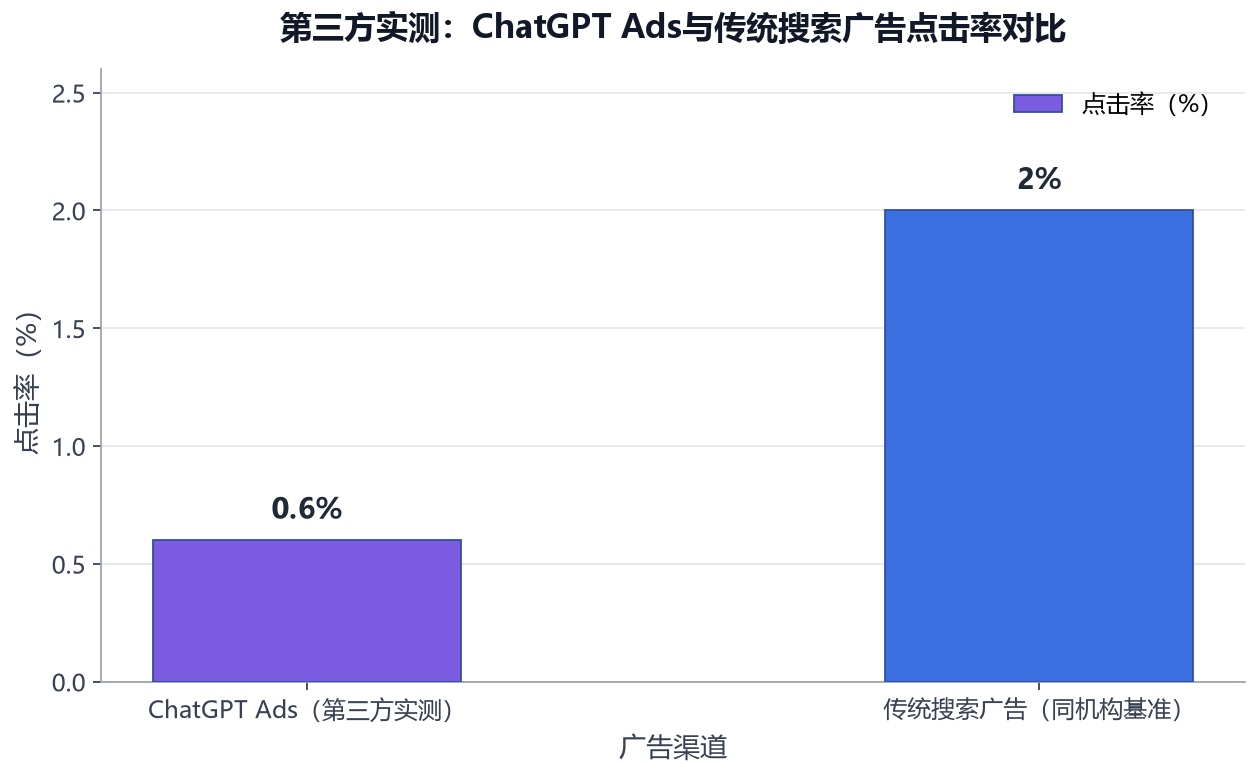
在Choice OMG的实测中,ChatGPT Ads点击率仅约为传统搜索广告的三成,单次点击成本约7美元且缺乏购买转化,说明对话场景广告的实际效果仍待验证。
OpenAI则给出了另一组数据:其援引合作伙伴的早期结果显示,DVRockerbox称WeightWatchers在ChatGPT Ads上的归因获客成本比其综合付费搜索基准低15.3%;WorkMagic称健康品牌Dose的增量购买中67%来自全新客户;TripleWhale称Portland Leather从ChatGPT Ads获得的访问者中93%是新访客。OpenAI还表示,尚未观察到广告影响用户信任或使用体验,广告关闭率亦维持在低档。需要提醒的是,年化收入(ARR)口径为月度收入乘以12,且业内往往会拿收入水平最高的月份作为基数,并不等同于实际年度利润。
争议背后是结构性的天花板:聊天机器人的可商业化query比例只有传统搜索的五分之一到四分之一,广告位密度只有三分之一到二分之一,而用户对AI中立性的容忍度比对搜索引擎更低。消费者调研亦显示,AI作为购物辅助工具广受欢迎,但品牌广告一旦插入AI助手,就容易触发反感与信任危机。更微妙的矛盾在于:品牌出现在AI生成的答案中效果更好,引导AI的生成式引擎优化(GEO)因而更高效——但OpenAI无法亲自下场做GEO,因为那意味着AI不再中立。
七、行业冲击与展望:AI广告竞赛发令枪响
ChatGPT Ads全面铺开,等于给AI广告竞赛发令。谷歌已开始在AI Overviews产品中整合广告,并据报道已告知客户,计划在Gemini聊天机器人中引入广告;Meta则在2026年4月宣布旗下AI助手Meta AI将于三季度启动广告试点。摩根士丹利测算,2030年中国消费者AI可变现收入空间约2940亿元人民币,其中约99%来自广告和交易佣金——AI时代的变现主力不是订阅,而是"商家付费的意图变现"。
基础设施层面,OpenAI已与WPP、Omnicom、Dentsu、Publicis四大全球广告集团签署合作协议,并接入Adobe、Criteo等广告技术公司,允许广告主在现有工作流中管理ChatGPT广告;转化数据侧引入Hightouch、Tealium、LiveRamp等平台,方便广告主将已有系统中的转化数据传回ChatGPT Ads,品牌适配评估则与DoubleVerify、Integral Ad Science合作。分析师Ben Thompson更是直言,ChatGPT三年来拒绝推出广告产品是一种"商业上的失职",广告带来的数据飞轮与购买信号会让ChatGPT成为一个更好的产品。
当然,商业化与信任的平衡仍是OpenAI最大的考验。OpenAI此前已列出多项广告原则:广告仅出现在回答底部、清楚标示、不影响模型输出结果,且不贩售对话数据,用户也可关闭个性化设定。首席财务官Sarah Friar强调,"商业化必须融入使用体验,如果不能创造价值,就不该存在"。
从"走投无路的最后手段"到三种计价、双形态广告与竞品禁投规则齐备的标准产品,OpenAI用不到一年时间补齐了广告业务的全部拼图。真正的悬念在于:当每周12亿人与ChatGPT对话,广告能否既喂饱算力账单,又不透支这款增长最快的AI原生应用之一的用户信任。