一、一份破产名单里的赛道伤口
如果把2025年以来全球半导体产业的破产案件按细分领域着色,功率半导体无疑是颜色最深的一块。
据破产重整案件公开信息与行业统计梳理,2025年全球主要半导体企业中破产、清算、重整案件多达25起,2026年前三季度又新增10起。其中,明确属于氮化镓(GaN)、碳化硅(SiC)、IGBT等功率半导体赛道的企业共有8家:上海梧升半导体集团、聚力成半导体(重庆)、宁波铼微半导体、杭州泰昕微电子、深圳腾睿微电子、美国Wolfspeed、韩国SK集团旗下SK Siltron CSS与日本JS Foundry。
这些企业横跨衬底、外延、芯片设计、模块封装、晶圆制造与代工全链条,分布于中国、美国、日本、韩国四个主要产区。换句话说,这不是某一家公司的经营失误,也不是某一个国家的产业政策失灵,而是一场全球性的赛道级出清。
【图表:全球主要半导体破产企业季度分布(2025Q1—2026Q3)】
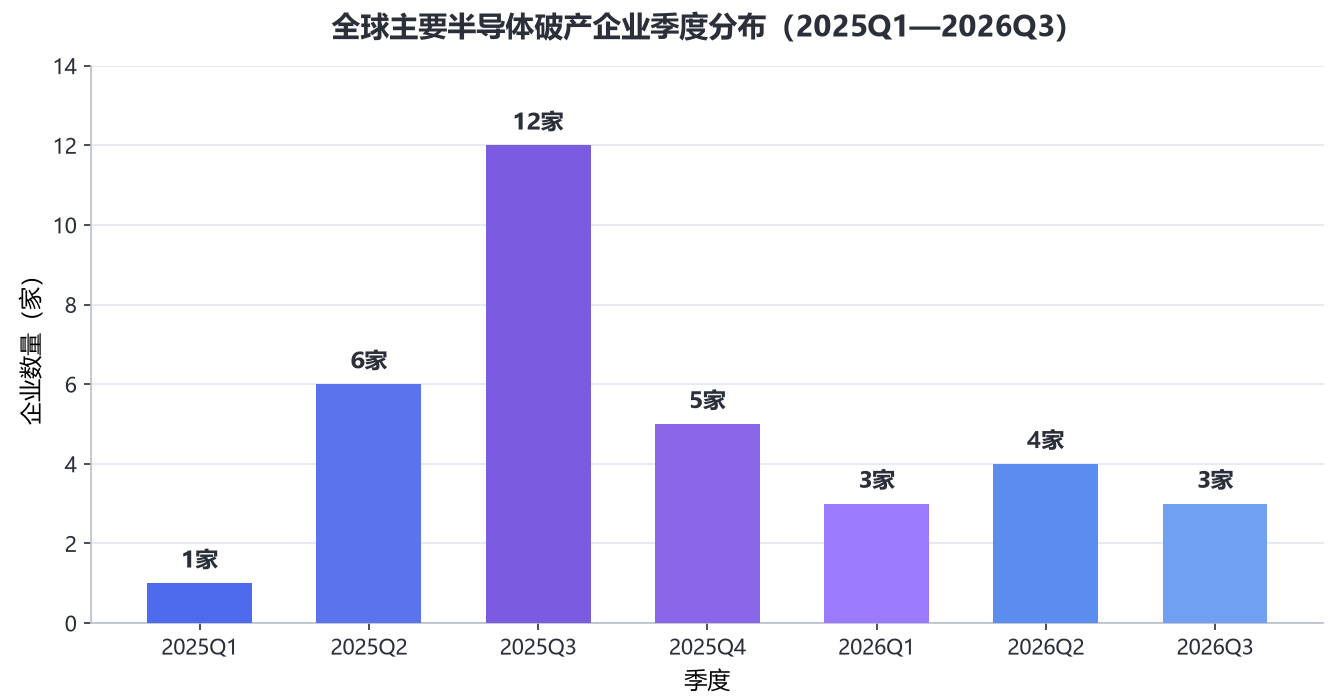
从季度分布看,破产潮在2025年第三季度达到峰值:当季新增破产案件12个;此前2025年一季度为1个、二季度6个,四季度回落至5个(另有挪威CrayoNano1家未披露具体月份,未计入季度统计);2026年一季度3个、二季度4个、三季度3个,整体呈逐季回落态势。值得注意的是,2026年上半年功率器件价格已经开始回升,但泰昕微(2026年3月破产审查)、腾睿微(2026年6月破产审查、8月正式受理)、SK Siltron CSS(2026年7月启动清算)仍相继倒下——出清周期滞后于价格周期,底部倒下的往往是现金流先耗尽的企业。
表:八家功率半导体企业死亡档案
企业 | 地区 | 细分领域 | 时间与程序状态 | 关键数字 |
上海梧升半导体集团 | 上海 | 晶圆制造项目 | 2025年8月宣告破产 | 注册资金100亿元,破产时资产仅约1100元 |
聚力成半导体(重庆) | 重庆 | 氮化镓GaN | 2025年5月被申请破产清算 | 曾规划投资50亿元建设GaN全产业链基地 |
宁波铼微半导体 | 浙江宁波 | 氮化镓GaN(IDM) | 2025年10月被申请破产审查 | 6英寸GaN芯片月产能超2000片 |
杭州泰昕微电子 | 浙江杭州 | IGBT/SiC功率模块 | 2026年3月破产审查 | 专精特新企业,涉案金额超104万元 |
深圳腾睿微电子 | 广东深圳 | 车规IGBT/SiC | 2026年6月破产审查,8月正式受理 | 81项专利,兰州8.3亿元产业化项目 |
Wolfspeed | 美国 | 碳化硅SiC | 2025年6月申请Chapter 11,9月重组完成 | 削减债务约七成,91天完成重组 |
SK Siltron CSS | 美国密歇根 | SiC晶圆衬底 | 2026年7月启动清算,年内关停 | 2019年购自杜邦,曾为头部SiC衬底企业 |
JS Foundry | 日本 | 功率半导体代工 | 2025年7月申请破产 | 负债约161亿日元(约1.1亿美元) |
二、八家企业的死亡档案:三种死法
复盘这八家企业,它们的死法可以归为三类:产业资本豪赌型、初创技术团队断粮型,以及全球龙头周期错配型。
2.1 豪赌型:百亿项目的速生速死
梧升半导体是最具戏剧性的样本。这家成立于2021年的企业注册资金高达100亿元,曾计划投资不低于180亿元建设半导体项目,母公司还曾宣布投资400亿元建设晶圆厂,但其幕后操盘方带有地产背景,成立不到两年便陷入困境。2024年5月,其母公司上海梧升电子科技(集团)申请对其实施强制清算获法院受理;2025年8月28日,上海市浦东新区人民法院发布民事裁定书,宣告上海梧升半导体集团破产——清算时账面资产仅约1100元。百亿注册资本与1100元清算资产之间的落差,几乎浓缩了过去五年“半导体大跃进”的全部荒诞。
聚力成半导体的故事类似。这家2018年落地重庆的企业曾规划投资50亿元建设氮化镓外延片及芯片生产基地,承载着第三代半导体产业的厚望,但项目进展不顺,公司于2021年6月即停止生产经营,此后成为失信被执行人,2025年5月被重庆市第五中级人民法院裁定受理破产清算。从高调开工到停止经营仅用了三年,从停产到进入破产程序又拖了四年——漫长的“植物人状态”恰恰说明,产能建起来之后如果没有订单与现金流,资产只会持续贬值而非增值。
2.2 断粮型:初创技术团队的现金流生死线
与豪赌型不同,铼微、泰昕微、腾睿微三家是典型的小而美的技术型公司,它们死于“前期投入已经发生、后续收入尚未形成”的资金缺口。
宁波铼微半导体成立于2019年6月,采用外延生长、器件设计与器件制备一体化的IDM模式,建成厂房6000平方米、净化间1800平方米,拥有硕士及博士研发人员15名;2022年即实现6英寸GaN芯片自主设计与生产,月产能超过2000片,年产值一度有望突破3亿元。但GaN器件从产品验证到量产导入的周期远比预期漫长,公司2025年8月被法院采取限制高消费措施,10月被申请破产审查。
杭州泰昕微电子成立于2018年,是国内较早聚焦功率半导体超高集成化系统方案的企业,面向新能源汽车、光伏与风电市场提供IGBT/SiC功率模块及分立器件的研发设计封测服务,并持有高新技术企业和专精特新认定。2025年6月,其创始人还在公开场合强调公司拥有“丰富的技术积淀以及强大的供应链整合能力”;然而公司已多次陷入买卖合同纠纷,涉案金额超过104万元,2026年3月被杭州市滨江区人民法院受理破产审查。从站台亮相到破产审查,中间只隔了9个月。
深圳腾睿微电子成立于2021年12月,注册资本566.534万元,完成A轮融资,主营IGBT芯片设计、半导体分立器件制造及第三代半导体材料研发,截至2024年拥有81项专利技术,并曾在兰州新区布局总投资8.3亿元的产业化项目。专利与产线规划俱全,最终仍未扛过车规认证周期与融资寒冬的双重挤压——2026年6月其破产审查案件公开,8月正式受理。
上海杉纬律师事务所管理合伙人孙宇昊对此类企业的死因有一段精准的分析:功率半导体具有明显的资本、技术和客户认证门槛,从研发、产品验证到量产和客户导入需要较长周期,如果企业在行业景气阶段制定了较大产能规划,但实际量产和客户订单未按预期形成,就容易出现资金缺口;真正决定企业能否穿越周期的,是技术产品、客户结构、量产能力以及现金流管理能力。天岳先进在年报中同样披露,8英寸碳化硅衬底的电学性能验证周期一般长达6至12个月,且一旦验证成功下游器件厂不会轻易更换供应商——这意味着后来者前期投入巨大而收入兑现极慢。
2.3 错配型:全球龙头的周期豪赌
第三种死法发生在行业龙头身上,更具全球样本意义。
Wolfspeed的前身是1987年创立的Cree,2021年更名为Wolfspeed后把全部筹码押在碳化硅上:为抢占8英寸衬底和车规级产能大举资本开支,斥资65亿美元建设全球碳化硅产能,核心是位于纽约州莫霍克谷的全球首座200毫米碳化硅晶圆厂。赌注的前提是电动汽车需求将按计划爆发——但EV的普及“并未按计划消化掉产能”。叠加《芯片与科学法案》约7.5亿美元补贴延迟到位、中国厂商低价冲击,公司债务一度累积至约67亿美元。2025年6月30日,Wolfspeed向得克萨斯州南区破产法院申请——此前其股价已从最高的140美元一路跌至个位数、年内累计下跌约88%,申请当日反而暴涨逾98%至0.79美元。
凭借“预先打包”重组方案,Wolfspeed仅用91天便走完流程:累计削减债务约46亿美元、降幅约70%,剩余债务约21亿美元,年利息支出下降约60%,8英寸晶圆厂等核心资产得以保留。旧股东权益归零,债权人通过债转股接管公司。
SK Siltron CSS的选择则更为决绝。这家韩国硅片龙头SK Siltron于2019年以4.5亿美元从杜邦手中购得的碳化硅业务,在电动车退烧与行业产能过剩的双重夹击下,累计亏损近10亿元,最终在2026年7月正式启动美国密歇根州子公司的清算程序,预计年内完成关停——这是公司与斗山集团资产出售谈判中确定的业务重组关键环节。母公司的战略意图很直白:砍掉美国SiC,把资本转投2.3万亿韩元的新厂押注AI算力所需的硅晶圆。
JS Foundry之死则带有一丝悲情色彩。这家成立仅两年半、肩负日本强化半导体供应链使命的“国家队”企业,获得过政府巨额补贴,主营电动车、家电、列车用功率半导体代工。2025年7月14日,JS Foundry因负债总额约161亿日元(约1.1亿美元)向东京地方法院申请破产。其首席执行官酒井明彦的反思刺痛了整个行业:“日本在逻辑芯片小型化竞争中落后了,但我们曾坚信自己在功率半导体领域仍处于全球领先地位。从未想过中国技术会追得这么快。”“将客户从中国拉走,太难了。”
三种死法,一个共同的底层逻辑:功率半导体这门生意的商业模式,在过去几年里被彻底改写了——从“低风险、低回报、需求易于预测”的类公用事业生意,变成了“高风险、高回报”的资本密集型赌局。
三、因果链第一环:产能过剩,从“缺芯”到“过剩”只用了一年半
八家企业倒下的第一推手,是产能的严重过剩。而过剩的种子,恰恰是在“缺芯”最疯狂的时刻种下的。
2020至2022年缺芯期间,整车厂与Tier1把原本3个月的备货周期拉长到6个月以上,恩智浦、意法半导体、英飞凌等头部厂商的库存天数峰值突破200天。超额备货透支了未来需求:2023年起终端回归理性,8位车身MCU与低压MOS最大跌幅超过30%,全行业进入被动去库存,瑞萨与安森美甚至关停了部分老旧SiC产线。
SiC赛道的过剩更为惨烈。几年前“2025年前后EV市场将一举崛起”的预测,诱发了欧美功率半导体巨头数百亿至数千亿日元级别的投资潮——虽然与逻辑芯片相比投资金额少一个数量级,但从传统功率半导体行业看已经多出一个数量级。2023年,瑞萨电子为锁定SiC晶圆供应,向Wolfspeed预付20亿美元签订10年长约;罗姆亦大举扩产。结果EV增速放缓,瑞萨被迫取消原定2025年初在高崎工厂的SiC量产计划并解散开发团队,罗姆在2024财年对国内外工厂实施减损处理计提303亿日元,最终亏损500亿日元;而瑞萨的那笔预付款,最终化作约2500亿日元的损失。
中国企业的激进扩产则将过剩推向极致。2024年上半年,国内SiC衬底产能较2022年实现三倍增长;2025年,全球SiC衬底产能或达400万片,而需求仅约250万片,供需严重失衡。即便世纪金光这样的先发企业累计亏损5.28亿元、完成八轮融资且有国家大基金作为第三大股东仍告破产,天岳先进、天科合达等头部厂商仍在继续大规模扩产——行业观察人士当时即警告,如果没有足够的需求来吸收巨大的产能,可能会有更多的制造商面临破产。
【图表:天科合达碳化硅衬底平均单价变化(2023年对2025年)】
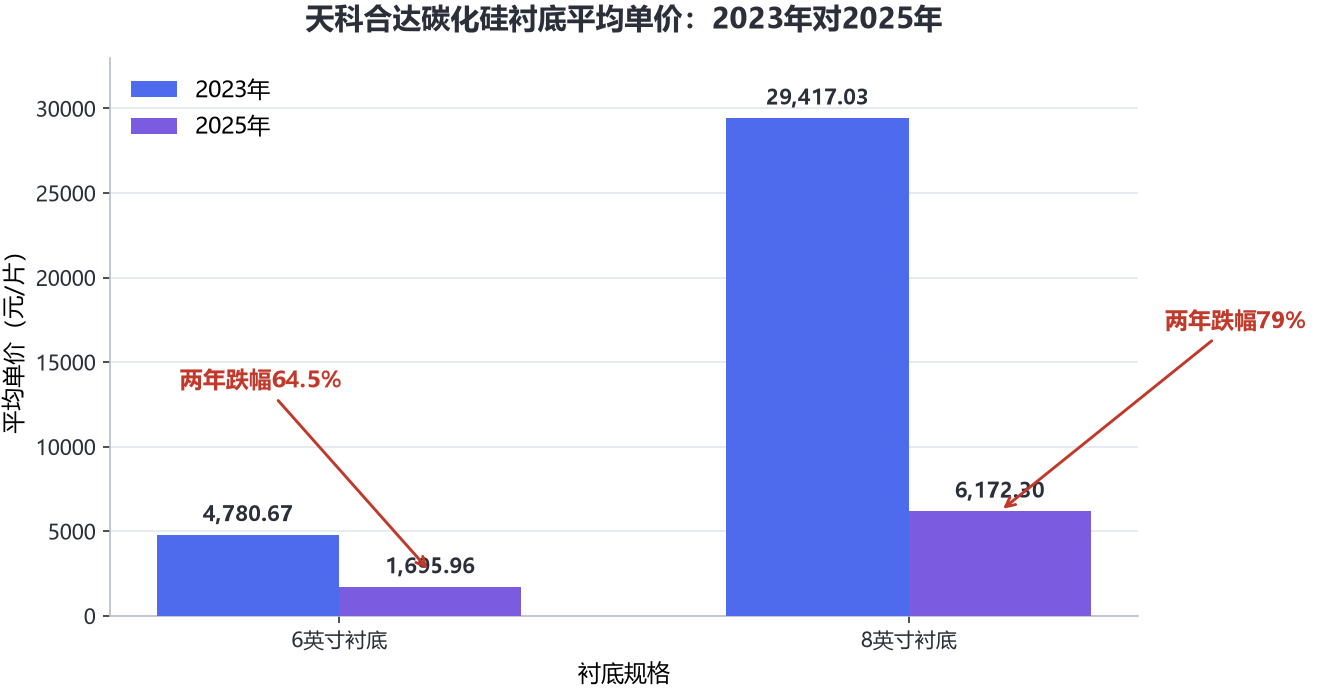
价格是过剩最诚实的刻度。天科合达招股书数据显示,其6英寸衬底平均单价从2023年的4780.67元/片跌至2025年的1695.96元/片,两年累计跌幅达64.5%;8英寸衬底单价更是从2023年的29417.03元/片断崖式下跌至2025年的6172.30元/片,跌幅高达79%。另一组数据同样残酷:2024年中国厂商按平方米计算的SiC晶圆销售量增长81.9%,但市场价值仅增长46.1%——量在翻倍,钱在缩水。
【图表:6英寸碳化硅衬底市场价格阶梯式下行】
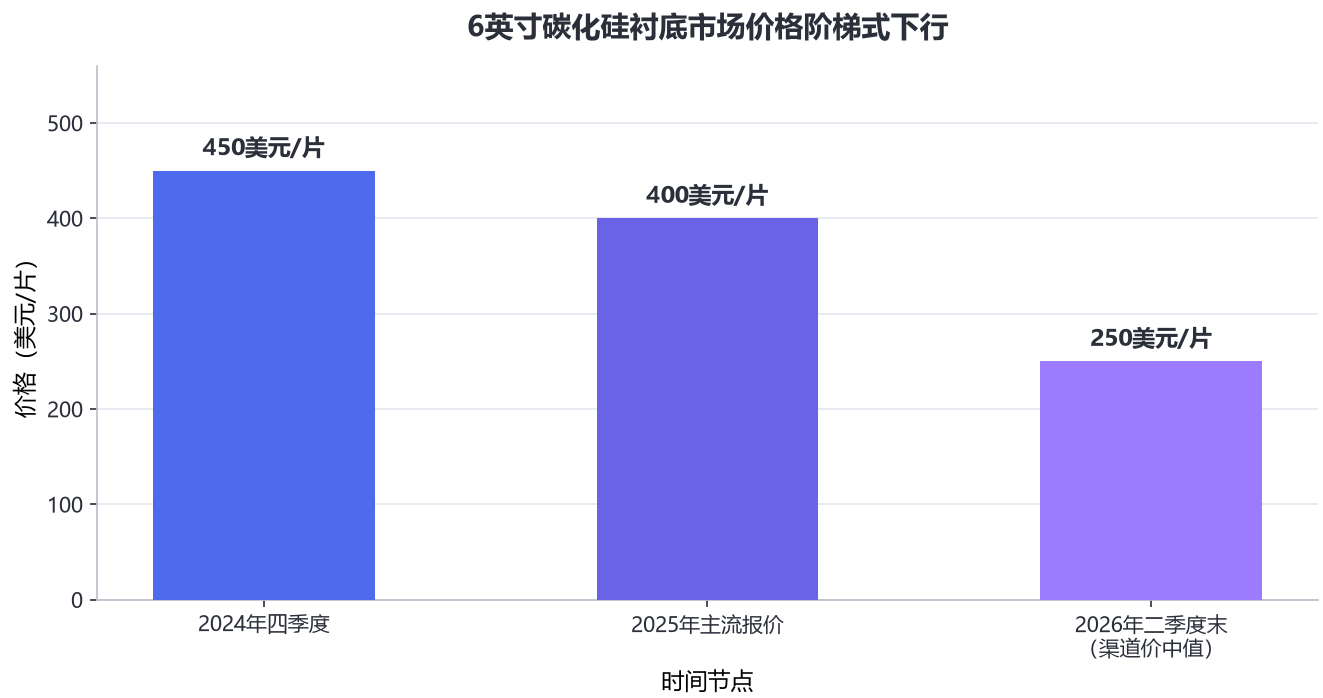
按美元计价看这条价格曲线更为直观:2024年四季度,6英寸SiC衬底价格跌破每片500美元,进一步跌至450美元甚至400美元,已接近部分中国制造商的生产成本线;2025年主流报价维持在400美元或更低水平;到2026年二季度末,渠道价格(大宗订单价格)仅剩每片约200至300美元——本文取中值250美元入图——这意味着相关产品仍处于亏损销售状态,中国台湾供应链人士坦言每片300美元已接近其成本、难以跟随中国大陆厂商定价。两年多时间,价格跌去六成以上,一家衬底厂从盈亏平衡到每卖一片亏一片。
四、因果链第二环:价格战,跌破成本线的生存竞赛
产能过剩必然引发价格战,而功率半导体价格战的惨烈程度,取决于一个特殊背景:中国供应链的全面崛起。
衬底是SiC器件成本结构中占比最高的环节,约占总成本的47%(另有口径为近50%)。中国企业凭借关键加工设备和长晶炉的本土化,成本下降迅速、良率显著提升,2025年以来衬底技术水平已基本追平海外[25]。到2026年,海外厂商在成本和规模上已放弃追赶,基本不再进行大规模扩产。
价格战由此演变为碾压式的。有业内消息称,中国汽车制造商要求SiC模块供应商降价多达30%;天岳先进2025年非车规级销量激增395.89%,但价格同比下降53.10%,直接拖累综合毛利率下滑12.85个百分点;东尼电子半导体业务平均单价从2023年的2712.98元/片降至2025年的1268.37元/片,营收同比大幅下滑88.21%,毛利率低至-400%。毛利率为负400%——卖一片亏五片,这已经不是竞争,而是失血。
低价策略背后其实是一套清晰的产业逻辑:中国制造商有意压低6英寸衬底价格,有时甚至低于成本销售,双重目的在于支持800V高压直流架构在电动汽车和AI数据中心的普及,同时延缓行业向8英寸迁移、维持现有产能的竞争力。对于缺乏技术和成本优势的中小厂商,这就是一场无法参与的竞赛——全球碳化硅先驱Wolfspeed亦在2025年申请破产,行业洗牌之惨烈可见一斑。
价格战的杀伤半径远不止衬底环节。作为SiC产业链的传统强者,日本企业集体承压:除瑞萨、罗姆的巨额减损外,功率半导体代工环节同样受到中国厂商成本优势的正面冲击——JS Foundry管理层承认,中国技术的追赶速度超出预期,争取新客户的空间被大幅压缩,资金周转随即吃紧。香港文汇报在复盘其破产时将其归因于两点:技术落后,以及对销售市场环境的误判。
五、因果链第三环:资本退潮与补贴失效
如果说过剩与价格战决定了一张资产负债表恶化的速度,那么资本退潮则决定了企业还能撑多久。
一级市场最先降温。2025年以来,碳化硅衬底赛道深陷产能过剩、行业价格战与一级市场融资寒冬的三重困境。仍在冲击上市的企业暴露出普遍性的现金流紧张:功率半导体厂商威兆半导体2026年1至5月经营活动与投资活动现金流净额分别为-5412.7万元与-6440.7万元,净流出同比扩大150%和57.83%,截至5月底现金及现金等价物仅1.18亿元、较2025年底减少37.17%,有息负债攀升至2.33亿元,1.96亿元银行授信已悉数动用。连头部拟上市公司尚且如此,中小企业的融资处境可想而知。
客户预付款模式同样反噬。瑞萨2023年向Wolfspeed预付的20亿美元,本是SiC晶圆争夺战中的“入场券”,最终却变成约2500亿日元的损失。当行业龙头都可以在持有巨额预付款的情况下破产时,“锁定长单”的安全幻觉被彻底击碎。
政府补贴的边际效果也在递减。Wolfspeed虽然从《芯片与科学法案》获得约7.5亿美元资金,但延迟到位未能挽救其流动性危机;其净负债一度达到股本的4.5倍,每个季度烧掉六七亿美元现金。日本政府对JS Foundry的巨额补贴同样没能敌过市场力量。而在中国,地方招商模式的失效更为触目:聚力成的50亿元GaN全产业链基地、梧升的百亿级晶圆项目、腾睿微兰州新区的8.3亿元产业化项目,无一例外停留在图纸或烂尾状态。补贴与土地可以催生产能,却催生不出客户认证、良率与订单——这正是功率半导体区别于其他制造业的门槛所在。
【图表:Wolfspeed债务重组前后对比】
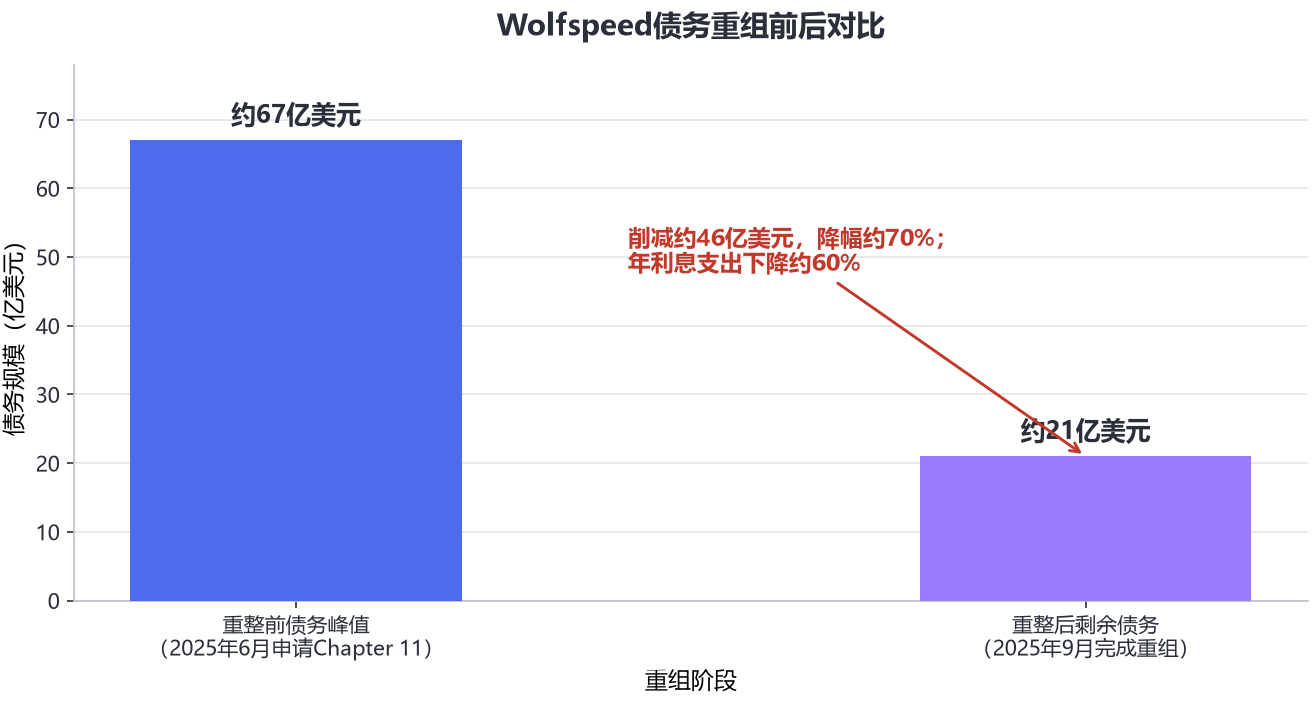
Wolfspeed的债务结构是观察资本退潮的最佳切片:重整前债务峰值约67亿美元,重整削减约46亿美元后剩余约21亿美元,降幅约70%,年利息支出下降约60%。即便如此,其2026财年第四季度收入约1.5亿美元、GAAP毛利率仍为负25%、净亏损1.45亿美元、季度经营现金流为负5400万美元[8]——债务可以重组,失去的产能利用率与毛利却需要更长时间修复。
八家企业的死亡时点清晰地勾勒出这条传导链:产能规划在景气顶点锁定(2021—2022年)→价格战在2023—2025年吞噬毛利→一级市场融资寒冬切断输血→补贴延迟与失效抽走最后的指望→现金流断裂,进入破产程序。产能过剩是起因,价格战是过程,资本退潮是终局。
六、拐点已现,但只属于幸存者
颇具讽刺意味的是,就在破产潮涌之际,功率半导体的基本面已经在2026年出现明确拐点。
复盘本轮周期:2023年产能扩张带来价格下行,2024年价格持续下行,2025年行业进入底部调整;进入2026年,随着8英寸成熟制程产能增长放缓、库存逐步消化,叠加AI服务器、新能源汽车、储能及工业电气化需求激增,行业供需关系边际转好,国内外功率半导体厂商陆续提价。2026年上半年,主流硅基功率器件价格经历多轮上调,涨幅普遍达10%至20%;功率半导体平均价格较上年同期上涨15%至20%。交期是最直接的证据:普通MOSFET与整流器件的交付周期从往年的8至12周拉长到30周以上,车规IGBT、AI服务器高压功率模块和碳化硅器件拉长到40周以上,部分紧缺料号达到52周。
SiC衬底同样确认反转:2026年4月以来碳化硅衬底价格出现较大幅度反弹,部分头部企业产能利用率已超过90%,6英寸衬底价格自2025年底起触底回升,8英寸衬底价格维持稳定并升高,产品供不应求。需求端的结构也在切换:2026年1至5月,中国新能源上险乘用车主驱模块中SiC MOSFET占比达30.9%,800V车型渗透率约33%,而800V车型中碳化硅渗透率高达77%;中国“十五五”规划提出到2030年将新能源汽车保有量占比从12%提高至30%,为碳化硅需求提供了政策能见度。
但拐点的红利分配极度不均——行业呈现“高端紧缺、低端过剩”的结构性双轨格局。
幸存者名单上,头部企业正在反向扩张:天岳先进在价格战最惨烈的2025年逆势推进港股IPO,募资净额约19.38亿港元,其中70%用于扩张8英寸及更大尺寸SiC衬底产能,其车规级产品已进入英飞凌、博世等国际巨头供应链;天科合达于2026年6月获科创板IPO受理,拟募资27.8亿元。吉利科技旗下晶能微电子自2025年规模化交付以来累计超30万套碳化硅功率模块装车,三条专线年产能达90万套,并于2026年10月宣布与Wolfspeed达成合作、优先导入其8英寸碳化硅裸芯片。就连Wolfspeed自己也上演了绝地重生:2026年10月7日获得美国国防部战略资本办公室最高15亿美元、期限30年的有条件贷款承诺(须向对方发行至多7.5%认股权证),股价盘后大涨27%,此前其股价已在AI电力革命叙事下于5月一度冲过80美元,较破产保护期间的低点暴涨数十倍。
被出清的则是低端产能。行业调研显示,现有6英寸闲置产能预计将在2027年底至2028年初被市场淘汰——8英寸产品价格持续下降后,6英寸将彻底失去性价比,而6英寸产线改造成8英寸的成本与新建相差无几,改造方案不再具备经济性。目前国内8英寸衬底约有4000多台长晶炉,理论上每年可产出约200万片合格衬底,随着2026年三、四季度下游器件陆续通过验证,这部分产能将开始释放。届时,未能通过验证、没有订单的产能将重蹈八家破产企业的覆辙。
价格战的终局已经开始显现:碳化硅器件与硅基产品的成本比已接近1:1.2至1:1.3的平替临界点,市场普遍预期渗透率将加速提升;SiC模块与IGBT的价差也有望从2至3倍收窄至1.5倍以下。当“性价比护城河”彻底填平,竞争将回到企业最本源的能力——良率、可靠性验证与客户结构。
七、结论与启示
八家企业的死亡档案,串起了一条完整的因果链:EV预期差叠加资本狂欢催生产能过剩,产能过剩引发跌破成本线的价格战,价格战吞噬毛利后资本退潮,补贴与招商模式未能补位,最终现金流断裂者出局。这不是功率半导体一个赛道的偶然事故,而是所有“政策+资本”双轮驱动型产业的共性风险在半导体领域的集中爆发。
对产业而言,有三点启示值得记取。
其一,功率半导体本质上是“验证周期生意”。6至12个月的衬底验证、以年计的车规认证,决定了从投入到收入的时间差远长于一般制造业;判断企业生死的首要变量不是技术先进性,而是现金流的存续能力。梧升账面1100元的清算资产与Wolfspeed负25%的季度毛利率,讲述的是同一个道理:产能可以速成,客户与良率不能。
其二,政府补贴无法替代市场出清。从日本的JS Foundry到美国的Wolfspeed,从重庆的聚力成到上海的梧升,四国四种补贴模式无一托住基本面。补贴能改变的是产能扩张的速度,改变不了需求兑现的节奏;当二者错配,退出机制越市场化的经济体,出清反而越快——Wolfspeed用91天完成重组重获新生,而部分僵尸项目则在国内漫长的清算程序中持续消耗资源。
其三,中国定价权重塑全球格局,但赢家的门槛正在抬高。中国厂商以低成本、快交付将6英寸衬底价格打到全球成本线以下,直接改写了日、美、韩企业的竞争前提——JS Foundry首席执行官的感慨是最好的注脚[W9]。但2026年之后的竞争,已从“单颗器件的价格竞争”升级为“系统级交付能力的竞争”:高端车规产能与8英寸良率才是稀缺资源,低端产能将在2027至2028年迎来第二轮淘汰。下一轮倒下的名单,或许仍将从“有产能、无认证”的企业中产生。
功率半导体没有死于需求——2026年全球市场规模预计增至590亿美元、SiC功率器件市场到2031年将达110亿美元的长期曲线依然完好。它死于供给端对需求节奏的集体误判。潮水退去之后,行业将属于那些在谷底仍然保住现金流、抓住8英寸与AI电源新叙事的幸存者;而八家企业的墓志铭上,写的将是同一行字:死于此轮周期,而非死于这个行业。