摘要
1. 晶丰明源前三季度营收24.58亿元、归母净利润2.51亿元,双双实现“跨越式”增长;
2. 剔除并购因素后,主业营收仍增56%、毛利率持续修复;
3. 并购扩容与模拟芯片行业景气拐点共振,是这份季报的真正看点。
10月22日晚间,晶丰明源(688368.SH)披露2026年第三季度报告:前三季度实现营业收入24.58亿元,同比增长120.02%;归母净利润2.51亿元,同比增长977.18%;扣除非经常性损益的净利润2.11亿元,同比增长1437.38%。
落到第三季度单季,营收10.06亿元,同比增长160.77%;归母净利润1.65亿元,同比增长2077.12%;扣非净利润1.34亿元,同比增速达11376.92%,折算下来放大约113倍。而上一年同期,其单季扣非净利润只有百余万元的量级。
数字翻倍固然醒目,这份财报真正的看点在于三条主线的交织:主业毛利率持续修复、并购四川易冲后的平台化扩容,以及模拟芯片行业景气拐点带来的外部“东风”。
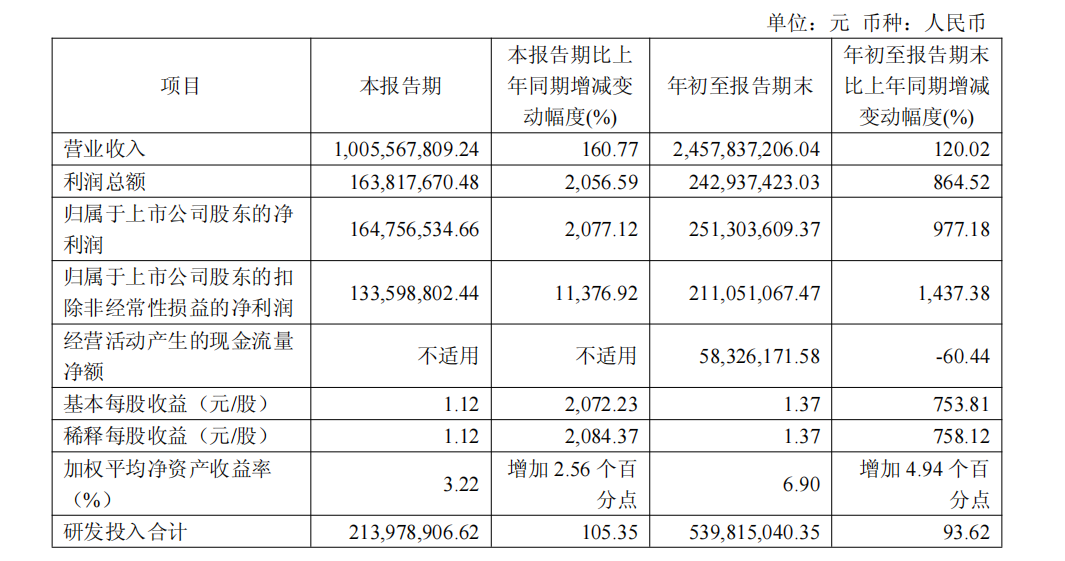
图源/晶丰明源公告
主业成色扎实,版图初具雏形
单看并表增量,容易低估这家老牌电源管理芯片企业的内生弹性。三季报同时给出了剔除四川易冲后的可比口径:前三季度原有业务实现营业收入17.43亿元,同比增长55.99%;毛利率42.89%,同比提升3.36个百分点;归母净利润2.37亿元,同比增长916.81%。
收入与毛利率同步上行,说明这轮增长并非单纯“买来的”。过去两年,LED照明驱动芯片行业深陷价格战,不少厂商毛利率一度探至冰点;随着上游晶圆产能趋于紧张、下游库存逐渐出清,行业定价秩序明显好转,晶丰明源产品结构向高性能计算电源等高毛利品类倾斜的效应也开始显现。按三季报倒推,其综合营收从一季度的6.09亿元、二季度约8.4亿元,逐季爬升至三季度的10.06亿元,与行业“涨价、补库”的节奏基本吻合。
晶丰明源的盈利质量同样在改善:前三季度加权平均净资产收益率6.90%,同比提升4.94个百分点。股东名单也传递出积极信号,华夏行业景气、东方阿尔法科技智选两只公募产品与香港中央结算(北向资金)在三季度末现身前十大无限售条件流通股东,机构的持仓选择,某种程度上是市场对这份成绩单的投票。
这份财报最显著的结构性变化,来自3月起并表的四川易冲。今年1月9日,晶丰明源公告拟以发行股份及支付现金方式,向海南玮峻思等50名交易对方购买易冲科技100%股权,交易作价32.83亿元,构成重大资产重组,3月起纳入合并报表。一家以LED驱动芯片起家的上海设计公司,在三个季度里完成了一次数量级的身量跃升。
并表期间,四川易冲贡献营业收入7.15亿元,占公司前三季度总营收的近三成,毛利率33.84%,净利润0.84亿元。考虑并购产生的资产评估增值等影响后,四川易冲实现毛利率 28.90%,净利润 0.14 亿元。
从业务逻辑看,这桩并购的价值不止于报表加法。晶丰明源在接受机构调研时表示,并购完成后围绕平台化战略定位,补齐了在智能手机、可穿戴设备等消费电子终端的芯片布局,双方已建立销售资源共享、FAE互通与联合市场推广的协同机制。至此,晶丰明源的产品线横跨LED照明驱动、AC/DC电源、电机控制驱动、高性能计算电源与无线充电五大板块,“平台化”三个字开始有了实体支撑。
行业东风渐起,共振国产替代
值得一提的是,晶丰明源9月30日公告,拟以2000万元向公司参股公司上海凯芯励微电子有限公司(简称“凯芯励”)增资,增资完成后,公司将直接持有凯芯励23.5603%的股权,另外通过全资子公司海南晶芯海持有凯芯励26.6415%的股权,公司直接和间接合计将持有凯芯励50.2018%的股权,对凯芯励实施控制。凯芯励现阶段销售收入主要来自清洁电器、电动工具领域电池管理芯片,相关产品已进入多家国内外终端客户并实现稳定量产。
把镜头拉远,晶丰明源的业绩爆发恰逢模拟芯片行业的景气拐点。有行业数据支持,2026年上半年,24家国产模拟芯片上市公司中19家实现营收增长,其中8家增速超过40%。行业整体回暖与个体分化并存,吃到AI服务器、汽车电子新增量的企业,率先走出了消费类市场的价格泥潭。
需求端的牵引清晰可见。AI算力集群建设快速扩容,汽车与工控市场持续复苏,带动模拟、功率类半导体供需关系改善,海外头部厂商年内已先后下发两轮涨价函;德州仪器、英飞凌7月起相继调价,数据中心相关模拟芯片涨幅最高达25%。
供给端,外部出口管制趋严与国产替代深化正在重构供应链格局,本土模拟芯片企业正从追赶者变成更多确定性供应链中的一环。对晶丰明源而言,高性能计算电源芯片是从LED驱动“红海”切入AI算力“蓝海”的胜负手,易冲的汽车电源管理产品线则打开了第二增长曲线的想象空间。一端连着周期,一端连着转型,这正是这份三季报最值得玩味的地方。
当前,手握资金与产品矩阵,晶丰明源已具备了在行业上行期加大投入的底气,如何把钱花在高算力电源、汽车电子等确定性方向上,将直接决定这轮扩张的最终成色。
综合而言,从LED驱动芯片的存量搏杀,到电源管理平台的立体突围,晶丰明源用一份净利增长近十倍的季报,初步验证了“内生修复加外延扩张”的路径。但并购红利能否持续兑现,最终仍取决于行业景气度的延续性与整合落地的执行力。