全彩AI眼镜站上5000元档、单点工具闷声盈利、百元开源硬件进场——"iPhone 1时刻"前夜的产业分层。
10月24日至27日,四天内,从杭州观猹大会上小米约150元成本的开源桌面AI硬件,到Rokid(乐奇)发布会上定价4999元起的 全彩AI眼镜Rokid Color,AI消费硬件的两端同时被拉到了极限。夹在中间的,是3699元的主力走量机型、899元的AI录音豆,以及众筹近40万美元、专攻欧美旅行场景的399美元AI墨镜。一个从百元级到旗舰级的完整价格带已经成形,其结构与智能手机早期路径有相似之处,但分水岭——"高频刚需"——尚未被验证。目前真正实现规模化盈利的,反而是Plaud这类"把一件事做好"的单点工具,而非功能最全的旗舰。
一、引言与事件全景:一场发布会把AI眼镜推上5000元档
10月27日,乐奇Rokid在主题为"更智能、更出彩"的Jungle 2026发布会上,一次性推出三款新品:主力机型Rokid Glasses 2(黑色经典款官方售价3699元,国补到手价3199元)、全彩AI眼镜Rokid Color(黑色2G+64GB版4999元、玳瑁色4G+64GB版5499元)与交互戒指Rokid Ring(1699元)。其中Rokid Color采用定制0.16cc Micro-LED全彩光机,整机重量55克(不含鼻托),官方信息显示预计2027年4月起陆续发货。
全彩显示被Rokid视为代际跃迁的标志:在此之前,多数AI眼镜的显示停留在单色文字提示——用媒体的话说,"只有一行白字,多少有点像回到了BP机时代"。Rokid Color让眼镜能够承载图片、视频与以颜色分层的信息,AI的输出方式从"回答"走向"展示"。Rokid方面在发布会上直言:"AI眼镜的iPhone 1时刻,真的到了"。
这场发布会并非孤立事件。此前9月22日,Counterpoint Research报告显示2026年上半年全球AI眼镜出货量同比增长263%;9月28日,Rokid援引同一机构口径公布其带显示AI眼镜全球份额41%;10月10日,理想AI眼镜前操盘手创办的儿童AI硬件公司物外智趣披露数千万元天使轮融资;10月16日苹果折叠屏iPhone Duo开启预购;10月24日至25日,小米技术委创新产品团队孵化的开源AI硬件HachimoDock亮相杭州观猹大会。发布、融资与数据披露在一个月内密集出现,构成观察这一产业节奏的完整切面。
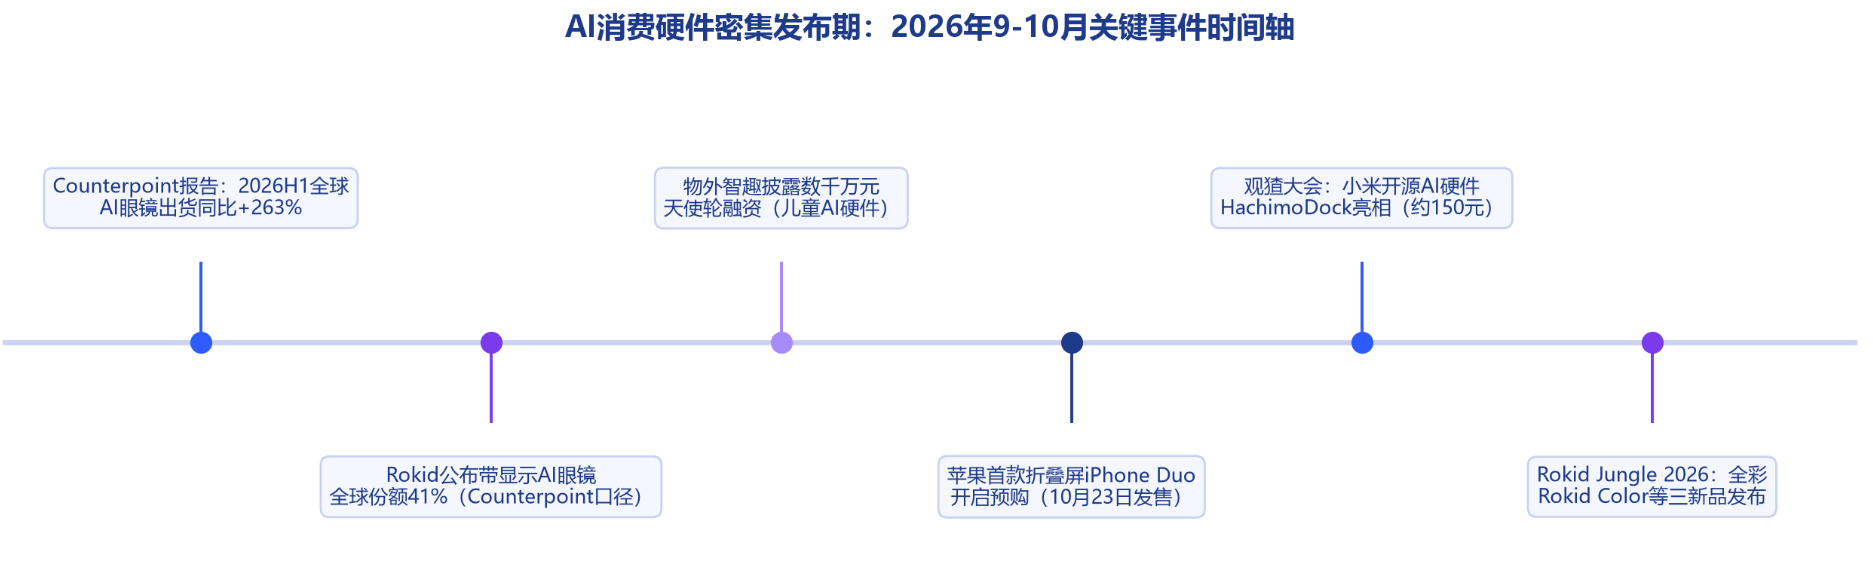
图1 2026年9-10月AI消费硬件关键事件时间轴
二、旗舰层:5000元档的"全彩+全功能"竞争
旗舰档的竞争核心是显示技术与端侧算力。Rokid Color的0.16cc全彩光机体积仅相当于一颗绿豆,配合55克整机重量,直指行业"不可能三角"——性能、续航与重量难以兼得。作为参照,IDC判断50克以下是全天候佩戴的临界值,而此前主流全彩AR眼镜仍在70至90克区间。值得注意的是,Rokid Color与Rokid Ring构成"眼镜负责看、戒指负责点"的交互组合,Ring将微手势引入眼镜操作,并附带心率、体温、血氧与睡眠监测。
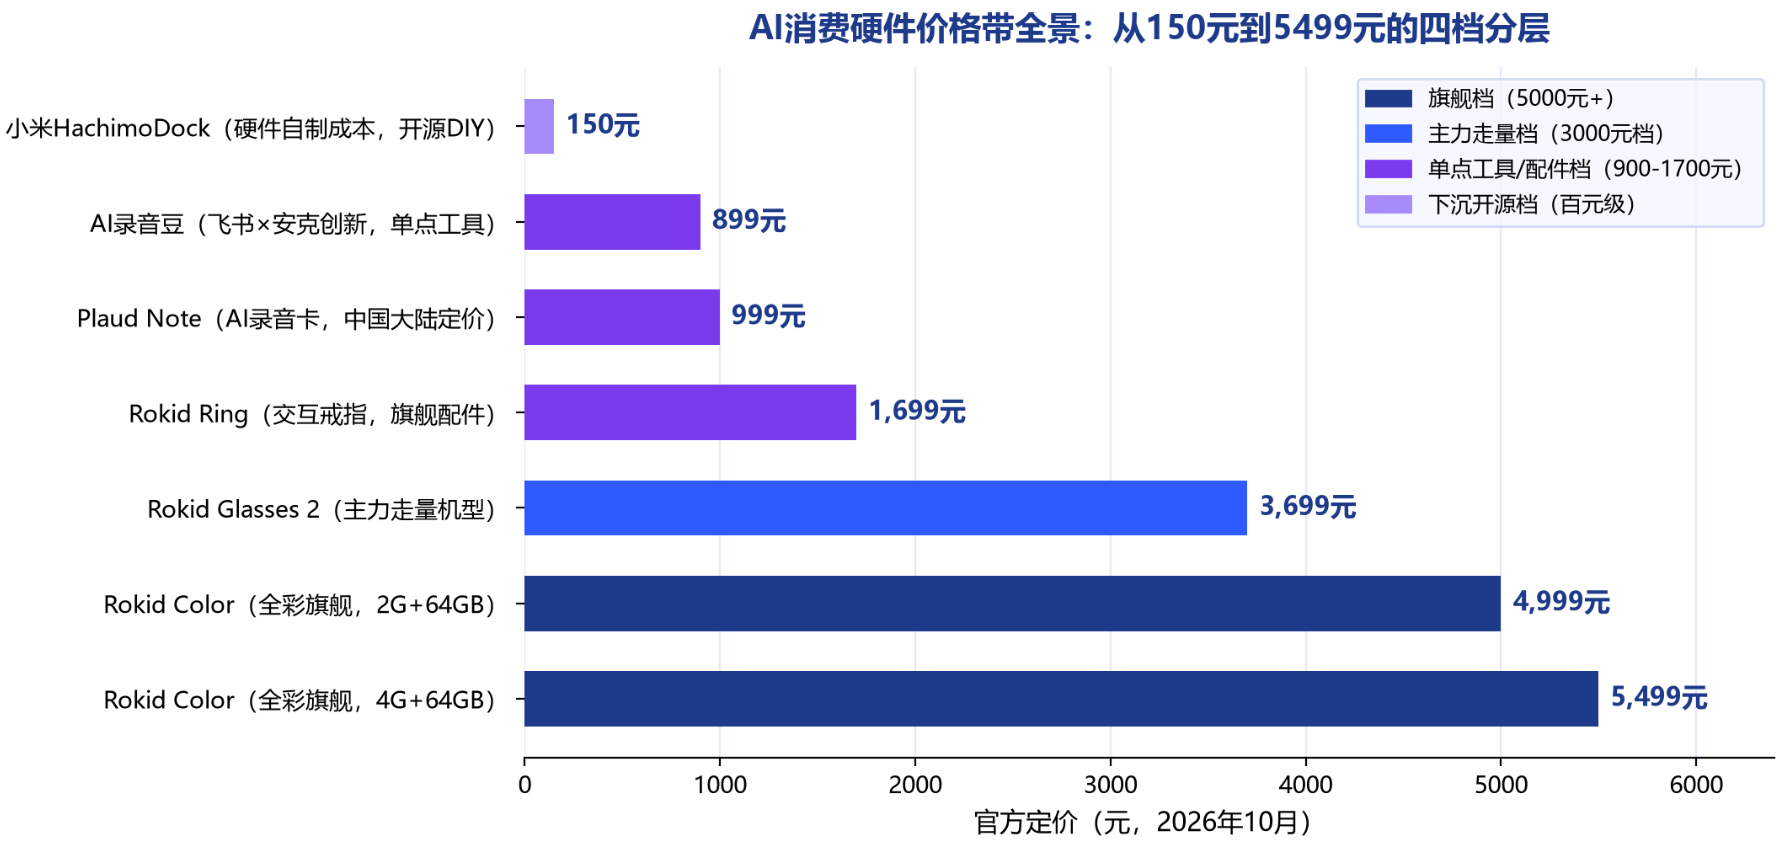
图2 AI消费硬件价格带全景
市场地位方面存在两个不同口径,均指向Rokid的领先位置:尼尔森报告显示,截至2026年第一季度,乐奇AI眼镜已连续三个季度品牌销售量份额位列中国市场第一;Counterpoint Research数据显示,2026年上半年全球带显示AR/AI眼镜出货量同比增长449%,其中Rokid以41%份额位居全球第一,Meta以37%居次,中国贡献了该细分全球出货量的45%。需要说明的是,41%这一份额系Counterpoint报告口径经Rokid对外转引,Counterpoint尚未公开发布该分品类的完整榜单,且该统计仅覆盖带显示的AR/AI眼镜——在占全部AI眼镜出货约96%的无屏幕市场中,Meta仍占绝对主导(约94%)。
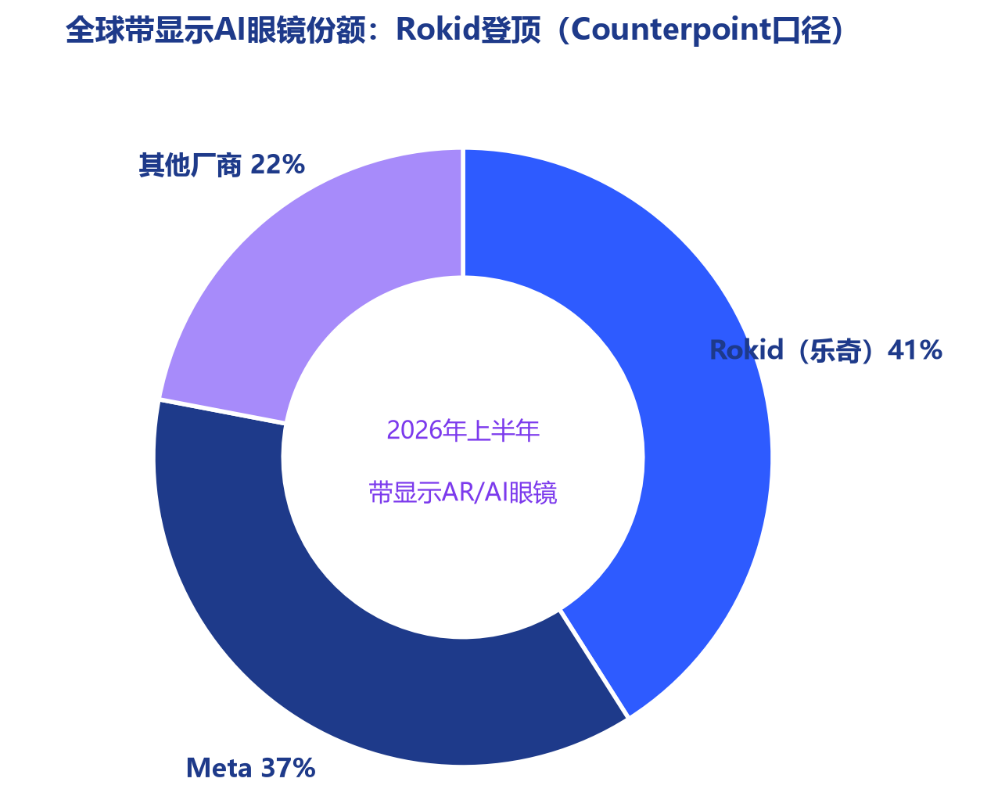
图3 2026年上半年全球带显示AI眼镜份额
同一梯队中,Meta已从无显示拍摄眼镜进一步推出带显示与腕带交互的Meta Ray-Ban Display;苹果方面,其首款折叠屏iPhone Duo于10月16日开启预购、10月23日正式发售,运行适配折叠形态的iOS 27.1——折叠屏作为新形态终端的落地,被部分从业者视为个人计算界面迁移的又一注脚。
更激进的变量来自OpenAI。据供应链爆料(MacRumors转引,未经OpenAI官方证实),OpenAI由前苹果首席设计官Jony Ive团队主导设计的AI耳机"甜豌豆"(Sweetpea)采用2nm制程芯片、由富士康代工,首年产量目标4000万至5000万台,预计2027年发布。但需要强调:OpenAI官方口径为2026年下半年率先推出无屏AI音箱,Sweetpea为耳机产品线之一;另有产业专家纪要将4000万至5000万台的出货目标归于2027年一季度的"徽章"形态产品,耳机出货预期约1000万台。本文将上述信息作为存疑的供应链信息呈现,不作独立结论。若该产品线落地,端侧完成大部分推理的AI耳机将直接对标AirPods,为旗舰档再添一位重量级玩家。
三、中端层:3000元档走量与单点工具的盈利逻辑
3000元档是当前最被看重的走量区间。Rokid Glasses 2定价3699元起,主打"工具属性+全天佩戴":电池容量提升25%,整体续航较上代提升50%;采用骁龙AR1+与恒玄BES2800BP双芯片、Android与RTOS双系统协同架构,按任务需求灵活分配性能与功耗;光机体积较上代缩小30%;AI通话翻译支持89种语言,覆盖微信通话、飞书会议等场景(恒玄科技年报佐证其低功耗SoC在智能眼镜领域的应用)。Rokid将两代产品的演进概括为第一代解决"戴得上"、第二代追求"戴得住"。其披露的用户数据是:按佩戴时长计算,用户人均日佩戴时长已超过6小时,提词、翻译、导航是最常用的三项功能(发布会口径)。
细分场景路线同样跑通。前HTC、一加、OPPO老兵团队2024年在深圳创立的APOM,旗下旅行AI墨镜品牌L'Atitude 52°N首款产品定价399美元起,众筹累计金额接近40万美元,2026年全年备货预计约2万副,主攻欧美市场,并获2026年红点设计奖。该团队的"砍字诀"颇具代表性——砍掉录音、会议转写等功能,只保留第一视角影像、实时翻译与AI导览。其创始人的判断是:智能眼镜首先应是传统眼镜的升级,而非等待用户重新适应的全新品类,AI眼镜的终局未必由少数通用产品覆盖。
单点工具则是中端市场确定性最高的生意。AI录音卡公司Plaud在2025年实现总营收2.5亿美元(创始人许高接受《福布斯》访谈口径),2023年至2025年连续两年保持十倍级增长,2025年7月全球累计销量突破100万台、目前累计超过200万台并覆盖170余个国家和地区;其2025年9月进入中国大陆市场,Plaud Note定价999元。另一端,据腾讯新闻报道,定价899元的AI录音豆(飞书联合安克创新于2026年1月发布的品类,与Plaud为不同厂商产品)将"听一小时、整理两小时"压缩为"会后十分钟出纪要";未来智能推出的讯飞AI会议耳机Pro3则依托viaim AI会议助理,按金融、法律等行业特性定制会议摘要,官方标称转写准确率达98%。大眼橙与钉钉合作的AI听记眼镜Q1亦于10月定价1299元上线。
这一层的经济逻辑清晰:录音、翻译、纪要等场景高频、痛点明确、交付闭环短,硬件+订阅的商业模式已被验证;而"全能旗舰"的盈利模型仍待全彩生态成熟后检验。
四、下沉层:百元级进场与开源、众筹新打法
价格带的下限正在被开源模式击穿。10月24日至25日,由小米技术委创新产品团队孵化的开源桌面AI硬件HachimoDock亮相2026观猹大会:硬件自制成本约150元,集成AI桌宠、语音操控电脑端Agent(Codex、WorkBuddy等)、智能家居联动与自定义组件创作,已在GitHub公开软件源码,并提供硬件物料清单、结构件模型及装配教程,定位"大众入门Vibe Coding的第一台AI硬件"。软硬件全开源意味着第三方可以完整复刻,AI硬件的体验门槛由此打到百元级。
儿童下沉细分也在起量。儿童AI硬件公司物外智趣近日完成数千万元人民币天使轮融资,投资方包括柏睿资本、天使投资人高秉强教授与高锋耐心资本;公司2026年2月成立于上海,创始人王紫崴此前在理想汽车负责产品与品牌战略、理想同学AI产品及智能眼镜Livis——理想眼镜2025年12月上市首销期3万台库存在48小时内售罄。其首款产品定位3至8岁儿童"随身早教专家",采用交互、记忆、评测三大系统的主动式多模态Agent架构。对于少子化质疑,创始团队的回应是:出生人口之下每年新生儿仍达六七百万量级,且"6个口袋养1个小孩"的家庭资源集中化正推高中高端儿童客单价。
支撑整个下沉逻辑的是芯片成本曲线。高通骁龙可穿戴平台至尊版采用"云-端-本"三级分流架构:20亿参数模型在眼镜本地运行,较复杂任务分流至手机运行70亿至100亿参数模型,最难任务才上传云端;2026骁龙峰会上,高通联合PrismML将20亿参数1-bit量化Bonsai视觉模型部署于骁龙AR1 Gen 1平台,实现离线识图与翻译。国产侧,瑞芯微RK3588、RV1106已用于小米AI眼镜等产品,恒玄科技自研6nm SoC进入多个智能眼镜项目,全志科技V851及V系列批量落地;超低功耗AI语音SoC赛道2025年全球规模约16.86亿美元,预计2032年达47.66亿美元。端侧算力下探,是价格带得以拉开的技术前提。
五、市场盘子与产业链:权威口径下的规模与增速
宏观口径上,洛图科技《2026中国AI硬件产业全景洞察与趋势报告》预测,2026年国内不含手机、汽车的消费级AI硬件市场规模将突破1.27万亿元,2030年有望达到2.56万亿元。
细分到智能眼镜,IDC的季度跟踪报告口径显示:2025年全球智能眼镜出货1477.3万台(同比增长44.2%),其中中国246.0万台(同比增长87.1%);2026年全球出货量预计达2368.7万台,中国预计450.8万台、同比增长77.7%。AI眼镜品类方面,IDC口径下2026年全球出货量预估较2025年翻倍、上看1700万副,首次突破千万台大关;其他机构预测则相对保守:Omdia预计超1500万台,里斯战略咨询预计突破1000万台。需要说明的是,不同批次转引中IDC中国预测还存在其他数值,本文统一以季度跟踪报告口径为准,其余口径仅作参照。
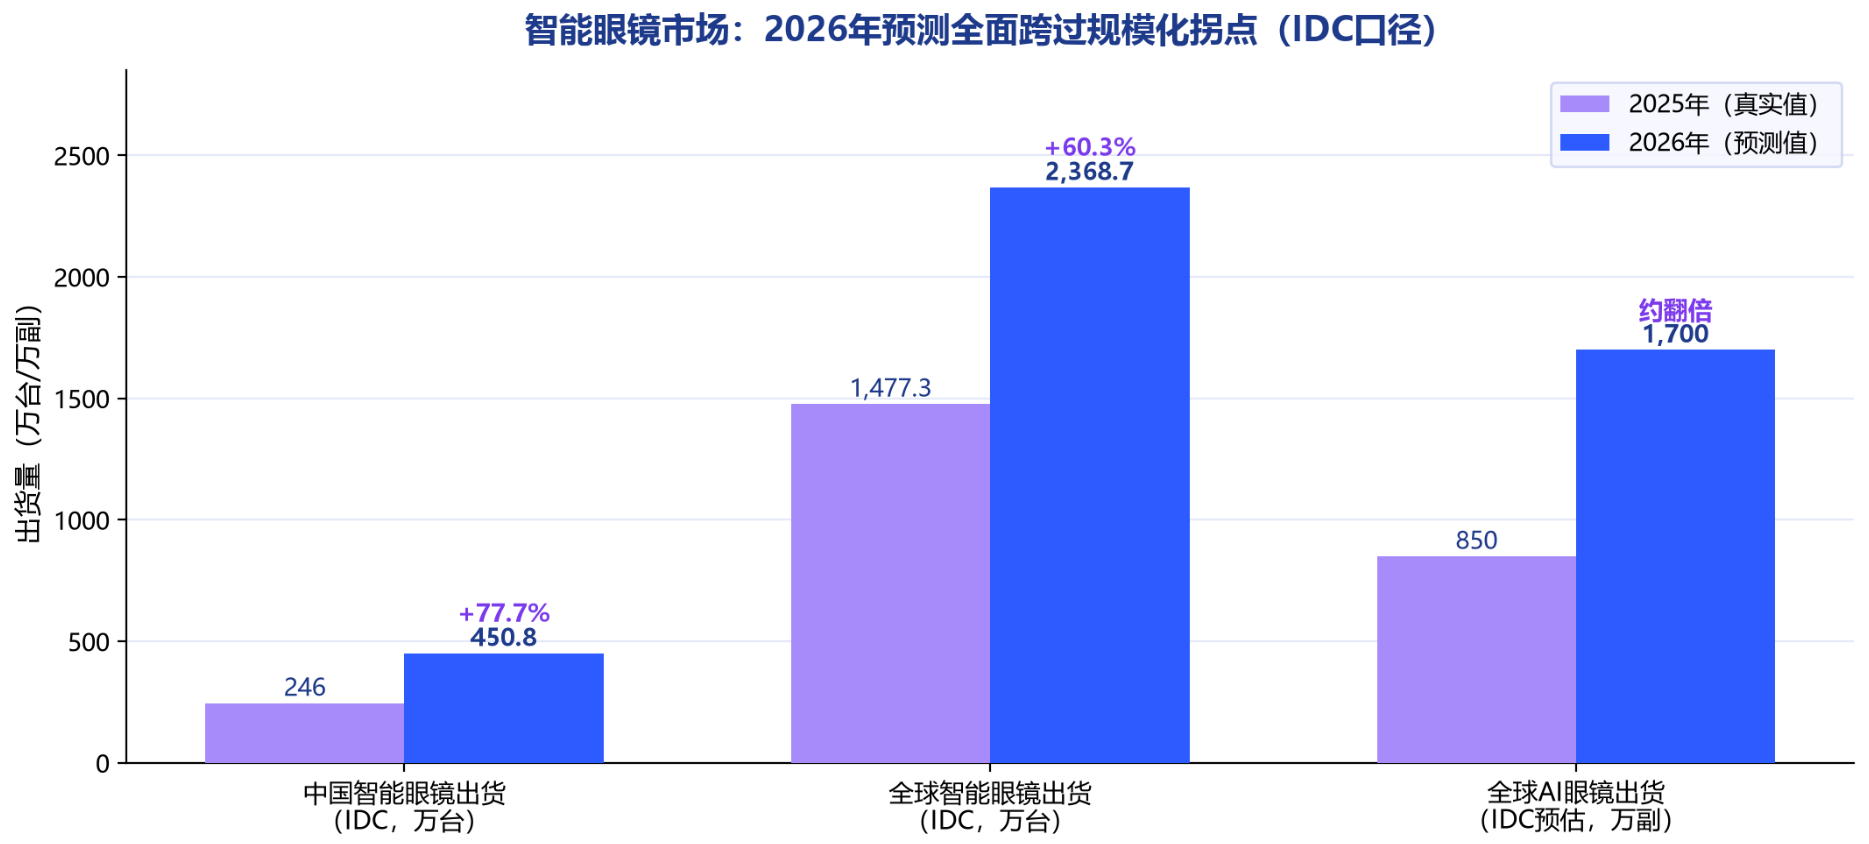
图4 智能眼镜市场出货量:2025年真实值与2026年预测值对比
增长的结构性支撑有三:其一,政策侧,智能眼镜品类于2026年被纳入国家补贴范围(Rokid Glasses 2公示的"国补到手价"即为佐证);其二,格局侧,2025年全球智能眼镜前五名中除Meta(出货740万台、AI眼镜份额85.2%)外,小米、雷鸟、Xreal、Viture四家中国厂商入围;其三,供应链侧,歌尔股份光波导模组全球市占率约70%,水晶光电、隆利科技等上市公司年报披露"MicroLED微显示像源+全彩化方案+光引擎/光机组件"研发路线,秋水半导体于2026年9月发布全球首款8英寸红光Micro-LED芯片及配套光机。蓝思科技、歌尔股份、立讯精密等消费电子制造企业正将苹果链积累的精细化制造能力导入AI眼镜领域。
六、研判与风险:"iPhone 1时刻"之后的高频刚需考题
将当前AI硬件与智能手机早期路径类比有其道理:完整价格带成形、头部厂商份额集中、供应链快速成熟,都符合新品类规模化前的特征。但类比亦有明显局限——初代iPhone接过的是已被验证的移动通信刚需,而AI眼镜的"高频刚需"尚未被数据充分证实。目前可得的正向信号是:Rokid披露人均日佩戴时长超6小时、提词翻译导航为高频功能;Counterpoint口径下无屏AI眼镜2026年上半年出货同比大增258%。反向证据则来自先行者的失败:AI Pin、Rabbit R1在两年内从展台明星沦为行业反面案例。
盈利分化是最确定的现状。当全彩旗舰仍在为2027年4月的发货爬坡时,Plaud以单一功能实现2.5亿美元年营收,L'Atitude 52°N以2万副备货验证小众场景的商业闭环。这说明在"戴在脸上的手机"被验证之前,"把一件事做好"的工具型产品具备更短的现金流回报路径。
风险层面需要关注四点:一是供应链与成本,Counterpoint明确提示零部件成本上行是行业制约因素,AI数据中心对存储产能的挤占已推高全行业内存价格;二是隐私与合规,摄像头引发的隐私顾虑与录制指示灯争议已被该机构列为潜在制约,涉及连续采集的儿童类产品将面临更严格的监管审视;三是工程约束,性能、续航与重量的"不可能三角"仍未根本破解,固态电池等技术的落地节奏决定产品体验上限;四是预测口径风险,本文引用的1.27万亿元、1700万副等均为2026年及以后的机构预测值,实际走势受宏观消费与新品放量节奏影响,存在不确定性。
七、结语:分层竞争下的确定性与变量
AI消费硬件已经形成150元(开源DIY)、900元(单点工具)、3700元(主力走量)、5000元以上(全彩旗舰)的完整价格带。技术前提是端侧算力下探与光机小型化,市场前提是国补纳入与供应链成熟;而全彩显示把AI眼镜从"BP机式白字提示"推进到能看图看视频的阶段,让旗舰档第一次具备了承载内容生态的硬件基础。
后续观察指标建议聚焦三点:一是旗舰档的实际交付与全彩应用生态成长速度(Rokid Color预计2027年4月起发货,其开发者平台注册开发者已超4.5万名、上架智能体超700个);二是单点工具的订阅续费率与复购数据,这决定"工具生意"能否穿越热度周期;三是主流厂商日均佩戴时长与留存指标的第三方可验证性——"高频刚需"能否被验证、何时被验证,将最终决定"iPhone 1时刻"是行业共识还是厂商叙事。在此之前,对这一轮AI硬件热的理性态度是:肯定分层竞争带来的确定性感,同时对旗舰叙事保持克制、可证伪的观察。