企业收入过半是真,融资缩水三分之一也是真——AI第一巨头的上市前账本
给OpenAI贡献最多收入的,不是9亿个聊天的用户,而是躲在后台下单的企业。
当地时间11月4日(周三),OpenAI总裁格雷格·布罗克曼(Greg Brockman)在加州纳帕举行的《华尔街日报》科技大会上表示,公司目前大部分收入已来自企业客户销售,并预计OpenAI将在2027年具备上市条件;被现场问及明年是否准备好进行首次公开募股(IPO)时,他回答:“我认为可以。”布罗克曼还表示,OpenAI一直在加大对企业客户的销售力度,正力推Codex智能体等产品拓展企业市场,与可能于年底前上市的竞争对手Anthropic正面争夺客户。此前,OpenAI曾推迟上市计划,目前正加快融资步伐,以把握近期业务增长带来的机会。
这话听着像喜讯。但你先别急,算笔账。
01 第一笔账:收入结构账——9亿人陪跑,企业买单
先说结论:OpenAI的收入结构,今年悄悄换了主角。
OpenAI首席财务官莎拉·弗里尔(Sarah Friar)近期向投资者介绍,今年年初,消费者业务和企业业务的收入占比大约是60%和40%;随着企业业务增速超预期,两条线已经交叉,目前企业业务贡献的收入已超过消费者业务。这个拐点比公司自己的预期来得更早——今年4月,时任首席营收官德雷瑟还在说,企业业务当时约占40%,预计到2026年底才与消费者业务大致追平。
盘子也在快速变大:OpenAI企业客户数量已达200万,是一年前的两倍;7月,公司年化营收环比增长超过20%,其中企业业务增速达到32%。弗里尔在8月的全员会上给出了更陡的数字:本季度迄今营收运行率增长35%,企业业务营收运行率增长50%,AI编程及工作产品的周活跃用户已达2000万。
你算啊,这条收入曲线有多陡:OpenAI的年化收入,2023年约20亿美元,2024年约60亿美元,2025年约200亿美元;2026年2月约250亿美元,9月底冲到约500亿美元,公司预计年底将达到700亿美元。换算一下,光9月底那个数,平均每天进账就超过1.3亿美元,折成人民币约10亿元。
【图表:OpenAI年化收入运行率趋势图(2023—2026E)】
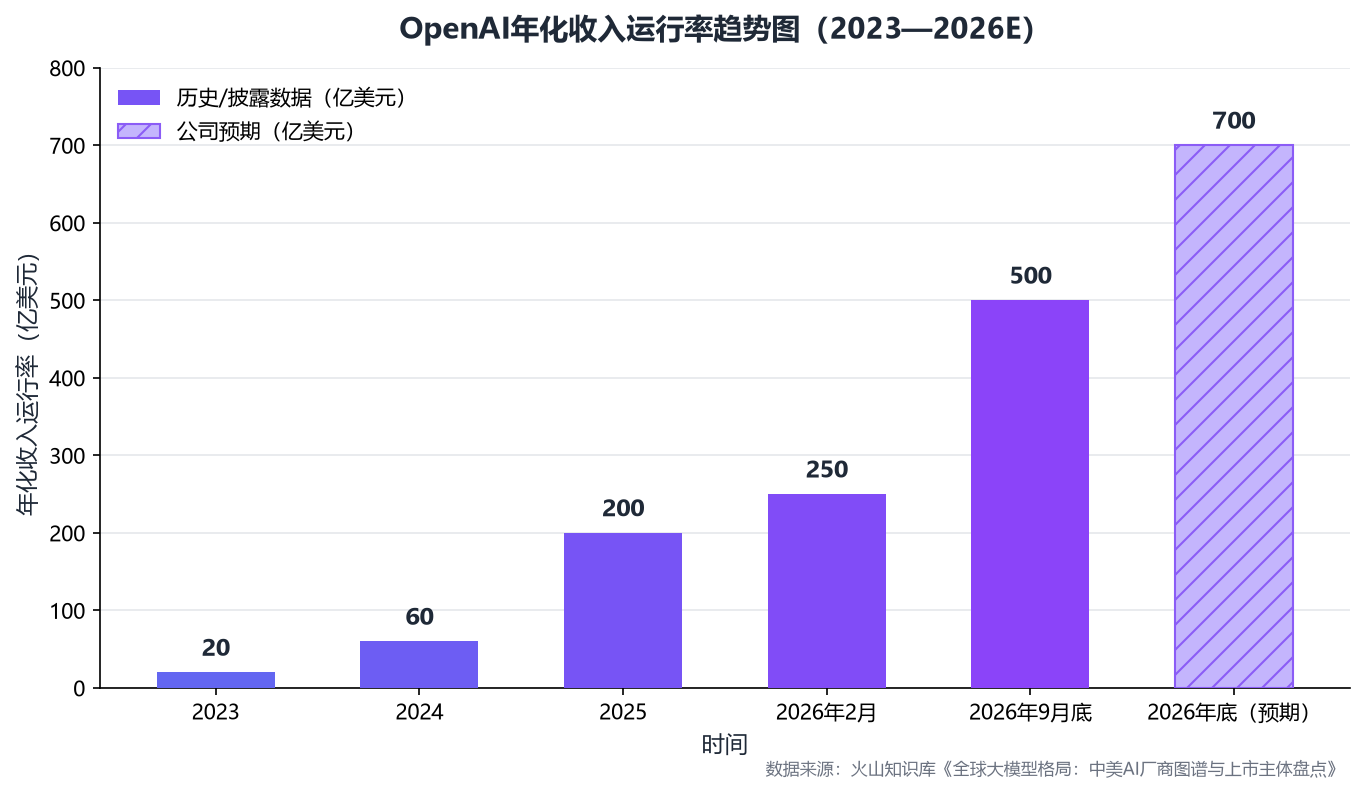
两年半时间,OpenAI的年化收入运行率从20亿美元涨到700亿美元的预期值,35倍;而增长的动力,正在从C端订阅切换到企业订单。
这里得说句公道话:企业收入过半,对一家AI公司是真拐点。C端订阅是零散的月费,企业合同是批量、续约、可预期的订单。此前在《华尔街日报》Tech Live大会上,弗里尔曾列举金融服务、医疗健康等行业案例说,许多企业客户正“从试点转向全面投产”。这不是换个说法好听,是生意模式从赚零花钱走向吃订单。
但换个角度看,这也戳破了一个幻觉:ChatGPT那超9亿的周活用户,大多只是陪跑——消费者订阅用户5000多万,付费商业用户900多万。说得直白点,撑起半壁江山企业收入的,就是这900多万商业用户。OpenAI已经不是那个靠你每月会员费养活的公司了,它是给企业卖AI生产力工具的To B公司——而To B这门生意,恰恰是竞争最狠的战场。
02 第二笔账:融资缩水账——嘴上1.4万亿,支票缩三成
按理说,收入这么猛,融资该越融越顺吧?恰恰相反。
OpenAI这轮私募融资,目标已从300亿美元下调至200亿美元,缩水了三分之一。100亿美元是什么概念?折成人民币七百多亿,说没就没了。
为什么缩水?智通财经把原因拆成了三层。
第一层,AI赛道估值回调。上月AI相关科技股大幅下跌,市场对AI投资回报的质疑升温,OpenAI与Anthropic的IPO前景都蒙上阴影。
第二层,变现压力陡增。token价格已跌至每百万约0.59美元,自6月底以来下跌35%;OpenAI不得不宣布,12月31日起对ChatGPT与Codex实行共享额度,新政覆盖Plus、Pro与Business套餐,收费结构明显收紧。
第三层,资本开支巨大。为支撑前沿模型,公司必须持续投入巨资,而公开市场未必愿意买单。
所以奥特曼这半年跑得比谁都勤:亲赴阿布扎比与王储会谈,与阿布扎比国家石油公司、穆巴达拉、MGX等机构签约,寻求主权基金锚定融资;还低调访韩,会晤三星高管与SK集团会长崔泰源。据彭博报道,OpenAI此前正与包括MGX在内的多家阿联酋基金洽谈,希望为其300亿美元融资轮寻找锚定投资者。
更微妙的是估值的温差。今年3月31日,OpenAI以8520亿美元投后估值完成新一轮融资,总承诺资本达1220亿美元;9月底,市场传出的说法是正洽谈至少300亿美元新融资、投前估值约1.4万亿美元。可另一边,奥尔特曼坚持1万亿美元估值底线、拒绝折价上市,而认购的投资人却在悄悄缩减认购额。一边把故事讲到1.4万亿,一边把目标砍到200亿——这不叫矛盾,这叫市场用脚投票之后的体面。
【图表:OpenAI本轮私募融资目标调整对比图】
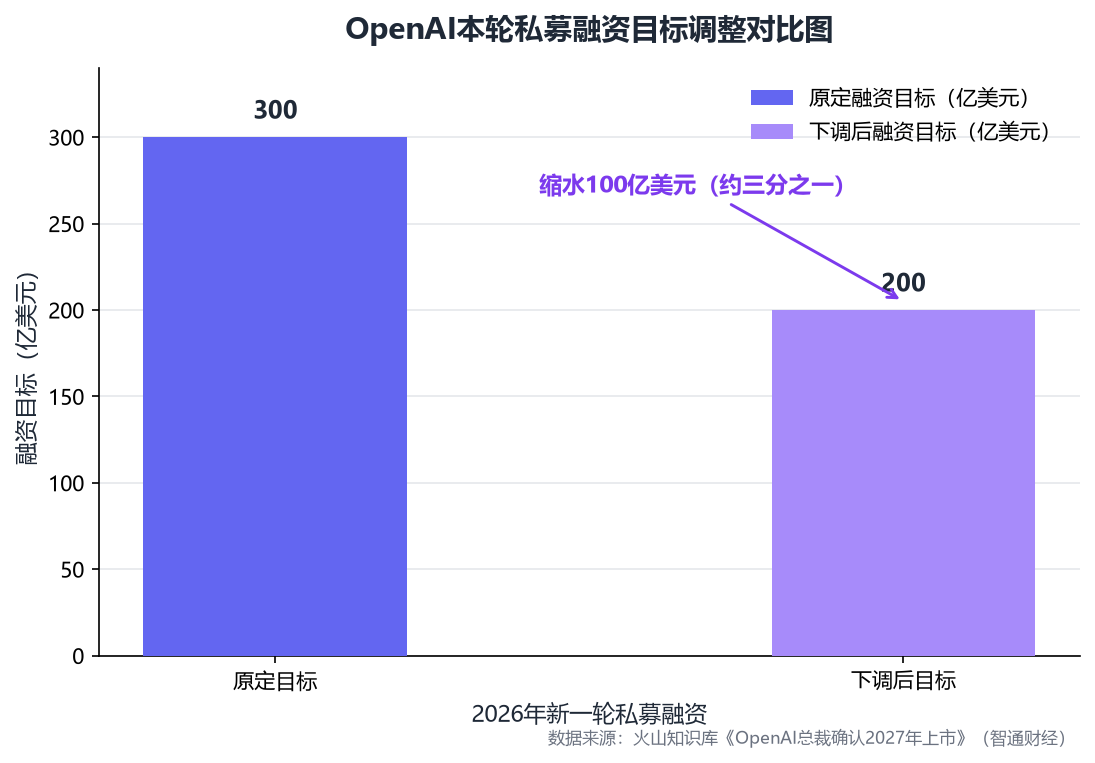
融资目标缩水三分之一,说明一级市场对AI资产的定价正在回归谨慎;这也为2027年的IPO定价埋下了伏笔。
顺带说个容易被忽略的细节:这1220亿美元里,英伟达出的300亿主要是算力额度而非现金。淘金热里真正稳赚的,是卖铲子的——OpenAI收到的很大一部分“融资”,转头就要变成买铲子的订单。
03 第三笔账:烧钱账——上市不是庆功宴,是去找下一桶燃料
这可能是三笔账里最凉的一笔。
收入很猛,亏得更猛。OpenAI 2025年账面营收约131亿美元,经营亏损约209亿美元;2026年预计营收约360亿美元、亏损约140亿美元。2026年一季度营业亏损93亿美元,二季度123亿美元,全年预亏270亿至330亿美元。两种口径打架,但方向一致——亏损在加速。就算按轻一点的140亿美元算,除以365天,OpenAI每天一睁眼先亏掉约3800万美元,折成人民币两亿七。
成本端也没按下暂停键:其推理成本将从2025年的84亿美元攀升至2026年的141亿美元;预计其未来五年累计负自由现金流最高达2780亿美元,现金流转正最早要到2029至2030年。奥特曼去年10月在全员会上也算过总账:到2029年,公司现金消耗将超过1150亿美元。
所以你看懂上市的真实用途了吗?IPO不是庆功宴,是给一台每天烧几亿美元的机器,接上公开市场的油管。弗里尔在全员会上说得很直白:IPO并非终点,而是公司发展过程中的一项里程碑,“也是另一次募资”。
04 泼冷水时间:热闹是它的,钱袋是你自己的
把三笔账放一起,你会发现2027年这个时间点,是算出来的,不是拍出来的。
第一,对手不给时间。Anthropic截至7月底的年化营收运行率已达650亿美元,是一年前的七倍,而且很可能今年年底前率先上市。抢跑的人,先拿走同一批资金和注意力。
第二,管理层在换血。IPO前夜,OpenAI营收长德雷瑟任职仅八个月离职,服务公司八年的资深主管布拉德·莱特卡普宣布离开,产品业务主管菲吉·西莫7月卸任转任兼职顾问。有投资人认为这种快速变化符合OpenAI一贯的企业文化,但是:新管理结构能不能接住一家年化营收超400亿美元、正在准备IPO的公司,才是真问题。
第三,监管与安全的变量。多起智能体失控入侵外部系统事件、安全研究员离职、美国两党议员呼吁监管,都在给高估值添堵。
那这跟你有什么关系?三件事。
一是你的会员费。企业收入过半后,C端业务大概率从增长引擎变成利润田——12月31日生效的共享额度新政就是信号,收费结构在收紧。靠AI干活的朋友,续费前先看清规则。
二是别把上市当利好,头脑一热就冲。这里不给任何买卖指令,只讲机制:一家2029年前现金流转正都难的公司上市,意味着公开市场要接住它未来几年的巨额融资需求;SpaceX上市后股价暴跌的前车之鉴。热闹可以看,钱包捂紧。
三是看懂AI生意的真结构。AI的故事听着是技术,账本上其实是“谁买单”。现在是企业买单,那企业的预算周期、续约意愿,甚至一轮IT支出收紧,都会直接写进OpenAI的报表。下次再看到“AI收入暴增”,先问一句:谁付的钱,能付多久?
弗里尔说,IPO是里程碑,不是终点。这话对OpenAI成立,对看热闹的我们也成立——里程碑的意义,要等账本翻到下一页才知道。
故事可以讲到1.4万亿美元,但账,永远是一笔一笔算出来的。