后摩尔时代,先进封装的战场正在从"圆"走向"方"。
晶圆是圆的,芯片是方的;面板是方的,芯片也是方的。
板级封装,正在把多类传统封装的活,收进同一块大板里。
01|传统封装面临的三类挑战,正在同时松动
QFN/DFN:便宜,但I/O受限、布线层次浅,多芯片集成仍要回PCB"拼积木"。
FCCSP:性能好,但基板是成本黑洞——交期长、良率难控、价格波动直接传导。
FCBGA:高密度,但翘曲风险大、工艺链极长、设备材料检测成本全高。
一句话:传统封装解决的是"单芯片怎么封"——而不是"多芯片怎么成系统"。
02|板级封装的替代逻辑:不是“新封装”,是“新制造范式”
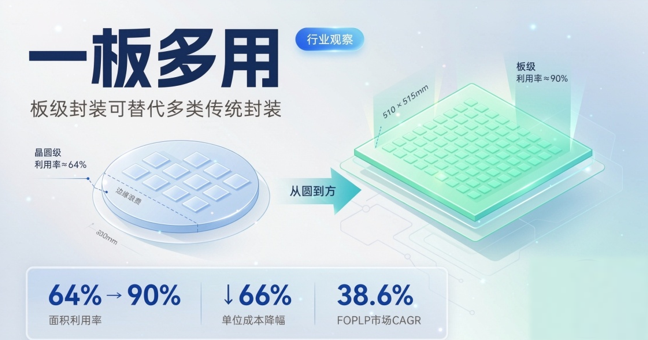
几何利用率:300 mm晶圆 约64%,510 mm×515 mm面板可达90%以上,单颗成本降低约66%,带动FOPLP细分市场以38.6%的CAGR高速增长。
工艺逻辑:从"芯片A封装→芯片B封装→PCB拼装"变成"多芯片重组到大板→RDL互连→单板出系统"。
产业逻辑:向产业链上游延伸:封测厂正逐步整合互连布线、多芯片重组与模组集成能力——供应链更短,BOM更少。
正因为此,全球产业巨头纷纷落子。海外如日月光(ASE)、安靠(Amkor)正加速布局面板级封装产线;以群创光电为代表的面板大厂也纷纷跨界入局,试图将大尺寸面板制程降维应用于半导体封装。在国内,长电科技、通富微电等传统封测巨头也正积极跟进。一场关于“方板”的产能与工艺角逐已经拉开帷幕。
03|本土破局样本:FOPLP从示范线走向量产线
在FOPLP产业化进程中,国内多家企业已取得实质性进展:佛智芯建成国内首条大板级扇出型封装示范线;中科四合在功率类芯片板级扇出封装领域实现量产应用;奕成科技则实现了板级高密FOMCM平台批量量产。
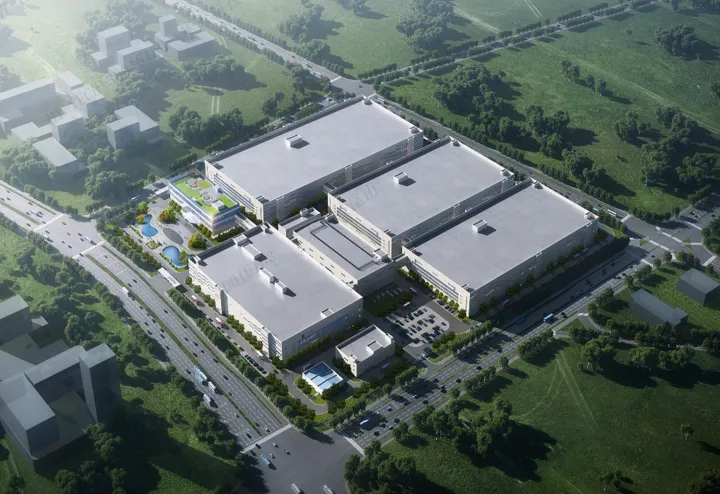
其中,江苏盘古半导体科技股份有限公司(简称“盘古半导体”),成立于2023年12月,总投资30亿元,专注板级扇出型先进封装技术研发与产业化。根据公开披露,该项目于2024年6月奠基,2025年实现部分投产,2026年进入小批量阶段。全面达产后,预计年产值约9亿元。该项目的推进,被视为国内FOPLP从技术验证走向工业化量产的重要案例之一。
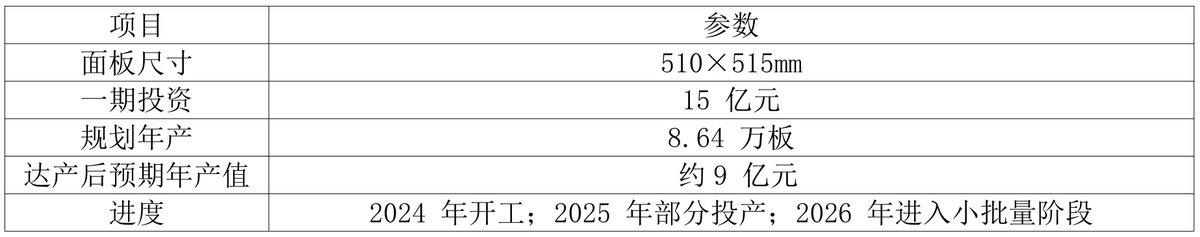
(注:数据来源南京市投资促进局官网等政府公示)
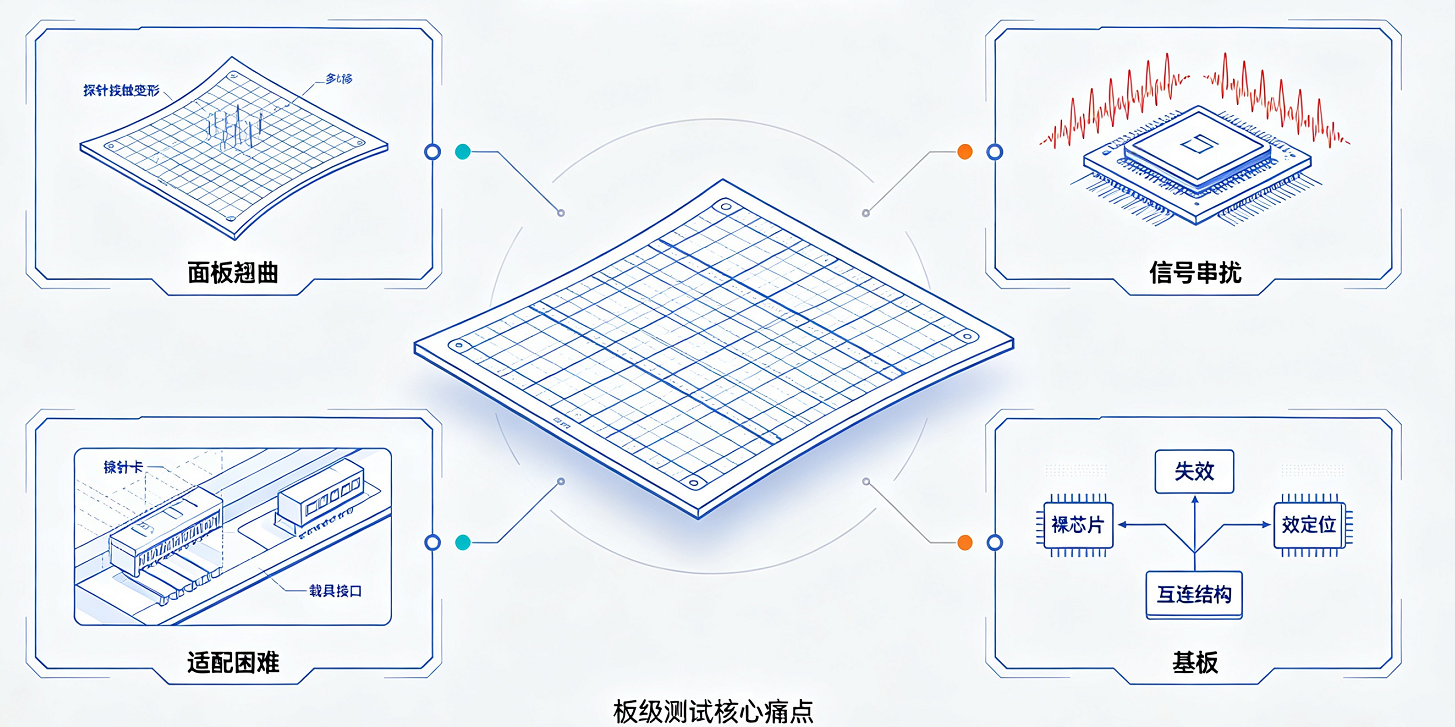
板级封装真正的门槛,不是“能不能做出来”,而是三道工程关:
翘曲:大板受热受力后变形;
对位:芯片重组后,全局对位和局部对位都要守住;
RDL 精度:线宽线距、介电层、电镀均匀性全都要重做。
针对上述工程挑战,盘古半导体自主研发的HGemini板级扇出技术,基于RDL工艺并结合AI算法优化,主要攻克封装精度、翘曲控制等行业痛点,在降低成本的同时实现性能和可靠性的双重提升。
04|哪些传统封装会被“收编”?
第一类:成本敏感型(PMIC、RF、传感器、IoT、车规小芯片)——最先被吃,板级扇出可多芯片+无源集成进同一板。
第二类:中密度Flip Chip(部分FCCSP)——基板成本占比高、布线不极端的应用,会被"无基板/少基板"思路分流。
第三类:大尺寸高端封装(FCBGA、2.5D)——短期共存,长期融合,板级封装会往大尺寸、高I/O方向挤。
QFN被压缩,FCCSP被分流,FCBGA被上下夹击,板级封装在中间把"系统级集成"接走。
05|结论:一板多用,不是口号,是封装分工的重写
晶圆级封装解决“密”;
基板级封装解决“稳”;
板级扇出要解决的是:
在可接受良率下,把密、稳、便宜、系统集成一起给出来。
以盘古半导体等为代表的本土板级扇出封装企业的意义,不在于“多了一条产线”,而在于:
搭建了面板级封装的平台;
传统封测规模 + 晶圆级能力 + 板级扇出 + 2.5D/3D 储备开始连成矩阵;
中国先进封装从“跟随晶圆厂路线”走向“方板路线自主定义”。
未来回头看,2024—2026 可能是个分水岭:
QFN 没死,但它不再是系统集成的唯一答案;
FCCSP 还在,但客户开始问“能不能少块基板”;
FCBGA 很强,但大板正在从另一边爬上来。
一板多用,本质是用一块方板,把原来分散在封装厂、基板厂、PCB 厂、模组厂里的价值,重新收编一次。
以盘古半导体、中科四合、奕成科技等为代表的国产力量,正把样片做成了量产线;
那么接下来行业要看的,是良率、客户、稼动率和成本曲线。