2026年半年报披露季收官,A股半导体板块交出历史最强中报成绩单。据集微咨询统计,186家A股半导体上市公司2026年上半年合计实现归母净利润1605.06亿元,同比增长607.2%。营收突破百亿元的半导体公司数量显著增加,行业集中度进一步提升。
2026年上半年板块归母净利润较上年同期增长逾6倍,行业整体盈利能力跃升至新台阶。存储产业链公司贡献了最大的利润增量,半导体设备与AI芯片环节同样受益于AI算力基建和国产替代加速。
业绩高增前十榜单
以2026年上半年营业收入为排序口径,以下十家公司位居A股半导体行业营收前十。榜单覆盖晶圆代工、芯片设计、电子元器件分销等多个细分领域,存储产业链公司占据6席。
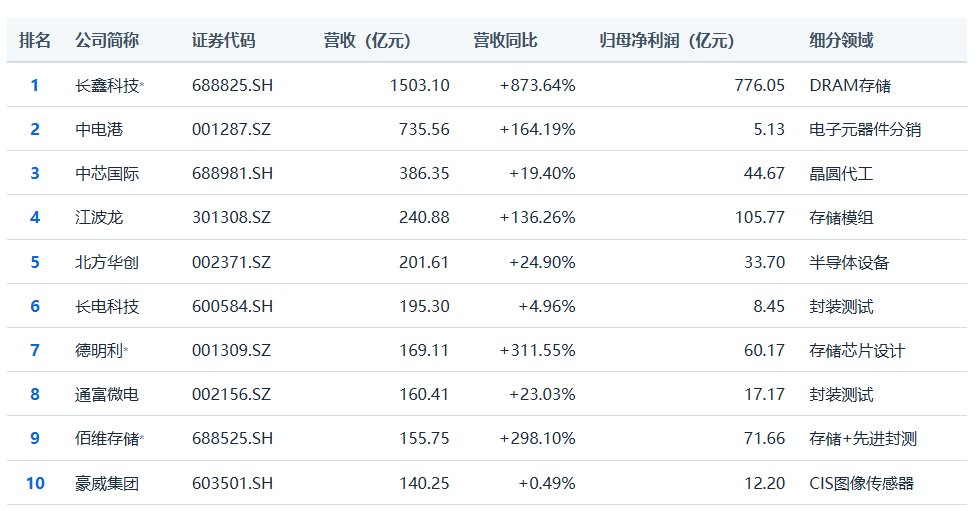
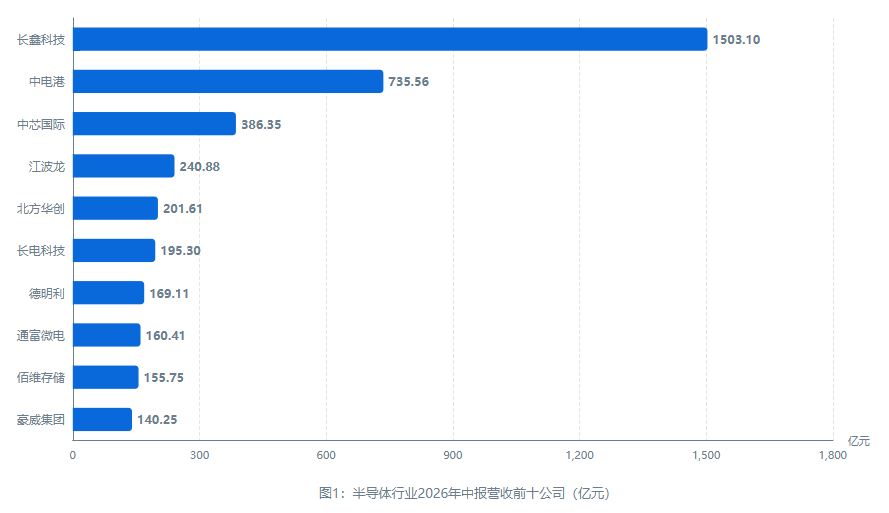
长鑫科技以1503.1亿元营收断层领先,同比增长873.64%,作为国内唯一DRAM原厂直接受益于全球DRAM供给紧缺和价格持续上涨。中电港以735.56亿元营收位居第二,同比增长164.19%,电子元器件分销业务受益于存储超级周期的量价传导。中芯国际以386.35亿元营收排名第三,同比增长19.4%,晶圆代工龙头受益于AI配套芯片需求旺盛和海外订单回流。
从增速看,长鑫科技(+873.64%)、德明利(+311.55%)、佰维存储(+298.10%)、中电港(+164.19%)、江波龙(+136.26%)五家公司营收增速超100%,均为存储产业链公司。豪威集团端侧AI新兴市场收入同比高增47.12%成为亮点。
归母净利润前十榜单
以2026年上半年归母净利润为排序口径,以下十家公司位居A股半导体行业净利润前十。长鑫科技以776.05亿元断层领先,江波龙以105.77亿元位居第二。前十公司中有7家同时进入营收前十榜单,3家(兆易创新、中微公司、寒武纪)以高盈利能力跻身净利润前十。
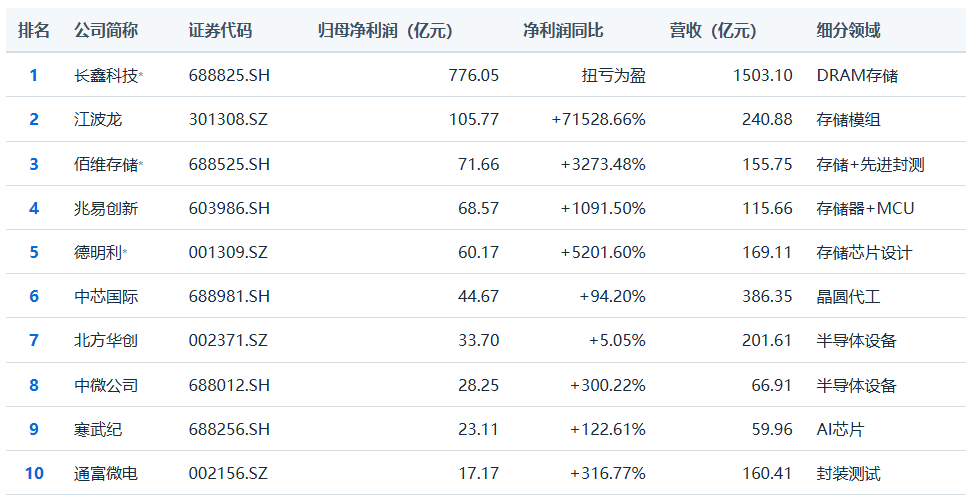
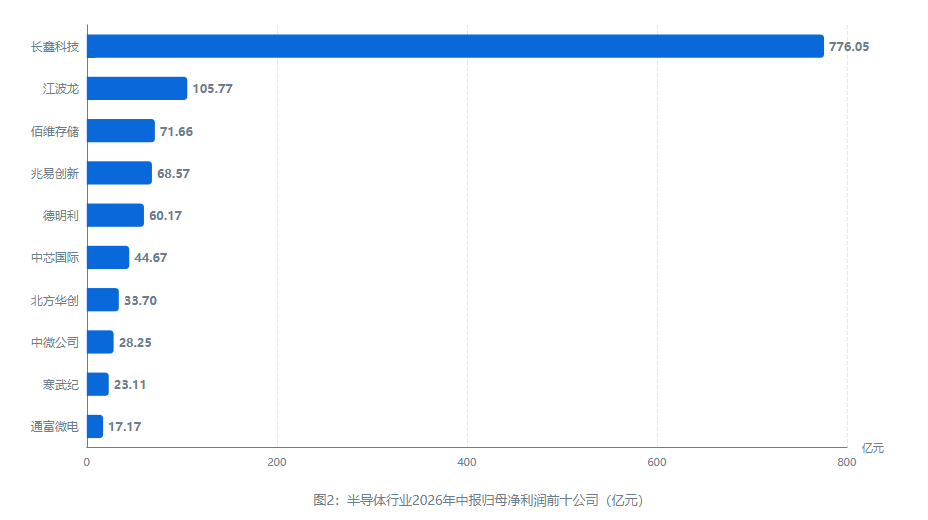
长鑫科技以776.05亿元归母净利润断层领先,相当于日均净赚约4.2亿元,上年同期亏损23.32亿元。江波龙以105.77亿元位居第二,同比增速高达71528.66%,基本每股收益从上年同期0.04元提升至25.2元。佰维存储以71.66亿元排名第三,上年同期亏损2.26亿元,同比扭亏,综合毛利率达54%。
净利润前十中有3家公司未进入营收前十:兆易创新(68.57亿元,营收115.66亿元)、中微公司(28.25亿元,营收66.91亿元)、寒武纪(23.11亿元,营收59.96亿元),反映出较高的盈利能力或利润弹性。中微公司归母净利润同比增长300.22%,刻蚀设备在国产替代加速背景下持续放量。寒武纪营收和净利润双双翻倍,AI算力芯片需求持续爆发。
存储产业链:营收与利润双引擎
存储产业链是2026年上半年半导体板块业绩爆发的绝对主力。营收前十中6家、净利润前十中5家属于存储产业链,合计贡献了行业最大的营收和利润增量。
长鑫科技(688825.SH)— 营收净利润双冠王
国内唯一DRAM原厂长鑫科技上半年营收1503.1亿元(+873.64%),归母净利润776.05亿元,上年同期亏损23.32亿元,同比扭亏为盈。受益于全球DRAM供给紧缺、价格持续上涨、产能利用率高位运行。LPDDR6已向客户送样,展望下半年全球DRAM产品供给紧缺格局延续。以营收和净利润双双断层领先,位居双榜单第一。
江波龙(301308.SZ)— 存储模组龙头
存储模组龙头江波龙上半年营收240.88亿元(+136.26%),归母净利润105.77亿元(+71528.66%),基本每股收益从0.04元提升至25.2元。Q2单季归母净利润67.15亿元(+3930.86%),环比加速。AI算力需求引发全球存储超级景气周期,存储价格从下行通道转为上行,存货账面重估进一步增厚利润。公司同步推出最高8亿元回购计划。
佰维存储(688525.SH)— 存储+先进封测
佰维存储上半年营收155.75亿元(+298.10%),归母净利润71.66亿元,上年同期亏损2.26亿元,扭亏为盈,扣非净利润66.33亿元(+2962.97%),综合毛利率达54%。受益于AI算力爆发与存储行业进入高景气周期,公司"存储+先进封测"全栈布局协同效应显著。端侧AI新兴市场成为第一增长引擎。
兆易创新(603986.SH)— 存储器+MCU双龙头
兆易创新上半年营收115.66亿元(+178.67%),归母净利润68.57亿元(+1091.50%),扣非净利润48.83亿元(+796.90%),基本每股收益9.83元。受益于存储行业景气度上行,产品矩阵持续丰富,在NOR Flash和MCU领域的市场地位进一步巩固。虽未进入营收前十,但凭借高净利率跻身净利润前十第四。
德明利(001309.SZ)— 企业级存储驱动
德明利上半年营收169.11亿元(+311.55%),归母净利润60.17亿元,上年同期亏损1.18亿元,扭亏为盈,扣非净利润59.66亿元(+4975.97%),基本每股收益26.76元,拟10转4派15元。企业级存储驱动营收高速增长,现金流缺口同步扩大至67.36亿元,反映高速扩张期的运营特征。
中电港(001287.SZ)— 电子元器件分销
中电港上半年营收735.56亿元(+164.19%),归母净利润5.13亿元(+183.64%),扣非净利润5.15亿元(+194.68%)。作为电子元器件分销龙头,受益于存储超级周期的量价传导,Q2单季营收436.94亿元。营收规模位居行业第二,但因分销业务毛利率较低(2.85%),净利润未进入前十。
半导体设备与芯片设计:国产替代与算力需求
北方华创(002371.SZ)— 设备平台型龙头
北方华创上半年营收201.61亿元(+24.90%),归母净利润33.70亿元(+5.05%),扣非净利润33.41亿元(+5.02%),基本每股收益4.6486元。集成电路装备领域刻蚀、薄膜沉积等设备持续放量,Q2单季营收98.39亿元(+23.98%)。作为半导体设备平台型龙头,营收和净利润均进入前十,但利润增速相对较低,反映设备行业从高增期进入稳定放量期。
中微公司(688012.SH)— 刻蚀设备龙头
中微公司上半年营收66.91亿元(+34.89%),归母净利润28.25亿元(+300.22%),扣非净利润11.23亿元(+108.36%)。在AI算力需求爆发式增长、全球半导体设备市场持续扩容及国产替代进程加速的背景下,刻蚀设备持续放量。净利润增速远超营收增速,主要因投资收益等非经常性损益贡献,扣非净利润增速为108.36%。公司同步公布35亿元投资计划。
寒武纪(688256.SH)— AI算力芯片
寒武纪上半年营收59.96亿元(+108.13%),归母净利润23.11亿元(+122.61%),扣非净利润21.66亿元(+137.30%),营收和净利润双双翻倍。公司自成立以来专注人工智能芯片研发,Q2单季营收31.11亿元(+70.16%),环比加速。作为AI算力芯片标的,直接受益于大模型训练和推理需求爆发,扣非净利润增速高于归母净利润增速,盈利质量持续改善。
豪威集团(603501.SH)— CIS图像传感器
豪威集团作为全球CIS图像传感器龙头,上半年营收140.25亿元,稳居A股半导体营收前十。公司端侧AI相关新兴市场收入同比高增47.12%,成为驱动增长的核心引擎。Q2单季营收达76.11亿元,环比增长18.9%,呈现强劲的季度环比加速态势。
封装测试与晶圆代工:产业链中坚力量
中芯国际(688981.SH)— 晶圆代工龙头
中芯国际上半年营收386.35亿元(+19.4%),归母净利润44.67亿元(+94.2%),扣非归母净利润29.94亿元(+57.2%),经营活动现金流净额207.6亿元。AI配套芯片需求旺盛、海外订单回流,晶圆销量增加、平均售价上升及产品组合变动共同驱动收入增长。以营收和净利润双双进入前十,是产业链中坚力量。
通富微电(002156.SZ)— 封装测试
通富微电上半年营收160.41亿元(+23.03%),归母净利润17.17亿元(+316.77%),扣非净利润7.47亿元(+77.78%)。归母净利润增速远超扣非增速,主要因非经常性损益贡献。中高端封装产品与国产客户双轮驱动,毛利率提升至15.45%(同比+0.7个百分点)。公司同步推进42.2亿元定增扩产计划,上半年净利润已超去年全年。
长电科技(600584.SH)— 封装测试龙头
长电科技上半年营收195.30亿元(+4.96%),归母净利润8.45亿元(+79.41%),扣非净利润8.08亿元(+84.73%),创历史同期新高。受益于AI相关的高性能运算需求,运算电子营收占比最高。毛利率同比提升1.7个百分点,盈利能力持续改善。
增长驱动主线
2026年上半年半导体行业业绩爆发主要是三重利好共振的结果。
AI算力需求爆发
全球AI服务器和数据中心建设进入加速期,对高带宽存储(HBM)、DRAM、NAND Flash的需求量级跃升。长鑫科技作为国内唯一DRAM原厂直接受益,营收增长873.64%。寒武纪作为AI算力芯片标的,营收和净利润双双翻倍。中芯国际受益于AI配套芯片需求旺盛和海外订单回流。通富微电和长电科技受益于AI相关的高性能运算封装需求。豪威集团端侧AI新兴市场收入同比高增47.12%。
存储超级周期
全球DRAM供给紧缺格局延续,价格持续上涨,传导至全产业链。从原厂(长鑫科技)到模组(江波龙、佰维存储)到芯片设计(兆易创新、德明利)到分销(中电港),均实现营收和利润的爆发式增长。存储产业链公司在营收前十中占据6席,在净利润前十中占据5席,是本轮业绩爆发的核心引擎。江波龙Q2单季归母净利润67.15亿元(+3930.86%),存储价格从下行转上行叠加存货重估。佰维存储综合毛利率达54%,存储价格上行对全产业链利润率拉动效应显著。
国产替代加速
半导体设备国产化率持续提升。北方华创作为设备平台型龙头,刻蚀、薄膜沉积等设备持续放量,营收201.61亿元(+24.90%)。中微公司刻蚀设备在国产替代加速背景下持续放量,归母净利润同比增长300.22%。中芯国际作为晶圆代工龙头,海外订单回流反映国产供应链竞争力提升。设备与代工环节的高增,反映出国产半导体供应链在先进制程和成熟制程两端同步推进的态势。
(特别说明:部分公司归母净利润同比增速极高或属扭亏口径,需区别对待。)