导语
北京时间9月16日,国际研究机构Gartner发布最新预测:2026年全球AI相关支出预计达2.7万亿美元,同比增长49.5%。其中,AI基础设施(含AI优化IaaS与数据中心建设)是最大的支出类别;Gartner称,AI数据中心建设是“人类有史以来最大规模基础设施工程”,相关需求对存储涨价等成本压力仍然缺乏弹性。Gartner同时观察到,企业更偏好把AI嵌入现有软件与服务,而非启动独立的生成式AI项目。
一、年内三度上调:AI支出预期从2.52万亿美元升至2.7万亿美元
这已是Gartner年内第三次上调对2026年全球AI支出的预测。2026年1月15日,Gartner预测2026年全球AI支出将达2.52万亿美元,同比增长44%;5月19日,预期上调至2.59万亿美元,增速升至47%;9月16日的最新预测进一步上调至2.7万亿美元,增速达49.5%。预期持续上修的背后,是超大规模云厂商不断加码的资本开支与AI基础设施建设的全面提速。
从更长周期看,有市场分析援引Gartner预测称,全球AI支出到2030年将达到5.95万亿美元。
【图表:Gartner2026年全球AI支出预测三度上调轨迹】
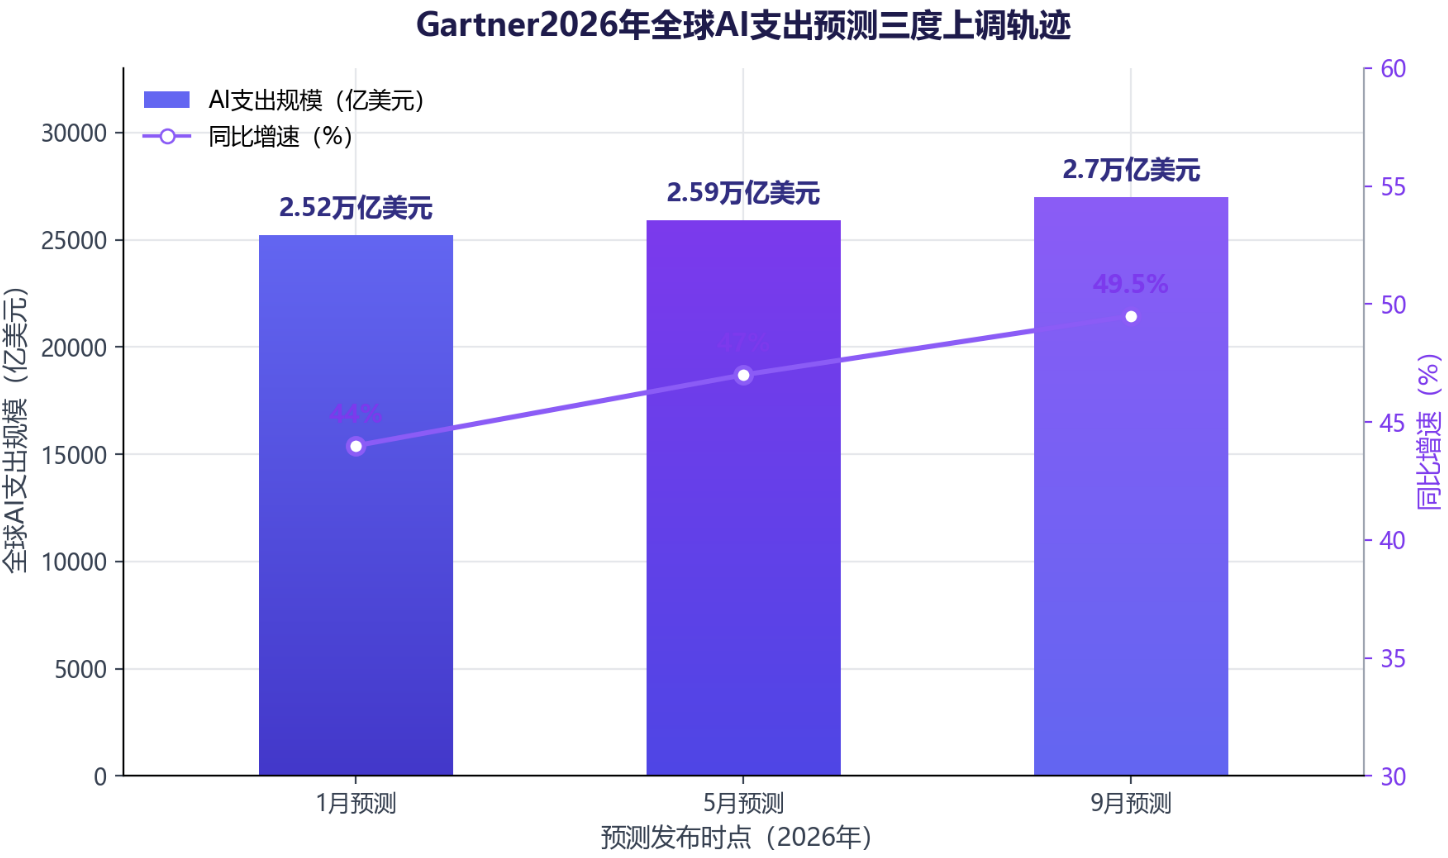
2026年1月、5月、9月三轮预测中,2026年全球AI支出预期由2.52万亿美元(即25200亿美元)上调至2.59万亿美元(即25900亿美元)、再到2.7万亿美元(即27000亿美元),同比增速由44%上调至47%、49.5%,显示AI投资热度年内持续超预期。
二、AI基础设施成最大支出类别,数据中心建设规模空前
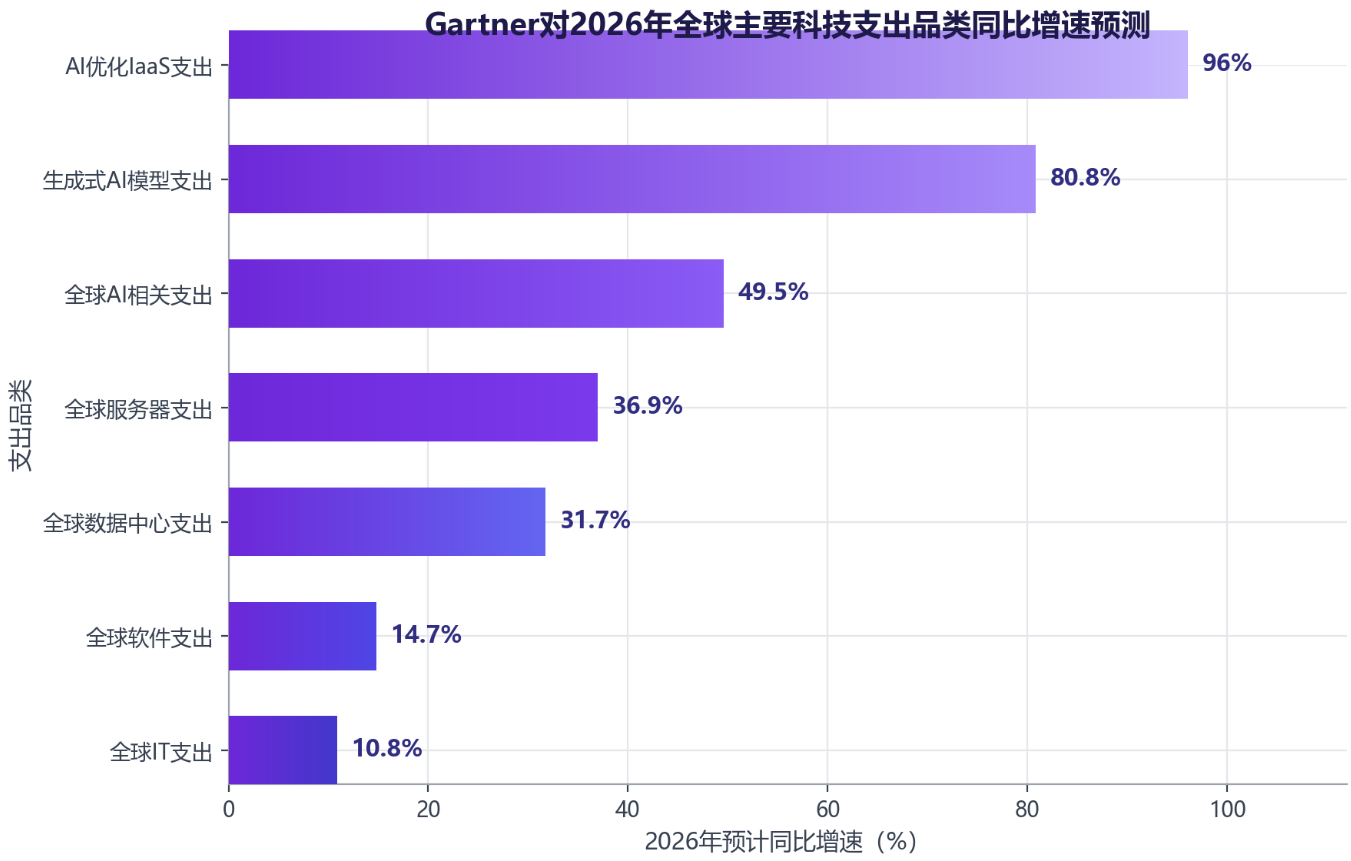
Gartner在最新预测中将AI基础设施(含AI优化IaaS与数据中心建设)列为2026年最大支出类别。此前,Gartner已于8月10日单独预测,2026年全球AI优化IaaS支出将增长96%。
资本开支层面,全球科技巨头正以历史罕见的规模投入。据公开信息,微软、谷歌、亚马逊、Meta四家公司2026年计划资本支出合计超7000亿美元,较上年增长超60%,其中亚马逊以2200亿美元居首,谷歌为1950亿至2050亿美元,微软约1750亿美元,Meta最高达1450亿美元。TrendForce最新测算,全球九大头部云服务商2026年合计资本支出已上调至约8300亿美元,同比增速由此前预测的61%提升至79%。穆迪研究数据显示,以微软、亚马逊、Alphabet、甲骨文、Meta和CoreWeave为代表的美国六大超大规模云服务商,资本支出将从2025年的近4000亿美元增至2026年的约5000亿美元。另有市场分析指出,2026年全球AI基础设施总支出预计将超过7000亿美元,明显高于2025年约4000亿美元的投入。
AI数据中心建设的快速扩张正在改写电力与散热格局。Gartner(2026年6月)预测,全球数据中心电力需求将从2025年的104GW增至2030年的290GW,用电量突破1200TWh;EY测算,2025至2030年全球数据中心投资高达7万亿美元,其中仅电力设备建设就将新增约1855亿美元投资。AI数据中心单IT柜功率已从10kW升至155kW,未来或将升至200kW以上,液冷正从芯片侧向电力侧延伸,液冷母排、液冷固态变压器、液冷配电柜成为新赛道。政策端,《数据中心绿色低碳发展专项行动计划》要求2025年底新建改扩建大型、超大型数据中心PUE不高于1.25,国家枢纽节点不高于1.2。仲量联行预计,到2030年全球数据中心总容量将由103GW增至200GW。
三、存储涨价潮下的刚性需求:成本压力难抑AI采购
在AI基础设施带动下,存储市场正经历历史性涨价。Gartner预测,2026年全球半导体市场营收将达1.555万亿美元,较2025年的8090亿美元增长92%;存储器是最大增长来源,2026年存储器营收预计达8373亿美元,占全球半导体总营收的54%;DRAM营收同比增长246.6%,NAND闪存营收同比增长371.9%;2027年存储器营收将进一步突破1万亿美元,达到1.076万亿美元。
涨价已沿产业链传导:2026年8月,半导体硅晶圆市场迎来三年多来的首次全系列价格上调,6英寸、8英寸及12英寸产品涨幅均以10%起步;TrendForce预估,2026年第一季度一般型DRAM合约价季增55%至60%,各类NAND产品合约价季增33%至38%。
需求端的结构性变化是涨价的根源。单台AI服务器的DRAM配置容量是传统服务器的8到10倍;群智咨询预计,2026年全球AI服务器出货量将达约370万台,同比增长51.3%;OpenAI、微软、谷歌等巨头纷纷签署3到5年长约,提前锁定40%到50%的晶圆产能。Gartner指出,相关需求对存储涨价等成本压力仍缺乏弹性,这意味着涨价短期内难以成为抑制AI基础设施投资的“刹车片”。
四、企业更偏好嵌入:AI进入现有软件与服务
Gartner在报告中指出,企业更偏好把AI嵌入现有软件与服务,而非独立的生成式AI项目。这一判断与Gartner对2026年软件市场的预测相互印证:2026年全球软件支出增速预计为14.7%,规模超1.4万亿美元;生成式AI模型支出增速将达80.8%,2026年其在软件市场的份额将提升1.8个百分点。
宏观背景方面,Gartner预计2026年全球IT支出达6.15万亿美元,同比增长10.8%;全球数据中心支出将从2025年近5000亿美元增至6500亿美元以上,增长31.7%;服务器支出同比增长36.9%。
【图表:Gartner对2026年全球主要科技支出品类同比增速预测】
五、产业链联动与展望
AI支出高增正沿产业链释放外溢效应。服务器方面,根据Gartner、TrendForce相关数据,2026年全球服务器市场规模将达4660亿美元,同比增长22%,其中AI相关支出占比将达76%,该口径与Gartner IT支出预测中“服务器支出增长36.9%”存在差异,系统计范围不同所致。云业务层面,2026年第二季度谷歌云收入同比增长82%,微软Azure增长43%,亚马逊AWS增长37%,云业务已成为各巨头AI投资回报的核心兑现渠道。
半导体需求结构亦在被改写。Gartner预计,AI数据中心相关半导体营收占全球半导体市场的比重,将从2026年的36.5%提升至2030年的53%以上。成本压力同时向终端传导:Counterpoint统计显示,在800美元以上高端智能手机中,LPDDR内存与NAND闪存合计占整机物料成本的比例已攀升至34%,较半年前骤增15个百分点。
结语
从2.52万亿美元到2.7万亿美元,Gartner年内三度上调的AI支出曲线,勾勒出全球AI基础设施建设的历史性跃迁。当AI数据中心被称为“人类有史以来最大规模基础设施工程”,电力、存储与散热正成为新一轮产业竞争的瓶颈资源;而企业侧“嵌入现有软件”的务实路线,则意味着AI正从概念验证走向规模化落地。对产业链而言,2026年既是AI支出的兑现之年,也是电力、存储等供给能力的大考之年。