今年上半年,颀中科技交出了上市以来首份亏损中报,归母净利润亏损3.03亿元,同比下降405.92%。然而半年报发布仅一个月后,公司便高调启动总投资24.54亿元的先进封装项目,从显示驱动芯片封测细分赛道向AI算力封装全面转型。短期业绩断崖与长期战略扩张之间的张力,是这家显示驱动封测龙头在行业周期底部的战略抉择。
一场被火灾改写的半年报
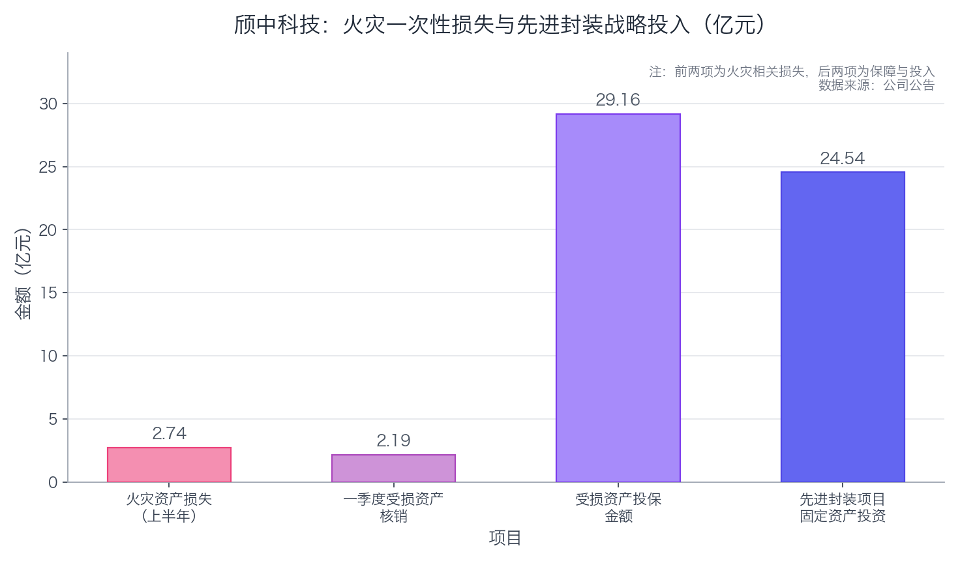
拆解颀中科技上半年的亏损结构,核心驱动因素并非经营性恶化,而是一场突发火灾。2026年1月24日,公司全资子公司苏州颀中厂区Fab#2凸块制程段蚀刻区发生火灾事故,造成厂房及机器设备毁损。经初步估计,报告期内资产损失约2.74亿元,其中非流动性资产处置损益-2.24亿元,其他营业外支出-0.56亿元。正是这笔一次性损失,将归母净利润推入-3.03亿元的深渊。
扣除上述非经常性项目后,公司扣非归母净利润为-2949.47万元,虽较上年同期的9652.45万元盈利水平下降了130.56%,但亏损绝对额远小于账面数字。换言之,剔除火灾冲击后,公司经营层面的亏损仅约3000万元。二季度单季表现也印证了经营层面的修复趋势:Q2实现营业收入5.41亿元,同比增长3.74%,环比增长28.68%;归母净利润-1035.92万元,环比大幅改善96.47%。
不过,这笔损失存在“回补”预期,受损资产已投保财产保险,保险金额高达29.16亿元。公司在2月初即启动保险理赔+产能转移双线应对。过渡期将受损设备运至合肥工厂,2月末大部分订单由合肥基地承接;7月下旬,公司公告凸块制程已全面复产,保险理赔仍在推进。2.74亿元的账面损失,并非最终的净损失。
公司在火灾进展公告中曾披露,事故或使2026年营收增幅下降5至8个百分点,叠加保险理赔节奏的不确定性,全年业绩的完全修复仍需时间。
毛利率骤降11.76%
除了火灾这一非经常性损益之外,盈利能力持续下滑是半年报中更需警惕的信号。2026年上半年,公司毛利率为15.90%,同比下降11.76个百分点;净利率为-31.57%,较上年同期下降41.53个百分点。拉长时间维度看,近三期半年报销售毛利率分别为32.87%、27.65%、15.90%,呈加速下降趋势。
多元化芯片封测业务是盈利能力下滑最明显的板块,上半年实现营业收入1.52亿元,毛利率21.60%,同比下降7.60个百分点,收入同比降幅达63.77%。这一下降并非颀中科技独有的困境。同业可比公司汇成股份同期主营毛利率为16.38%,同比下降6.87个百分点,受黄金等原材料价格大幅上涨叠加一季度订单不饱和导致单位折旧、人工成本上升等因素影响。显示驱动芯片封测行业整体正经历“价格承压+成本上行”的双重挤压,颀中科技的毛利率跌幅在可比公司中更为显著,部分原因是火灾导致核心产能阶段性停摆,固定成本摊薄效应减弱。
经营活动现金流的变化同样值得关注。上半年经营活动现金流净额仅713.99万元,同比骤降96.95%。在营收同比下降的情况下,采购支出反而增加,可能与火灾后设备修复、备料补充等应急投入有关。
24.54亿元豪赌先进封装
业绩低谷之际,颀中科技选择了逆势扩张。9月16日,公司先进封装项目在苏州工业园区正式启动,固定资产投资24.54亿元,规划月产能5000片晶圆,重点面向人工智能、高性能计算、边缘运算及智能终端等高价值市场。
这笔投资背后的行业趋势不容忽视。当前全球半导体产业正处于后摩尔时代的结构性变革期,传统制程微缩逼近物理极限,先进封装与系统异构集成成为突破芯片算力、功耗、尺寸与传输速度壁垒的核心路径。AI大模型、高性能计算、边缘运算等新兴应用的爆发,更是直接催生了对2.5D/3D封装、Chiplet多芯粒集成等高端封装技术的海量需求。在此背景下,逆周期扩产既能规避行业高点的产能过剩风险,又能在需求复苏前完成产能与技术储备。
颀中科技是国内最早专业从事高端显示驱动芯片先进封装的服务商之一,高端显示驱动芯片封测收入及出货量稳居境内第一、全球前三。但单一赛道也意味着成长天花板,随着显示面板产业进入成熟期,公司亟需打开新的增长空间。
此次启动的多芯粒异构集成先进封装项目,正是公司“1+4+X”战略体系的核心落地载体,以二十余年封测积淀构筑品牌核心,依托高端显示封测、多元芯片封装、光电异构融合、先进封装集成四大方向,向AI大算力、边缘运算、具身智能等高价值场景延伸。项目聚焦电源管理芯片、射频前端芯片、功率器件、互联控制芯片等多元化芯片封测业务,主打2.5D中介层与Fan-out多芯粒两大异构集成封测产品,规划月产能5000片晶圆,拟打造集精密微凸块制造、中介层异构集成、多芯粒高精度组装于一体的一站式先进封测平台。这标志着颀中科技正式从封装测试的细分领域赛道,切入兼具特色工艺与综合类工艺的全方位战略布局。
颀中科技(苏州)有限公司董事长、总经理杨宗铭在启动仪式上表示,苏州先进封装项目代表颀中科技从封装测试的细分领域赛道,切入兼具特色工艺与综合类工艺的全方位战略布局。据规划,该项目计划2031年达产,达产后预计年营收超25亿元,接近公司2025年全年营收水平,相当于再造一个颀中科技。
短期阵痛与长期价值的平衡
把颀中科技放回行业坐标系,更能理解其"亏着也要加码"的战略底色。
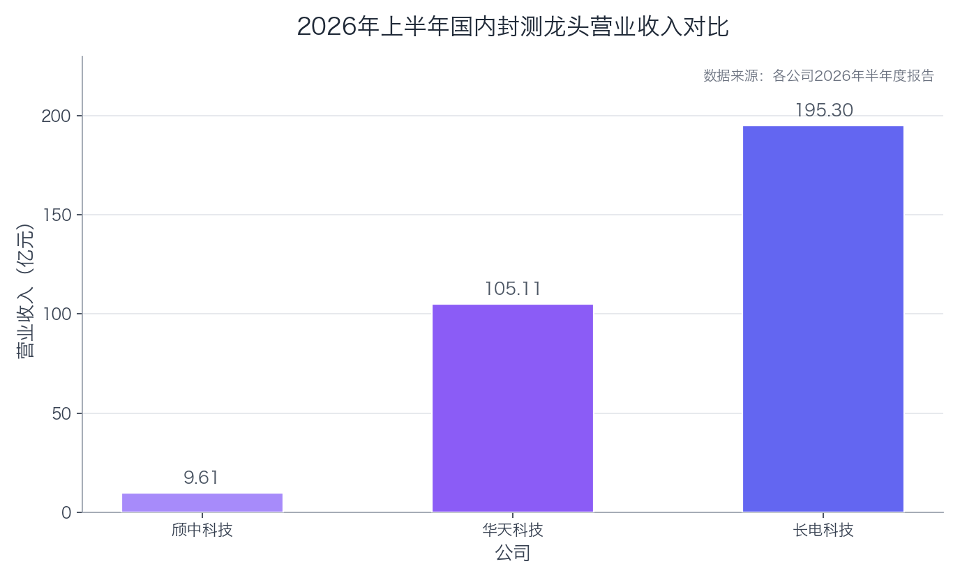
2026年上半年,国内封测龙头集体报喜:长电科技实现营收195.3亿元,同比增长5.0%,扣非归母净利润8.1亿元,同比大增84.7%,利润总额8.9亿元,同比增长56.1%,经营性现金净流入29.6亿元、同比增长26.7%,营业收现率108.4%;华天科技实现营收105.11亿元,同比增长35.09%,归母净利润8.13亿元,其中二季度单季营收57.11亿元创历史新高,单季归母净利润7.27亿元、环比增加6.40亿元。
资本开支的信号更直接。长电科技2026年固定资产投资预算约100亿元,重点投向2.5D/3D集成、CPO、AI服务器封装等先进封装方向;华天科技2.5D封装平台已实现规模化量产。头部厂商围绕2.5D/3D、HBM、Chiplet、CPO的新一轮扩产竞赛已经展开。
显然,中国封测产能已是全球产业重心,AI算力需求正在把先进封装从“补充工艺”推成主战场。先进封装产能成为稀缺资源,这是颀中科技选择此时下重注的行业前提。
短期来看,半导体行业周期下行叠加事故扰动,颀中科技正经历上市以来最严峻的业绩考验;但从长期看,在行业底部斥资布局先进封装黄金赛道,卡位AI算力产业链核心环节,是一次以短期利润换取长期成长空间的战略押注。对于这家在显示驱动封测领域证明过自己的企业而言,能否顺利完成从单项冠军到综合平台的跨越,将决定其下一个十年的行业地位。
先进封装的战略方向清晰,但执行层面的不确定性同样值得关注。公司在近期机构调研中明确提示,苏州先进封装项目虽已形成相应技术储备,但相关产品技术尚未完成客户验证与量产导入,若后续客户验证进度不及预期、量产导入受阻,将存在项目实施效果未能达到预期的风险。
从行业竞争格局看,中国大陆先进封装有效产能占全球约30.5%,但2.5D/3D高阶技术国产化率仍不足10%,高端环节的突破需要时间。国内头部封测企业资本开支已向百亿级靠拢,颀中科技24.54亿元的投资体量虽有诚意,但在绝对规模上并不占优,差异化竞争的关键在于能否在特定技术节点上率先实现客户突破。