《日经亚洲》9月17日独家报道,日美两国政府正磋商利用日本5500亿美元对美投资承诺框架,在美国新建一座晶圆厂,由美国晶圆代工企业格罗方德(GlobalFoundries)负责运营,项目总投资规模可能高达2万亿至3万亿日元,约合128亿至193亿美元。若最终落地,这将是该框架下首个大型纯半导体制造项目,标志着日本对美投资从能源领域向半导体这一核心战略产业延伸。资本市场闻风而动,格罗方德股价盘前上涨超过2%,年内累计涨幅约23%。
这笔潜在交易的特殊之处在于其“国界 crossing”的双重身份:出资方是日本政府系的公共融资机构,运营方是一家深嵌美日两国供应链的美国代工厂,而背景则是两个昔日芯片霸主共同重建本土制造能力的焦虑与野心。
一、事件全景:一场“半官宣”的世纪建厂谈判
按照日经亚洲披露的方案,双方工作层已于9月14日至15日就项目结构和融资方案举行讨论,项目产品定位为逻辑芯片,日本政府的公共融资机构——日本国际协力银行(JBIC)预计将在资金安排中扮演核心角色。不过,项目的具体厂址和目标制程节点均未确定,两国政府也尚未正式确认这一交易。换言之,在正式签字落章之前,这仍是一场“半官宣”状态的谈判。
资本市场对此反应迅速。消息传出后,格罗方德股价在美股盘前交易中上涨超过2%,年内累计涨幅约23%。的基本面给了投资者底气:根据TrendForce集邦咨询2026年9月9日发布的最新代工产业研究,2026年第二季度全球晶圆代工营收接近534.9亿美元,格罗方德因消费性客户恢复备货动能、AI与服务器周边电源管理(Power)及TIA/Driver等产品需求成长,单季晶圆出货与ASP同步增长,营收季增9.3%至17.9亿美元左右,以3.2%的市占率稳居全球第五大代工厂。而在此前的第一季度,由于客户结构与消费电子补库关联度较低,格罗方德营收曾环比下滑11%至16.34亿美元,市占率3.3%。
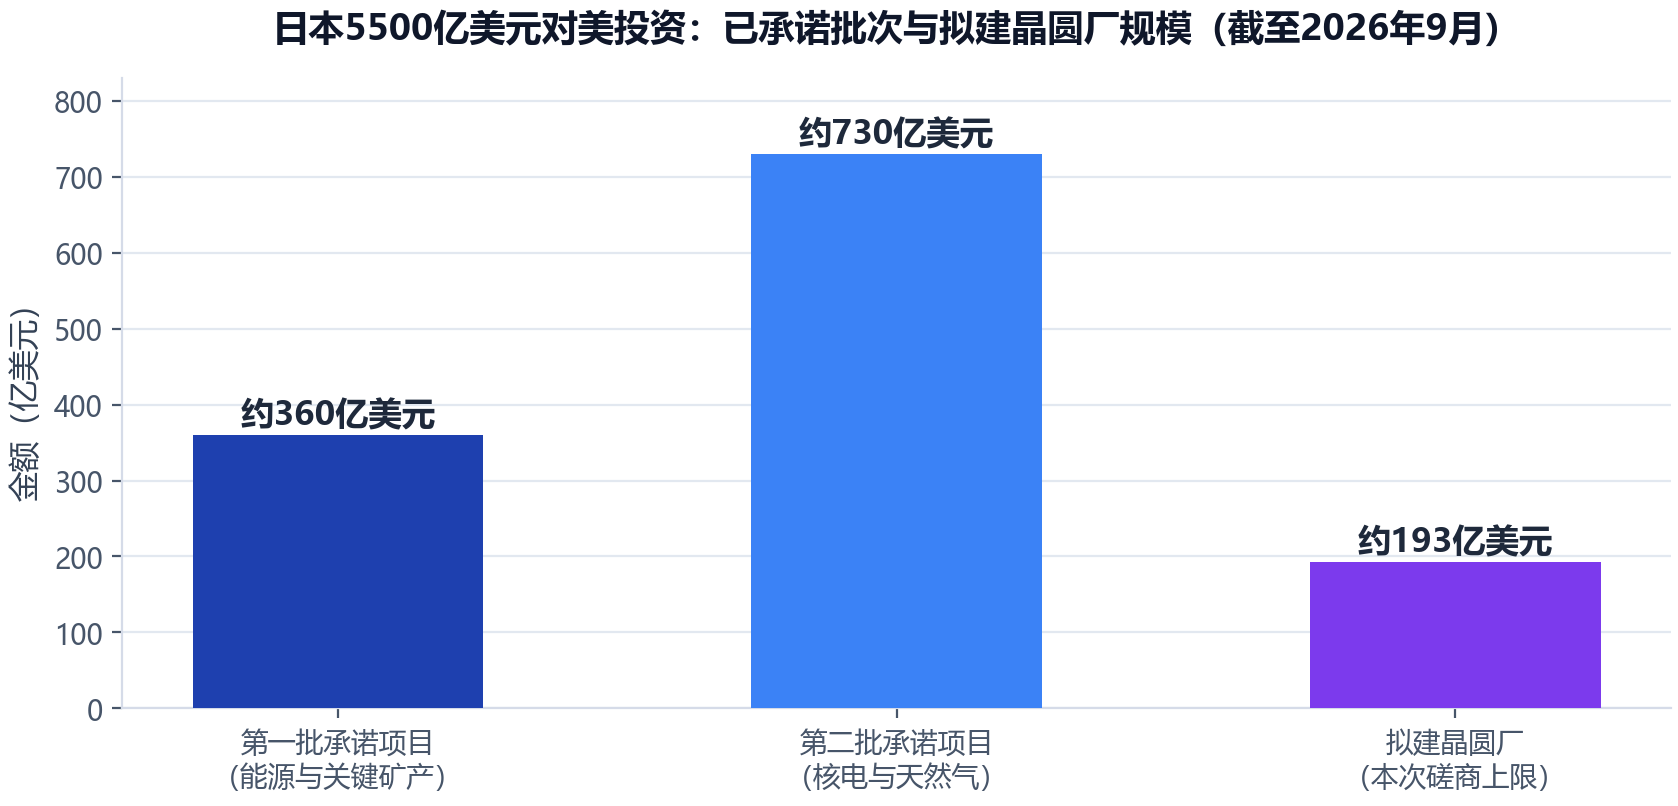
图1:日本5500亿美元对美投资的批次构成与本次拟建晶圆厂规模上限
这桩交易的框架意义大于单体规模。在5500亿美元框架下,此前日本已承诺的约1090亿美元项目几乎全部涌向能源和关键矿产领域;若这座晶圆厂最终落地,将是该框架下首个大型纯半导体制造项目,其投资额最高可达框架总额的3.5%左右。日本对美投资的叙事,正在从“能源账本”切换为“科技账本”。
二、政策框架:5500亿美元从“能源输血”到“芯片造血”
1. 协议溯源:15%关税换5500亿美元
这笔潜在晶圆厂投资的资金出处,是2025年7月22日达成的日美贸易协议核心内容。根据协议,美国对日本输美商品征收15%的基准关税,汽车关税由此前威胁的25%下调至同一水平;作为交换,日本承诺通过股权投资、贷款和贷款担保等形式,向美国投入5500亿美元——这是历史上任何国家获得过的最大单笔外国投资承诺。白宫当日的 Fact Sheet 列明了资金的重点投向:能源基础设施与生产(含LNG、先进燃料与电网现代化)、半导体制造与研究、关键矿产开采加工精炼、制药与医疗生产、商用与国防造船五大战略领域;美国将保留该投资90%的利润。媒体报道的完整口径还涵盖人工智能和量子计算,共七大方向。
值得注意的是资金结构的“水分”。日本首席贸易谈判代表、经济再生担当大臣赤泽亮正公开表示,5500亿美元中仅1%至2%为实际股权投资,其余以贷款和担保形式提供,投资收益由美日按90:10分配(日本最初提议对半分)。他还强调,该框架同样可以支持台积电等其他地区企业赴美建厂。
2. 落地进度:1090亿美元为何都流向了能源
从落地进度看,在本次晶圆厂谈判之前,半导体一直停留在纸面承诺层面。第一批约360亿美元项目投向俄亥俄州天然气设施、关键矿产开发以及佐治亚州一座6亿美元(约900亿日元)的合成金刚石磨料厂——该材料虽可用于半导体加工,但项目本身属工业材料范畴;第二批约730亿美元投向田纳西州和阿拉巴马州的核电项目及宾夕法尼亚州、得克萨斯州的天然气电厂。两批合计约1090亿美元的承诺资金,几乎全部涌向能源领域。在第二批项目中,花旗集团与摩根大通首次加入融资行列,将与JBIC共同为宾州一座燃气电厂提供最高约23亿美元、为得州一座燃气电厂提供约22亿美元融资,日本贸易保险为美资银行出资提供担保——“日资+美资银行”的联合融资模式,为晶圆厂这类更复杂项目的资金安排提供了参照样本。
3. 关税大棒下的时间窗口
此次晶圆厂谈判的推进,恰逢美国对进口芯片的关税施压持续升级。2025年8月6日,特朗普宣称美国将对进口半导体产品征收100%关税,在美建厂或已启动建厂程序的企业可获豁免;2026年1月14日,美方依据232条款发布第11002号公告,对英伟达H200、AMD MI325X等特定先进计算芯片征收25%从价关税,并预告在贸易谈判结束后实施更广泛的第二阶段半导体关税。在这样的背景下,用日本资金为美国本土芯片产能“输血”,既能满足特朗普政府制造业回流的目标,也符合日本构建“经济安全”供应链的诉求,可谓各取所需。
4. 两个昔日霸主的产能焦虑
此次磋商发生之际,日美两国都在努力重建曾经占据优势的芯片制造能力。随着产业重心转向中国台湾、韩国和中国大陆,美国在全球芯片制造产能中的占比已从1990年的37%降至2022年的10%;日本的下滑更为剧烈,从1980年代末的约50%跌至如今约10%。美国的应对是大规模财政激励:据SIA(美国半导体行业协会)统计,2020年以来美国30个州已公布160多个相关项目,预计带动私人投资超过8250亿美元;SIA预计到2032年美国芯片制造产能将较2022年大致增至三倍(增幅203%),届时占全球产能比重也仅回升至约14%。日本则选择“国家冠军+海外产能”双轨并行:2026年6月向主攻2纳米先进制程的Rapidus再注资1500亿日元并持有否决权黄金股,公共支持预计2027财年末超3万亿日元;经济产业省还在2027财年预算申请中为Rapidus追加1500亿日元(约9.44亿美元)。若格罗方德项目落地,日本对外产能布局将首次覆盖海外成熟特色逻辑制造,与本土先进制程追赶计划形成呼应。
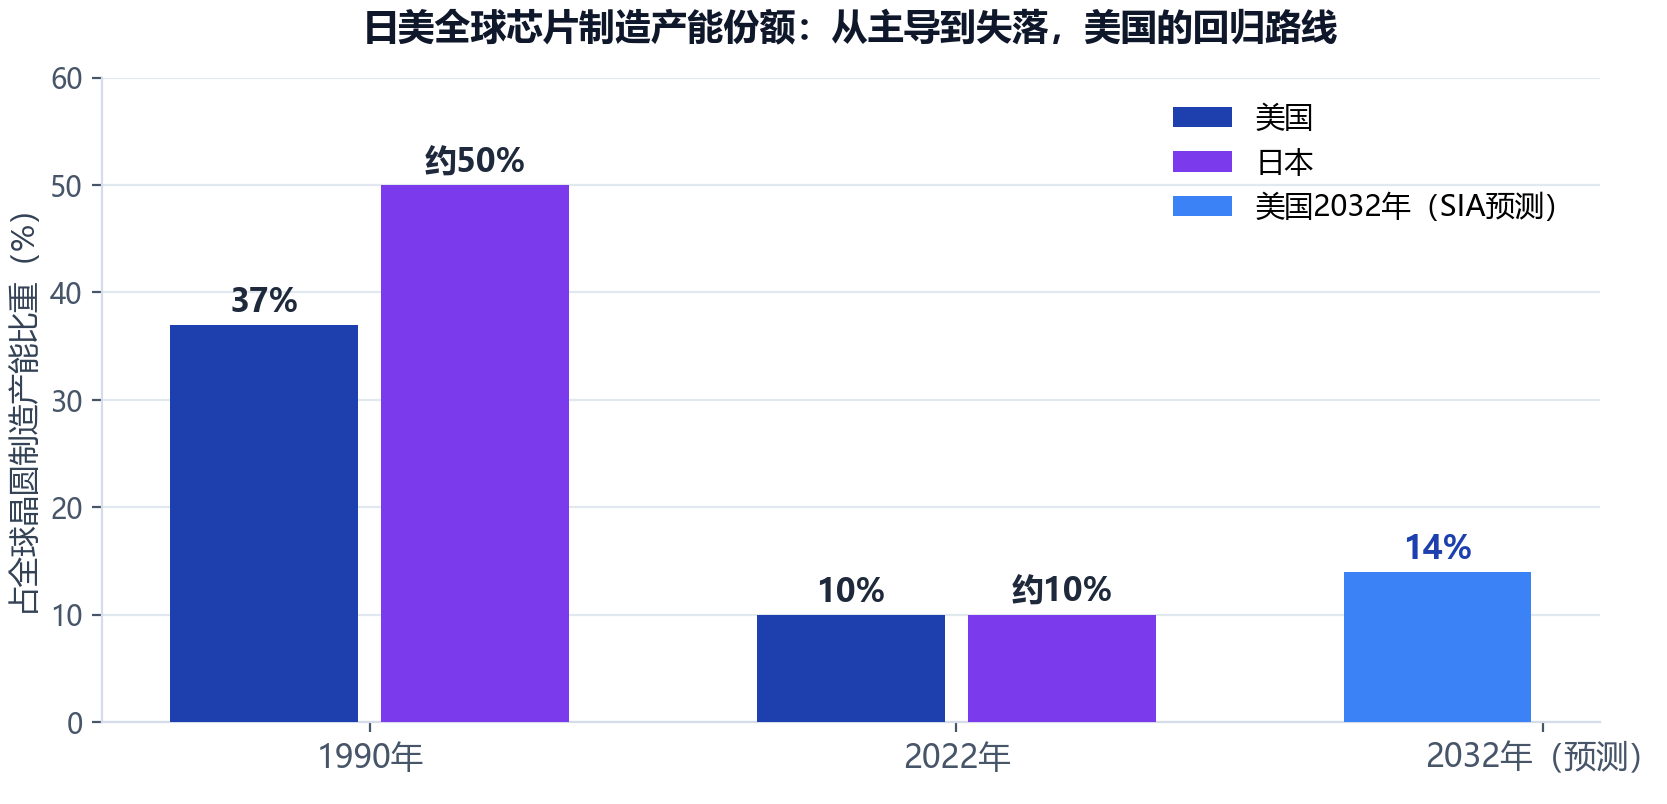
图2:日美全球芯片制造产能份额变迁(1990-2022年真实值,2032年为SIA预测值)
三、格罗方德深度画像:为何是“天选之人”
1. 公司底色:从AMD分拆到特色工艺之王
由美国企业运营一座美日共建晶圆厂,选择格罗方德并非偶然。这家公司2009年从AMD晶圆制造业务分拆而来,总部位于纽约州马耳他,在美国纽约州和佛蒙特州设有晶圆厂,并在德国德累斯顿和新加坡拥有产能,全球员工约1.3万名。2018年8月,格罗方德主动退出先进制程军备竞赛,宣布搁置7nm FinFET研发,转而深耕成熟及特色工艺,形成了射频硅绝缘体(RF SOI)、全耗尽硅绝缘体(22FDX)、BCD电源管理、硅锗、嵌入式非易失存储器及氮化镓等技术平台,产品主要面向汽车、工业设备和消费电子——这与新项目“逻辑芯片”的定位高度吻合。在特色工艺的代表性赛道FD-SOI上,格罗方德2015年即推出22nm FD-SOI代工平台,2022年又与意法半导体共同投资12nm FD-SOI技术研发;据IBS在第十届上海FD-SOI论坛披露的预测,FD-SOI市场规模将从2022年的9.3亿美元增长至2027年的40.9亿美元,年复合增速达34.5%。
2. 美国的“信任资本”:芯片法案的宠儿
格罗方德与美国政府之间早已建立起深厚的信任基础。2024年11月20日,美国商务部与格罗方德敲定《芯片与科学法》最高15亿美元直接资助,支持其在纽约州和佛蒙特州总额约130亿美元的扩产计划(含马耳他第二工厂),这也是该法案下最早敲定的正式奖励协议之一;2026年6月,格罗方德宣布将其中长期在美投资计划加码至160亿美元。2026年9月8日,格罗方德再度与美国商务部《芯片法案》研发办公室敲定最高3.75亿美元量子技术专项资助(五年内分期发放、与研发里程碑挂钩),用于建设可适配多种量子架构的美国本土量子芯片制造生态;此前其还获得了3亿美元规模的硅光子研发支持意向书。对一项涉及外国政府资金、需要美国政府背书的建厂计划而言,这种“可信供应商”身份至关重要。尤须指出的是,格罗方德已明确表示其15亿美元芯片法案补贴“完好无损”且不涉及任何股权安排,这使其在特朗普政府“补贴换股权”的风波中保持了相对干净的政企关系。
3. 日本纽带:从瑞萨合作到车规版图
格罗方德与日本半导体产业的渊源同样深厚。2026年2月17日,格罗方德与瑞萨电子宣布扩大双方数十亿美元级制造合作:向这家日本车用芯片巨头开放FDX(FD-SOI)、BCD及含非易失性存储器的特色CMOS工艺平台,用于瑞萨的SoC、功率器件与MCU产品,首批流片按计划于2026年年中启动,制造从美国起步并逐步扩展至格罗方德全球工厂网络。格罗方德在合作公告中明确表示,通过与瑞萨的扩大合作,公司已为全球前三大车规微控制器(MCU)制造商供应半导体;据媒体报道,日本村田制作所也是其长期客户。汽车正是格罗方德增长最快的业务:截至2024年底,汽车行业出货已占公司全球营收的18%。
4. 财务体量:一个“吃不下”的变革性项目
从财务体量看,格罗方德2026年第二季度实现净营收17.86亿美元(同比增长6%、环比增长9%),毛利润5.05亿美元(同比增长24%),晶圆出货62.5万片(300mm当量,同比增长8%),其中通信基础设施与数据中心业务营收2.86亿美元,是本季最重要的增长引擎。公司2024年营收约67亿美元、2025年约68亿美元,市值约239亿美元(截至2026年年中),尚不足300亿美元。对比之下,一座最高193亿美元的晶圆厂相当于其市值的八成、超过其两年营收总和,堪称变革性项目,远超其自身投资能力——这也解释了为何必须由美日两国政府层面出资推动。值得一提的是,格罗方德今年5月在投资者日上宣布了上市以来首次季度现金分红(每股12美分),并设定了以分红加回购回馈最高50%滚动自由现金流的目标,同时接连完成对Synopsys ARC处理器业务(2026年6月)和Photeon集成电压调节器业务(2026年7月)的收购,持续强化AI数据中心供电与定制芯片能力。
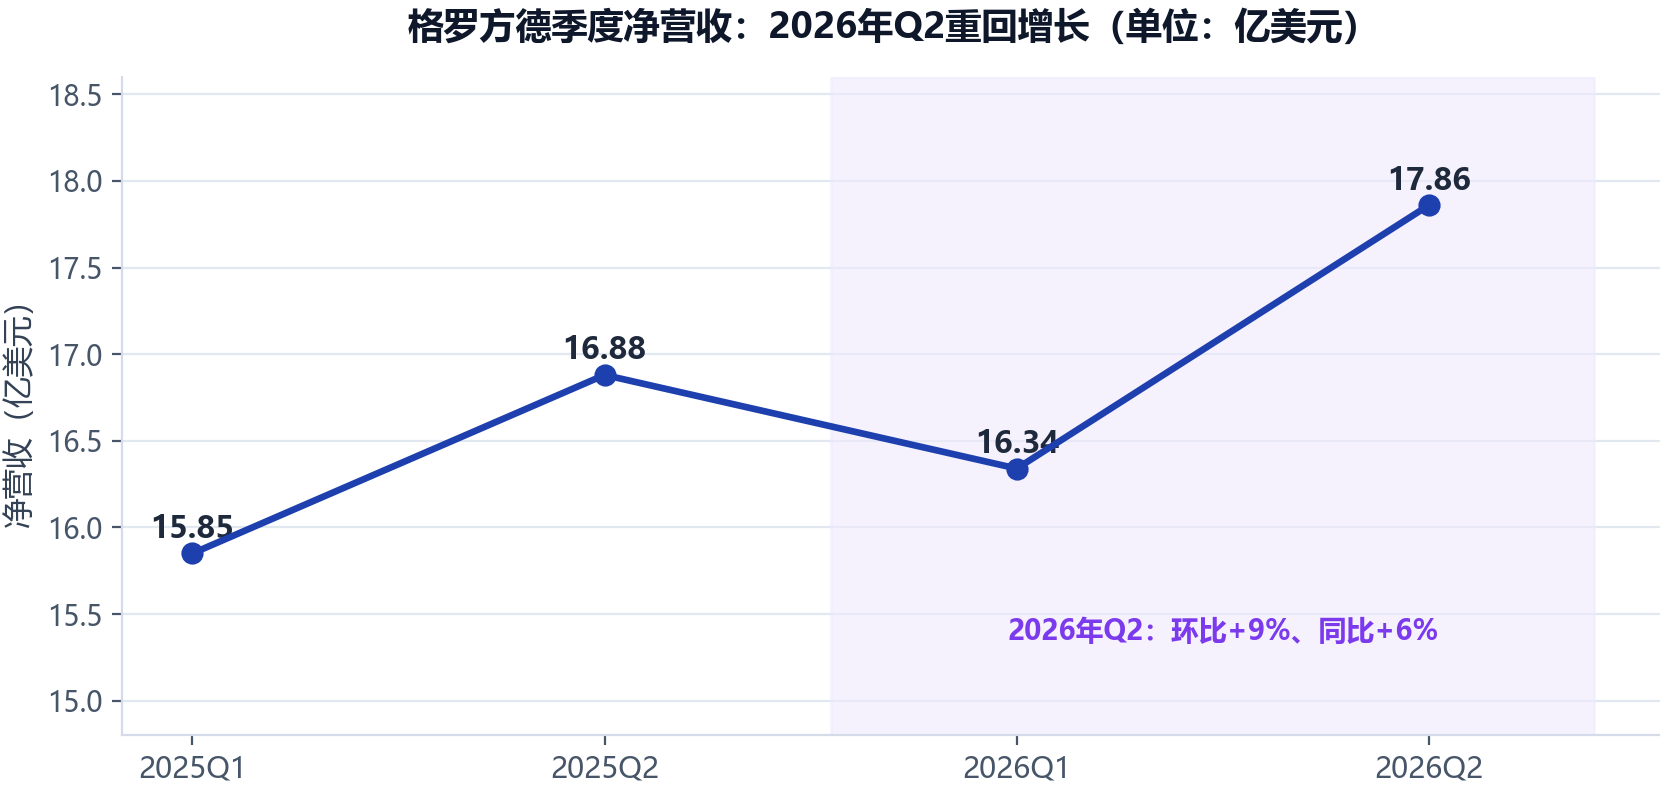
图3:格罗方德季度净营收走势
四、产业逻辑:关税驱动下各取所需的供应链重构
1. 美国要产能,日本要安全
对华盛顿而言,这笔交易一举三得:兑现5500亿美元框架的政治承诺、为232条款芯片关税“以税促建”再添样本、并在成熟特色工艺上补齐美国本土产能短板——毕竟即便SIA预测的2032年14%产能份额兑现,美国仍远低于1990年的水平。对东京而言,在1.3万名员工的代工厂身上花掉至多193亿美元,既是对5500亿承诺由“能源账本”走向“科技账本”的实质推进,也在美国关税不确定性中为日本经济安全换取筹码。日经亚洲的报道点出了更深层的一面:日美两国都曾主导全球芯片产业,如今分别只剩约10%的产能份额,这座工厂是两个昔日霸主尝试共同恢复本土产能的最明确信号。
2. 全球坐标:代工景气与成熟制程的暗流
把镜头拉远,这笔交易发生在半导体景气度历史性高涨的时点:Omdia最新研究显示,2026年第二季度全球半导体营收突破4250亿美元创历史新高,环比增幅31.4%创纪录,上半年合计营收达7520亿美元;TrendForce口径下,2026年Q2全球晶圆代工营收亦接近534.9亿美元。但繁荣之下,成熟制程的竞争暗流涌动:格罗方德在Q1曾因消费电子补库受益有限而营收环比下滑11%,显示特色工艺代工的周期属性并未消失。格罗方德自身的多区域布局也提供了另一个观察视角:2025年9月,公司宣布与广州增芯科技合作开发40nm汽车电子CMOS产品,践行“在中国,为中国”战略;如今若在美新建逻辑芯片厂,其“美国制造+中国制造+欧洲+新加坡”的多极产能网络将进一步成形,客观上为全球客户提供供应链多元化选项。
3. 与台积电模式的位置差
需要指出的是,日美此番选择的并非台积电式的先进制程回流路径。台积电亚利桑那厂承接的是最先进制程节点的产能,而格罗方德项目聚焦成熟特色逻辑芯片,瞄准汽车、工业、航天与国防等“关键但非最先进”的需求。这一定位差异意味着,该厂即便落地,也不会直接改变先进制程的全球格局,但会在成熟制程与车规芯片供应链上加重美国本土权重,并与Rapidus的2nm追赶计划形成“海外成熟+本土先进”的日本双轨布局。赤泽亮正关于“框架同样可支持台积电等企业赴美建厂”的表态则暗示,格罗方德项目可能只是日本资金进入半导体制造的起点。
五、前景展望:三大悬念与两大风险
1. 三大悬念
其一,厂址悬念。格罗方德在160亿美元扩产计划中已包含马耳他第二工厂的规划,新项目是与现有扩产整合(如纽约州),还是另起炉灶新建厂区,直接决定项目的成本结构与时间表。其二,制程悬念。“逻辑芯片”的定位指向成熟及特色逻辑,但具体节点(如12/14nm级或22FDX平台延伸)尚未披露,而这将决定设备投资强度与目标客户群。其三,融资悬念。JBIC预计扮演核心角色,但90:10的利润分成结构、美元长期资金筹措(第二批项目中已引入花旗与摩根大通分担)等安排尚未明确,日美对框架条款的解释分歧此前已多次公开化。
2. 两大风险
风险之一是交易本身的不确定性:两国政府尚未正式确认,谈判仍可能因政治周期、关税博弈走向而生变。风险之二是市场风险:全球成熟制程产能持续扩张,SEMI统计2025至2027年全球将新建108家晶圆厂,中芯国际联合CEO赵海军已预警价格竞争将激化;格罗方德自身也仍在边扩产边调整,2025年以来多次对其纽约工厂进行员工调整以提升运营效率。产能过剩与价格战,是悬在所有成熟制程玩家头顶的达摩克利斯之剑。
结语:从1990年的37%到2022年的10%,美国用三十年见证了芯片制造产能的东移;从1980年代末的约50%到约10%,日本失去了整个存储帝国。如今,两国试图用一笔最高193亿美元的支票、一家横跨三大洲的代工厂,换回失落的产能版图一角。谈判桌上尚未落笔的厂址与制程,将决定这场“芯片联姻”的成色——但无论结果如何,日本5500亿美元对美投资的下一步,已经注定与半导体深度绑定。