LG显示终止向拓润出售南京车载LCD模组业务,七个月拉锯因供应单价分歧告吹。这场告吹的交易揭示四个事实:模组环节仍具价值,南京IT模组业务被刻意保留,买家拓润的在华产能将继续为LG显示供货,而广州整厂出售与南京业务出售构成两条路径。中国车载显示中后段制造能力,短期无可替代。
2026年9月23日,LG显示与拓润(Toprun Total Solution)宣布经协商一致,正式解除南京车载液晶显示模组业务的营业转让合同。这笔今年2月签署、原定7月底交割的交易,在拉锯七个月后以“零违约金”收场,双方连一句互相指责都没有留下。
一笔中等规模的资产处置为何会告吹?如果只看“价格谈不拢”:这个表层答案,就错过了这场交易真正的信息量。把它放进全球车载显示产业的地缘坐标里看,至少有四个判断值得展开。
1、这笔交易卡在的,不是“卖不卖”,而是“卖给谁之后谁来供货”的定价难题。双方争执的焦点并非收购对价本身,而是转让完成后车载模组的供应单价——LG显示希望受让方以足够低的价格持续供货,拓润则要为自身盈利留出空间。当买家同时是下游客户的供应商,每一分钱的转移都会在合同关系里被重新定价,这是模组生意区别于面板厂整厂出售的本质难点。
2、出售标的刻意绕开了“整个南京厂”。本次挂牌的只是车载LCD模组业务,LG显示在南京的IT LCD模组业务并未出现在交易名单里,工厂的其他部分照常运转。换言之,LG显示的在华撤退是结构性的收缩,而不是物理性的撤离——它出售的是“一块业务的合同关系”,不是“一座城市的产能”。
3、买方虽是韩资,产能却长在中国。拓润终止交易后第一时间公告,将维持与LG显示原有的业务合作,并计划在中国继续扩大车用LCD背光单元订单,同时在越南强化布局。想外包,外包对象的产能还是在中国及周边;想卖资产,接盘的是韩国公司的中国子公司。产业链的物理位置没有变,变的只是所有权和合同关系。
3、中国车载显示中后段的制造能力,被一笔“失败的交易”反向验证。当LG显示既无法低价外包、又无法顺利转手这块模组业务时,恰恰说明这个环节的议价权和不可替代性都还牢牢握在供应链手里——而这正是过去七年全球车载显示产能加速向中国集中的必然结果。
七个月拉锯,卡在一个单价条款上
先把事件的骨架理清楚。2026年2月9日,LG显示公告将旗下南京子公司的车载显示LCD模组业务转让给拓润,对价1041.95亿韩元,约合人民币4.915亿元。按照最初的规划,交割定在7月30日完成;随后交割时点被推迟,直到9月23日,双方选择协商解除合同,且互不追究违约金。
LG显示的官方口径是“持续就合同关键条款的细节进行磋商,但未能达成最终协议”。韩媒The Elec则给出了更具体的分歧点:双方始终未能在“业务受让后适用的车载模组供应单价”上找到交集。这并不难理解——模组业务的估值模型,本质上取决于它能以什么价格、什么良率向原客户持续供货多少年。当这个“原客户”就是卖方LG显示自己时,供应单价就成了整笔交易的地基:单价定高了,LG显示的车载整机成本降不下来;定低了,拓润接手的就是一门近乎代工的薄利生意。双方在这一点上都没有让步的余地,交易自然难产。
值得注意的是,拓润在终止公告中把原因归结为“综合评估持续变化的商业环境、经营现状,以及中长期业务前景与盈利能力”——从背光供应商转型车载模组厂的战略没有变,变的是对这单具体交易的收益预期。买方冷静的算账姿态,本身就是模组环节议价格局的一面镜子。
卖的是车载模组,留下的是整个南京厂
这单交易最容易被误读的地方,是把它看成“LG显示出售南京工厂”。事实上,标的范围要窄得多:只是车载LCD模组业务,而不包括LG显示在南京运营的IT LCD模组业务。
这个切分方式透露了LG显示的战略盘算。过去几年,LG显示持续把低毛利、重资产的车载LCD模组环节转出自营体系,转向“外包生产+自有品牌”的模式,目的是把资本开支和管理资源集中到车载OLED这条高毛利赛道上。南京车载模组业务正是这一战略下的处置对象;而IT模组业务不在出售范围,说明南京基地对LGD而言仍有留驻价值——撤退是挑着业务线撤,不是连锅端。
但“转外包”有一个LGD自己也没能解决的问题:外包给谁?从车载显示供应链的现实分布看,模组和背光环节的规模化产能、快速响应能力和成本曲线,高度集中在中国。所谓外包,大概率还是外包给在中国生产的企业——交易的流产没有改变这一点,反而把它摆上了台面。
买家的另一种身份:韩国产业链的中国一环
拓润这家公司的身份结构,比交易本身更能说明问题。它是韩国车载背光与电子零部件企业,深耕车载背光约二十年,长期向LG显示供应背光单元,是韩系车载显示供应链的一环。
也就是说,即便交易完成,南京模组厂的产能也没有“卖给中国买家”,而是从LG显示的表内,转移到另一家韩国企业的中国子公司名下——供应链的地理版图纹丝不动。而交易终止后,这种“物理位置不变”的特征反而更加直白:拓润同日公告,合同终止不产生额外罚金或经济负担,公司将继续维持与LG显示原有的业务合作关系,并计划在中国扩大车用LCD背光单元订单。
买家看中的是什么?是这块业务背后现成的产线、熟练工人和与LG显示多年磨合下来的供应关系。买家顾虑的又是什么?是接手之后与LGD之间的供应单价博弈。一买一卖之间,双方反复拉扯的每个条款,都是围绕“在中国制造的产能”展开的——中国供应链在这里不是被替代的选项,而是交易得以成立的前提。
广州与南京:一笔卖成了,一笔没卖成
把南京交易和LGD此前出售广州工厂的案例并置,两条路径的差异一目了然。
广州走的是“整厂股权出售”路线:TCL科技旗下TCL华星收购乐金显示(中国)80%股权及乐金显示(广州)100%股权,最终收购金额110.88亿元人民币。2025年4月1日,TCL华星广州t11基地完成交割;当年10月,TCL科技公告交易全部完成、对价款支付完毕,广州工厂自2025年二季度起并入TCL科技报表。对LGD来说,这是一次干脆的资本退出;对中国面板业来说,这是产能与客户资源的整体承接——t11与TCL华星自建的t9形成高低搭配,增强了大尺寸LCD的产能弹性。
南京走的则是“业务转让”路线:不卖股权、只卖一块业务及其合同关系,对价4.915亿元,只有广州交易的约二十三分之一。正是这种“业务与工厂剥离、供应关系延续”的设计,让交易多了模组供应单价这个广州案例不存在的博弈维度,也让交易在买方的盈利测算面前搁浅。
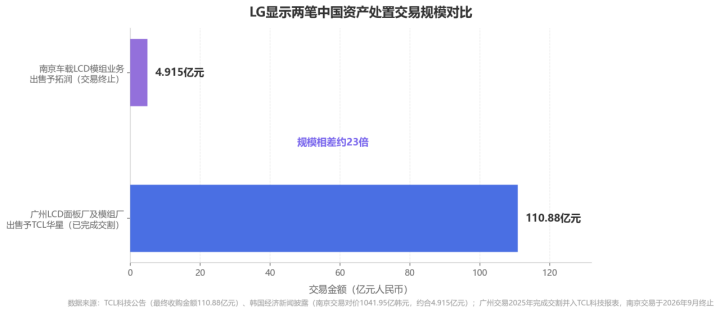
两笔交易的对照还揭示了一个更深层的差别:卖给中国面板厂,产能易主但留在南京、留在广州,产业链的本土化程度反而加深;卖给韩企在华子公司,所有权在韩资体系内部流转,但制造依然锚定中国。无论哪条路径,产能都没有离开中国——离开的只是LG显示资产负债表上的一行数字。
份额跃迁:车载显示中后段为什么离不开中国
交易双方的胶着,背景是全球车载显示产能分布的结构性变迁。
市场研究机构Omdia在2026年9月的最新报告中给出了清晰的轨迹:中国面板厂商在全球车载显示面板出货中的份额,已从2019年的28.1%一路提升至2025年的56.6%,2026年上半年达到59%,预计2026年下半年将突破至65.2%——七年时间,份额翻了一倍还多。
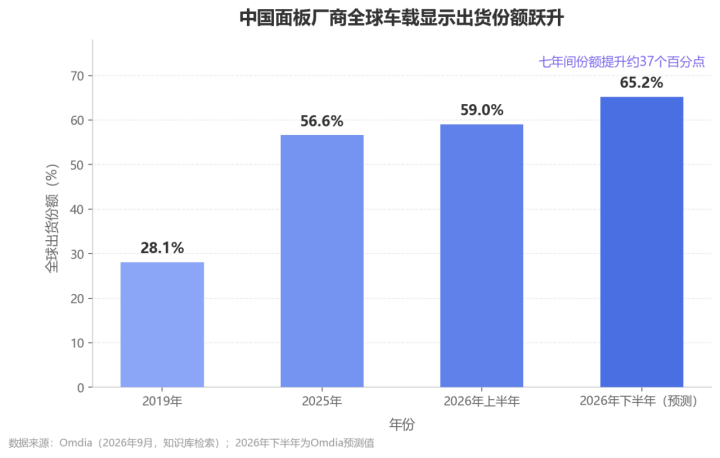
Omdia同时指出,中国以外可商业化的a-Si/Oxide车载产线,预计将从2026年的7条收缩至2028年的3条左右。换言之,海外车企和Tier 1如果要在LCD路线内寻找车载面板供应,选项正快速向中国集中。需求端同样在膨胀:群智咨询数据显示,2025年全球车载显示面板出货约2.5亿片,同比增长5.4%;单车屏幕搭载量已从2021年的1.9块升至2025年的2.7块。
面板环节的份额跃迁,自然牵引着模组、背光等中后段环节的配套聚集。背光和模组是典型的规模经济+快速响应生意:车型迭代周期越来越短,屏幕规格越来越碎,只有贴近面板产地、贴近整车供应链集群的产能,才能在成本和交期上同时达标。这正是拓润作为韩资企业,在交易终止后仍宣布“在中国扩大背光订单”的产业逻辑——不是不想搬,而是搬不动:搬走的是厂房,搬不走的是生态。
OLED豪赌与地缘压力下的现实选择
LG显示出售车载LCD模组业务的动机,是为了押注车载OLED。这家公司正在推进第三代串联OLED技术,车载面板功耗较前代降低约18%,峰值亮度瞄准1200尼特并计划年内量产;2026年其车载OLED出货量有望突破100万台,公司规划到2030年OLED业务占其车载营收的16.1%。
但这条赛道同样拥挤。2025年全球车载OLED市占格局中,三星显示以约70.2%的份额领先,LG显示以约20%居次——韩系双雄几乎垄断了全部高端份额,而它们也是中国大陆以外仅有的成熟车载OLED生产基地。与此同时,中国大陆的G8.x代OLED产线投资正在推进,京东方B16、TCL华星T8、维信诺V5等产线都将中小尺寸与车载作为重要方向,对韩系垄断的侵蚀只是时间问题。
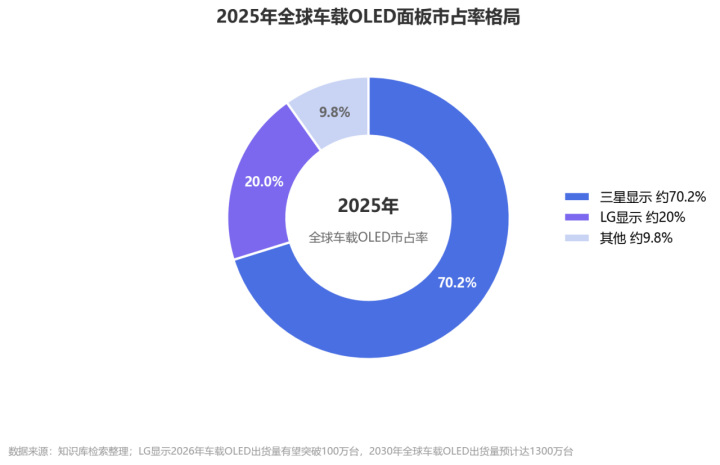
在这样的格局下,LGD的战略组合变得清晰:前端,死守OLED技术制高点,用串联OLED的功耗与亮度优势对冲三星的先发份额;后端,把LCD模组这类“低毛利但离不开中国供应链”的环节转出去,既回笼资金,又保留对供应关系的掌控。地缘政治的压力让“减少在华重资产”成为韩系大厂的政治正确,但南京交易和拓润的选择共同说明:中后段制造职能可以外包、资产可以出售,唯独“在中国制造”这件事,短期没有替代方案。
结语
南京交易的终止,表面上是一次价格谈判的失败,实质上是一次供应链权力结构的显影。
LG显示想退,但退不干净——模组业务的价值绑定在“就近供货”的关系里,出售必然连带出供应单价的二次博弈;拓润想收,但收得谨慎——接手一门与原母公司深度绑定的供货生意,盈利模型经不起单价的小幅波动。而在买卖双方反复权衡的整个过程中,真正没有被质疑过的前提只有一个:这些模组和背光,就是应该在中国生产。
广州卖给了中国面板厂,南京想卖给韩国企业在华子公司,两笔交易指向同一个事实:车载显示的产能可以易主,合同可以解除,唯独产业链的物理位置,七年之间不降反升。对观察全球显示产业的人来说,这笔“失败的交易”给出的最确定信号是——在OLED转型与地缘政治的双重叙事之下,中国车载显示供应链的不可替代性,不是一种愿景,而是一个正在被每一份合同反复确认的现实。