核心观点
1. AI算力与存储双引擎驱动行业高增长,利润增速远超营收增速,半导体板块归母净利润同比增长213.62%,盈利质量显著改善。
2. 国产替代从政策驱动转向市场共振,国产AI芯片出货占比首破41%,本土半导体企业全球份额有望2026年超越欧洲、日本。
3. 存储超级周期推动兆易创新等企业净利成倍增长,长鑫科技H1营收暴涨7倍,国产存储龙头加速追赶全球巨头。
4. 高增长背后隐忧仍存:人才缺口达30万人,代工与封测全链条涨价,地缘政治风险对企业经营构成系统性冲击。
一、行业整体:高增长态势延续
2026年上半年,中国芯片设计行业在全球AI算力需求爆发与自主可控战略纵深推进的双重驱动下,延续高速增长态势,成为驱动新质生产力发展的核心引擎。据国家统计局数据,我国规模以上工业企业集成电路2026年上半年产量达2798亿块,同比增长23.1%。
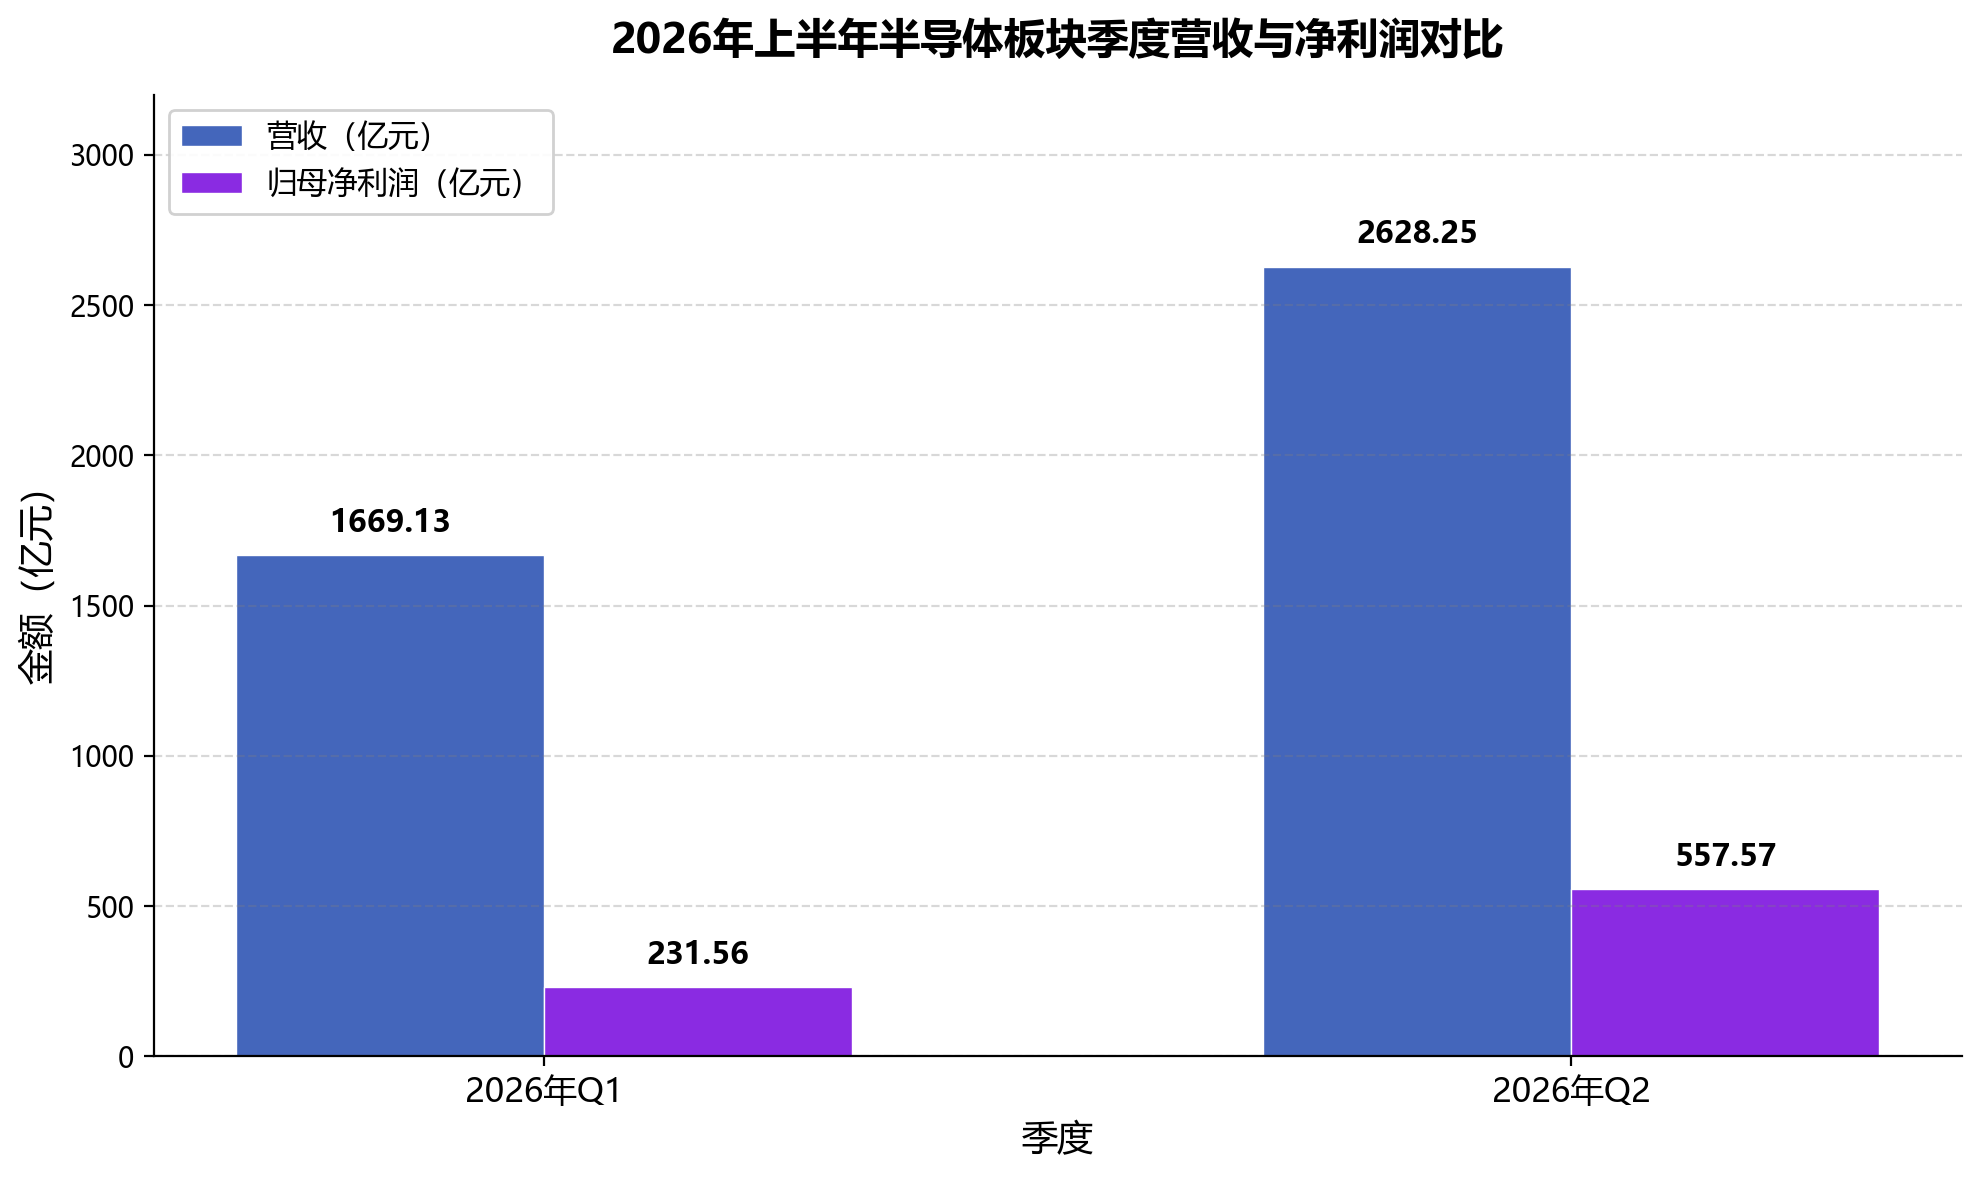
从资本市场表现来看,根据申万二级行业分类,半导体行业2026年上半年实现营收4297.38亿元,同比增长28.59%,归母净利润789.13亿元,同比增长213.62%。其中,第一季度实现营收1669.13亿元、归母净利润231.56亿元,第二季度实现营收2628.25亿元,同比增长38.10%,归母净利润557.57亿元,同比增长243.08%。利润增速显著高于收入增速,盈利能力明显改善,主要受益于存储周期上行、AI算力放量及国产替代共振。工信部数据显示,2026年上半年国内集成电路设计业务实现营收2365亿元,同比大幅上涨20.1%,增速高于同期软件行业9.5%的整体收入增速。
全球视角下,世界半导体贸易统计组织(WSTS)预测2026年全球半导体销售额将达1.5112万亿美元。2026年上半年全球半导体市场整体规模达7020亿美元,较上年同期增长102%。Omdia报告显示,2025年中国半导体市场规模达4163亿美元,同比增长21.63%,预计2026年将进一步增长至5465亿美元,同比增速达31.26%。2025年中国芯片设计业销售额达8357.3亿元,同比增长29.4%,在集成电路产业中占比47.67%,稳居设计、制造、封测三业之首。过去20年(2006至2025年),中国芯片设计业年均复合增长率达19.6%,是IC三业中唯一从未出现过衰退的领域。
【图表:2026年上半年半导体板块季度营收与净利润对比】
二、AI算力芯片:国产替代加速落地
AI算力芯片赛道是2026年上半年表现最为亮眼的细分领域。寒武纪上半年实现营业收入59.96亿元,同比增长108.13%,归母净利润23.11亿元,同比增长122.61%。一季度净利润10.13亿元,二季度单季盈利攀升至12.98亿元,同比增长90.11%,环比增长28%,连续两个季度站稳十亿级盈利台阶,二季度毛利率56.1%。
海光信息上半年实现营业收入90.99亿元,同比增长66.52%,归母净利润17.98亿元,同比增长49.69%。第二季度实现营收50.65亿元,同比增长65.32%,归母净利润11.11亿元,同比增长59.78%。公司上半年研发投入26.52亿元,同比增长55.05%,占营收比例29.15%,DCU产品已完成与DeepSeek、Qwen3等400余款主流大模型的全面适配。
据Bernstein数据,英伟达与超微合计占据中国AI加速芯片市场71%份额,华为海思以23%居本土首位,沐曦等新兴势力约1%。但中国企业正快速缩小差距,2025年中国AI加速卡总出货量约400万张,其中国产厂商合计出货约165万张,占比首次突破41%。芯原股份2025年上半年完成了首款5纳米FinFET SoC的流片,新ASIC订单大幅增长,第二季度获得超过7亿元的新芯片设计合同,较上一季度增长超过700%。科创板已汇聚135家集成电路产业链公司,覆盖设计、制造、封测、设备、材料、EDA、IP等全产业链,2026年上半年合计实现营收3831亿元,同比增长107%。政策东风叠加需求爆发,A股集成电路板块业绩整体狂飙,算力与存储领域增速尤为亮眼。
三、存储芯片:超级周期驱动业绩爆发
存储赛道成为2026年上半年业绩增长最为强劲的板块。全球存储器市场规模预计从2025年的约2313亿美元跃升至2026年的约8040亿美元,同比大增249.5%,占全球IC市场的比重将从约33%跃升至约57%。DRAM合约价半年累计涨幅超340%,NAND闪存同步涨幅突破320%,头部存储厂商毛利率快速攀升至90%左右。
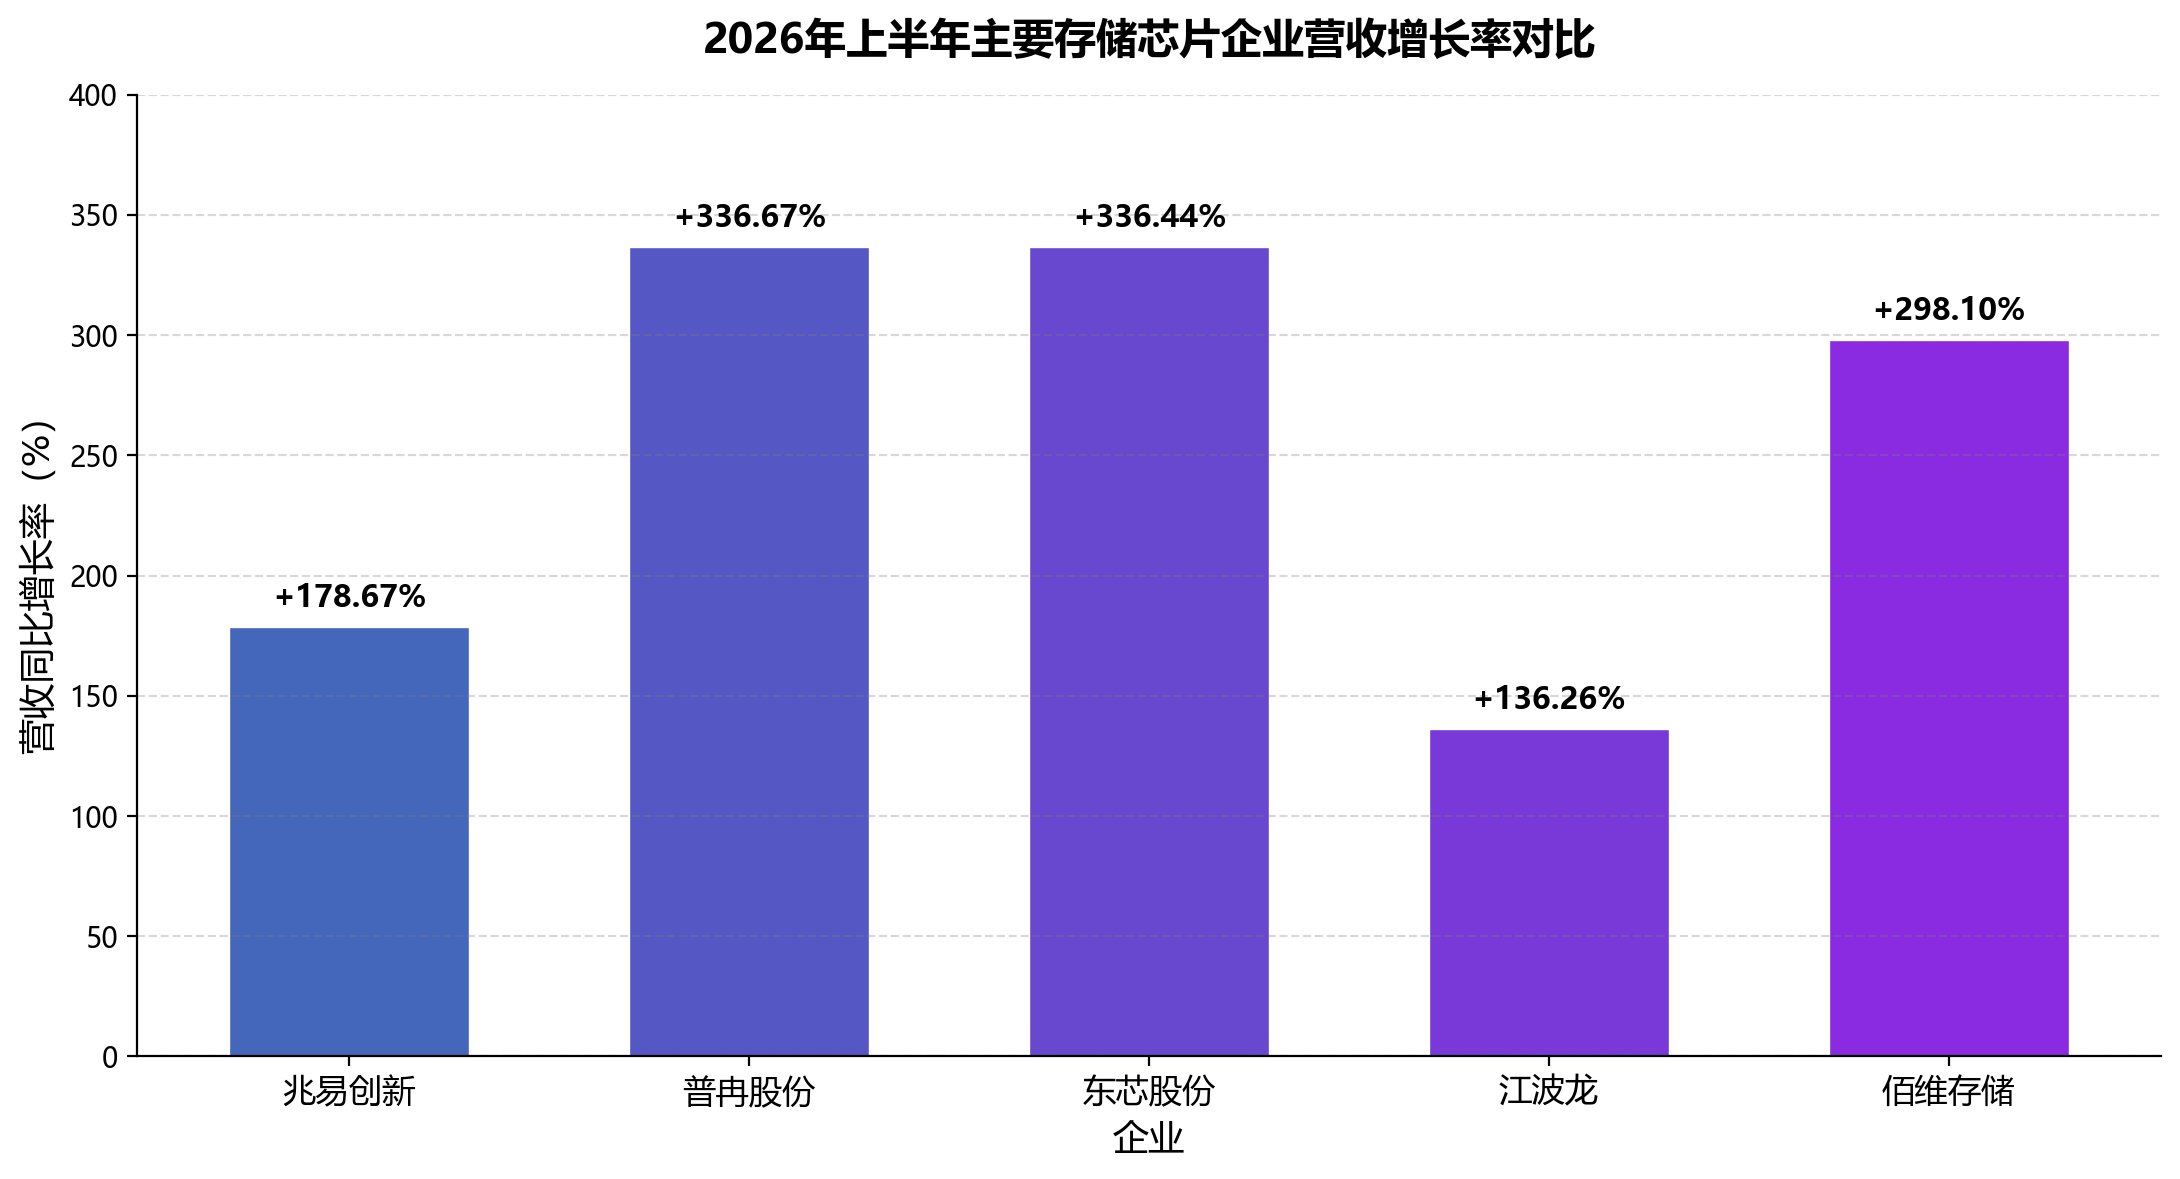
兆易创新上半年实现营业收入115.66亿元,同比增长178.67%,净利润68.57亿元,同比增长1091.5%。公司利基型DRAM产品受益于市场供不应求,量价齐升,DDR4产品在各利基应用领域全面量产;SLC NAND Flash产品亦实现量价双增,毛利率同比显著提升。普冉股份营业收入39.59亿元,同比增长336.67%,净利润8.27亿元,同比增长1929.65%,受益于全球AI算力建设带来的存储芯片市场供给格局有利变化。东芯股份营收14.97亿元,同比增长336.44%,净利润6.59亿元,实现了行业繁荣中的大逆转。江波龙营收240.88亿元,同比增长136.26%,净利润105.77亿元。佰维存储营收155.75亿元,同比增长298.1%。
长鑫科技作为国产存储龙头,正筹备2026年中国芯片行业规模最大的首次公开募股(IPO),拟募资至多43亿美元,用于扩充DRAM与HBM产能。2025年长鑫科技营收增长2.6倍,突破610亿元人民币,2026年上半年营收再度暴涨7倍。Omdia数据显示,2025年第四季度长鑫科技DRAM全球市占率达7.67%,位列全球第四。三星电子2026年上半年对华芯片出口额达625亿美元,同比猛增207.7%,高带宽内存(HBM)成为核心利润引擎,三星半导体部门第二季度营业利润率约70%。
【图表:2026年上半年主要存储芯片企业营收增长率对比】
四、其他赛道:分化中寻找增长
(一)SoC与通信芯片
晶晨股份营收43.91亿元,同比增长31.86%,净利润6.11亿元,同比增长23%。瑞芯微营收28.77亿元,同比增长40.6%,净利润8.59亿元,同比增长61.73%。复旦微电营收22.25亿元,同比增长21.03%,净利润8.49亿元,同比增长338.58%。乐鑫科技营收14.81亿元,同比增长18.88%,净利润3.34亿元,同比增长27.93%。中科蓝讯营收9.05亿元,同比增长11.52%,净利润4.80亿元,同比增长265.77%。
(二)信号链与接口芯片
思瑞浦上半年营收16.06亿元,同比增长69.19%,净利润3.08亿元,同比增长368.52%,综合毛利率49.00%,较上年同期增加2.62个百分点。澜起科技营收33.36亿元,同比增长26.7%,净利润19.97亿元,同比增长72.3%,毛利率达65.3%,同比提升4.87个百分点。
(三)图像传感器
思特威营收46亿元,同比增长21.48%,净利润5.28亿元,同比增长33.15%。豪威集团营收140.25亿元,同比增长0.49%,净利润12.03亿元,同比下降39.85%,增速放缓反映图像传感器赛道竞争加剧。
(四)功率器件
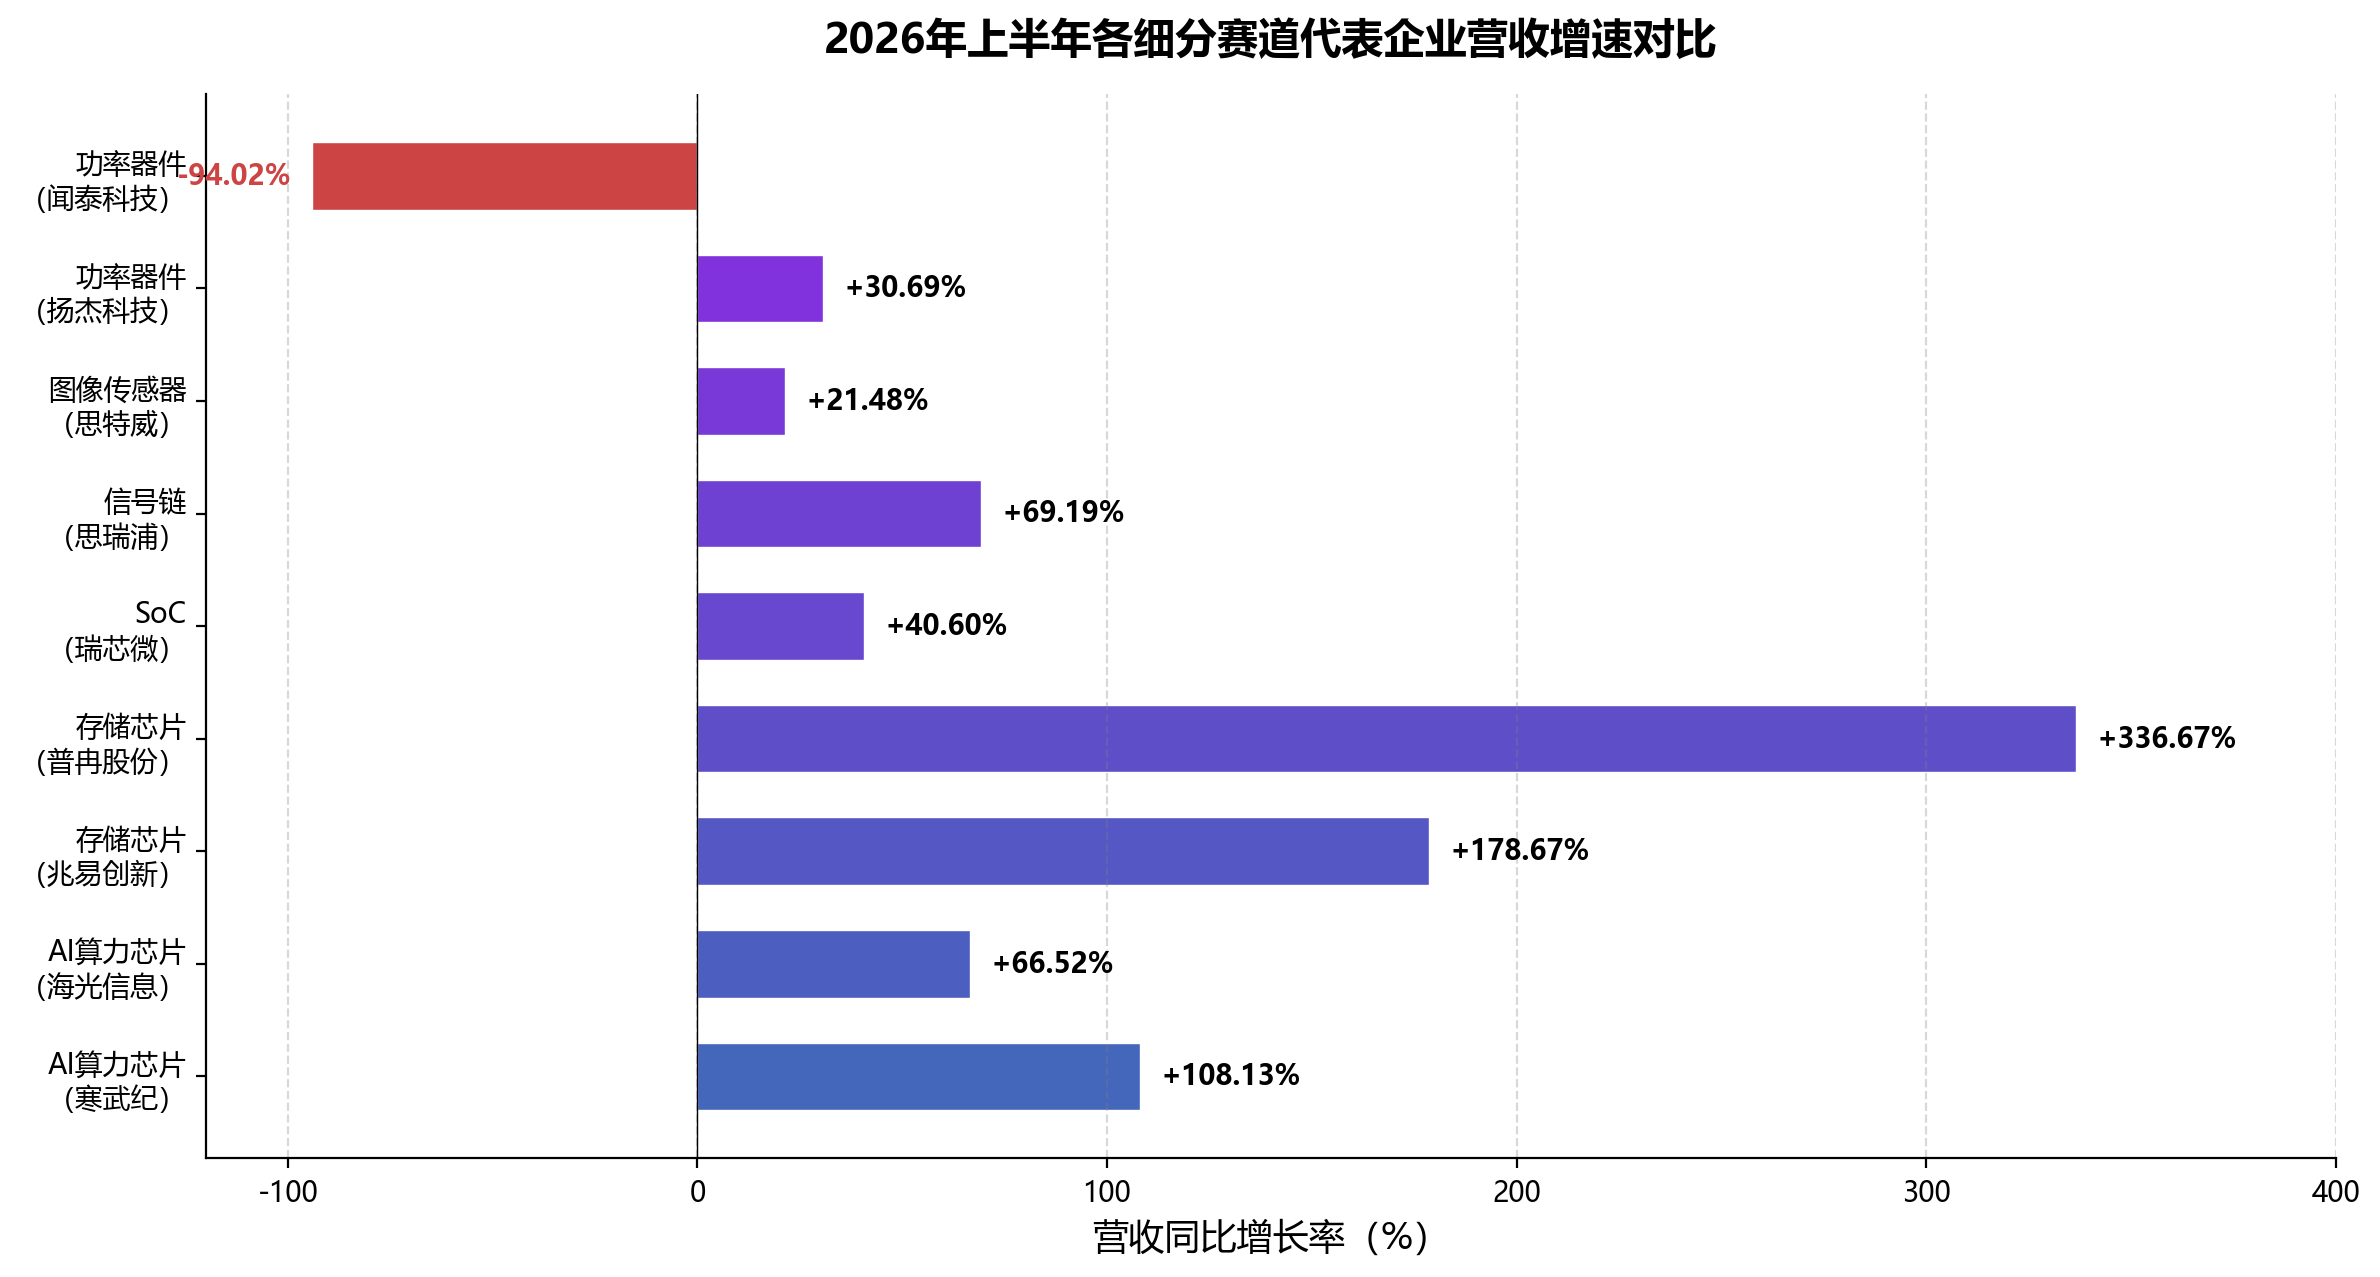
功率器件领域呈现明显分化。闻泰科技因子公司安世半导体境外控制权受限,上半年营收15.14亿元,同比下降94.02%,净亏损4.18亿元。斯达半导营收基本持平,但归母净利润骤降超七成。扬杰科技营收45.15亿元,同比增长30.69%,净利润7.57亿元,同比增长26.82%。AI服务器带动功率器件单机价值量提升8至18倍,功率厂商产能利用率从75%至80%跃升至85%至90%。
【图表:2026年上半年各细分赛道代表企业营收增速对比】
五、国产替代:从政策到市场共振
国产替代正从政策驱动转向"技术+订单+产能"共振。据DECISION调研数据,中国本土半导体企业全球市场份额从2022年的7%攀升至2025年的10%,预计2026年将超越欧洲、日本。
在AI芯片领域,国内政策鼓励本土企业减少对英伟达的依赖,寒武纪、海光信息等国产替代品正加速落地,海光DCU产品已在多个关键行业、数百个应用场景实现落地。存储领域,中国存储器品牌正降低对三星、SK海力士及美光的依赖,转而采用长鑫存储与长江存储的芯片,戴尔、惠普等美国品牌也开始评估采用中国供应商的产品。
射频前端领域,卓胜微率先实现射频前端全链条自主可控,L-PAMiD高端模组2026年起正式进入放量周期,打破海外厂商长期垄断。芯擎科技2026年上半年累计融资总额已超2亿美元,自研7nm车规座舱芯片"龍鹰一号"是中国首款大规模量产的同级别产品,据弗若斯特沙利文统计,2025年其在中国汽车SoC芯片市场按装机量排名第一。
2026年作为"十五五"规划实施开局之年,国家大基金三期重点支持存储产业链自主可控,集成电路产业被置于"新产业新赛道"的首位,战略定位从"补短板"向"筑高地"跃升。AI算力正从"芯片"走向"超节点",国产芯片设计迎来新变化。
六、挑战与风险
(一)人才缺口凸显
中国半导体企业平均研发投入占比仅为8.7%,芯片设计、高端制造等领域专业人才缺口高达30万人。麦肯锡预测,2030年前全球半导体行业将迎来1万亿美元晶圆厂新增投资,全球高端技能人才新增缺口超百万。美国半导体行业普通工程师年薪普遍在12.7万至18.7万美元之间,资深岗位可超过23.8万美元,国内薪酬水平同步攀升,模拟IC设计工程师月薪约3.1万元。
(二)供应链成本攀升
代工涨价与产能排挤是2026年设计企业面临的最直接成本冲击。中芯国际已针对部分产能实施约10%的涨价,华虹总体产能利用率突破极限,达到109.5%。台积电已确定自2027年1月起调整晶圆出货报价,涨幅约为3%至6%。TrendForce调查显示,8英寸产能利用率已回升至88%,代工价格平均上涨5%至15%。封测环节长电科技、通富微电等已通知客户2026年合同价格至少上涨10%。硅晶圆迎来三年多来首次大幅调价,12英寸硅晶圆月需求已达百万片级别。
(三)地缘政治风险
闻泰科技因子公司安世半导体境外控制权受限,上半年营收同比下降94.02%,净亏损4.18亿元,表明地缘政治风险可能以行政命令或司法裁决形式突然降临,对跨国经营企业造成系统性冲击。美国拜登政府新一轮对华半导体出口管制涉及140家中国半导体企业实体,荷兰亦正式实施半导体出口管制。7纳米及以下先进制程量产能力不足,HBM等核心零部件供应高度集中于美日韩企业。
(四)经营质量分化
摩尔线程上半年营收17.36亿元,同比增长147.42%,但仍小幅亏损0.12亿元,研发费用率高达44.28%,经营现金流负21.69亿元。寒武纪经营现金流3.11亿元,同比下降65.9%,存货82.47亿元较上年末增长66.8%。芯原股份营收增长91.37%但仍亏损6.12亿元,高增长与盈利拐点尚未同步。恒玄科技营收下降30.29%,净利润下降43.87%,部分赛道面临需求疲软与竞争加剧压力。2026年上半年半导体上市公司50强榜单中,存储企业霸榜前列,但赛道间分化加剧。
七、展望:万亿时代的机遇与考验
2026年,中国芯片设计行业有望提前突破万亿元大关,正式迈入"万亿时代"。行业三大主线驱动明确——AI算力爆发、存储超级周期、国产替代加速,细分赛道景气排序为:AI芯片大于半导体设备大于晶圆代工大于智能驾驶芯片大于模拟芯片。智能体类工作负载的token消耗量预计将在2026年三季度超过传统对话式AI,国产芯片在分布式推理场景中的性价比与本地化服务优势正在凸显。
技术层面,先进封装成为"后摩尔时代"核心突破口,全球先进封装市场规模有望从2023年的468亿美元增长至2028年的786亿美元。台积电CoWoS在2022年至2026年的产能年复合增长率在50%以上。Chiplet技术重塑芯片设计范式,降低大规模芯片设计门槛,为国内企业在先进工艺受阻时提供新路径。RISC-V架构加速崛起,有望成为第三大架构生态。
新能源汽车带动车规级芯片需求爆发,2025年新能源汽车产销分别达1662.6万辆和1649万辆,渗透率47.9%。然而,结构性矛盾依然突出。高端芯片、核心零部件及制造设备仍高度依赖进口,MFC、射频电源国产化率仅1%至5%,离子注入机国产替代率不足10%。行业在高速增长中需警惕库存积压、现金流承压与竞争加剧等风险,从"规模扩张"向"质量提升"转型,方能实现从"并跑"向"领跑"的跨越。