1. 第二季度全球晶圆代工2.0市场营收同比增长25%至966亿美元
2. 存储Q4合约价估增双位数
3. AI算力投资浪潮向上游扩散!伯恩斯坦重磅报告:半导体设备迎“黄金时代” 日本厂商成焦点
4. 芯片制造扩产带动上游,硅片市场2030年或达217亿美元
5. 先进制程与存储芯片涨价,半导体增长与出货量“脱钩”
6. 全球PC市场Q3急冻 出货量衰退超20% 苹果市占逆风升至9.5%
7. 成本压力转向需求端,2027 年笔记本市场恐面临出货、价格双重冲击
1. 第二季度全球晶圆代工2.0市场营收同比增长25%至966亿美元
根据Counterpoint Research最新发布的《晶圆代工供应追踪报告》,2026年第二季度全球晶圆代工2.0市场营收同比增长25%、环比增长11%,达到966亿美元。市场增速较上一季度有所提升,主要受AI GPU持续增长的需求以及AI基础设施扩张推动,其中包括定制化ASIC、服务器CPU、网络芯片和电源管理IC等。

Counterpoint Research副总监Brady Wang表示:“随着纯晶圆代工厂、非存储IDM和OSAT厂商营收均实现两位数增长,AI投资周期的影响已经扩展至整个产业价值链的各个环节。尽管台积电仍是AI需求周期的主要受益方,但成熟制程晶圆代工厂、非存储IDM以及OSAT厂商也正在迎来更多增长机会。随着AI处理器尺寸增大、设计复杂度提升,先进封装仍是主要的制约因素。”
Counterpoint Research预计,2026年台积电CoWoS供需缺口将维持在20%左右,随着其内部产能向每月18.5万片晶圆(KWPM)规模扩展,该缺口将在2027年收窄至约10%。测试时间的延长以及测试步骤的增加,正促使OSAT厂商在AI半导体生态系统中逐渐成为战略级第二供应商。
2026年第二季度,整个纯晶圆代工行业营收同比增长29%至549亿美元。其中,台积电营收同比增长34%、环比增长12%,达到402亿美元,占晶圆代工2.0市场总额的约42%,高于2025年的38%。
尽管受较高基数影响,台积电营收同比增速从2026年第一季度的41%有所放缓,但其环比增长势头依然较为稳健。Counterpoint Research预计,台积电2026年全年营收将增长约43%。这意味着2026年下半年营收同比增幅将接近50%,其表现将取决于N2制程的量产爬坡、晶圆价格上涨以及CoWoS产能扩充能否按计划推进。
CoWoS产能紧张限制了AI产品的出货,促使台积电加大后端投资,同时客户也在同步构建替代封装方案。尽管这不会改变台积电在客户先进产品中的领先地位,但先进/成熟制程以及封装领域的制造产能正经历结构性重新配置。
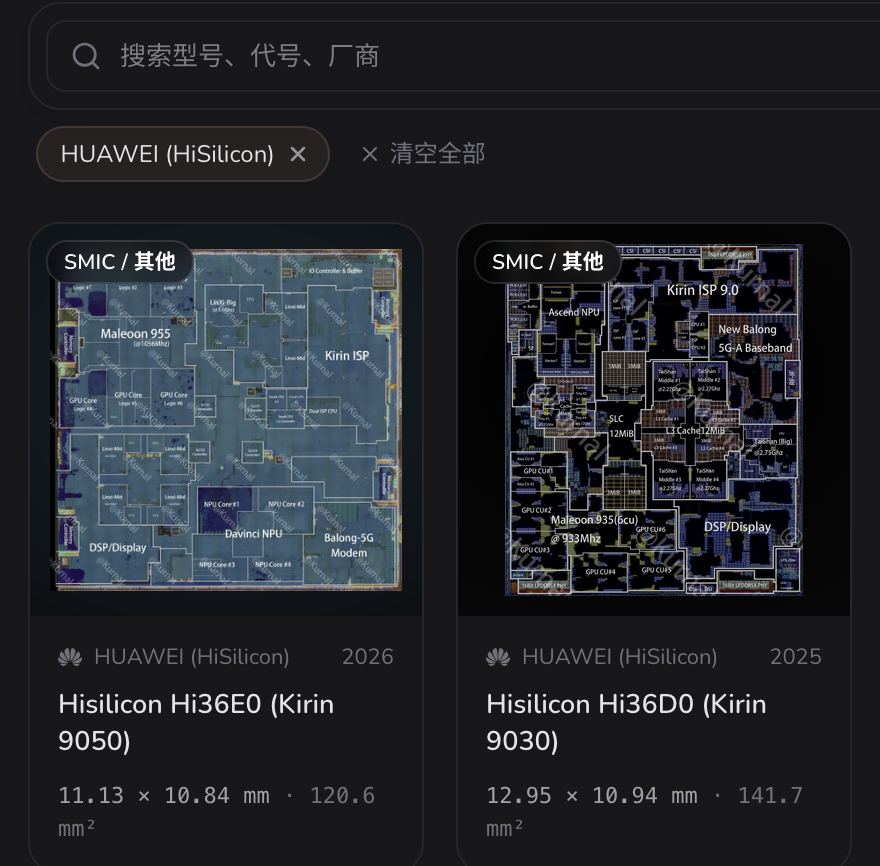
除台积电以外的纯晶圆代工厂营收同比增长18%,高于2026年第一季度的9%。其中,中芯国际表现强劲,同比增长36%。中芯国际受益于本土AI芯片需求增长,预计其N+2产能在2026年将保持紧俏状态,产能利用率将维持高位。与此同时,华虹和晶合集成(Nexchip)营收分别同比增长17%和21%。
2. 存储Q4合约价估增双位数
AI需求持续排挤存储产能,DRAM、NAND Flash第四季合约价涨势延续。 TrendForce最新研究指出,DRAM原厂持续将先进制程产能转向伺服器高效能产品,供需仍偏紧,惟涨幅较上季收敛,预估第四季一般型DRAM合约价季增10%~15%;此外,尽管消费需求偏弱,受AI需求支撑,NAND Flash整体合约价仍估季增15%~20%。
TrendForce指出,DRAM市场中,伺服器需求仍是主要支撑,随伺服器CPU供给改善,CSP及伺服器品牌厂持续增加采购,以因应代理式AI应用扩大后,通用型伺服器对RDIMM(暂存式存储模组)的需求。
供给端方面,存储原厂虽提高低容量RDIMM供应比重,但受零组件、封装测试产能及DRAM前段制程调度弹性限制,供应组合仍难完全匹配需求,第四季伺服器DRAM供不应求态势延续。
PC DRAM方面,PC品牌厂考量2027年供给仍可能偏紧,采购态度维持积极;随原厂持续将产能转向伺服器产品,2027年PC DRAM供应量可能进一步缩减。手机用DRAM同样受产能转移影响,手机端供应配额偏紧,但因前期价格已大幅上涨,第四季涨势预期收敛。
NAND Flash市场则呈现明显分化。用户端SSD受到PC需求偏弱、品牌厂降低主流机种SSD容量影响,采购量及平均搭载容量同步下降,加上买方库存相对充足,限制第四季价格涨幅。
企业级SSD需求则持续升温,TrendForce预估,随CSP持续投入AI推论基础建设,2026年企业级SSD位元需求年增将突破80%。原厂虽扩增QLC及高容量SSD供给,但新增产能多已由客户提前锁定,预估第四季企业级SSD价格涨幅将进一步扩大,成为主要存储产品中唯一涨势加速的品项。
3. AI算力投资浪潮向上游扩散!伯恩斯坦重磅报告:半导体设备迎“黄金时代” 日本厂商成焦点
AI竞赛进入白热化阶段,华尔街顶级金融机构Bernstein上周发布一份长达数十页的《全球半导体设备追踪》研究报告指出,围绕AI算力主题的股市投资巨浪,正从先进AI实验室与云端计算大厂的算力采购,向攸关AI算力基建的半导体制造设备类股票全面扩散。半导体设备企业可望成为承接最新一轮庞大AI算力资本开支与半导体获利成长週期的核心力量。
Bernstein分析师团队在报告中强调,AI半导体的股市投资浪潮正向芯片制造上游加速扩散。这项判断并非空穴来风,而是基于扎实的产业数据。
Bernstein报告引述日本半导体制造设备协会9月30日发布的统计数据指出,即使月减4%,8月日本市场半导体设备供应商销售额达到5450亿日元,按日元计算的话大幅年增50%,但三个月移动平均销售额持续上升,显示设备需求具有愈发强劲的支撑。
细分来看,日本前道晶圆制造设备年增36.6%,组装设备较去年同期增长22%,而测试设备更是年增98%。Bernstein明确表示,这些数据正面说明成长并非仅由日元汇率换算带来,也不能因单月环比回落就认定景气逆转。
为何半导体设备突然成为资本追逐的焦点?Bernstein将目光投向今年以来快速发展的AI Agent技术。以Meta的Muse、OpenAI的GPT-6 Astra以及Anthropic的Claude为代表的全球最前沿AI智能体,正在将AI应用从“单次问答”推向“持续执行复杂任务”。
AI算力需求的持续激增,直接反映在存储芯片价格的惊人涨幅上。市场研究机构TrendForce预计,2026年服务器DRAM合约价累计上涨约270%,企业级SSD价格累积上涨约235%;2027年HBM合约价仍可能上涨70%至140%,持续呈现翻倍式增长。
美光最新财报为此趋势提供了佐证,该公司最新财季营收年增约379%至542.29亿美元,下一财季营收指引进一步升至615亿美元。美光管理层表示,未来将大举扩产能以推动存储芯片供给规模扩张。
Bernstein指出,美光2026财年净资本开支预计达到273.7亿美元,2027财年上半年资本开支计划约250亿美元,这为存储厂商继续扩大制造投入提供了具体支持。
Bernstein在报告中提出了一个核心概念—“复杂度红利”,也就是AI芯片、存储芯片及光芯片等AI基建芯片的架构、堆叠及封装越复杂,制造与验证所需的设备能力就越高。昂贵芯片和多睛粒封装提高了失效成本,使得更充分的检测和测试具有更强的经济价值。
从工程逻辑来看,先进逻辑芯片的全环绕闸极结构、高层数3D NAND,以及HBM堆叠与先进封装技术如CoWoS,都大幅提高了精密沉积、选择性蚀刻、化学机械抛光和缺陷控制的技术要求,这代表半导体设备端正受益于“扩产需求”与“制程升级”的共同推进。
在这轮设备投资浪潮中,总部位于日本的半导体设备领导者受到Bernstein的特别青睐。日本供应商佔全球晶圆制造设备市场约四分之一,并在多项关键制程中拥有突出地位。
4. 芯片制造扩产带动上游,硅片市场2030年或达217亿美元
Business Research的最新市场报告显示,在半导体制造规模扩大和先进电子设备需求增长的推动下,全球半导体硅片市场正保持强劲增长势头。报告预计,该市场将从2025年的141.2亿美元增至2026年的154.3亿美元,年复合增长率为9.3%;到2030年,市场规模有望进一步达到217.1亿美元,年复合增长率约为8.9%。
半导体硅片是集成电路和微电子器件制造的基础材料,通常由高纯度晶体硅制成,呈薄圆形。在芯片制造过程中,硅片提供超平滑表面,供电路通过分层和图形化工艺构建。报告指出,近年来全球芯片制造活动增加、各行业对集成电路需求上升、消费电子产品普及、晶圆厂产能扩张,以及高质量硅片衬底需求增长,共同推动了硅片市场扩张。
消费电子仍是主要增长动力之一。随着智能互联设备普及,通信、娱乐和家居等日常应用对先进微芯片的需求持续上升,而这些芯片的生产离不开高质量硅片。报告援引日本电子信息技术产业协会数据称,日本消费电子设备产值从2022年5月的1.6465亿美元升至2023年5月的2.0916亿美元,显示出消费电子需求对硅片市场的拉动作用。
数据中心和AI工作负载则成为新的增长催化剂。云计算和AI应用带来的数据量快速增加,推高了对大规模存储和高性能计算能力的需求。CPU、GPU和AI加速器等高性能芯片需要半导体硅片作为制造基础。报告提到,爱尔兰软件公司EIDA Solutions在2025年6月指出,英国数据中心规划申请在2024年增长超过40%;微软也承诺投入32亿美元(25亿英镑),到2026年将英国AI基础设施容量翻倍。
从区域看,2025年亚太地区是全球半导体硅片最大的区域市场,并预计在预测期内保持最快增长。报告覆盖亚太、东南亚、西欧、东欧、北美、南美、中东和非洲等地区。未来几年,行业趋势包括向更大尺寸晶圆发展、更强调无缺陷和超高纯度硅片生产、半导体制造技术持续进步,以及各国对晶圆厂的本土投资增加。
5. 先进制程与存储芯片涨价,半导体增长与出货量“脱钩”
AI需求正在重新塑造半导体行业的增长逻辑。麦肯锡最新研究把2030年全球半导体市场规模基准预测,从2025年秋季的1.6万亿美元上调至2.3万亿美元,增幅约44%。但同一份研究并没有明显调高晶圆出货量预期,全球晶圆出货量仍预计保持约7%的年均增速。也就是说,市场新增价值更多来自先进制程芯片和存储器的平均售价上涨,而不是芯片出货量同步大增。
麦肯锡将2025年至2030年全球半导体市场年复合增速从此前的13%上调至19%,明显高于2014年至2024年9%的历史平均水平。其预测区间为1.7万亿至2.6万亿美元,基准情景为2.3万亿美元。由于此次统计纳入了无晶圆厂设计公司、自研芯片的整机厂商以及垂直整合芯片企业,并补充了更详细的中国企业数据,这一预测值可能高于部分其他机构。另一家主要分析机构同样预计2030年市场规模为2.3万亿美元,另两家机构则给出1.7万亿至2万亿美元区间。
更值得关注的是,收入增长和出货增长正在明显分离。麦肯锡预计,到2030年整体晶圆量年复合增速约为7%,与2025年秋季预测接近,并未随市场规模预测大幅上调而提高。这意味着,从1.6万亿美元到2.3万亿美元的上调,主要来自平均售价上涨和产品结构变化。如果AI需求继续扩张,半导体行业长期以来由产能周期主导的增长模式可能被改写。
分领域看,服务器与数据中心芯片将成为增长最快的板块。麦肯锡预计,该市场收入将从2025年的3300亿美元增至2030年的1.2万亿美元,年复合增速达到29%。无线通信芯片位居第二,预计新增收入约2050亿美元,年复合增速为10%。
先进制程的价格走势尤其引人注意。麦肯锡将7纳米及以下节点视为先进制程,并指出其平均售价已经打破历史规律。过去,晶圆平均售价通常在产品推出后前两年持续下降,例如28纳米工艺晶圆年降幅约10%,150纳米工艺约25%。如今,3纳米和5纳米晶圆平均售价却以每年2%或更高速度上涨,背后是AI和高性能计算需求强劲、先进产能有限。预计到2030年,平均售价上涨、出货量增长和产品结构变化将共同带来约7100亿美元的先进制程芯片价值增量。
存储器的价格变化更加突出。AI模型训练和推理需要大量高容量、高带宽存储,HBM尤其受到供给约束。自2023年初以来,DRAM价格累计上涨约六倍,平均售价已回到2011年高点;若按照历史上相同产量增速对应的价格水平计算,目前DRAM平均售价高出约550%。短期内供给难以快速释放。麦肯锡预计,如果部分长期供给扩张措施顺利推进,存储器供给可能在2027年前后开始追上需求,价格随后趋于回落,但仍可能高于历史常态。商用HBM毛利率预计从2024年的约80%降至2030年的约50%,主要原因是加速器市场竞争加剧,而非平均售价下滑。即便如此,存储器仍预计贡献约5600亿美元的市场价值增量,成为AI驱动半导体增长的重要来源。
6. 全球PC市场Q3急冻 出货量衰退超20% 苹果市占逆风升至9.5%
全球 PC 市场第三季陷入寒冬,出货量重挫逾二成,苹果 (AAPL-US) 则凭借相对抗跌的表现,市占率逆势攀升至 9.5%。
根据市场研究机构 IDC 最新发布的初步数据,2026 年第三季全球 PC 总出货量降至 6,270 万台,较去年同期大减 20.1%,旺季效应显著失灵。
苹果当季 Mac 出货量为 590 万台,虽然较去年同期的 670 万台下滑 11.3%,但表现仍明显优于整体市场,排名维持第四。
全球出货量前三名依序为联想 (00992-HK)、惠普 (HPQ-US) 与戴尔 (DELL-US)。其中,联想以 1,490 万台出货量及 23.8% 的市占率稳居龙头,惠普则出货 1,030 万台,市占率为 16.5%。
戴尔以 760 万台出货量及 12.1% 的市占率名列第三,而华硕 (2357-TW) 则出货 550 万台,以 8.7% 的市占率位居第五。
在前五大品牌中,惠普受创最深,出货量较去年同期大减 30.9%;华硕则展现最强韧性,出货量仅年减 8.6%。
IDC 分析指出,市场先前因应涨价预期而提前备货,透支了部分需求,加上供应链持续受限,导致第三季出货量不仅低于上一季,也不及去年同期。
7. 成本压力转向需求端,2027 年笔记本市场恐面临出货、价格双重冲击
根据 TrendForce 最新笔记本产业研究,2027 年笔记本市场的主要风险将由供应限制转向成本上升对需求的冲击。TrendForce 目前预期 2027 年全球笔记本出货量将呈低个位数衰退,但若 DRAM 与 CPU 价格维持高档,品牌被迫扩大成本转嫁,导致终端售价上涨,可能进一步延长消费者换机周期,全年出货衰退幅度不排除加剧至高个位数。
2026年由于CPU供给改善、品牌提前采购及部分换机需求提前释放,支撑笔记本市场出货,但不代表终端需求实质复苏。随着部分原先预期于下半年及后续释出的需求提前反映,后续市场换机动能将受到压缩,加上低成本库存逐步消化,品牌将更直接面对CPU、DRAM与SSD价格上升的压力。
TrendForce指出,以建议售价(MSRP)900美元的主流产品来看,2026年第三季CPU、DRAM与SSD合计占笔记本BOM比重已升至约68%,显示核心零组件成本对产品定价的影响明显提高。面对成本上升,品牌若提高售价,将面临需求下滑风险;若自行吸收成本,毛利率势必承压;若透过降低存储芯片等规格控制BOM,则可能削弱产品竞争力。预料2027年品牌将难以同时维持价格、规格与利润率,成本转嫁的程度将成为影响需求的重要变量。
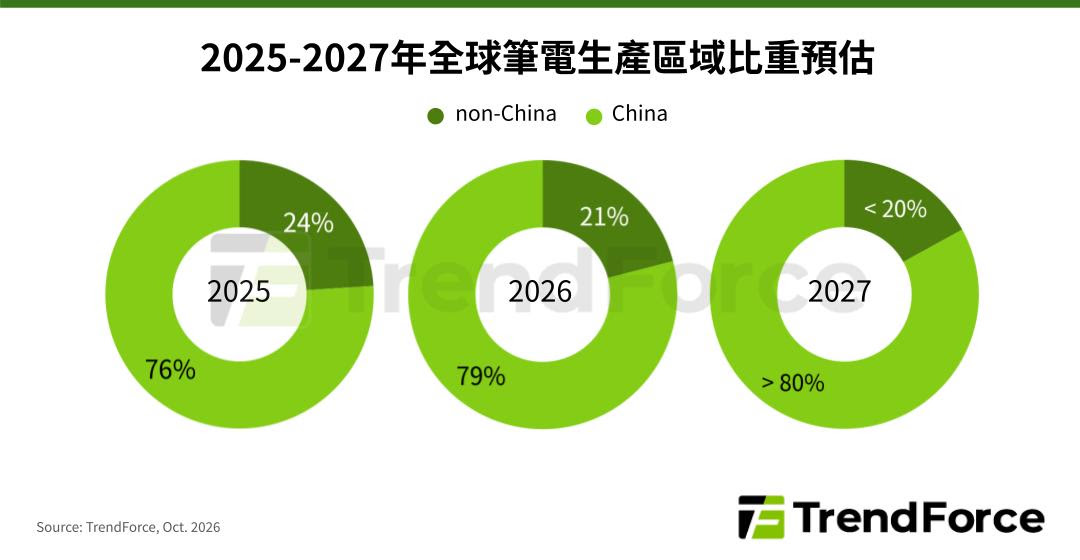
TrendForce预估,非中国制笔记本占全球生产比重将由2025年约24%,于2026年降至约21%,2027年可能低于20%,显示品牌供应链策略将随政策与成本条件变化,在风险分散与制造效率之间重新权衡。
另一方面,2027年笔记本零组件供给情况也可能进一步分化。因AI 服务器应用持续占据先进制程产能,DRAM供应仍吃紧,PC DRAM甚至面临供应成长受限的风险;NAND Flash供给吃紧的情况则有机会在2027下半年随新产能开出而逐步改善。除存储芯片外,PCB、MLCC及PMIC等零组件亦受到产能配置、原物料及地缘政治因素影响,出现价格上涨或交期拉长,增加品牌的成本与供应链管理难度。