核心观点
观点一:业绩高质量高增长,主业盈利动能强劲。 前三季度归母净利润预计8.4亿元至8.6亿元,同比增长61.72%至65.57%。
观点二:CMP材料双线放量,国产替代进入规模化放量期。 CMP抛光垫收入11.36亿元、同比增长43%,9月出货量创单月历史新高;抛光液及清洗液收入3.33亿元、同比增长64%,自产研磨粒子搭载率超80%,CMP材料全产品线进入规模放量与一体化供应阶段。
观点三:平台化布局初具雏形,国产替代向纵深演进。 10款高端晶圆光刻胶取得客户订单并实现稳定供货,先进封装材料、光通信材料、半导体零部件控制系统等新业务有序推进,公司正从单一耗材企业向半导体材料平台型公司转型。
10月8日,湖北鼎龙控股股份有限公司(300054,“鼎龙股份”)发布2026年前三季度业绩预告,预计前三季度实现归母净利润8.4亿元至8.6亿元,同比增长61.72%至65.57%;扣非净利润7.8亿元至8.0亿元,同比增长57.72%至61.77%。受益于下游半导体及新能源锂电行业高景气、市占率提升带来的旺盛订单需求,公司CMP抛光垫、CMP抛光液及清洗液、高端晶圆光刻胶等核心材料业务全面放量。这份业绩预告不仅是企业自身成长的注脚,也折射出国产半导体材料替代正从“突破有无”迈向“全品类+深层次”的新阶段。
净利润预增62%—66%,三季度单季环比持续改善
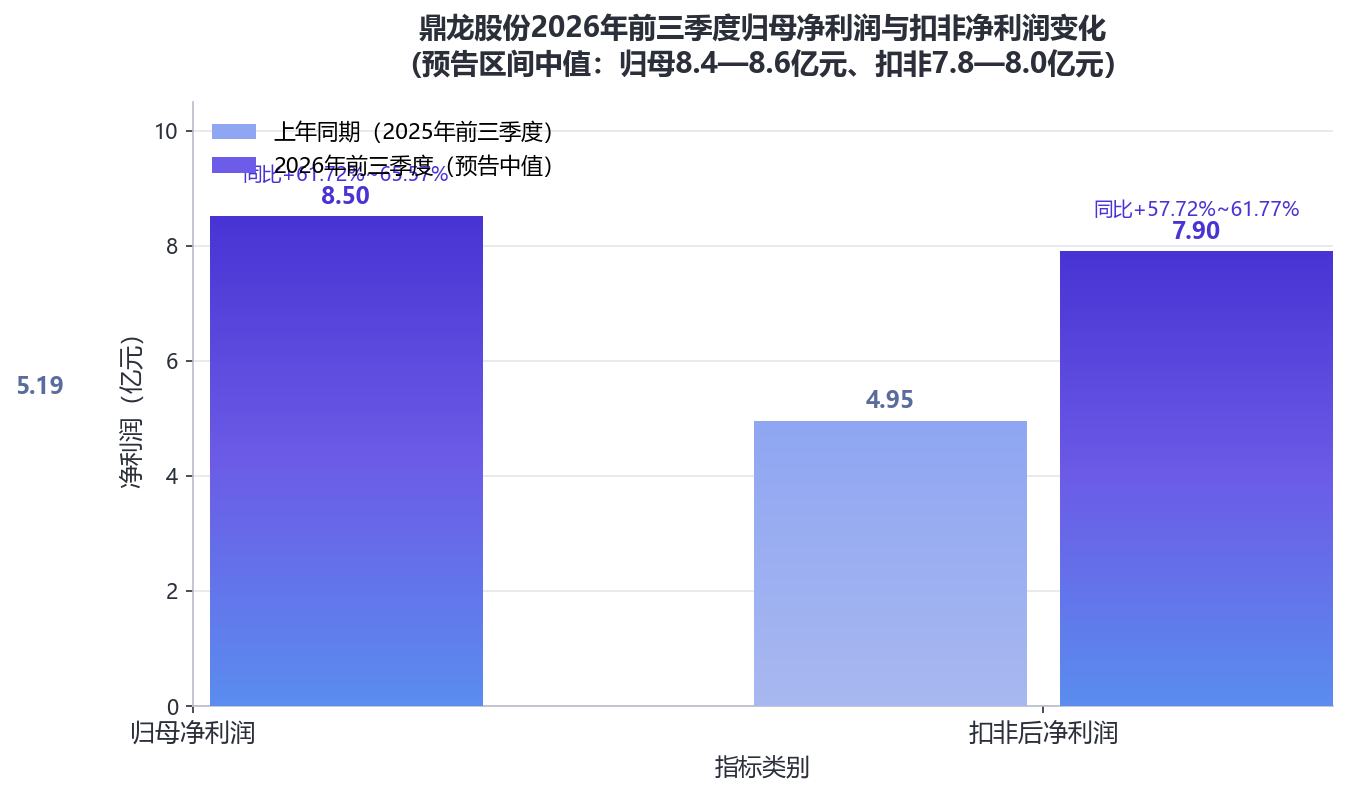
根据业绩预告,鼎龙股份2026年前三季度累计实现营业收入约29.15亿元,同比增长8%;预计实现归母净利润8.4亿元至8.6亿元(上年同期为5.19亿元,区间中值约8.5亿元),同比增长61.72%至65.57%;预计实现扣非净利润7.8亿元至8.0亿元(上年同期为4.95亿元,区间中值约7.9亿元),同比增长57.72%至61.77%。若剔除因股权转让出表的打印耗材终端业务利润,公司前三季度归母净利润同比增幅约73%,核心半导体材料业务的增长动能更为突出。
分季度看,第三季度实现营业收入约9.90亿元,环比增长9%;第三季度归母净利润约为3.1亿元至3.3亿元,同比增长49%至59%,环比增长12%至19%,单季盈利水平逐季抬升。
【图表:鼎龙股份2026年前三季度归母净利润与扣非净利润变化】
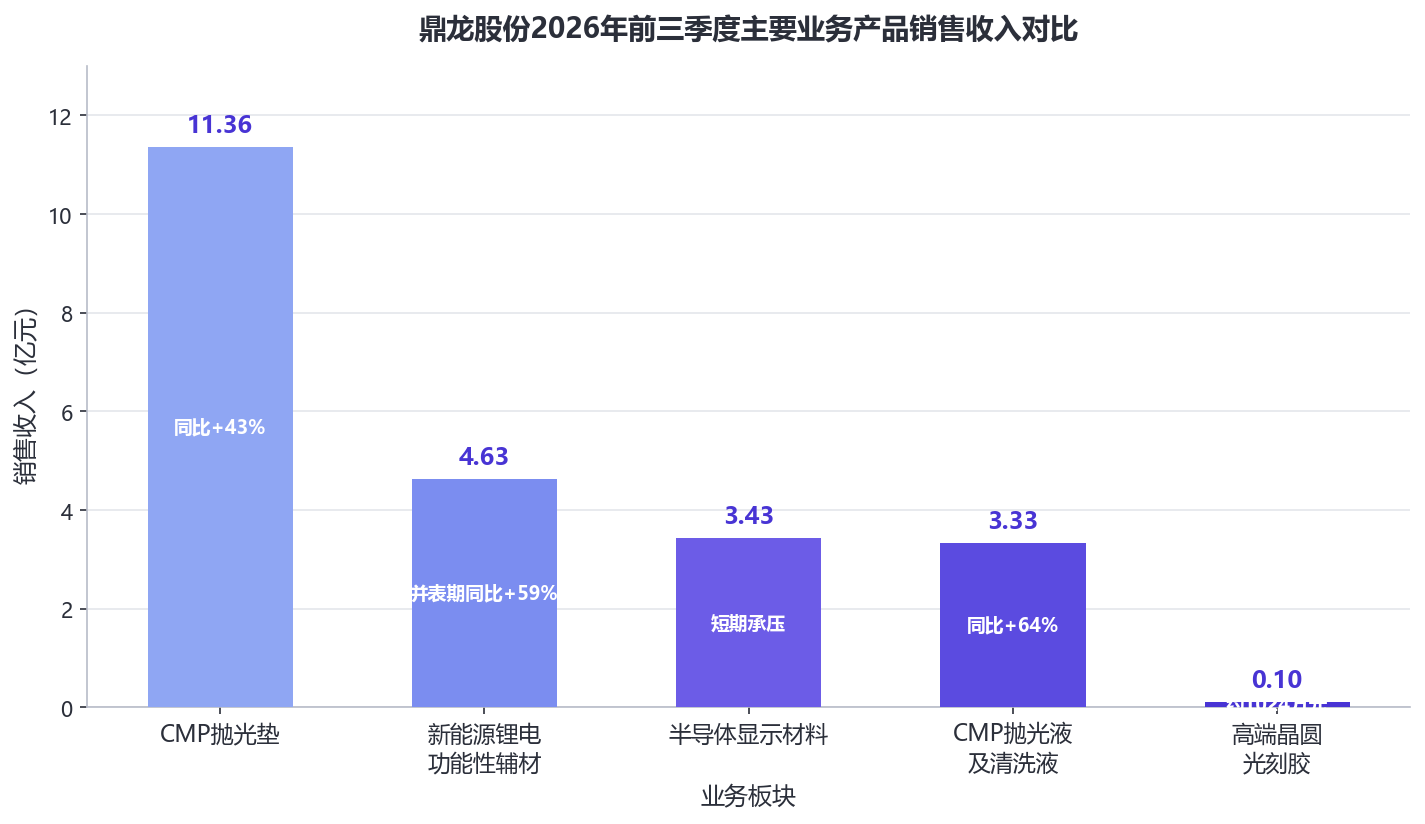
核心产品经营方面,CMP抛光垫前三季度实现销售收入约11.36亿元,同比增长43%,其中第三季度收入约3.91亿元,同比增长22%、环比增长6%,9月出货量再创单月历史新高,硬垫和软垫规模化扩产项目均按计划推进建设。CMP抛光液及清洗液前三季度合计实现销售收入约3.33亿元,同比增长64%,其中第三季度收入约1.39亿元,同比增长65%、环比增长29%,铜阻挡层抛光液放量增速显著,抛光液自产研磨粒子搭载率已超80%。
高端晶圆光刻胶前三季度实现产品销售收入约1024万元(约0.10亿元),公司现已有10款高端晶圆光刻胶产品取得客户订单,第三季度出货稳步提升、实现稳定供货,产品质量稳定性处于行业较高水平;光刻辅助材料已布局6款产品,其中两款主流产品计划第四季度推向市场。新能源锂电功能性辅材业务自2026年3月并表至三季度末实现销售收入约4.63亿元,同比增长59%,其中第三季度同比增长59%、环比增长17%,并已向海外客户实现小批量出货。半导体显示材料前三季度实现销售收入约3.43亿元,受下游产能稼动率不足、行业复苏节奏不及预期影响短期承压,但相关产品市占率及新产品覆盖度保持提升态势。
【图表:鼎龙股份2026年前三季度主要业务销售收入对比】
CMP材料国产替代进入规模化放量期
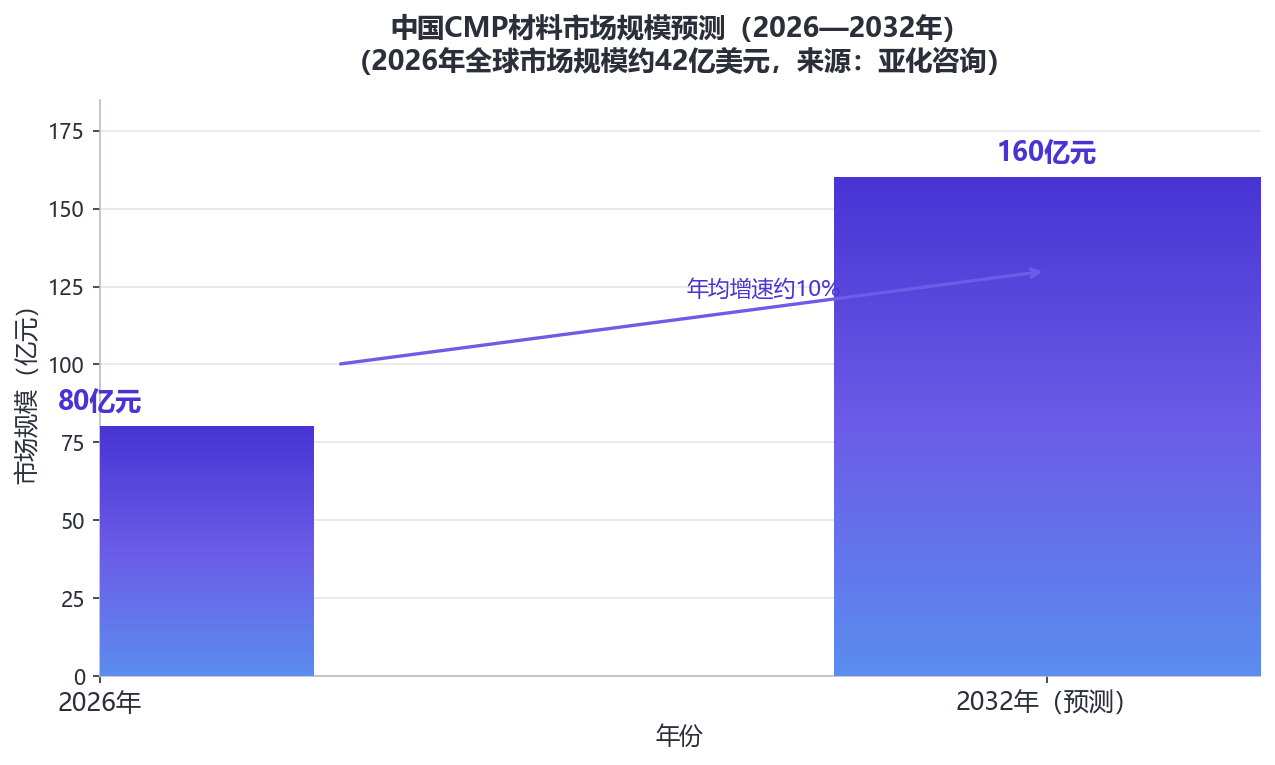
CMP(化学机械抛光)是半导体制造中实现晶圆表面全局平坦化的关键工艺环节。根据SEMI数据,CMP抛光材料在集成电路制造材料成本中占比约7%,其中CMP抛光垫、抛光液、清洗液合计占CMP抛光材料成本的85%以上。市场空间方面,亚化咨询测算,2026年全球CMP材料(包括抛光液、抛光垫和清洗液等)市场规模约42亿美元,其中中国市场约80亿元人民币;预计到2032年,中国CMP材料市场有望超过160亿元人民币,年均增速约10%,增量主要来自化合物半导体(尤其是碳化硅)和先进封装对CMP工艺材料需求的快速增长。与此同时,国内主流存储厂商正处于产能扩张周期,直接带动了上游半导体材料的需求增长,CMP材料厂商普遍感受到国产存储晶圆厂扩产的利好传导。
【图表:中国CMP材料市场规模预测(2026—2032年)】
据了解,鼎龙股份是国内少数全面掌握CMP抛光垫全流程核心研发技术和生产工艺的供应商,深度渗透国内主流晶圆厂供应链。从经营数据看,国产替代已经从导入验证阶段进入规模化放量阶段。抛光垫前三季度收入11.36亿元、同比增长43%,9月出货量创单月历史新高,2026年第一季度收入增速一度高达71.19%;抛光液及清洗液前三季度收入3.33亿元、同比增长64%,铜阻挡层抛光液放量增速显著,多款适配铜阻挡层、大硅片、碳化硅衬底、TSV工艺的专用抛光液通过头部晶圆厂全流程验证并获批量订单。
且公告显示,公司抛光液自产研磨粒子搭载率已超80%,“抛光垫+抛光液+清洗液+钻石碟”一体化供应能力持续完善。产能端,抛光垫硬垫和软垫规模化扩产项目按计划推进,潜江三期抛光垫产线已开工建设,提前布局玻璃基板、超大尺寸应用等新兴赛道。随着制程节点演进和芯片堆叠层数增加,抛光步骤和CMP耗材用量将持续增加;国产材料一旦在主流产线跑通,渗透速度将明显加快。
光刻胶跨越验证期,实现商业化稳定供货
光刻胶是半导体材料中技术壁垒最高的品类之一,长期以来被日美企业垄断。行业数据显示,日本JSR、东京应化、信越化学、富士胶片电子材料及美国杜邦合计占据高端光刻胶约95%的市场份额;国内G线、I线光刻胶国产化率已超过20%,但KrF光刻胶国产化率仅约3%,ArF光刻胶更是不足1%,高端晶圆光刻胶是国产替代最艰难、也最具战略价值的高地。
业绩预告显示,鼎龙股份前三季度高端晶圆光刻胶实现产品销售收入约1024万元,现已有10款高端晶圆光刻胶产品取得客户订单,第三季度出货稳步提升、实现稳定供货,产品质量稳定性处于行业较高水平。从送样验证到批量订单再到稳定供货,显示公司高端光刻胶业务跨越了产业化进程中最关键的一道门槛。
产能与供应链自主化是支撑稳定供货的底座。鼎龙股份潜江一期30吨KrF、ArF光刻胶产线保持稳定运行,二期300吨量产产线已于2026年3月正式投产,总产能提升至330吨;该产线不仅承担光刻胶混配,还覆盖有机合成、高分子合成、精制纯化等环节,光刻胶树脂、光致产酸剂和高纯单体等核心原料均实现自主研发和自产。在产品体系上,公司同步布局BARC、SOC等光刻辅助材料,已规划6款产品,其中两款主流产品计划第四季度推向市场,有望成为高端晶圆光刻胶业务板块的新增长点,推动公司从单一光刻胶供应商向整套光刻材料体系延伸。
从单一耗材企业到半导体材料平台
值得关注的是,鼎龙股份平台型公司的形态已经初步显现。近年来鼎龙股份通过剥离打印耗材终端业务(转让珠海名图超俊60%股权和北海绩迅15%股权),资源聚焦半导体材料主业。
从业务版图看,CMP材料形成规模效应,前三季度抛光垫与抛光液及清洗液合计收入约14.69亿元,一体化供应能力业内领先;圆光刻胶进入放量初期,10款产品取得订单、稳定供货,300吨量产产线投产打开产能天花板;半导体先进封装材料有序推进,公司已布局8款半导体封装PI产品,其中3款取得多家客户订单,临时键合胶产品在已有客户处持续稳定规模出货;半导体零部件控制系统业务存量订单稳定交付,新品研发及客户导入有序推进。此外,公司切入光通信材料赛道,依托掌握晶圆光刻胶、封装光刻胶、显示光刻胶三大品类的平台技术能力,将光刻胶技术延伸至光纤涂层、以粉体技术赋能导热凝胶、以高分子合成能力支撑光学耦合胶研发。新能源锂电功能性辅材业务并表后贡献4.63亿元收入、同比增长59%,为平台化布局增添了新的业绩支点。
鼎龙股份的平台化路径反映了国产替代的演进:从早期单一产品突破有无,走向全品类+深层次替代,以底层技术平台实现跨领域迁移复用。
(数据及资料来源:鼎龙股份《2026年前三季度业绩预告》及公开报道;本文不构成投资建议。)