核心观点
观点一:晶晨股份预计前三季度营收70.8亿至71.8亿元,同比增长39.61%至41.59%;归母净利润12.6亿至13.1亿元,同比增长80.58%至87.74%,Q3单季净利润同比增长超两倍,增长动能强劲。
观点二:智能电视SoC持续导入全球主流品牌,公司预期本年度出货量有望达全球市场三分之一,叠加机顶盒SoC出货量稳居全球第一,泛大屏多媒体芯片赛道率先走出周期底部,成为消费电子半导体结构性复苏的先导力量。
观点三:第三季度归母净利润同比增速中值达235.1%,显著高于营收增速中值57.32%,核心动力是高端电视SoC在头部客户导入推进、产品结构优化,标志着国内SoC企业正从依赖周期走量增收转向依托产品升级的价值盈利。
10月9日,晶晨股份发布2026年前三季度业绩预告,经营业绩实现大幅增长,盈利增速显著领先收入增速,第三季度单季表现尤为亮眼。公告披露当日,公司股价上涨5.44%,市场反应积极。
营收利润双高增,第三季度全面提速
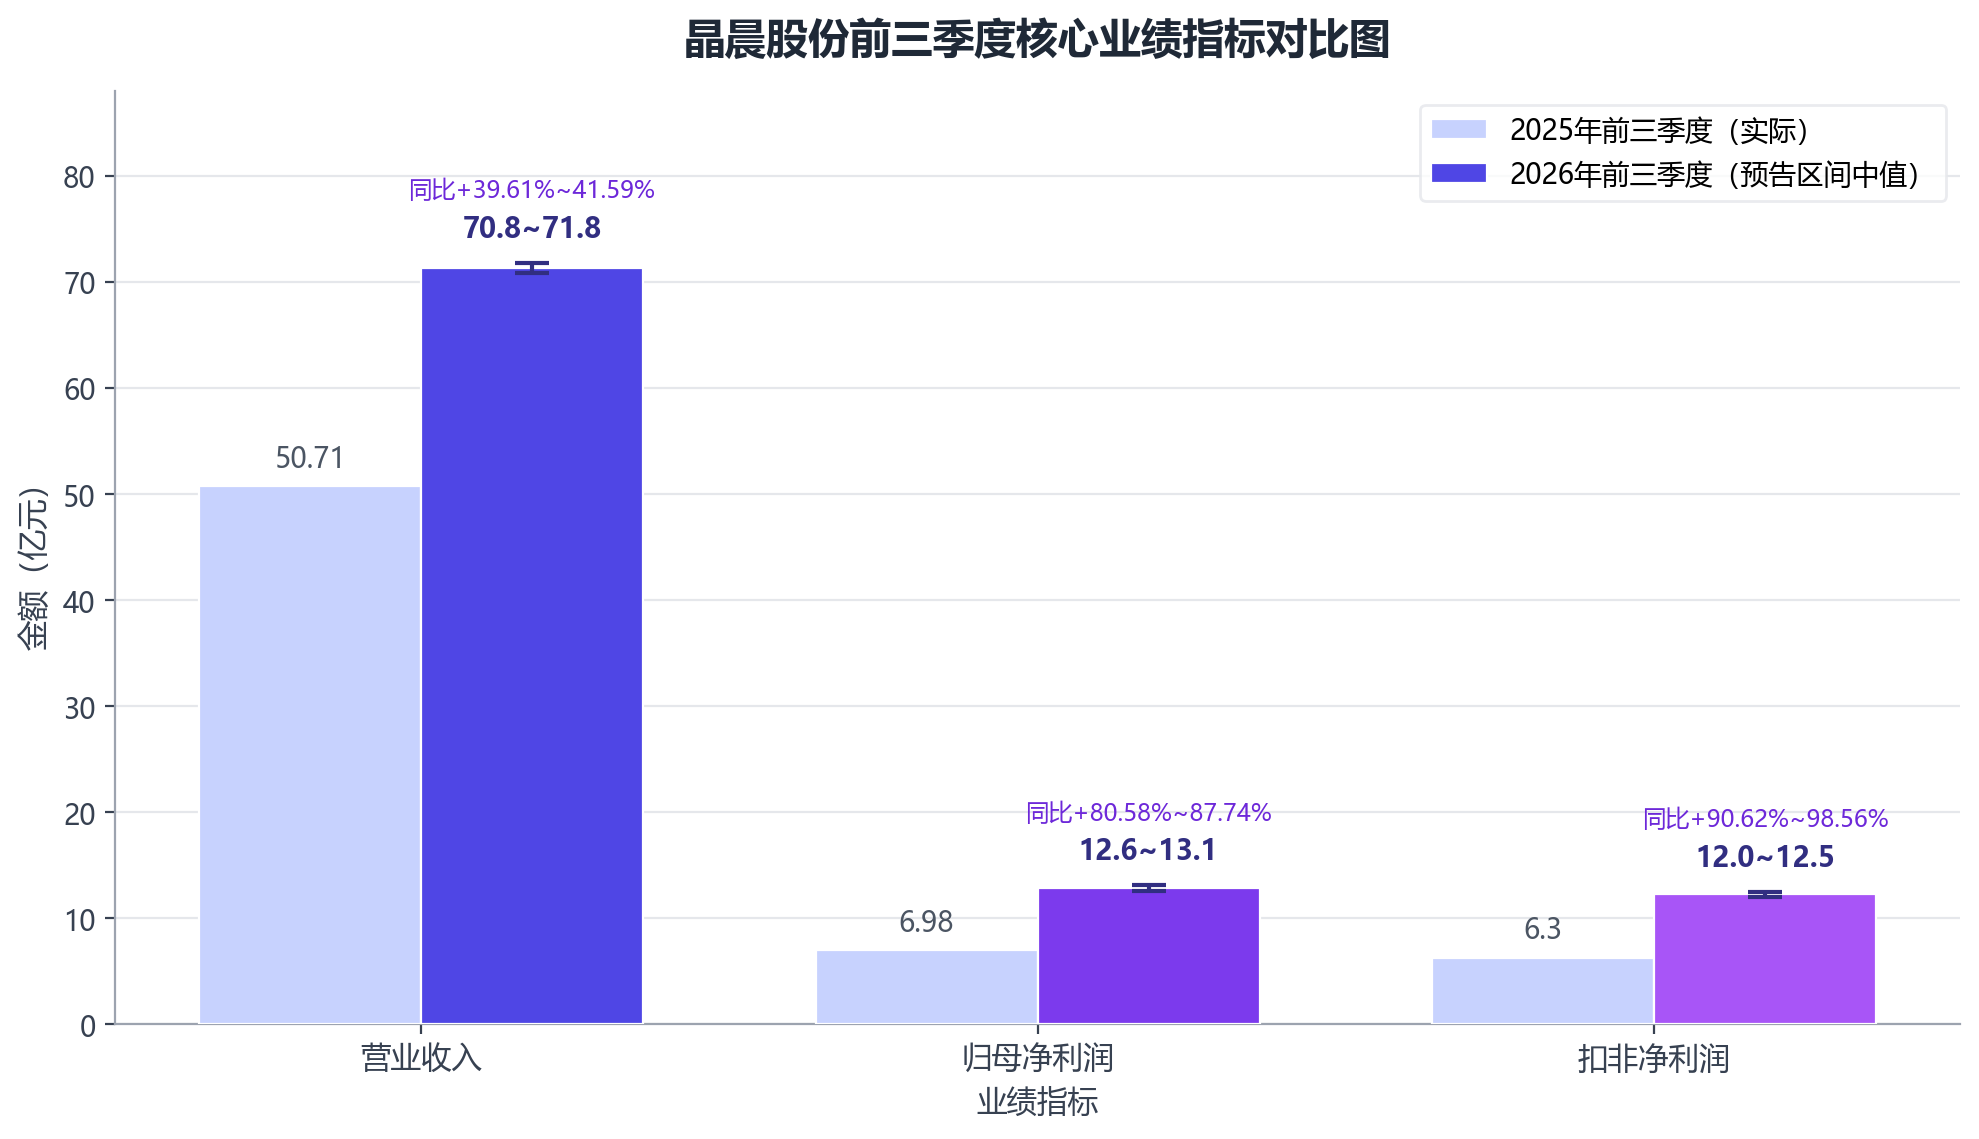
从整体业绩看,晶晨股份预计2026年前三季度实现营业收入70.8亿元至71.8亿元,与上年同期相比增加20.09亿元至21.09亿元,同比增长39.61%至41.59%;预计实现归属于母公司所有者的净利润12.6亿元至13.1亿元,同比增加5.62亿元至6.12亿元,同比增长80.58%至87.74%;预计实现扣非净利润12.0亿元至12.5亿元,同比增加5.70亿元至6.20亿元,同比增长90.62%至98.56%。
作为对照,2025年前三季度实现营收50.71亿元、归母净利润6.98亿元、扣非净利润6.30亿元。按预告区间中值测算,2026年前三季度营业收入约71.3亿元、归母净利润约12.85亿元、扣非净利润约12.25亿元,三项主要指标前三季度即已大幅超越2025年全年水平(2025年全年营收67.93亿元、归母净利润8.73亿元)。
【图表:晶晨股份前三季度核心业绩指标对比图】
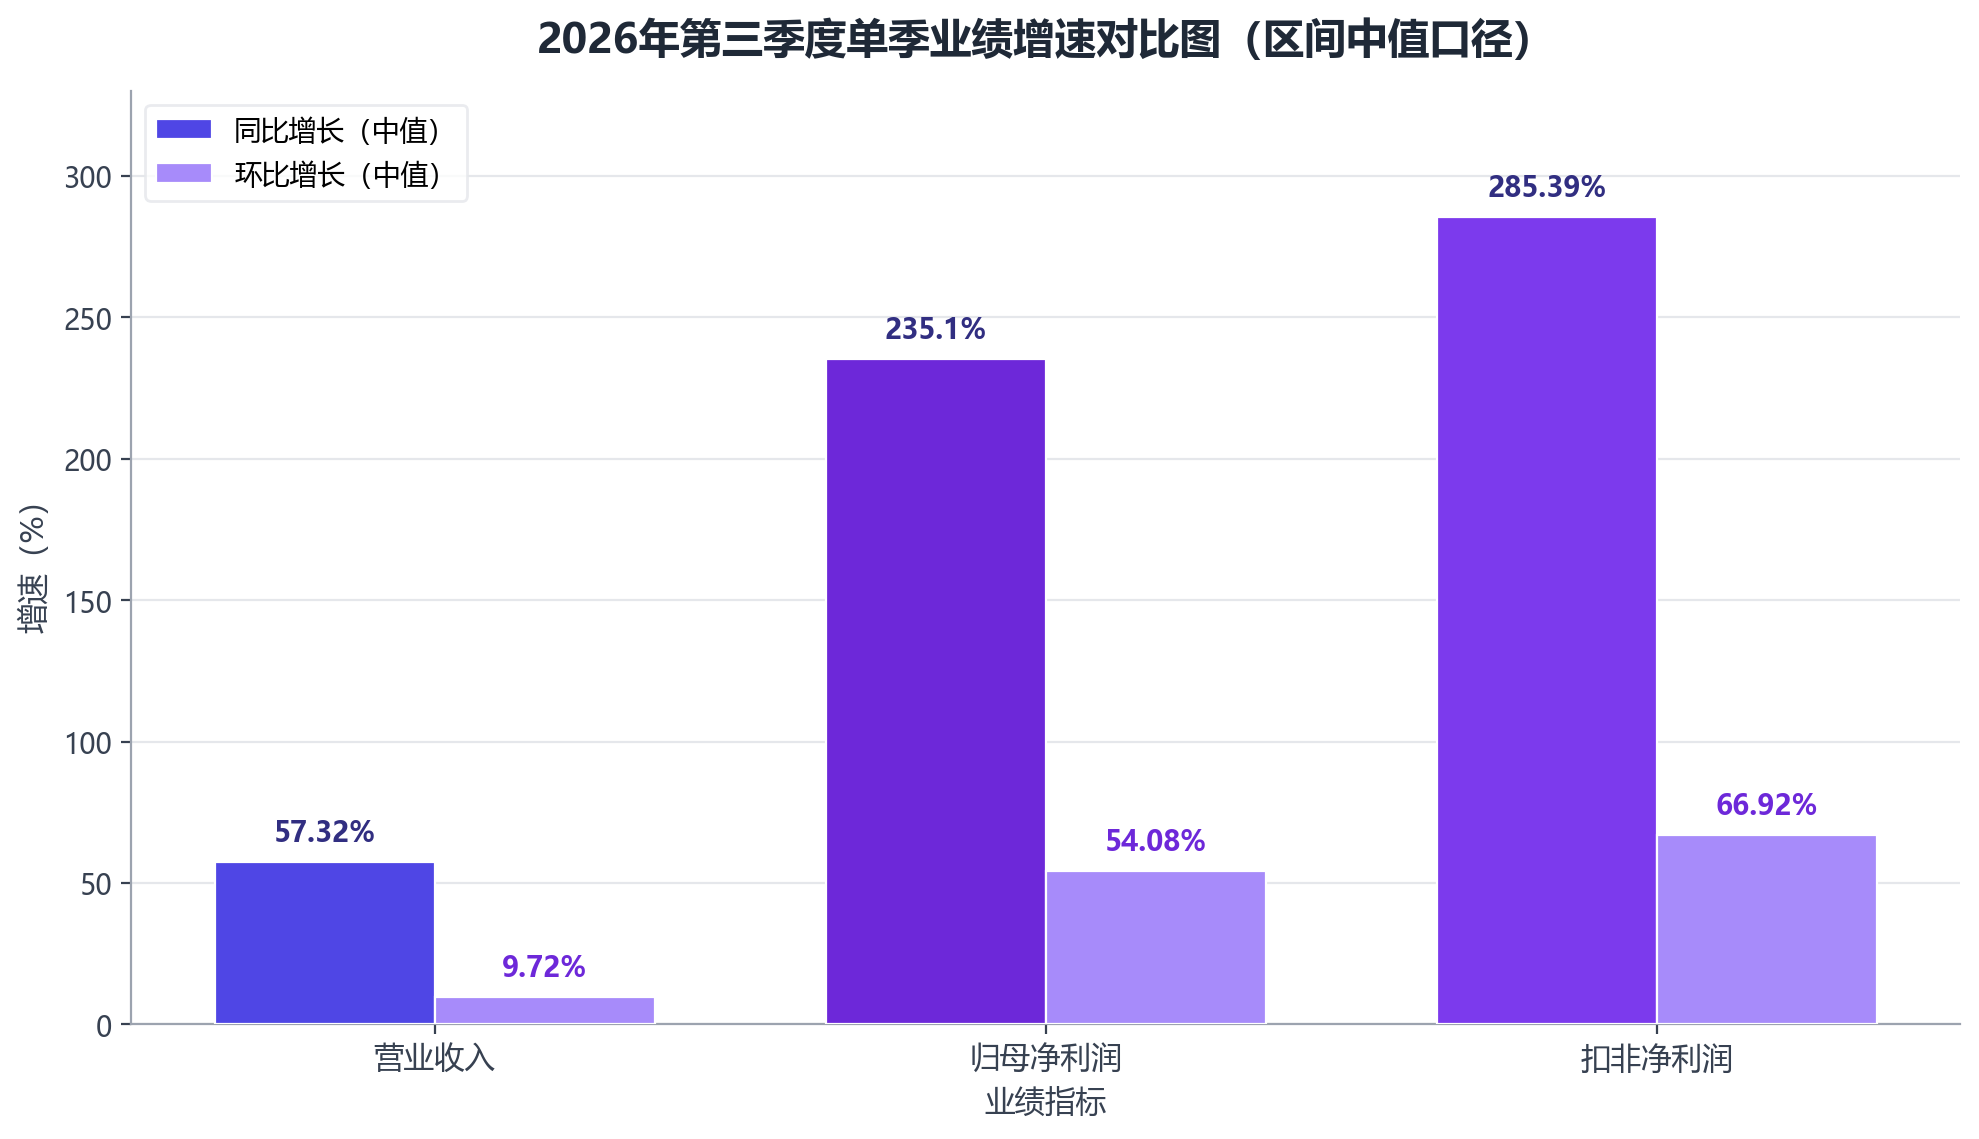
第三季度单季表现尤为突出。公司预计第三季度实现营业收入26.89亿元至27.89亿元,同比增长54.45%至60.19%,环比增长7.71%至11.72%;预计实现归母净利润6.49亿元至6.99亿元,同比增长222.67%至247.52%,环比增长48.36%至59.79%;预计实现扣非净利润6.40亿元至6.90亿元,同比增长270.90%至299.88%,环比增长60.64%至73.20%。按中值测算,第三季度营收约27.39亿元,同比增速中值约57.32%,环比增速中值约9.72%;归母净利润约6.74亿元,同比增速中值约235.1%,环比增速中值约54.08%;扣非净利润同比增速中值约285.39%,环比增速中值约66.92%。这意味着第三季度单季归母净利润已接近2025年前三季度归母净利润的总和(6.98亿元),单季盈利水平逼近2025年全年(8.73亿元),增长呈现明显的逐季加速特征。
【图表:2026年第三季度单季业绩增速对比图(区间中值口径)】
公司在公告中同步给出经营层面预估:依托多产品线落地及海内外客户持续拓展,本年度营业收入有望突破100亿元。对于业绩高增长的驱动因素,公司在公告中归纳为:2026年第三季度延续上半年以来的经营趋势,主营业务收入平稳增长,主力产品持续放量,高端电视SoC产品在头部终端客户中的导入进程继续推进,产品结构进一步优化。
消费电子结构性复苏,泛大屏多媒体芯片率先走出周期底部
晶晨股份业绩的加速兑现并非孤立的企业现象,而是泛大屏多媒体芯片赛道率先走出本轮半导体周期底部的一个缩影。
回顾2025年,消费电子半导体整体处于弱复苏通道。晶晨股份2025年前三季度营收同比仅增长9.29%,且增速一度受到存储芯片市场价格上涨及缺货的影响。同期,中国大陆电视市场持续低迷,2025年上半年中国大陆电视品牌出货量约1495万台,同比下滑10.1%,面板及显示驱动芯片供应链同步承压。
进入2026年行业环境逐渐发生变化,AI算力需求推动泛消费类产品增长,泛大屏多媒体芯片成为消费电子半导体中率先走出周期底部的品类。从产业链上游看,德州仪器工业、汽车、数据中心市场复苏;联电7月合并营收创下45个月新高,晶圆代工价格调涨添动能。
晶晨股份深耕多媒体智能终端SoC芯片领域,智能机顶盒SoC芯片出货量稳居全球第一;智能电视SoC芯片持续导入全球主流终端品牌,公司预期本年度智能电视SoC芯片出货量有望达到全球市场的三分之一。
技术上,晶晨股份率先推动大屏芯片制程与规格升级:全球首款采用6nm制程的智能机顶盒SoC芯片S905X5自2024年下半年开始大规模商用;全球首款8K超高清、集成AI-SR与NPU的智能机顶盒SoC芯片S928X获得国内运营商高度认可;2025年推出的智能显示SoC芯片T966D5可实现原生4K分辨率下165Hz刷新率。端侧智能技术向大屏终端渗透所带来的换机与升级需求,转化为大屏SoC芯片的增长动力。
需要指出的是,本轮消费电子复苏是结构性的而非普涨性的:中国大陆电视整机出货量仍在低位徘徊,AI相关算力芯片供不应求与部分消费品类需求疲软并存。泛大屏多媒体芯片能够率先复苏,本质上依靠的是产品升级(8K、高刷新率、端侧AI)创造的新需求,而非单纯依赖终端出货量回暖。
从周期走量迈向价值盈利
本次业绩预告的一个最突出特点是,晶晨股份2026前三季度的利润增速显著高于营收增速:按中值测算,前三季度归母净利润同比增速约84.16%、扣非净利润同比增速约94.59%,均远高于营收增速中值40.60%;第三季度剪刀差进一步拉大,归母净利润同比增速中值235.1%约为营收同比增速中值57.32%的四倍。利润弹性的主要来源,是高端电视SoC产品在头部终端客户中的导入进程持续推进、产品结构进一步优化。高端产品占比提升直接改善毛利率水平。
产品结构优化得益于晶晨股份多年高强度研发投入。2025年研发费用15.52亿元,研发投入占营业收入的比例达22.84%,近三年累计研发费用41.87亿元,使公司有能力在头部客户的高端产品项目中持续突破,而非陷入低价竞争。
这也折射出国内部分SoC芯片企业经营范式的转变:从“依赖周期波动、靠走量增收”转向依托产品升级、靠价值盈利。在传统周期模式下,芯片企业的业绩弹性主要来自终端需求回暖带来的出货量增长,利润率随价格竞争与库存周期大幅波动;而在价值盈利模式下,企业依靠制程领先、AI能力集成与高端客户渗透,实现毛利率的结构性抬升,利润增速系统性地跑赢营收增速。