导语
据《财经》2026 年 10 月 13 日报道,大模型公司 DeepSeek 将在近期完成最新一轮融资,拟融资规模从半个月前计划的 500 亿元增至约 1000 亿元。若本轮顺利完成,这家此前从未进行过外部股权融资的公司将在仅半年时间里累计融得约 1500 亿元(推算值),成为今年以来中国一级市场规模最大的融资项目。
更值得玩味的是这轮资金的结构:新进投资方以产业资本为主,从存储芯片到整车制造,一条覆盖"芯片—算力—新能源汽车"的产业链正围绕这家大模型公司悄然成形。而《财经》就上述市场信息向 DeepSeek 求证,截至发稿前未得到回应;参与各方亦未正式确认。
一、融资事件速览:500 亿到 1000 亿,半月翻倍
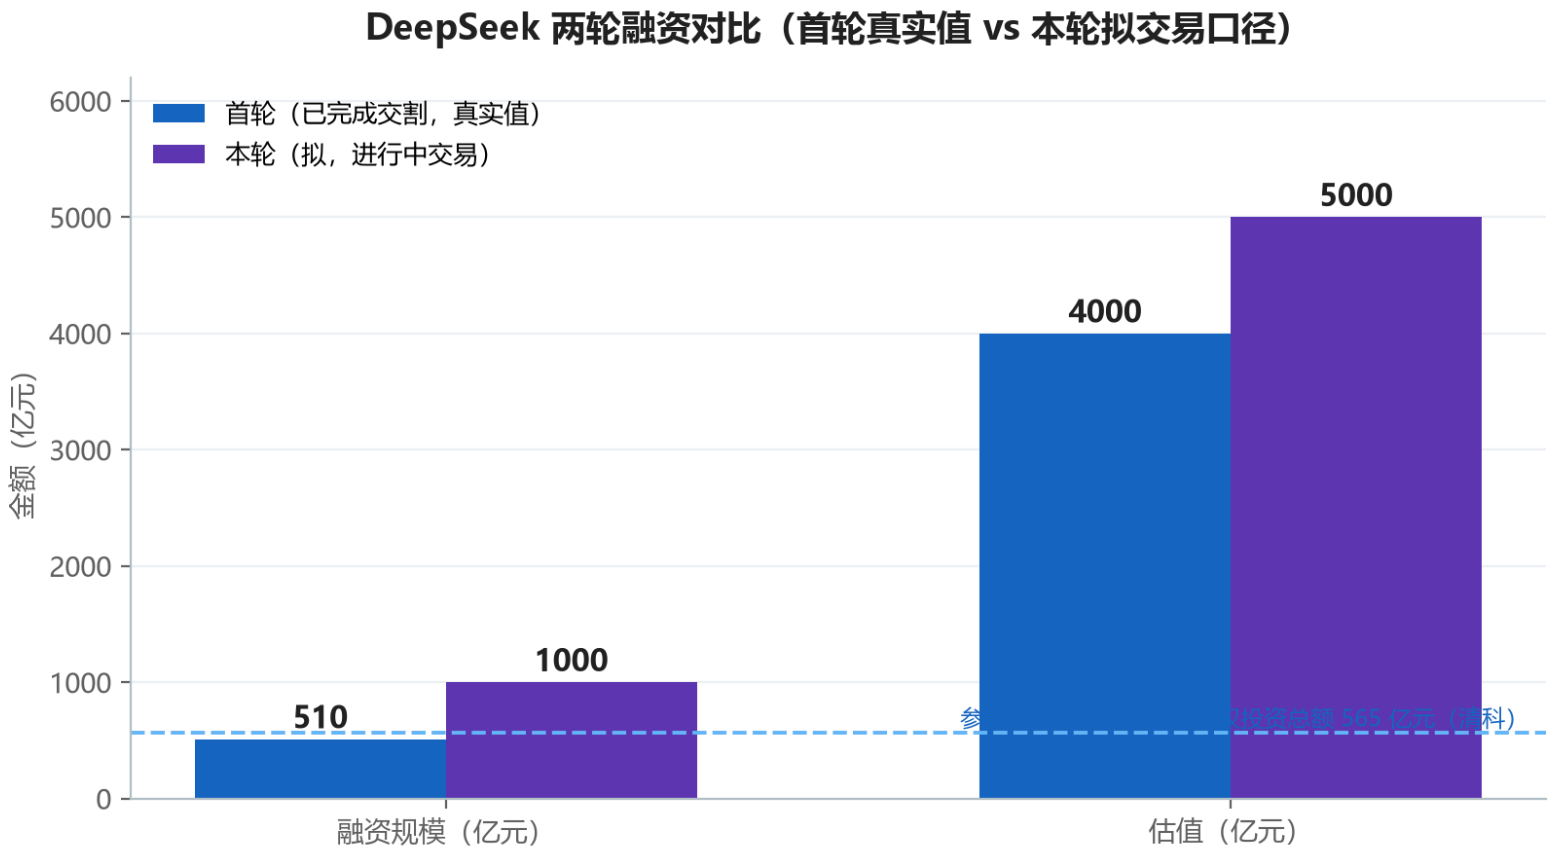
据《财经》报道,多位参与交易人士透露,DeepSeek 将在近期完成第二轮融资,融资金额从此前计划的 500 亿元增至约 1000 亿元,不到半个月拟融资金额翻了一倍。该消息随后获科创板日报独立采访印证,凤凰网科技、国际金融报、TechWeb 等多家媒体转载,核心数字完全一致。
三个关键条款勾勒出本轮交易轮廓:
规模:拟融资约 1000 亿元;
估值:融资规模翻倍未推高估值,投前估值仍约为 5000 亿元;
结构:新老股东拟投资金额约各占一半。
"增量不增价"是本轮最受关注的特征。科创板日报援引券商投行人士分析,原因有二:其一,首轮之后认购热情充足,大量意向资金未能进入,公司在同估值下扩容,以满足产业资本的入局需求;其二,大模型研发与算力投入属长期重资产投入,充足现金流可支撑更长周期的研发。
放在时间轴上看:DeepSeek 首轮外部融资于 2026 年 4 月开启、6 月底完成交割,整体规模约 510 亿元,投后估值接近 4000 亿元,创当时国内 AI 行业单轮融资规模最高纪录。首轮出资结构中,创始人梁文锋个人出资约 200 亿元(占约 40%,为最大单一出资方),腾讯约 100 亿元,宁德时代体系约 50 亿元,网易、京东、砺思资本、IDG 资本各约 30 亿元,正心谷投资、拾象资本各约 15 亿元,国家人工智能产业投资基金亦有入局。
本轮的体量参照系同样惊人:科创板日报援引清科数据,2026 年上半年中国股权投资市场投资金额为 565 亿元(真实值)——单笔约 1000 亿元的交易,接近该半年总额的六分之一。
另据 The Information 2026 年 9 月报道,DeepSeek 年化营收运行率(ARR)已达约 10 亿美元(约合 67 亿元人民币),较几个月前不足 5 亿美元翻了一倍以上。需注意 ARR 为当期经常性收入年化的时点外推口径,并非经审计营收。
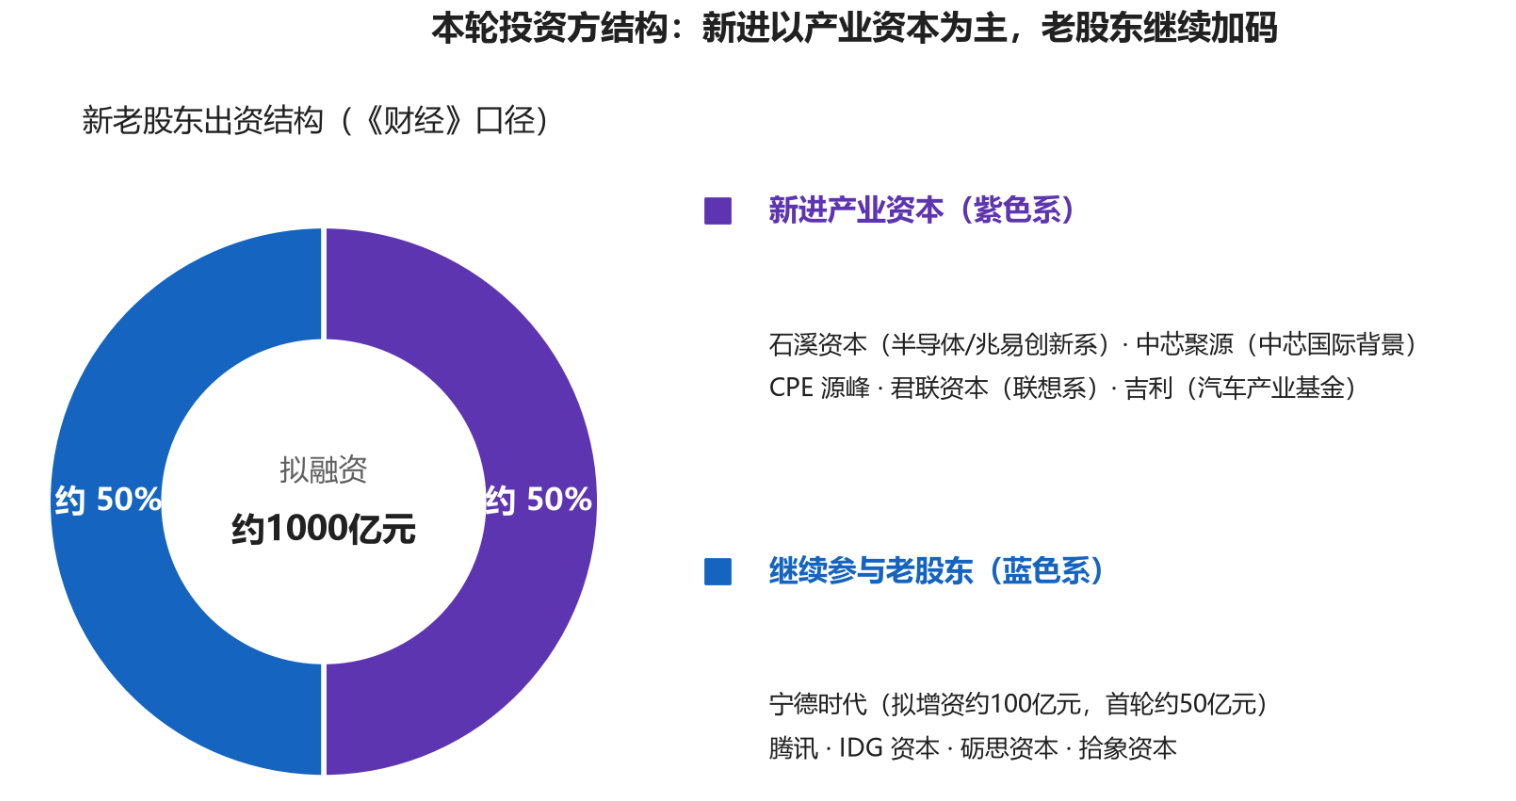
本轮最具产业研究价值的,不是金额而是名单。据多名独立信源的交易人士称,新进投资方包括石溪资本、中芯聚源、CPE 源峰、君联资本、吉利等,以产业投资方为主。逐一看其产业指向:石溪资本由存储芯片龙头兆易创新联合投资团队发起设立,聚焦集成电路设计与半导体材料;中芯聚源背靠中芯国际;君联资本为联想控股旗下投资平台;吉利则是汽车整车企业。与此同时,首轮入局的老股东宁德时代、腾讯、IDG 资本、砺思资本和拾象资本继续出现在本轮交易名单中。
老股东中加码最坚决的是宁德时代:其本轮拟增资约 100 亿元,为首轮约 50 亿元出资额的两倍(增资额为进行中交易口径,首轮出资为真实值)。据彭博社报道(经腾讯新闻转引),在本轮融资中腾讯和宁德时代继续加码领投:腾讯希望将 AI 能力融入旗下各个平台;宁德时代看中的则是"为 AI 行业供应零部件、为数据中心供货"这一日渐有利可图的生意。截至目前,宁德时代代表不予置评,腾讯暂未回应,DeepSeek 亦未回复置评请求。
工商信息为市场传闻提供了第二重印证。10 月 13 日,杭州日报记者发现天眼查已披露该项融资信息:投资机构包括石溪资本、中芯聚源、CPE 源峰、君联资本、宁德时代、腾讯投资、IDG 资本、拾象科技、Monolith 砺思资本、吉利汽车产业基金等十家,融资阶段为 B 轮,融资金额披露为约 1000 亿元人民币。细节上与《财经》报道存在名称差异——天眼查显示"吉利汽车产业基金"(吉利旗下)、"拾象科技"(即拾象资本),系同一主体的表述不同。
选择产业方而非纯财务投资人,据信是创始人的主动取舍。有交易人士向《财经》透露,相较于首轮,梁文锋在新一轮融资中更倾向于选择产业方——即能给 DeepSeek 带来上下游产业链赋能的大机构。
DeepSeek 自身的产业动作也印证了这一方向:据《财经》报道,其近几个月密集与芯片、具身智能等产业上下游公司合作,包括 7 月参与长鑫存储(长鑫科技)科创板 IPO 打新(据公开报道,该 IPO 募资至少 579 亿元、为今年以来亚洲最大 IPO)、8 月斥资 1.41 亿元参与宇树科技 IPO 战略配售;星岛头条补充称,DeepSeek 透过宇树科技上市认购其约 2% 股份,推动双方在具身智能模型上的合作。
另据彭博社报道,DeepSeek 已同意领投机器人初创公司 Winverse AI 的种子轮融资(规模达数千万美元,完成后投后估值约 4 亿美元,其他投资者包括美团旗下龙珠资本)——该交易尚未最终落实,估值与投资方细节仍可能有变。
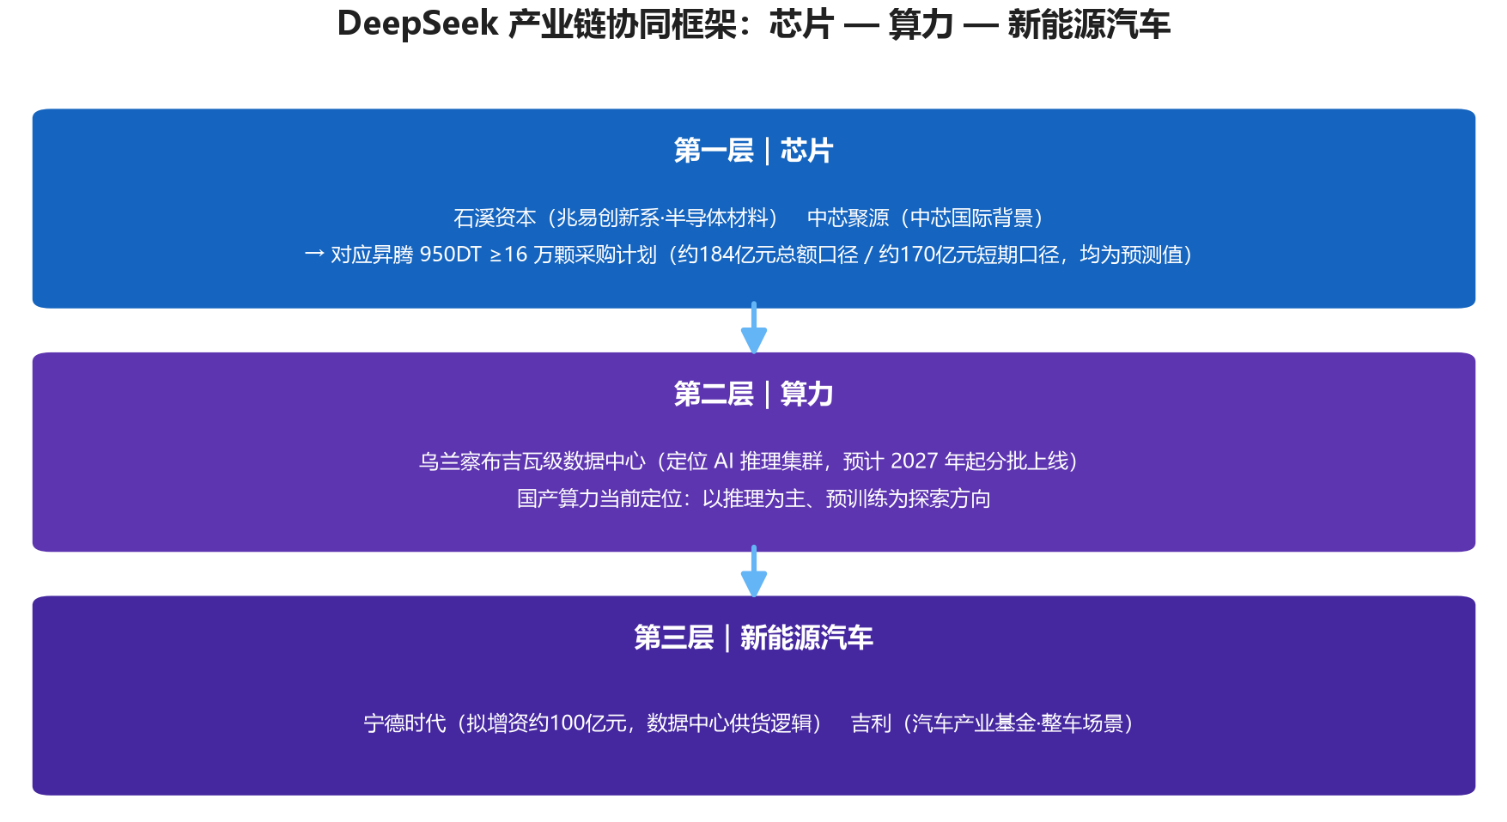
把新名单放回产业链图谱上,"芯片—算力—新能源汽车"的协同逻辑便清晰起来。
芯片侧
多家媒体报道,DeepSeek 计划在内蒙古乌兰察布建设吉瓦级大型数据中心(功率相当于一座核电机组),部署至少 16 万颗华为高端昇腾 950DT 超节点加速器,若落地将成为已知规模最大的华为 AI 芯片集群之一,定位 AI 推理算力集群,业内预计 2027 年起分批上线。关于采购额存在两个口径,须并列呈现:按市场单价约 1.6 万美元/颗估算,16 万颗采购总额约 25.6 亿美元(约 184 亿元人民币);另有说法称受华为供应能力限制,短期采购规模约 170 亿元,实际支出取决于交付节奏。两个口径均为预测/计划值。供货节奏方面,华为轮值董事长徐直军 9 月表示,昇腾 950DT 超节点仍在测试,预计年底或明年初规模供货,新一代 960DT 芯片规划 2027 年一季度出货;其并称目前昇腾满足国内市场需求"还远远不足",制约供货的是产能而非需求。
国产算力定位(竞争性说法,并列呈现)
关于国产算力在 DeepSeek 训练体系中的角色,库内存在两种说法。腾讯新闻(转引媒体报道)称,与会者转述 DeepSeek 将首次基于国产算力进行前沿模型的预训练,梁文锋将此举描述为"DeepSeek 最大的一场豪赌";但另一视角(网易引浪潮人工智能研究院 2026Q1 监测)指出,DeepSeek V4 的预训练仍在英伟达 H800/H100 集群完成,昇腾承担推理部署及 V4-Flash 一档的后训练,16 万颗 950DT 主要承担推理任务。
综合两说,审慎的表述是:国产算力当前定位以推理为主、预训练为探索方向。可佐证 DeepSeek 在昇腾生态投入决心的,是 9 月 30 日其一次性开源面向昇腾算力平台的六个组件(TileLang 昇腾版、DeepGEMM-Ascend、DeepEP-Ascend、TileKernels、FlashMLA、DeepSelect),相关成果已纳入华为 CANN 社区;华为 CANN 社区公开的 DeepSeek 预训练技术文件显示,基于昇腾 950 超节点、经 DeepSeek-V4-Flash 训练验证,已分析 550B、1.6T 模型切分策略,并研究向 10 万亿参数规模外推的部署权衡(长城证券研报口径)。证券时报网亦引业内人士称,国产算力集群的落地进度将直接影响其后续融资与上市的估值兑现。
新能源汽车侧
宁德时代的双重角色耐人寻味——既是新股东,又是潜在供应商。据彭博社报道(经腾讯新闻转引),其看中的是"为 AI 行业供应零部件、为数据中心供货"的生意。而吉利作为整车企业入局,则指向智能汽车对车载大模型与智能算力的需求。芯片(兆易创新系、中芯国际系)—算力(昇腾集群、数据中心)—新能源(宁德时代、吉利)三层资源,恰好对应大模型公司未来五年最稀缺的三种要素:先进算力供给、能源与电力配套、以及规模化落地的终端场景。
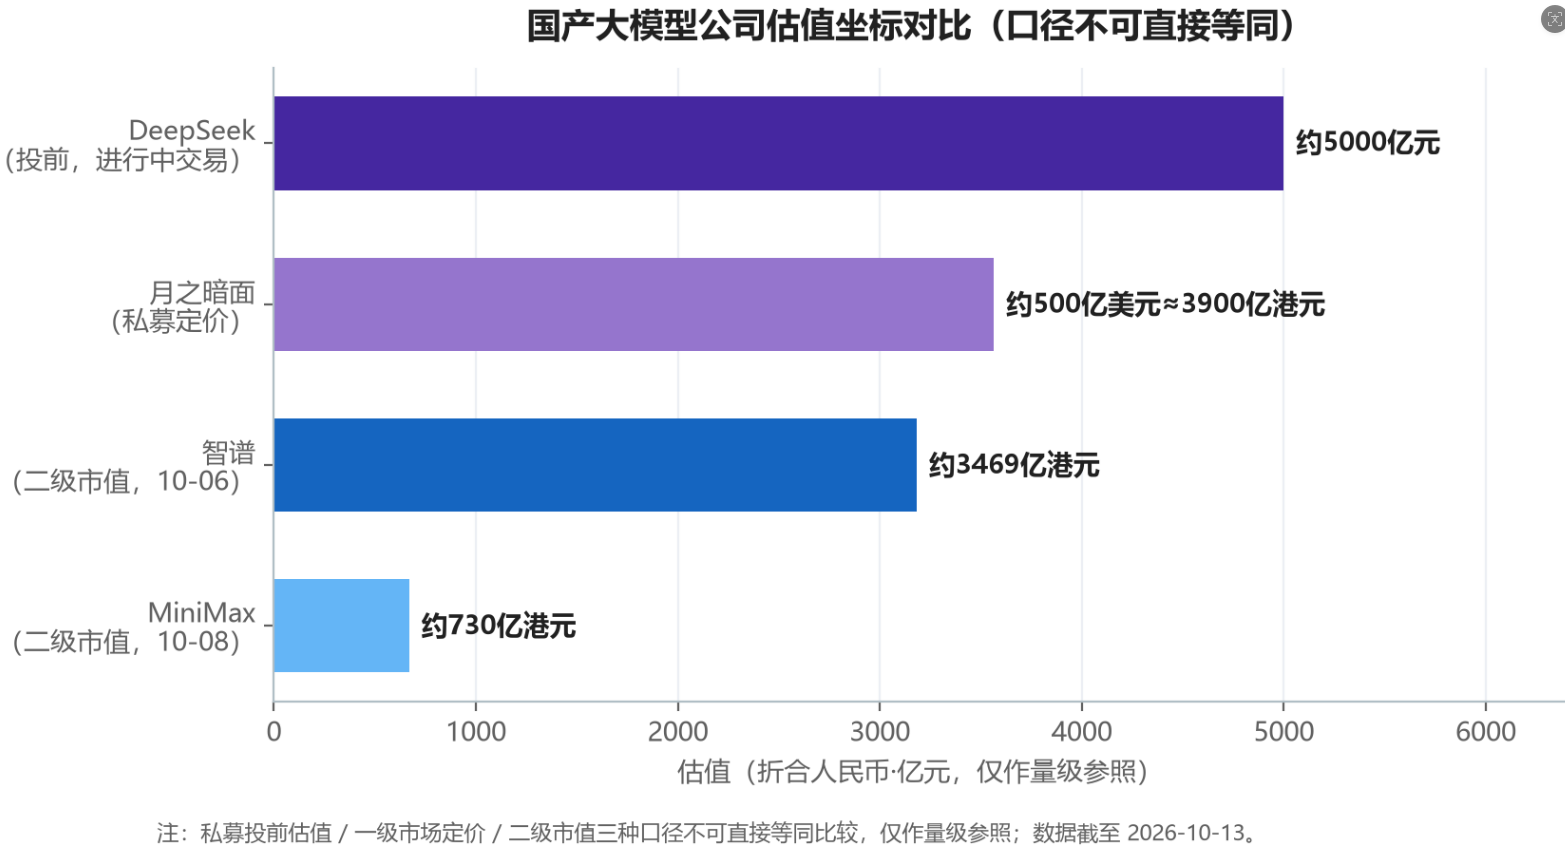
若本轮按约 1000 亿元、投前约 5000 亿元(《财经》人民币口径)落地,DeepSeek 将站上国产大模型公司私募估值的最高位,竞争格局的参照系随之改变。
二级市场的先行者正在回调。智谱(02513.HK)2026 年 1 月 8 日登陆港交所,6 月 22 日盘中市值一度突破 1 万亿港元、获称"全球大模型第一股",随后两个月市值蒸发约 8000 亿港元;10 月 6 日收报 711.5 港元,市值约 3469 亿港元,较峰值最大回撤约 80%。MiniMax(00100.HK)同月上市,7 月 9 日首批解禁 1.53 亿股(占总股本约 48.9%)当日股价跌近 18%;10 月 8 日收报 207.2 港元,市值约 730 亿港元,较 3 月高点蒸发约 3400 亿港元(缩水约 80%)。二级市场的价格锚回落,反而凸显一级市场本轮"不增价扩容"的特殊性。
同行的资本化动作密集展开。智谱 9 月 13 日宣布获约 50 亿美元融资(约 20 亿美元香港股份配售 + 约 30 亿美元可转换债券,配售价 714 港元),并传出拟在科创板发行 150 亿元 A 股;其 7 月、9 月两轮融资合计达 700 亿港元,刷新中国人工智能企业累计融资规模纪录。
MiniMax 2026 上半年营收 1.16 亿美元、同比增 283%,B 端收入 7392 万美元、同比增 703%,B 端占比升至 63.4%(上市公司披露口径)。月之暗面最新一轮私募融资估值约 500 亿美元(约合 3900 亿港元,一级市场定价),已于 9 月保密递表港交所;其估值年内八个月增长五倍(2 月 100 亿美元 → 10 月 500 亿美元),据称 ARR 8 月已达约 10 亿美元。此外,阶跃星辰已拆离岸架构、传冲刺港股 IPO,面壁智能 8 月完成辅导备案。
估值坐标对比:按《财经》,DeepSeek 投前估值约 5000 亿元;月之暗面私募估值约 500 亿美元;智谱二级市值约 3469 亿港元(10 月 6 日收盘);MiniMax 二级市值约 730 亿港元(10 月 8 日收盘)。需要注意,私募估值与二级市值、港元/美元/人民币口径不可直接等同比较,仅作参照。另据 China AI Index 汇总口径,DeepSeek 估值约 740 亿美元——该口径与《财经》5000 亿元人民币投前估值存在换算与口径差异,本稿仅作背景注明、不作采信。
在收入维度上,各家"贵"的程度亦不相同。有国内媒体显示,MiniMax 市销率约 40 倍、可灵约 41 倍、月之暗面约 50 倍、DeepSeek 约 74 倍(按约 5000 亿元投前估值与约 10 亿美元年化收入)、智谱(二级)约 141-150 倍。
DeepSeek 的基本面支撑是:2026 年前七个月已确认营收约 4.75 亿元(约为 2025 年全年的十倍量级),同期净亏损 7.15 亿元;据 The Information,其 API 业务毛利率高达 82.9%、综合毛利率约 44.6%,属行业较高水平。
本轮资本运作的另一条主线是 IPO。据《财经》此前报道,自 2026 年 8 月下旬起,DeepSeek 就在积极接触多家投行筹备科创板上市,计划最快今年末递表,目标 2027 年挂牌。路透社 9 月 9 日报道,DeepSeek 已聘请中信证券为登陆上交所科创板做准备,中介机构已进入尽职调查阶段;据《21 世纪经济报道》,双方尚未签署正式的上市辅导协议。
政策窗口已经打开。2026 年 6 月 17 日,证监会主席吴清在陆家嘴论坛宣布扩大科创板第五套上市标准适用范围至人工智能领域,积极支持优质人工智能大模型企业上市;同日上交所发布指引,将"阶段性成果"明确为"在申报时至少有一个大模型产品已完成上线发布并实现规模化应用",该标准面向自研大模型、未稳定盈利的 AI 企业。
合规准备同样在推进。有交易人士向《财经》透露,9 月底开始保荐券商就在协助 DeepSeek 审核投资方背景,要求投资方将部分专项基金调整为盲池备案——申报 IPO 时该基金在股东人数统计上计为 1 名,避免底层 LP 穿透合并计入 200 人股东红线,同时降低监管问询压力。另据媒体报道,本轮融资谈判的投资锁定期或缩短为三年。
人事与产业动作亦被解读为上市前奏:高瓴创投原合伙人严文韬已于 9 月下旬加入 DeepSeek 出任首任 CFO,业内人士视其为筹划上市前的人事就位。据市场分析:DeepSeek 公司主体至今仍为有限责任公司、股改尚未完成,辅导备案亦未披露——股改是 A 股上市绕不开的程序;市场推演的快档为年内完成股改与辅导备案、年底递表、2027 年上半年挂牌,稳档为 2027 年内落地。
另有资本市场业界人士分析称,上市后整体市值区间有望落在 1.5 万亿至 2.5 万亿元之间。
后续观察要点(均基于库内素材)
1. 交易关账与官方确认:本轮交易仍在动态变化中,仍有资金在打听尚未关账基金的额度希望间接参与,有试图通过 SPV 参与的资金被拒,存在对资金来源与出资人的穿透筛选——最终关账金额、股东名单是否与天眼查披露一致,是第一观察点。
2. 昇腾 950DT 供货兑现:950DT 预计年底或明年初规模供货,乌兰察布数据中心建设进度与实际采购额落在"184 亿/170 亿"哪个口径,直接关系国产算力叙事的成色。
3. 国产算力预训练进展:"首次基于国产算力预训练"目前仍属传闻口径,V4 系列后续模型在昇腾集群上的训练定位是关键技术观察点。
4. 股改与辅导备案:科创板上市须完成股改,辅导备案披露时点将验证"最快 2026 年末递表"的节奏。
5. 同行资本化节奏:智谱 A 股发行、月之暗面港股上市进程、MiniMax 解禁后的股价表现,将共同决定大模型板块对 DeepSeek IPO 的定价环境。