CPO进入量产前夜,测试正从成本项变为良率与量产瓶颈。SEMI预计2026年全球测试设备销售额增长31%至153亿美元,2028年达208亿美元。泰瑞达、爱德万加速整合光学测试平台,中国台湾与中国大陆厂商分环节卡位。2027年测试架构趋于收敛,具备平台整合能力者有望迎来价值重估。
2026年6月,英伟达向AI云服务商Lambda交付首款CPO光子交换机Q3450-LD,共封装光学从展会话题变成产线问题。性能账很好算:链路损耗由约20dB降至4dB,单台交换机功耗从7.0千瓦降到3.95千瓦;量产账却难算——TrendForce直言,CPO检测与测试缺乏统一标准、大量依赖人工,是量产的主要瓶颈。单颗PIC做100%检测平均耗时超过100秒,而单模光纤纤芯与光波导的截面积相差近800倍,对准必须以纳米级精度进行。
核心观点:
1、测试的性质正在改变。 爱德万测试高管透露,测试一颗手机应用处理器过去不到一分钟,如今一颗AI芯片可能超过10分钟,且必须100%全测、多阶段进行。当测试时长以十倍计、漏检意味着昂贵服务器宕机时,测试就从成本项变成了良率与量产的咽喉。
2、CPO把测试推到了结构性位置。 测试对象从纯电信号变成电、光、光电交互的混合体,插入损耗、偏振相关损耗等参数均无统一标准;产业链已衍生出自动测试设备、探针与测试接口、光学测量仪器、耦光定位、第三方分析、封测量产测试等环节。测试不再是一个工位,而是一条产业链。
3、竞争焦点从单机性能转向平台整合。 泰瑞达2025年收购Quantifi Photonics补强光学测量;爱德万2026年9月宣布与VIAVI、SENKO合作,整合自动测试环境、光学测量与可拆卸光学接口。参数竞赛正让位于“谁能跑通整套量产平台”的生态竞赛。
4、时间窗口清晰而紧迫。 2027年是测试架构与投资方向收敛之年,2028年进入大规模量产验证期;行业评论认为,量产与测试技术能否突破,决定CPO普及是2027年提速还是推迟至2029年。
一颗芯片的良率,为什么卡在一束光上
CPO把交换ASIC与光引擎封进同一个封装体,相同时间数据传输量可提升八倍、节省50%以上功耗,但中际旭创在年报中亦提示,CPO仍面临生态成熟度、制造一致性、成本与可维护性等挑战。真正的难题在“光”的物理属性:近800倍的截面积差,决定了耦光必须纳米级对准。“主动对准”制程需同时兼顾3个线性与3个旋转自由度,旋转容忍窗口更窄;一颗36至80芯的光引擎,各通道对准状态彼此牵制,迭代式对准依赖资深技术人员逐步收敛,耗时且难以自动化。更麻烦的是,主动对准贯穿PIC晶圆探针测试、双面晶圆测试、插座贴装与光引擎电光测试四个制造节点——测试早已不是封装后的终检,而是嵌进制造流程的第一道闸门。
测试正在从成本项变成瓶颈
测试环节的议价权正被两股力量重新定价。需求侧,晶圆级、芯片级、系统级测试站点越加越多——致茂电子CEO表示,系统级测试已成为确保AI服务器芯片组正常运行的最后一道关卡。供给侧,资本用脚投票:截至2024年爱德万在测试设备市场份额升至58%,市值约20年来首次超过东京电子,2026财年营收预计增长37%、净利润翻倍以上;全球十大设备商2025年三季度净利润同比增长19%,业内开始讨论测试驱动的“超级周期”。
大盘的扩容给了坐标系。据SEMI预测,全球半导体设备销售额将从2025年的1350亿美元增至2028年的近2300亿美元;测试设备增长尤为强劲,2026年大增31%至153亿美元,2028年达208亿美元——较2022年的76亿美元,六年间增长近两倍。
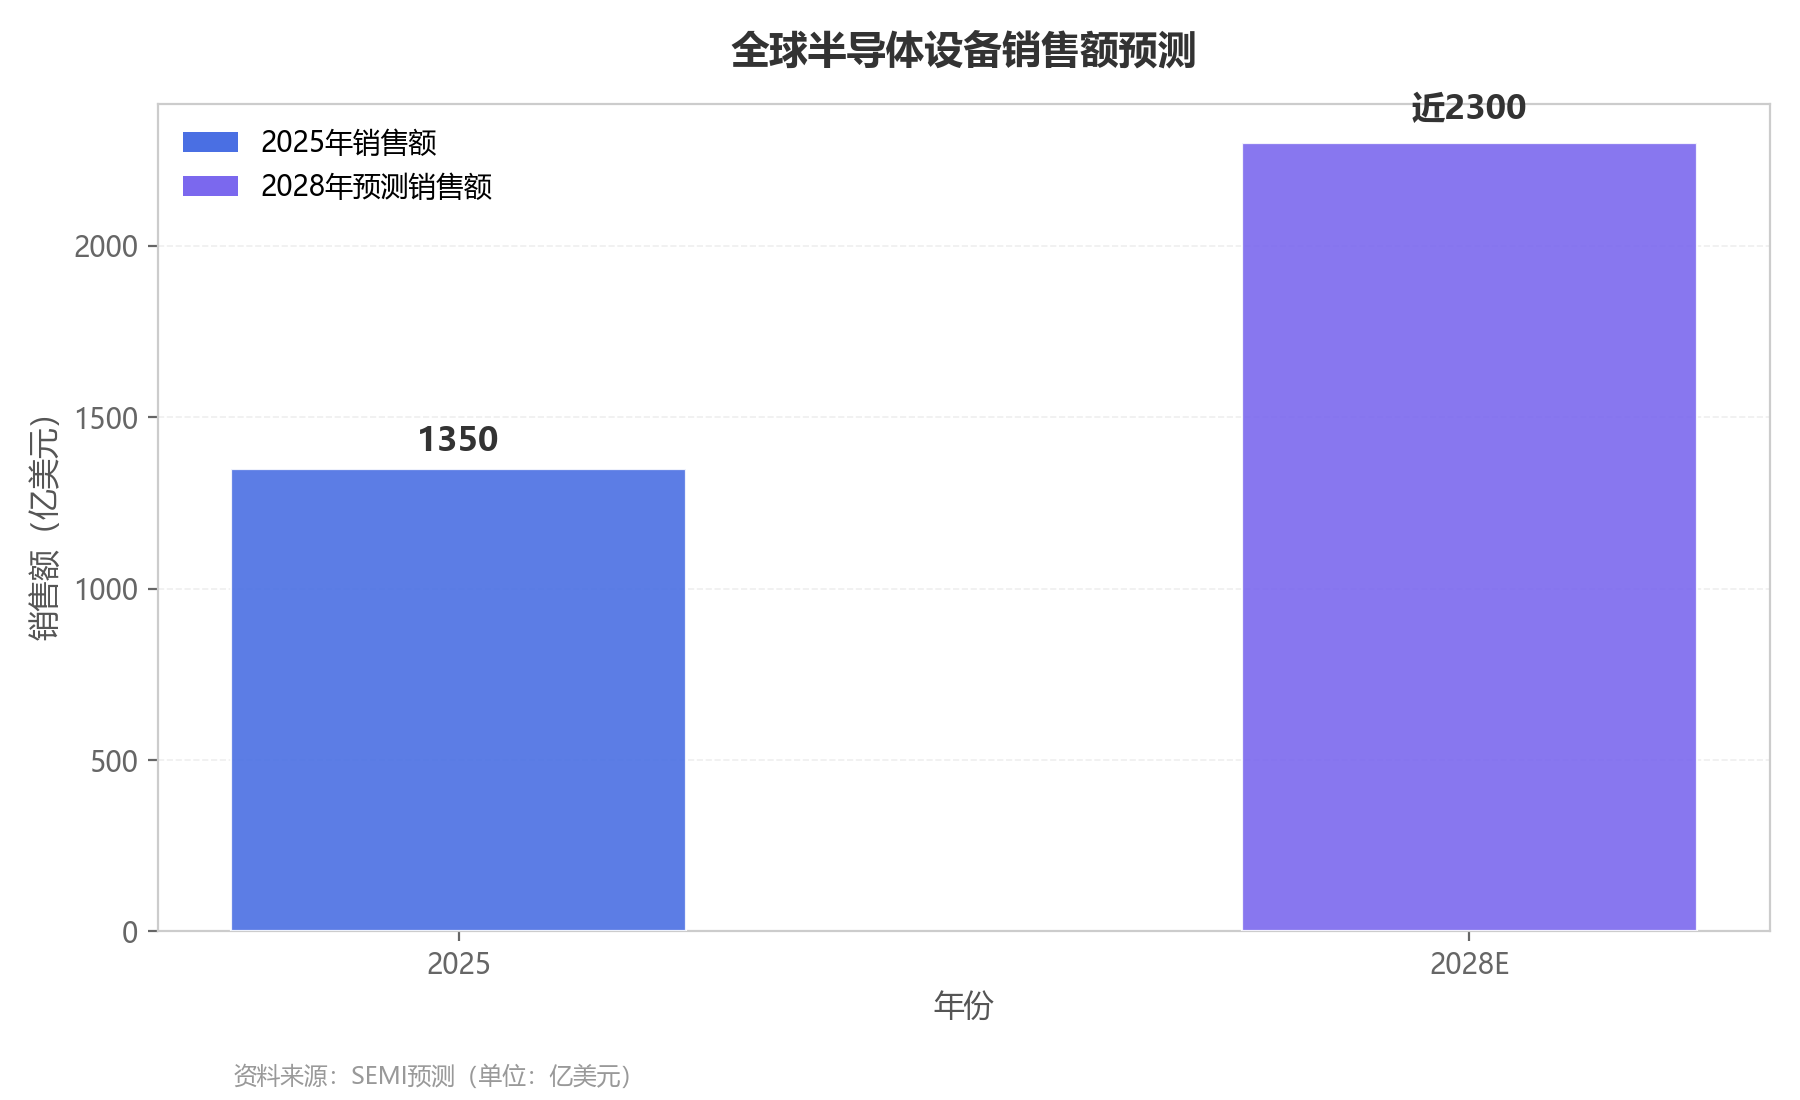
设备总盘扩容是测试设备高增长的地基,AI驱动的这轮“超级周期”仍在爬坡。
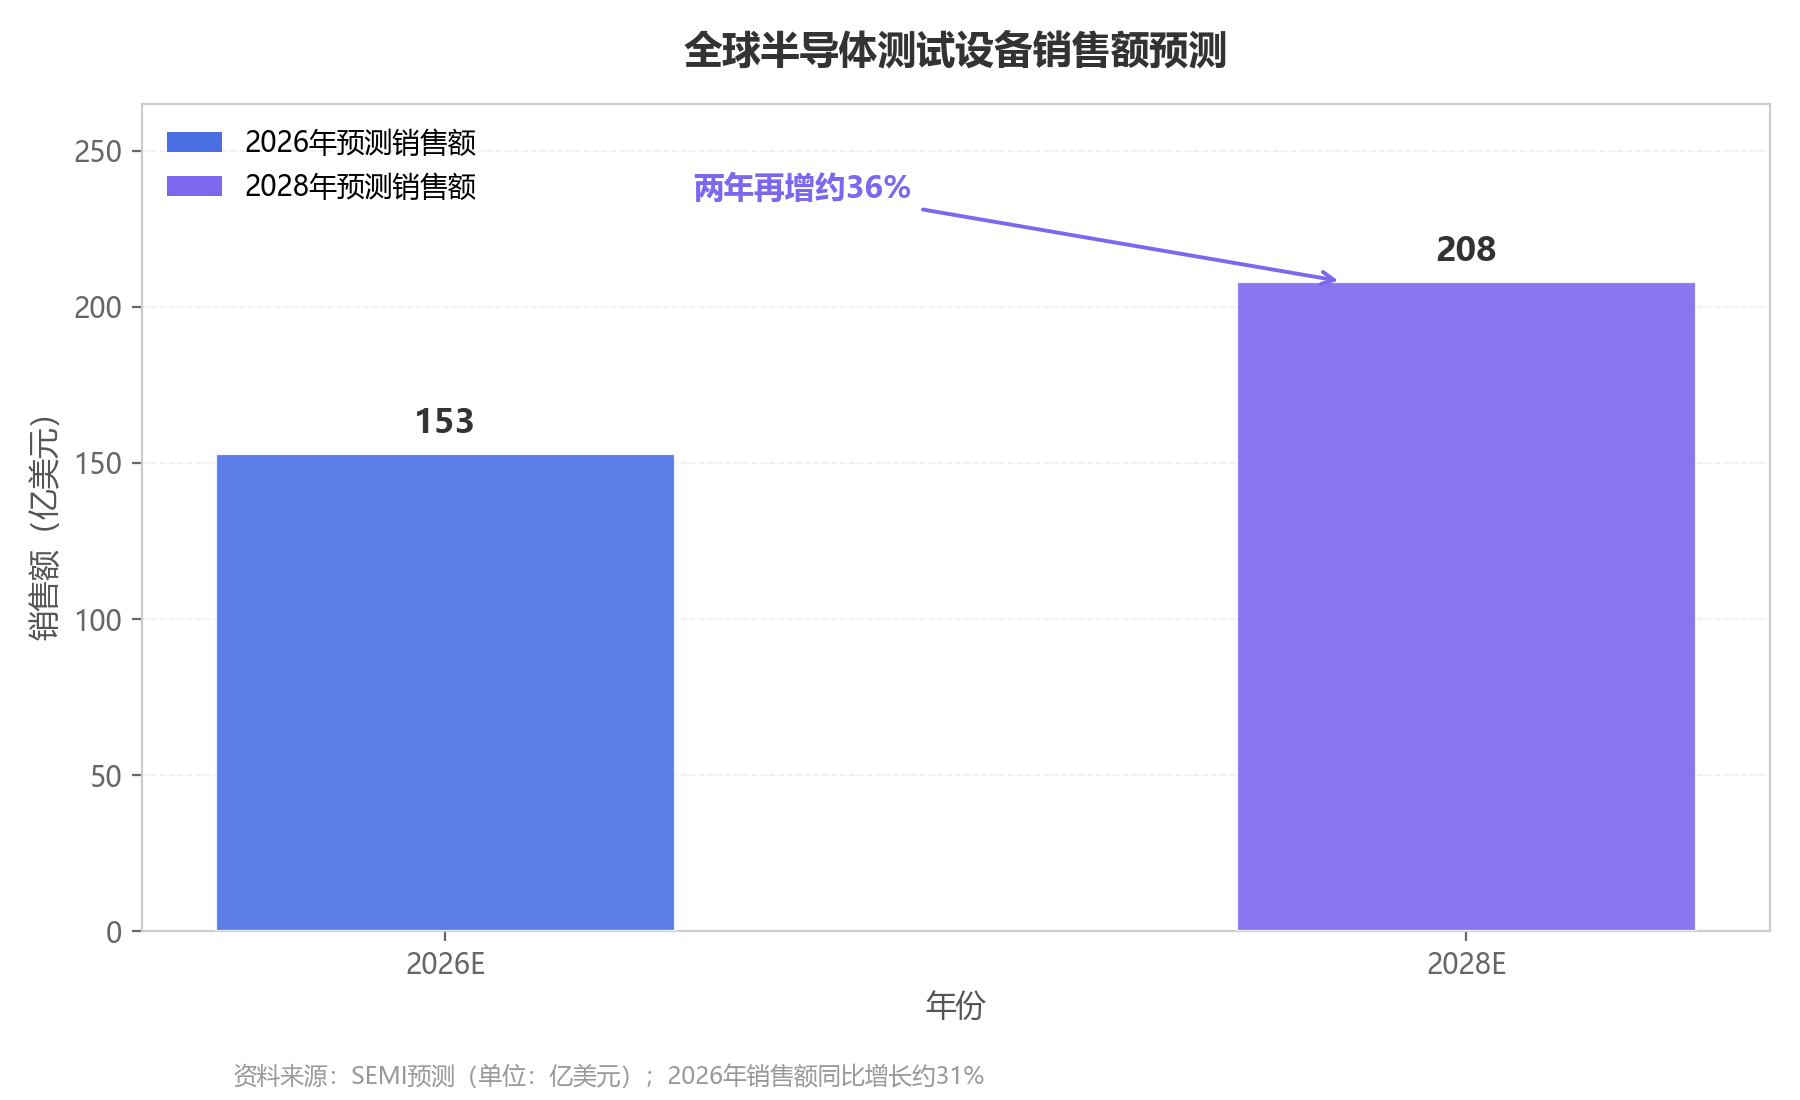
测试设备是弹性最大的品类:2026年同比增长31%,2028年再增约36%,显著跑赢设备大盘。
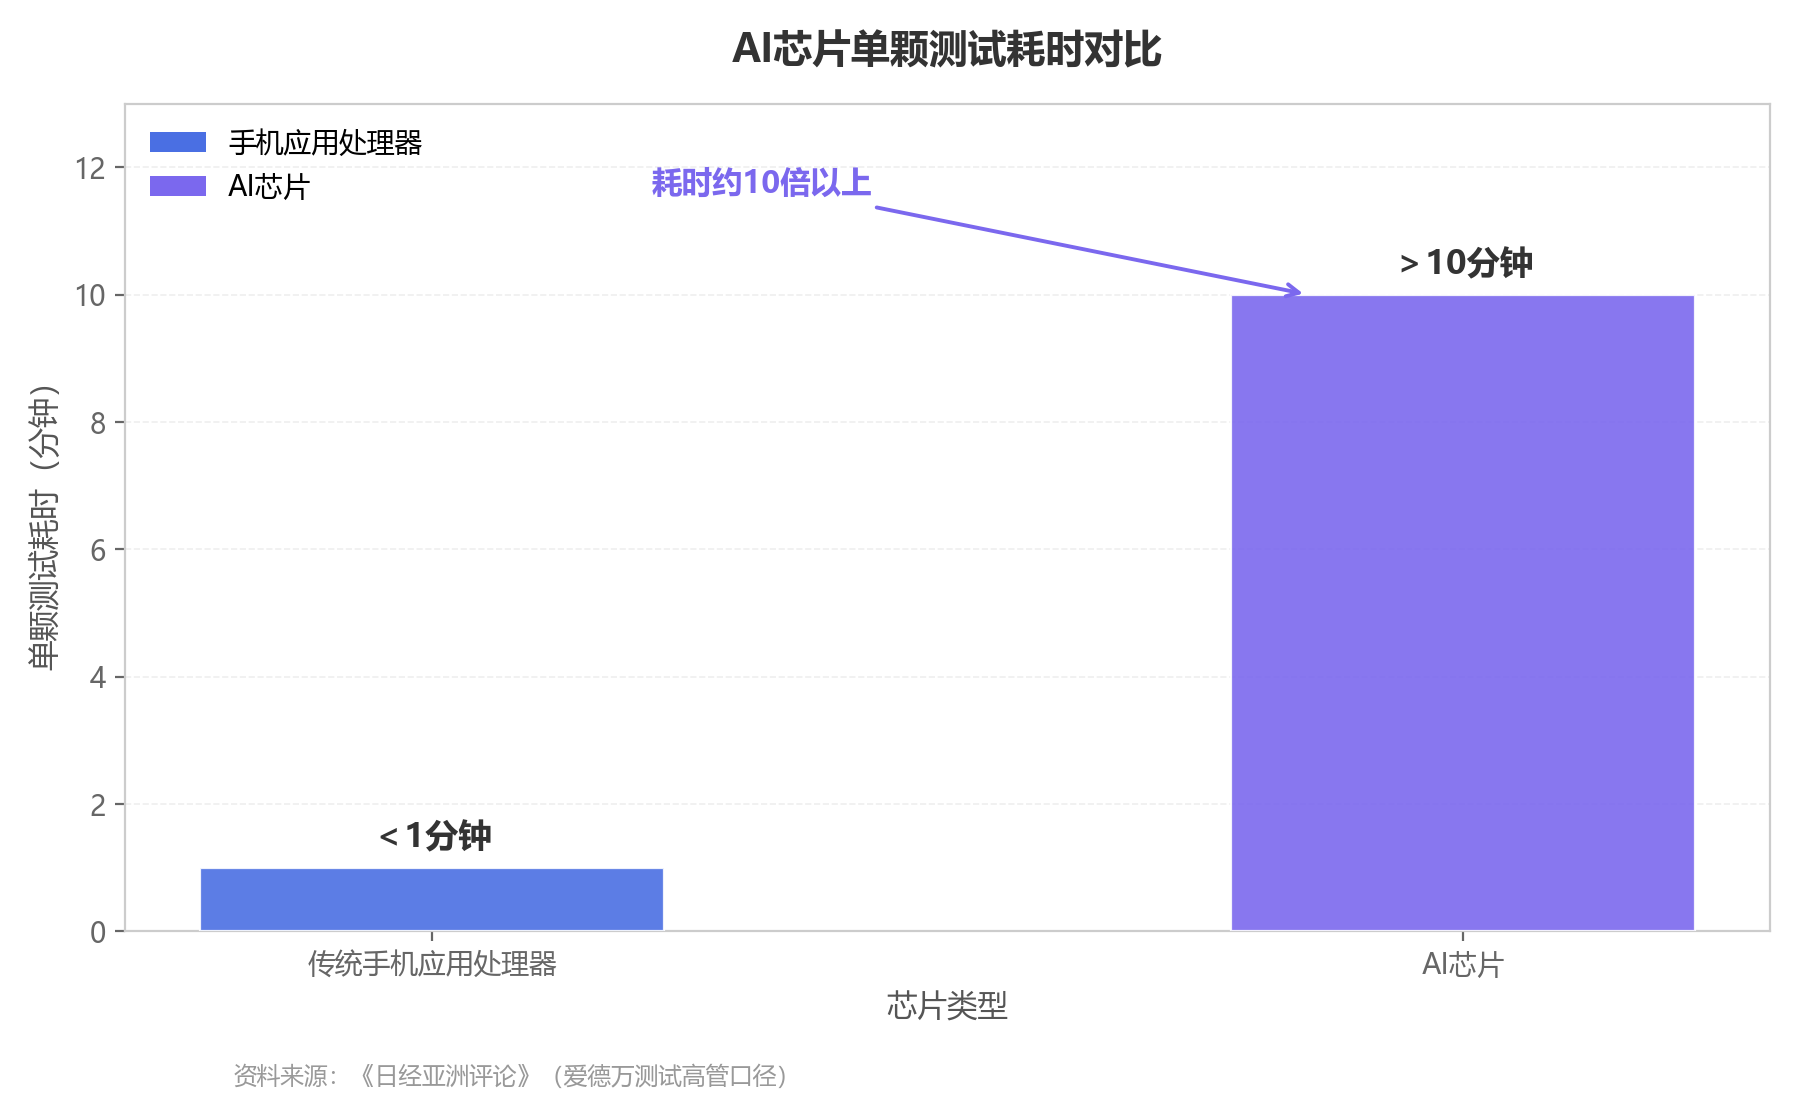
单颗测试耗时从“不到一分钟”到“超过10分钟”,AI芯片把测试变成全检加多阶段复检,直接转化为更多机台与更长机时的需求。
四道关卡,七个环节
TrendForce把单颗CPO芯片的测试归为四个阶段:
测试阶段 | 主要内容 | 关键意义 |
PIC晶圆级测试(OWAT) | 直流电学与基础光学测量 | 合封前筛除缺陷PIC,决定良率与成本 |
EIC-PIC晶圆级测试 | 调制功能、高速测试与S参数 | 验证光电混合交互 |
光引擎级测试 | 全流程校准、光回环测试 | 确认"已知合格光引擎"(KGOE) |
模块级测试 | 全系统功能验证 | 出货前最后一道关卡 |
其中OWAT最为关键:PIC用成熟制程,EIC却动用先进制程,在合封前筛出缺陷PIC,可避免昂贵EIC连带报废。沿四个阶段向外延伸,CPO测试产业链可归为七个环节,各环节分工仍有重叠、边界尚未固化——这是产业早期的混沌,也是新进入者改写座次的窗口。
双雄的平台化竞赛
传统ATE市场本已固化:爱德万、泰瑞达与科休合计份额超过90%。CPO让双寡头同时站上新起跑线——谁都没有光学测试的现成统治力。
爱德万的路径是“ATE母体+光学外挂”:与Jenoptik、Ayar Labs推出UFO Probe Card,用光束整形实现对准容差补偿;与FormFactor推出具备9轴光子对准的V93000-Triton光子测试系统;2026年10月又在SEMICON West展示V93000扩展至硅光子与CPO量产的方案;叠加与VIAVI、SENKO的合作,已在ECOC 2026展示CPO模块级模拟量产测试流程。
泰瑞达走“并购+合作”组合拳:2025年收购Quantifi Photonics后,同年3月与德国ficonTEC推出业界首套面向硅光子的300毫米双面晶圆探针测试系统——WLT-D2具备50纳米级对准精度,可同时完成晶圆上表面电测与下表面光测;随后的DLT-D1最多并联三个测试头,直接摊薄单位测试成本。
竞争的计量单位变了:不再是单机的引脚速率与通道数,而是“ATE+探针+光学仪器+对准模块+软件”整套平台能否稳定跑出良率。产业价值正从单一仪器性能延伸至整套量产平台的整合能力;跨站仪器共享、多颗器件并行测试一旦落地,单位测试成本仍有可观下降空间。
中国台湾厂商:在产业链缝隙里各自卡位
中国台湾厂商各守一段:高明铁提供多轴控制耦光对位模块,旺矽提供探测设备与光学对准,颖崴提供测试接口——后两者已接获相关订单。致茂更为特殊:作为全球系统级测试设备龙头,其58606老化测试系统最多可达1792通道,已宣布投入CPO测试设备开发,2025年营收与利润双双创纪录。第三方环节,汎铨、闳康、宜特以光电测量、失效分析与可靠性验证加速客户开发;宜特与Enlitech合作的Night Jar平台可挂载任意品牌探针台,把波导漏光变成可视化地图。更下游,日月光等封测厂衔接封装与量产测试,把硅光子与CPO纳入研发主线。
中国大陆力量:旧经验与新考题
中国大陆厂商的入场券来自光通信产业的既有积累:中国大陆企业已位居高速数通光模块量产全球第一梯队,中国大陆电子测量仪器市场规模预计2025年达422.88亿元。联讯仪器65GHz采样示波器已量产供货,但高端测量仪器整体仍多依赖进口——25G及以上高端光芯片国产化率仅约4%,与10G产品约60%的自给率之间,横着一到两个技术代际。
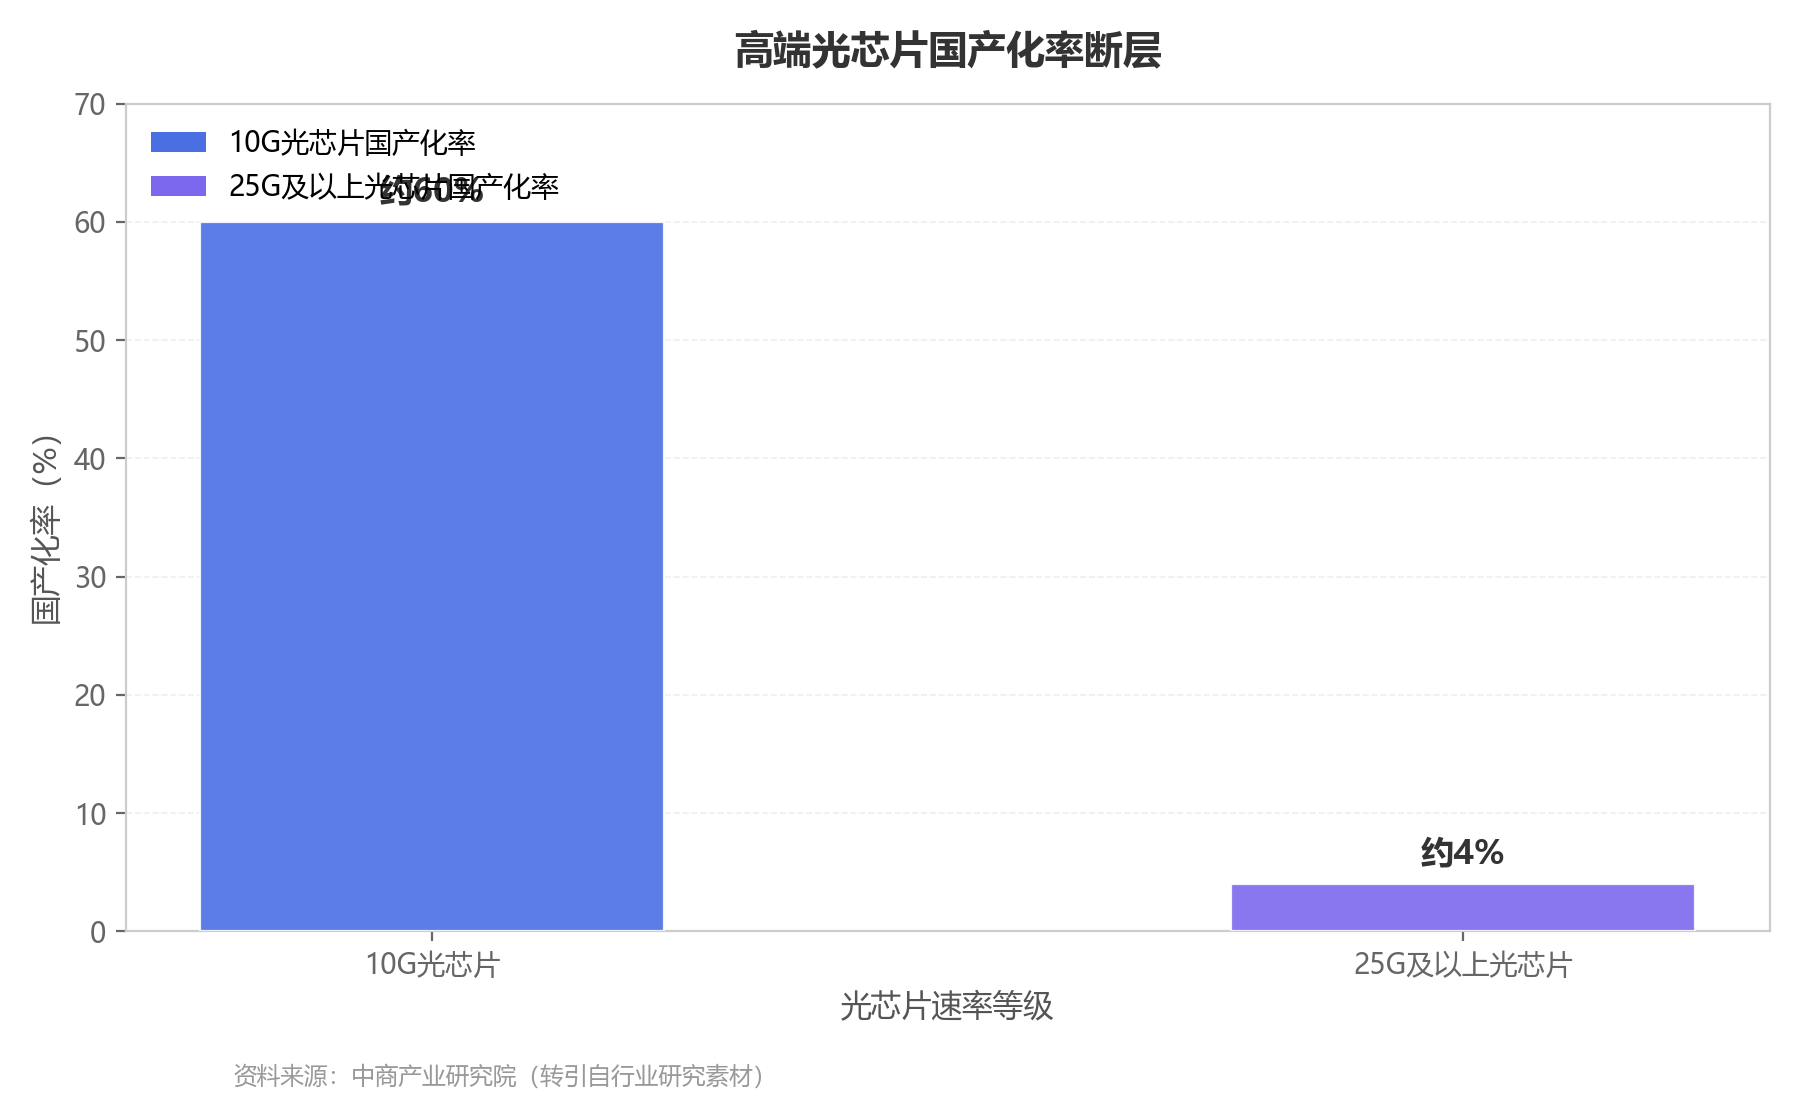
10G约60%与25G以上约4%之间的断层,是本土替代最真实的镜像,测试仪器正是这道断层的量尺。
资本的动作比产品更快。罗博特科2025年完成全资收购德系ficonTEC,直接切入全球光电子封装与测试设备供应链——在TrendForce的报道中,ficonTEC已以“罗博特科子公司”的身份与泰瑞达同台。但股权变化是否影响欧美客户采购决策、既有光模块测试业绩能否延伸至完整CPO量产平台,仍需客户导入进度、测试效率与长期稳定性来验证。
重估何时兑现:2027收敛,2028验证
当前CPO在AI数据中心光模块中的渗透率仅约0.5%,IDC预计大规模商用2027至2028年逐步展开——从0.5%到规模化,中间正是测试产能与测试平台的补课期。价值重估的路径随之清晰:客户更重视测试效率、质量与成本,能提供从晶圆级到模块级完整测试流的企业,将把设备销售变成产能服务;具备跨设备整合与并行测试能力者,单位测试成本更低、供应链地位更高。资本市场已提前表态:过去一年,爱德万、泰瑞达与致茂的股价均上涨超过两倍。当然,标准未统一、初创企业的生存依赖、FCC提案与股权疑虑,都是路上的变数。
回看半导体产业的每一轮周期,每当良率与量产的胜负手移向某个环节,那个环节就会完成一次从成本项到价值项的跃迁——光刻如此,封装如此,如今轮到测试。当一颗AI芯片的命运由一束光的对准精度决定,CPO测试这个曾经安静的赛道,正站在被价值重估的起点。