一、导语 4.3亿元背后的拐点信号
10月16日,2026阅文创作大会公布首批AI精品动画项目——《赛博英雄传》《不科学御兽》《裁决》《镇妖博物馆》。其中,《赛博英雄传》与知名动画公司艺画开天合作,首创“网文IP+AI技术+专业动画团队”三方协同模式(2026阅文创作大会)。在这批项目背后,是阅文对AI漫剧赛道的最新注解:8月11日发布的2026年中期业绩报告显示,公司上半年总收入35.3亿元,同比增长10.7%;其中短剧及AI漫剧收入达4.3亿元,同比增长230%,为去年同期的3倍多。
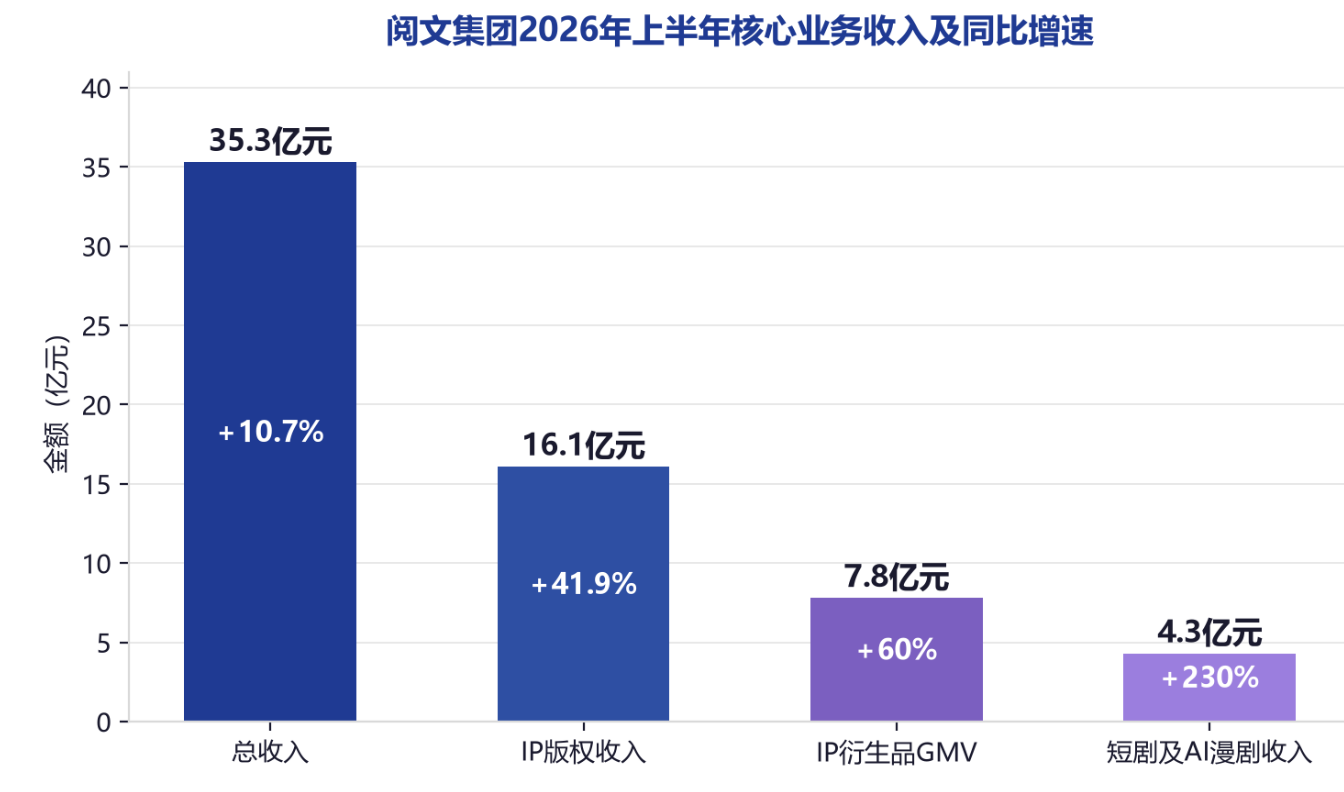
图1 阅文集团2026年上半年核心业务收入及同比增速
爆款数据同样在快速刷新。按2026年中期业绩报告口径,阅文AI漫剧已有46部播放量破亿、367部破千万,《隐身侍卫》全网播放破50亿、《三千庇护》全网播放超30亿;而截至10月16日创作大会披露的累计口径,这一数字已扩大至107部破亿、超660部破千万——需要说明的是,46部为截至8月中报口径,107部为截至10月16日累计口径,两者不可混同。第三方机构DataEye研究院的数据亦印证其头部地位:2026上半年头部平台AI剧漫剧版权方中,阅文位列TOP1,热度值16.14亿。
产能、收入、口碑同步放大的同时,一个更深刻的信号正在浮现。阅文集团CEO侯晓楠在创作大会上强调:“文学的改编可以用AI,但文学本身不能是AI”(2026阅文创作大会)。这句话点出了行业当前的真正命题——当AI工具让“人人都能做剧”,制作能力本身正在迅速贬值,竞争的胜负手正从“工具革命”转向“内容革命”。AI漫剧,正站在从野蛮生长到精耕细作的拐点上。
二、上游观察 AI制作工具链与创作平台的双轮升级
本轮AI漫剧浪潮的上游,由“工具链”与“IP池”两股力量共同推动。
工具与平台层面,阅文旗下AI漫剧创作平台DramaBuddy已升级为OPC一站式平台,打通开放IP、AI制作、全球发行、创作激励四条链路,支持一键转绘10个语种,并推出A-S创作者评级体系,头部合作团队分成已突破600万元(2026阅文创作大会)。其“火种计划”已签约超过5000名个人创作者及个人工作室,前十大OPC创作者年收入均突破100万元(2026阅文创作大会)。渠道端,阅文于今年7月发布短剧漫剧品牌“起点剧场”;而早在2025年10月的创作大会上,阅文就曾开放十万部IP改编通道、设立亿元创作基金并入股酱油动漫——后者2025年漫剧业务收入已破亿元。
技术底座层面的军备竞赛更为激烈。快手旗下可灵AI于7月完成28亿美元融资(阿里巴巴、腾讯、百度参与投资),投后估值约180亿美元,今年3月ARR已突破5亿美元,正筹备港股IPO,并发布支持30秒视频生成的Kling 4.0;字节跳动于8月1日发布Seedance 2.5视频生成模型,支持30秒直出与Agent调用,火山引擎9月27日跟进发布Seedance影视合作计划,单项目激励最高达100万元,字节还在筹备实时空间视频“世界模型”。
IP与创作者回报层面,阅文披露已有1500多位作家首次获得视觉改编收入;截至9月,分成稿费过万元的作家超过300位、过十万元的近百人、最高的超百万元。出海技术底座同样成型:WebNovel平台累计AI翻译作品超3万部,贡献40%的小说收入,小语种市场收入同比增长160%。
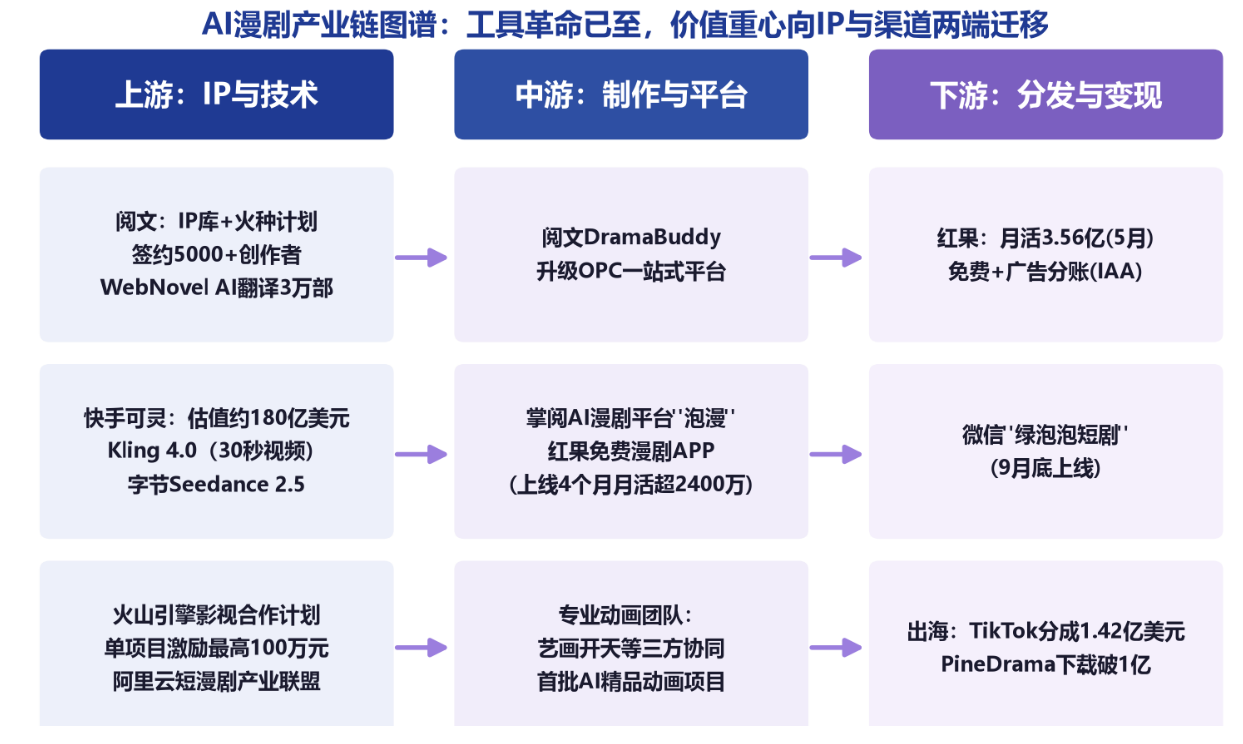
图2 AI漫剧产业链图谱:价值重心向IP与渠道两端迁移
三、供给激增复盘 成本压缩、产能爆发与内容过剩
工具革命最直接的后果,是供给的指数级膨胀。
广电总局网络视听节目管理司司长王小亮在9月17日国新办发布会上介绍:2026年前8个月上线微短剧达43万部,为去年全年的13倍,其中AI剧占比超过九成;微短剧用户已超8亿;2025年微短剧市场规模突破千亿元(全产业链口径)。同期治理数据同样惊人:全网下架违规微短剧6.8万部、处置账号1200余个,其中九成以上为AI剧。
DataEye研究院《2026上半年AI剧漫剧数据报告》显示:上半年抖音端原生新增AI剧/漫剧22.19万部,其中1055部播放破亿,破亿率仅0.48%;破千万超1.2万部(占比5.8%);若以5000万播放为盈亏参考线,达标者仅2886部(占比1.3%)。中国网络视听协会数据显示,2026年一季度全网上线短剧12.8万部,其中AI短剧12.2万部、占比超95%。券商研究则提供了更细的颗粒度:中航证券研报显示,截至2026年2月末AI漫剧在播总量12.78万部,播放破亿约150部(约0.12%);华福证券研报显示,全年累计播放不足百万的漫剧约30042部、占比80%,破亿约69部。
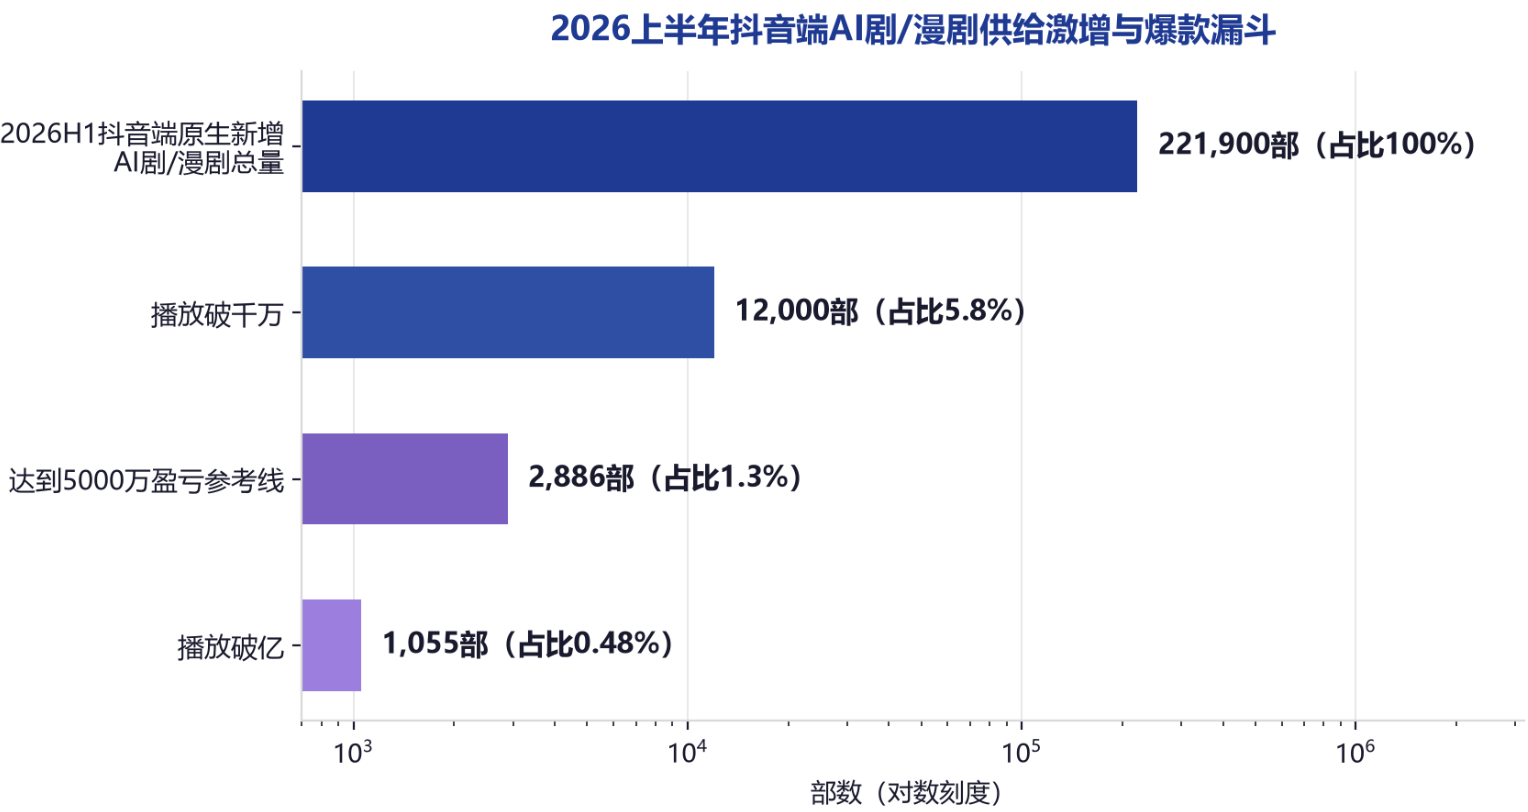
图3 2026上半年抖音端AI剧/漫剧供给激增与爆款漏斗
供给膨胀的底层动力是成本的断崖式下降。爱奇艺CEO龚宇在财报电话会上表示,儿童动漫和短剧已验证可由AI直接生成,制作成本降至传统方式的约十分之一。影视出品人陈琪向第一财经介绍,AI漫剧单部成本约十多万至50万元,而高品质真人短剧需数十万至上百万元;DataEye副总裁林启文则透露,有团队已将单部成本压至约1万元。据媒体统计,快手2026年短剧供给量较1月增长5倍,漫剧集数预计从去年的6万部涨至50万部。
供给过剩的另一面,是平台加速出清低质内容:红果曾在一周内拦截下架3522部低质漫剧,截至4月底累计处置超1万部低质AI剧。
四、拐点逻辑 竞争正从制作速度转向IP质量
供给端的内卷,迅速传导为收益端的恶化,这是理解“拐点”的关键。
最直观的是分账的缩水。酱油文化创始人黄浩南向每日经济新闻算了一笔账:“原来做四五十部剧两三千万账单,现在是两三百部剧两三千万”——同样的盘子,被十倍于前的供给摊薄。分账实例同样残酷:一部作品1亿播放分账14万美元,5亿播放反而只分12万美元,另一部3亿播放的作品仅分得4万美元;折算下来,单位播放分账从14万美元/亿次骤降至1.33万美元/亿次。
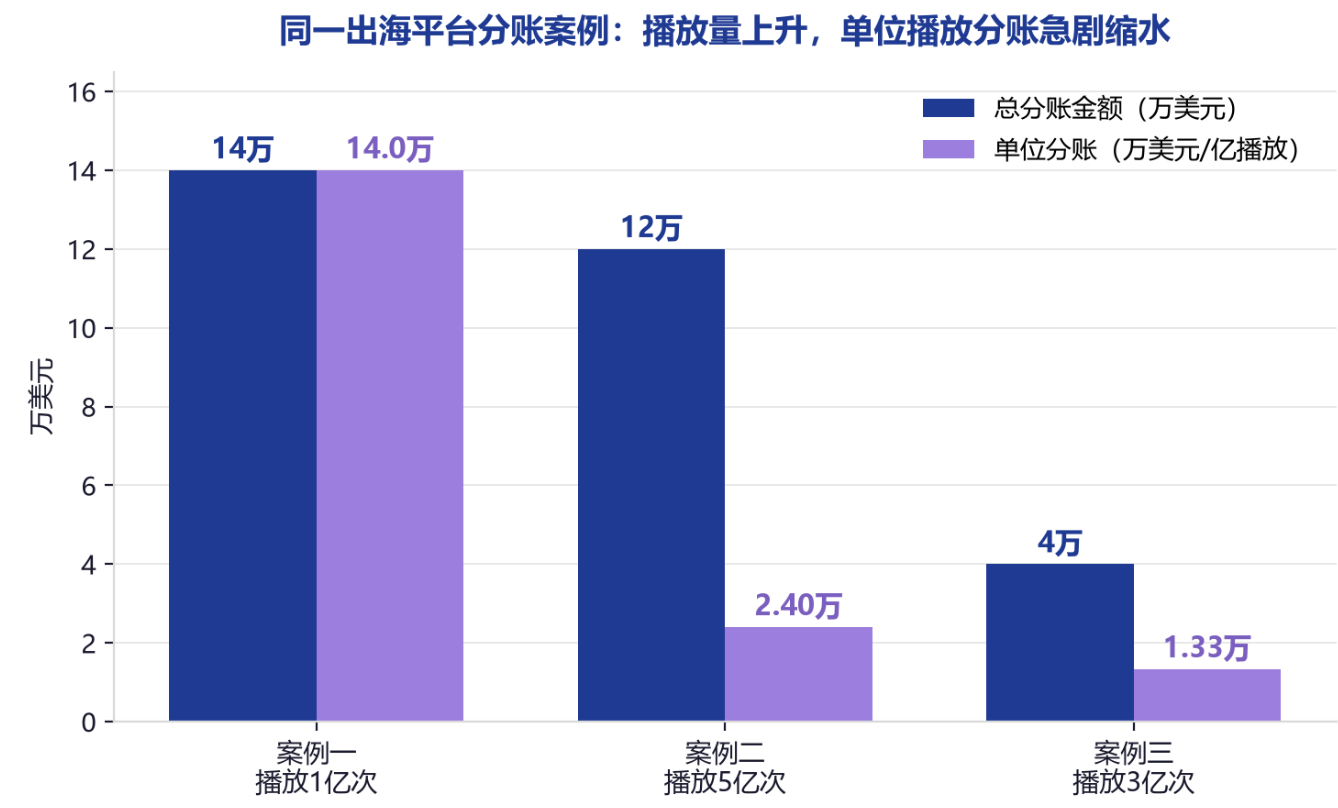
图4 同一出海平台分账案例:播放量上升,单位播放分账急剧缩水
DataEye副总裁林启文的判断更为尖锐:“很多从业者觉得AI降低了制作门槛,却没让创作者更赚钱,反而让他们亏得更快”。平台侧数据印证了这一趋势:进入红果TOP100的AI剧从6月的280部增至7月的339部,而单部剧在榜天数中位数却从6天缩短至4天——上榜者越来越多,停留越来越短。关于爆款率,DataEye口径为破亿率0.48%,QuestMobile口径则不足0.1%,两种口径并存,均指向同一结论:爆款是极少数人的游戏。
监管的精品化导向为拐点加上了政策推力。《微短剧发展管理办法》于2026年7月27日经广电总局审议通过、8月出台、9月1日正式施行,同步启用“苔花标”,并明确规定AI生成微短剧须在每集明显位置添加提示标识(国家广播电视总局)。广电总局还推出“微短剧精品创作传播计划”,指导平台开设“真人剧专区”真金白银扶持精品,实施“五个一批工程”与“微短剧+”行动,要求AI剧全流程标注、严守肖像声音授权、严禁AI魔改(国新办2026年9月17日发布会);6月起,为期两个月的微短剧有害低俗内容和侵权盗版专项治理同步展开。
产业侧的共识也在形成。快看漫画IP授权负责人邵远将行业痛点概括为“3秒惊艳,10秒出戏”——角色崩脸、色调闪烁、情绪断层屡见不鲜,未来护城河在于画面连贯性、数字资产与IP。中航证券研报亦判断,竞争焦点正从“生产更多”转向上游IP储备与下游分发能力。
五、下游观察 发行渠道与变现模式的再分配
下游格局的演变同样剧烈:免费化、巨头化、出海化三线并进。
免费模式已成主流。免费短剧市占率从2024年初的约11%升至2025年底的超50%,红果的“免费观看+广告分账”(IAA)模式成为行业标配。QuestMobile数据显示,截至2026年2月短剧行业月活用户达7.18亿(独立App 3.35亿+小程序4.27亿),红果免费短剧月活3.04亿、同比增长84.6%,月人均单日使用时长125分钟,行业第二的河马剧场仅0.39亿;到5月,红果月活进一步升至3.56亿;7月其DAU达1.68亿(同比增长107%),已超过爱优腾芒之和(约1.55亿)。红果占独立短剧App市场的份额接近90%。垂直品类同样起步:红果免费漫剧APP上线4个月月活超2400万(QuestMobile)。短剧去重用户达8.51亿(2026年5月,QuestMobile口径),其中银发用户4653万(2026年2月)、红果占近九成。
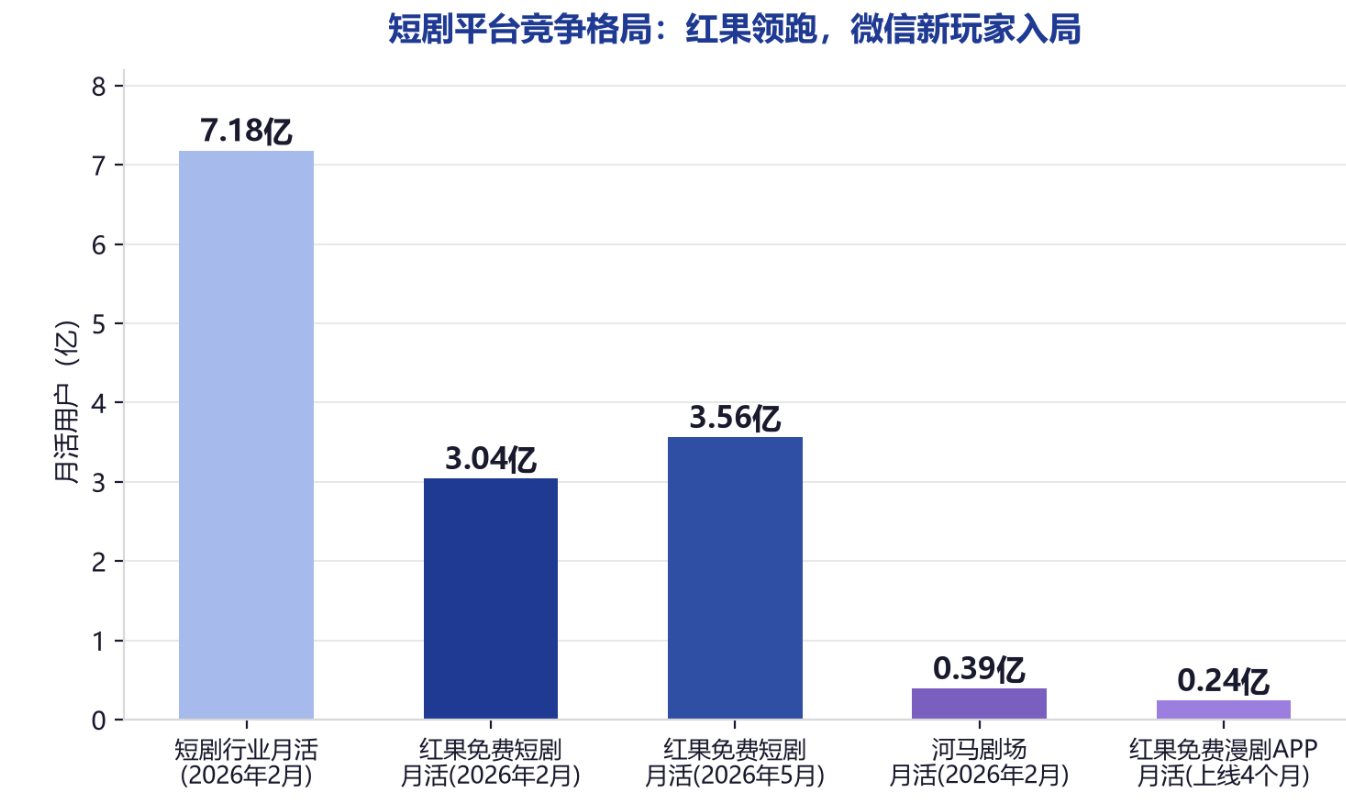
图5 短剧平台竞争格局:红果领跑
巨头对新入口的争夺白热化。微信“绿泡泡短剧”于9月底上线,并发布2026年四季度联合发行激励,被外界视为直接对标红果(红果日活接近2亿口径见证券时报报道)。野村证券数据显示,8月字节系App已占中国用户时长TOP50的41.8%,红果时长份额从2%升至6%、同比增长182%。
变现的现实依然骨感。媒体统计显示,17家披露短剧业务的上市公司中仅7家实现盈利(媒体统计口径);昆仑万维2026上半年AI短剧平台收入15.35亿元、同比增长163.28%,毛利率高达67.49%,但扣非后仍亏损4.58亿元;掌阅科技上半年营收17.84亿元、同比增长16.89%,销售费用高达11.09亿元,其中推广费用10.52亿元——高毛利难抵高投流,是行业普遍的盈利困境。出海则成为第二增长曲线:TikTok短剧分成2026年1-8月超1.42亿美元;海外版“红果”PineDrama上线约9个月下载破1亿、DAU约700万,9月单月下载超1200万次。
六、玩家图谱 代表阵营的路径差异
拐点之下,各玩家的战略选择开始分化,大致形成五类阵营。
其一,阅文的“自控两头、外包中间”:IP与投流自控、制作外包,超一半短剧和AI漫剧通过红果触达用户。在此之上,阅文正向上拉升精品化天花板——首批AI精品动画项目引入艺画开天等专业动画团队三方协同,IP委员会模式首发项目《保卫南山公园》与三体宇宙合作,未来三年将上线20余款IP改编游戏,《异人之下》游戏预约已超3300万(2026阅文创作大会)。
其二,出海龙头的强强合并:10月,点众旗下DramaBox与新阅时代旗下GoodShort官宣战略合并,两者分列Sensor Tower 2026年一季度全球短剧应用收入榜第1与第5、下载榜第4与第10;点众董事长陈瑞卿出任新主体董事长,前CTO胡泽新任CEO。
其三,云厂商牵头的产业联盟:9月24日云栖大会上,阿里云联合快看漫画、书旗中文网、掌阅等成立短漫剧产业发展联盟,成员还包括麦芽传媒、山海短剧、时刻互动、优酷、淘宝短剧、点众科技、井英科技(阿里云云栖大会披露)。
其四,平台系新玩家:掌阅今年2月推出AI漫剧平台“泡漫”,上半年上线短剧超千部、已超2025年全年的800余部(掌阅披露);红果免费漫剧APP上线4个月月活超2400万,火龙漫剧3月31日日活95.9万(QuestMobile口径)。
其五,技术自研阵营:中文在线持续投入“逍遥AI”“次元神笔”,二季度单季扭亏、FlareFlow达到月度盈亏平衡,但其9月30日披露的28.33亿元A股定增预案已于10月8日与H股计划一并终止。
七、展望与研判 400亿的预测与精品化的终局
市场的量级仍在快速抬升。DataEye研究院预测,2026年国内AI剧/漫剧市场规模预计达400亿元、同比增长138%;作为对照,2025年为168亿元(真实值),2026年前5个月已超220亿元(DataEye研究院WAIC演讲)。用户侧,上半年AI短剧用户已破6亿,2027年初AI漫剧用户有望达7亿量级(DataEye研究院预测)。微短剧整体市场,2025年已突破千亿元(广电总局全产业链口径);作为背景,中国网络视听协会《中国微短剧行业发展白皮书(2025)》(2025年11月发布)口径约677.9亿元、免费微短剧占比66.3%。此外,有机构预估2026年国内微短剧及AI剧漫市场规模有望突破1200亿元。海外市场方面,据央视财经报道,2026年海外AI漫剧市场规模预计突破40亿美元、占海外微短剧整体近70%。
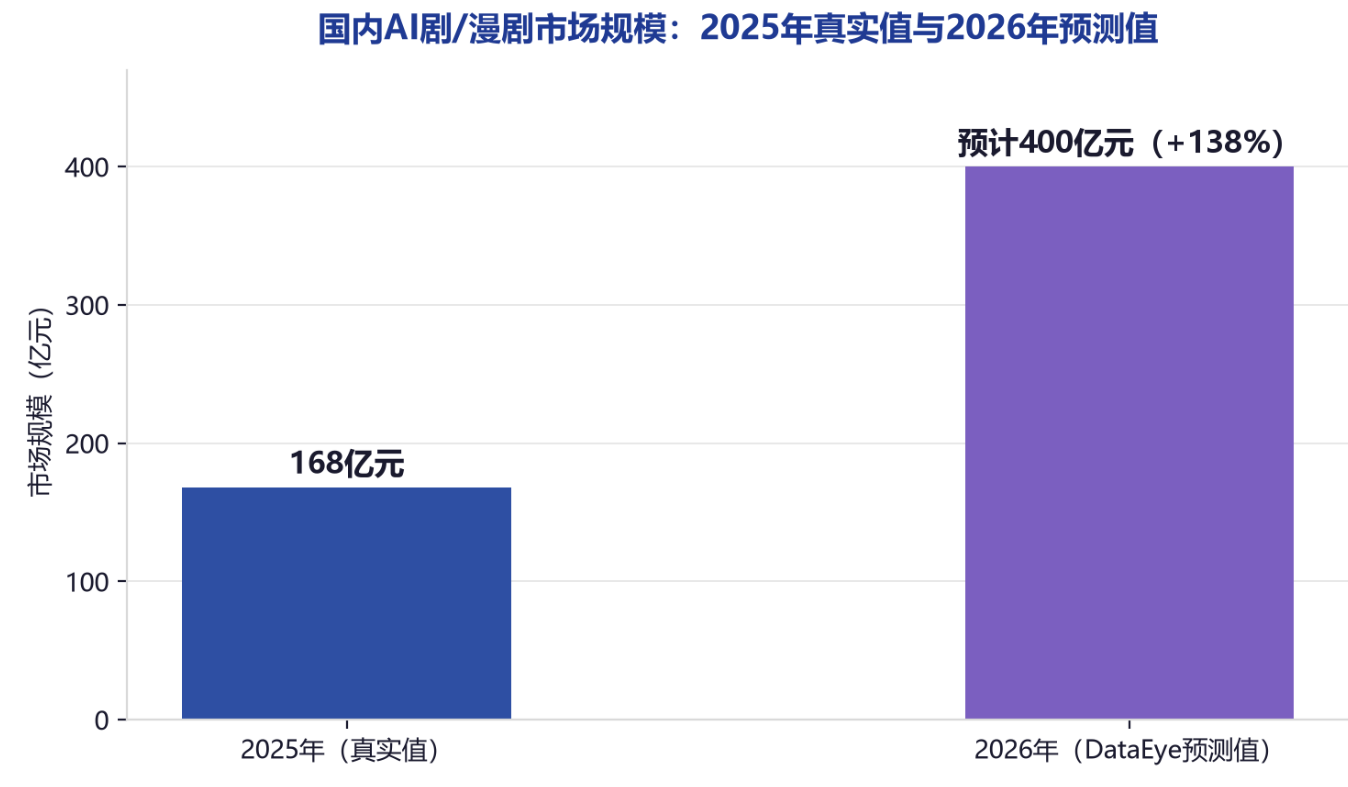
图6 国内AI剧/漫剧市场规模:2025年真实值与2026年预测值
基于以上事实,本文给出三点研判。第一,工具红利已近见顶:当制作成本降至传统的十分之一、单部成本被压至万元级,制作能力本身不再构成壁垒,供给以十倍速扩张必然带来单价坍缩——分账缩水与在榜天数缩短已是明证。第二,价值正加速向两端迁移:上游的IP储备与下游的分发渠道正在吸走产业链大部分利润,中游制作环节被平台化、工具化,阅文“自控两头”、红果渠道垄断、DramaBox与GoodShort合并,均是这一趋势的具体注脚。第三,监管与市场的双重精品化将淘汰大多数玩家:9月1日施行的《微短剧发展管理办法》、苔花标与AI全流程标识,抬高了合规门槛;破亿率不足0.5%的爆款漏斗,抬高了质量门槛。
回到侯晓楠那句话——“文学的改编可以用AI,但文学本身不能是AI”。AI解决了“怎么拍”,回答不了“拍什么”;工具革命把供给推到了过剩,内容革命才刚刚开始。拐点之后,AI漫剧的胜负手不在工具,而在IP。这或许正是阅文以4.3亿元收入、百部破亿的成绩单,联合专业动画团队押注首批AI精品动画项目的深层逻辑。