导语:一个月前递交S-1文件时还寻求约300亿、最高350亿美元估值的英伟达系AI云公司Nscale,如今被投资者要求把IPO估值目标下调至160亿–190亿美元区间。叠加微软退出英国劳顿数据中心合作、澳洲同业Firmus撤回IPO、美国"新云"板块股债双杀,这场估值博弈已成为观察AI基建一二级市场估值剪刀差的最新标本。截至2026年10月19日,Nscale的15天法定等待期已过仍未启动路演,正回应美国证交会(SEC)对申报材料的意见。本文以时间线为骨架,拆解估值缩水的三重动因,并探讨其对AI基建资本逻辑的信号意义。
一、事件全景:IPO估值博弈时间线
Nscale的故事起于2024年初——创始人乔什·佩恩(Josh Payne)将其从加密货币挖矿业务Arkon Energy分拆设立,押注AI数据中心。真正让这家公司站上资本聚光灯的,是2026年3月的C轮融资:Aker ASA与8090 Industries领投、英伟达与诺基亚参投,融资20亿美元,投后估值146亿美元。
此后订单密集落地:8月26日,Anthropic与Nscale签署为期6年、总额450亿美元的算力租约,覆盖约460兆瓦电力容量,部署英伟达Vera Rubin芯片于西弗吉尼亚州园区;9月3日,Nscale与机器人公司Figure达成至少35亿美元算力合约并战略投资,意向扩大至60亿美元以上,履约地点为得州Barstow、2027年下半年开始。
9月4日,IPO前融资安排曝光:Nscale洽谈最高35亿美元,含15亿美元可转债(Third Point拟领投)与英伟达约20亿美元投资,可转债定价较IPO发行价折让逾10%,估值以300亿美元封顶。9月18日,公司向SEC公开递交S-1文件,申请以代码NSCL登陆纽交所,由高盛、摩根大通、摩根士丹利担任承销商,拟最高募资30亿美元,目标估值"约300亿、最高350亿美元"。9月25日,33.6亿美元IPO前可转债融资完成,Third Point领投,交割时到位23.6亿美元,英伟达承诺的10亿美元于11月中旬到位。
转折发生在10月。10月9日至12日,澳大利亚Firmus Grid撤回最高55亿美元募资计划的IPO——投资者拒绝了其300亿美元估值上调,其912兆瓦项目储备中仅46兆瓦建成。10月18日,两枚重磅消息同日引爆:微软确认退出与Nscale的英国数据中心合作项目;同日,据知情人士披露,投资者敦促Nscale将IPO估值目标从约300亿美元下调至160亿–190亿美元区间,磋商仍在进行、方案可能调整、尚未最终决定,考虑因素包括Firmus IPO失败。
图1:Nscale IPO估值博弈时间线(2024年初—2026年10月)
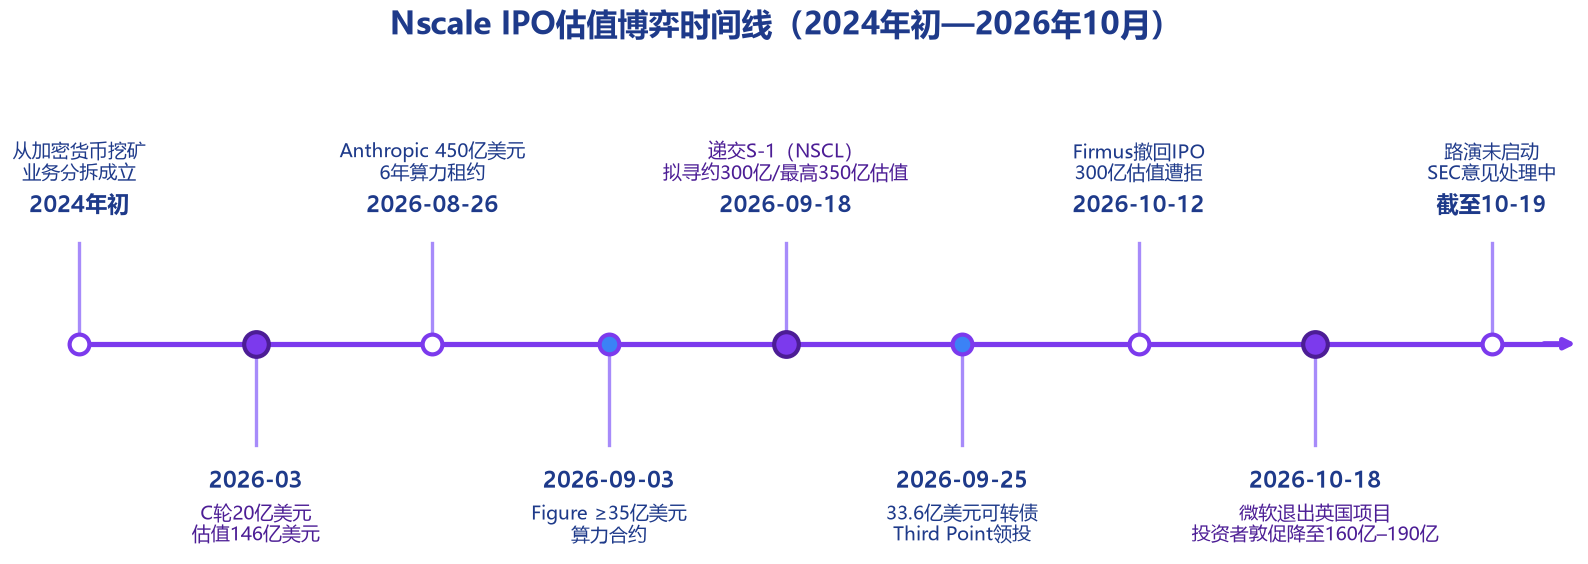
这条时间线呈现清晰的"三级跳—急刹车"结构——从3月的146亿美元到9月拟寻的约300亿、最高350亿美元,Nscale试图在半年内让估值翻倍以上;而10月18日投资者给出的160亿–190亿美元认购区间,则一举击穿这一目标。
二、估值缩水的三重动因
动因一:基本面——高增长与深亏损并存
招股书披露,2026年上半年(截至6月30日)Nscale实现营收1.406亿美元,同比增长1252%(上年同期为1040万美元);但同期净亏损达10.2亿美元(上年同期为3.689亿美元),调整后运营亏损率199%(上年同期185%)。对公开市场投资者而言,千倍级增速掩盖不了"每确认1美元收入、亏损超过7美元"的现金消耗模式(编者测算)。
动因二:客户集中度与交付风险
彭博报道指出,微软与Anthropic合计约占Nscale合同收入的85%。其中微软合同总额至2033年12月约438亿美元,Anthropic约446亿美元。而总合同价值约1030亿美元(S-1精确值1034亿美元,含已生效26亿美元)——这个两年半内从1亿美元膨胀而来的数字,几乎全部依赖尚未动工、建设资金未全额到位的数据中心,且尚未获得履约所需的全部英伟达芯片;招股文件同时披露其剩余履约义务(RPO)约564亿美元,亦印证其收入确认高度依赖未来交付。值得留意的是,英伟达已为Nscale约8.6亿美元的租赁义务提供背书,供应商信用支持的深度或可部分对冲融资疑虑,但体量相较于千亿级合同储备仍然有限。另据其招股文件披露,Anthropic合同附加的里程碑条件可被终止,Nscale亦承认尚未为该合同获得约束性融资承诺。交付端的风险同样具体:挪威旗舰数据中心落后计划约6个月,规划的30兆瓦中仅6.4兆瓦投运,致延原因包括冷却系统渗漏、当地监管、施工延期及一场火灾;英国劳顿项目的电网接入预计要到2030年代。
动因三:市场环境
据报道,融资成本走高与AI长期回报不确定性上升,令市场对芯片厂商、云计算企业等AI基础设施公司的情绪转弱。
图2:估值三段论与隐含折让(编者测算)
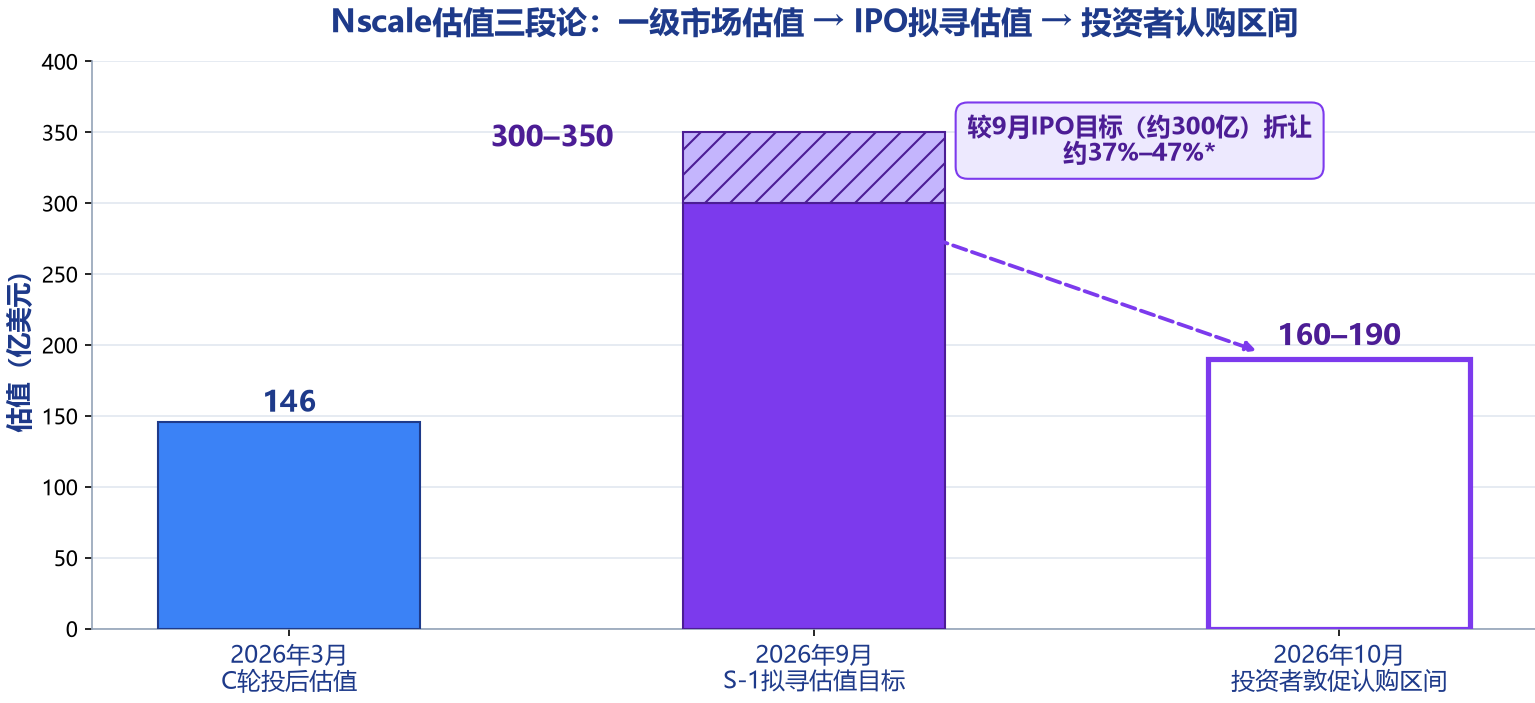
三个估值锚点的落差一目了然。较其拟寻的约300亿美元IPO目标,160亿–190亿认购区间意味着折让约37%–47%(编者测算);而相对3月146亿美元的一级市场定价,该区间仍隐含约9.6%–30%的溢价——缩水的是IPO雄心,并未跌破一级市场估值。
三、微软退出的信号意义
2025年9月16日,微软宣布拟租用Nscale位于英国埃塞克斯郡劳顿(Loughton)数据中心的全部算力,建设"英国规模最大的AI超级计算机":初始50兆瓦、可扩至90兆瓦,部署23,040颗英伟达GB300 GPU,原定2026年四季度投运、2027年一季度交付。该合作是微软220亿英镑在英投资承诺的一部分。
2026年10月18日,微软通知Nscale终止该协议,未说明原因、拒绝置评;直接诱因是该站点电网接入预计要到2030年代。Nscale发言人回应:"我们仍致力于推进劳顿项目,也仍坚定支持英国市场。目前,我们正在为该项目寻找其他电力来源,同时也在评估英国境内的其他扩建地点。我们与微软的关系依然稳固且具有长期性,伦敦地区电网这一令人遗憾的问题不会影响我们的其他合同。"
需要强调的是:微软退出的仅是英国劳顿单一场址。据招股书披露,微软在Nscale的合同总额至2033年12月约438亿美元、占总合同价值约42%(编者测算),挪威Stargate等其他项目合作存续。
图3:英国电网瓶颈量化透视
指标 | 数值 | 含义 |
排队申请接入国家电网的数据中心 | 约315家 | 需求积压规模 |
排队数据中心所需电力 | 约73吉瓦 | 拟接入总容量 |
英国全国峰值用电需求 | 45吉瓦 | 现有电力供给上限 |
Ofgem监管动向 | 提议向数据中心收取数亿英镑电网接入费(2026年7月) | 成本转嫁信号 |
315家数据中心排队所需的73吉瓦,是英国全国45吉瓦峰值用电需求的1.6倍以上——电力短缺已从"远期担忧"变为"当下约束"。微软的退出证明,即便手握220亿英镑投资计划与438亿美元合同议程,电网容量仍是AI数据中心选址绕不开的硬约束;对Nscale而言,失去的与其说是一份租约,不如说是IPO叙事中最关键的一块"确定性拼图"——其曾被视为"英国AI雄心的标志性工程",且微软是该项目唯一公开签约客户。
四、AI基建一二级市场估值剪刀差
Nscale并非孤例。公开市场与私募市场的情绪反差,正达到前所未有的程度。横向案例构成了一幅完整的估值回调图谱:
一级市场折戟:澳大利亚Firmus Grid撤回最高55亿美元募资的IPO,300亿美元估值上调遭投资者拒绝,912兆瓦项目储备仅46兆瓦建成;软银旗下SB Energy(8月底公开IPO文件,无在运营数据中心、积压订单超4000亿美元)因投资者抵触约600亿美元估值而推迟IPO。私募侧,据FT报道,Anthropic的IPO估值预期已从投行吹风的2万亿美元下调至1.5万亿美元以下;一位基金经理直言:"按照这些数据中心企业想要的估值,我实在看不出它们该如何完成上市。"
二级市场股债双杀:2026年10月14日,CoreWeave股价一度下跌17%至64.41美元,为2月以来最大盘中跌幅;其2032年到期无担保债价格跌破80美分/美元,收益率一度逼近15%(该债2026年6月发行、票面9.625%);CDS隐含五年违约概率一度超60%,标普与穆迪评级分别为B+与B1(垃圾级),公司总债务约500亿美元。上周CoreWeave市值蒸发约四分之一,Nebius股价两周下跌32%。值得对照的是基本面锚点:CoreWeave上市以来涨逾60%、市值近370亿美元(10月中旬),Nebius二季度云业务销售额同比增长514%,并于10月1日起对部分GPU按需租价上调约20%——回调并非源于业绩恶化,而是估值消化。
图4:一二级市场AI基建企业估值回调横向对比(2026年9—10月)
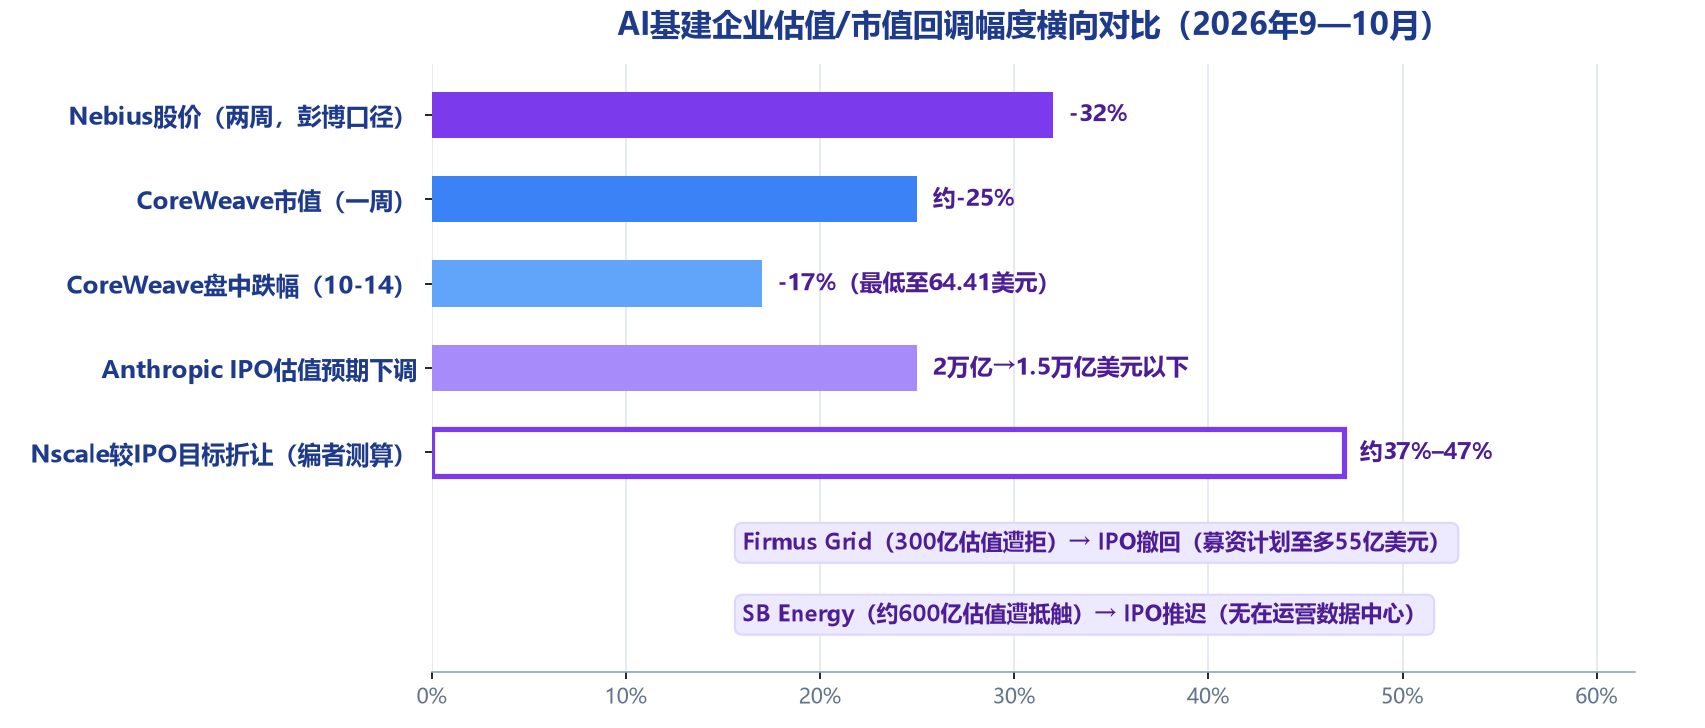
回调幅度因时间窗口与统计口径而异,横向比较需谨慎,但方向高度一致:从Firmus、SB Energy的一级市场"折戟",到Anthropic预期下调、CoreWeave与Nebius的二级市场回调,再到Nscale较IPO目标约37%–47%的折让(编者测算),AI基建资产的估值重定价已同时发生于一二级市场。Gartner更预测,到2030年超过80%的"新云"(neocloud)提供商或将停止独立运营。
五、后续展望
宏观投入仍在加速,但回报账本愈发难平。据Gartner预测(预测值):2026年AI提供商的AI基础设施支出将接近1万亿美元,2027–2030年还将再投资6万亿美元;但到2030年底,超3.5万亿美元AI基础设施支出面临减值风险,至2032年或超4万亿美元资产面临减记。其收支测算尤其尖锐:到2030年AI数据中心所有者需累计创造8.5万亿美元收入(以覆盖资本开支、融资成本及12%的投入资本回报率),而同期可归于AI数据中心的企事业与消费者AI收入预计不超过3.6万亿美元;12%的ROIC最早要到2032年底才可能实现。Gartner高级总监分析师Will Sommer表示:"企业与消费者AI收入将不足以支持此期间所有计划资本开支的盈利回报。"
资本开支侧,据高盛测算:微软、亚马逊、Alphabet、Meta四大超大规模云厂商2026年资本开支合计约7250亿美元,较2025年约4100亿美元增长77%,分析师预计2027年将超1万亿美元。DIGITIMES Intelligence则预测(预测值):全球半导体市场规模将从2025年的7917亿美元增至2026年的1.6万亿美元,同比增长109.1%;其口径下四大美国云服务商2026年资本开支预计合计突破1万亿美元(各分项:谷歌与亚马逊各逾3000亿、Meta与微软各逾2000亿)——与高盛7250亿美元口径的差异或源于AI专属开支的统计范围不同,编者并列标注以供对照。
Nscale自身的三重悬念:其一,IPO进程悬而未决——15天法定等待期已过仍未启动路演,正回应SEC对申报材料的意见,重启时间表未公布;其二,资金缓冲已部分到位——33.6亿美元Pre-IPO可转债交割到位23.6亿美元,英伟达承诺的10亿美元将于11月中旬到位,这为管理层提供了"等得起"的筹码;其三,微软关系走向——公司口径强调"与微软关系依然稳固且具有长期性,正寻找替代电力与英国其他扩建选址",而438亿美元、至2033年12月的微软合同仍是其估值叙事的支柱。
市场已将Nscale的成败视为"检验投资者对高负债AI企业持续兴趣的关键试金石"。无论其最终以160亿–190亿美元区间定价、还是推迟发行,结论都将外溢:当AI基建的资本开支曲线以万亿美元计、而收入曲线仍以百亿美元计时,IPO市场正在用"估值折让"为整条产业链重新标定风险价格。