三个统计口径同向回落、估值链条自底层松动、资金转向有真实订单的项目,行业企稳或待2027年下半年之后。
2026年10月29日,一篇题为《“对不起,我们不投具身智能了”》的报道在投资圈与机器人产业界同时刷屏。报道描绘的图景并不复杂:曾经风格最激进的头部投资人开始收手,FA(财务顾问)不再接具身智能项目,融资周期被拉长到三至六个月。多名行业人士将转折点指向2026年9月。
一、九月骤降:三个统计口径的同向信号
9月具身智能一级市场融资额究竟降了多少?不同机构的统计口径差异明显,但方向完全一致:大幅回落,且回落幅度都在四成以上。
行业服务平台NE时代基于公开信息的统计显示,2026年9月中国具身智能一级市场共收录46起融资事件,参考金额约116.24亿元,事件数与金额较8月分别下降4.2%和40.1%。NE时代同时提示,当月最大单笔融资(地瓜机器人,参考金额28.8亿元)对总量影响明显,剔除最大单笔后,其余项目融资额仍环比下降32.4%。从结构看,资金正向硬件侧回流:本体制造15起、核心硬件13起,合计占60.9%,超过模型、数据及仿真软件的12起(8月为21起)与配套方案的6起;种子轮、天使轮及Pre-A轮合计24起、占比52.2%,早期项目重新过半。
另两家行业机构的口径回落幅度更大。据高工人形机器人不完全统计,2026年9月具身智能行业发生52起融资事件、累计约134亿元,同比增长20.63%、环比下滑47.86%;将时间线拉长,2026年前9个月累计437起融资、约2032亿元,事件数与金额同比分别增长146.07%和317.39%——换言之,此轮回调发生在同比高速扩张的基数之上。人形机器人场景应用联盟的全球口径则为:9月超36起一级市场融资事件(含1起IPO)、披露总额约105亿元,环比下降约73%,主因8月存在多笔数十亿元级超大额融资拉高基数(8月单月约387亿元为年内高点)。
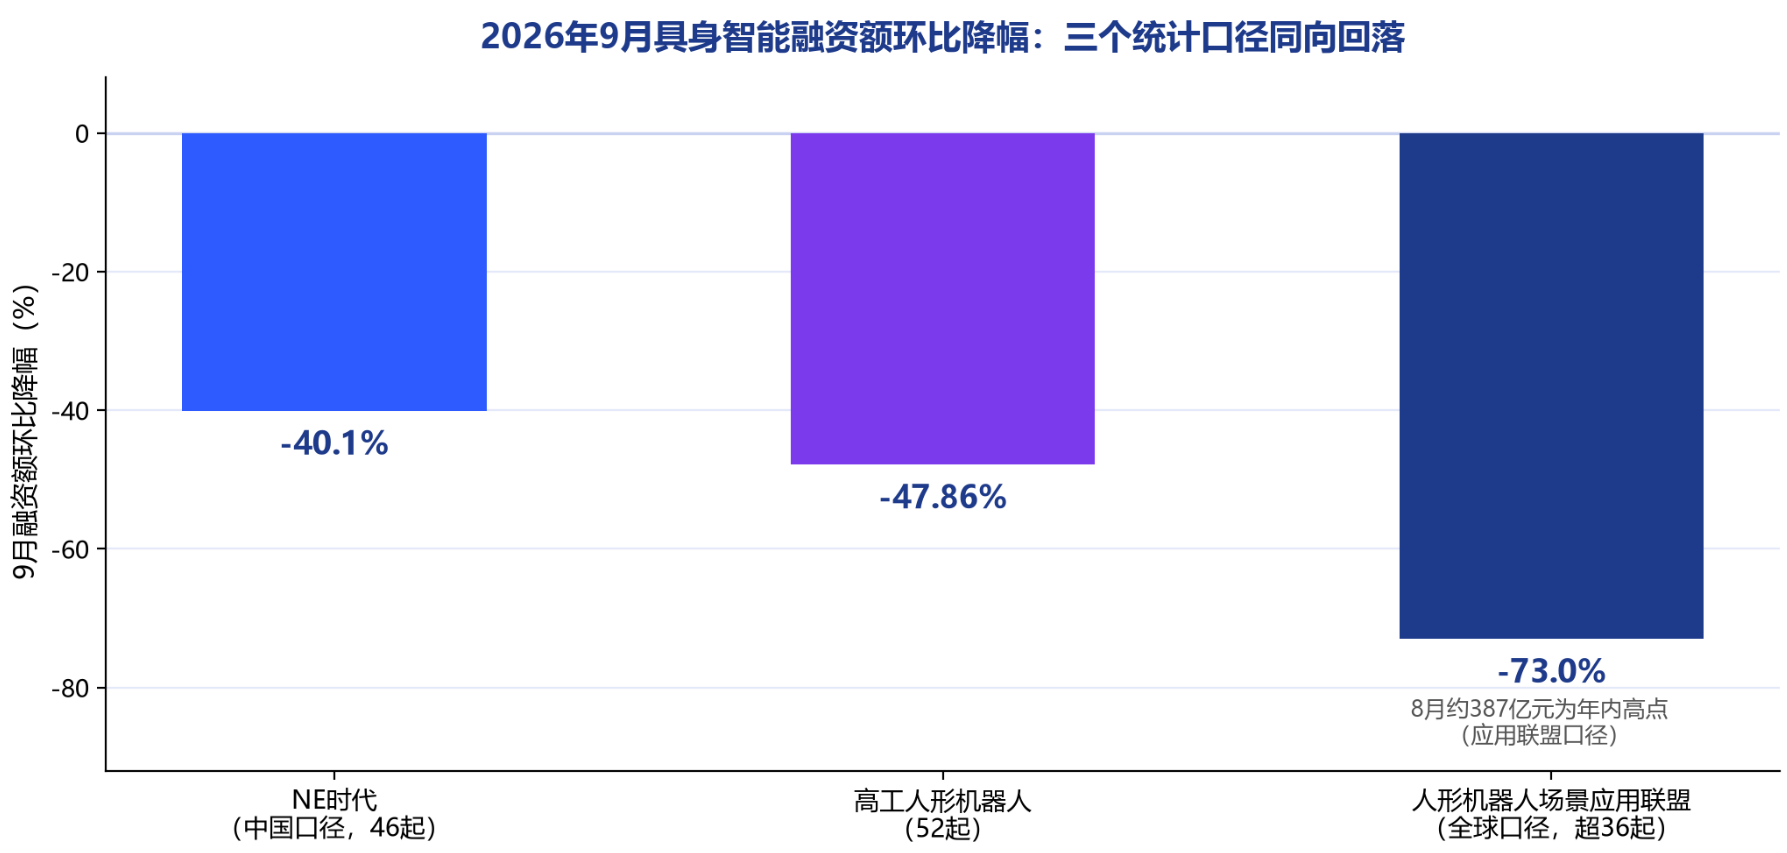
图1 2026年9月具身智能融资额环比降幅:三个统计口径同向回落
三个口径的绝对值与降幅互不相同,源于统计范围(中国或全球)、事件归类与金额估算方式不同,本文不作跨口径直接比较;但“事件数基本持平、金额大幅缩水”是三个口径共同呈现的结构性特征——大额融资减少,资金单笔出手规模整体下移。
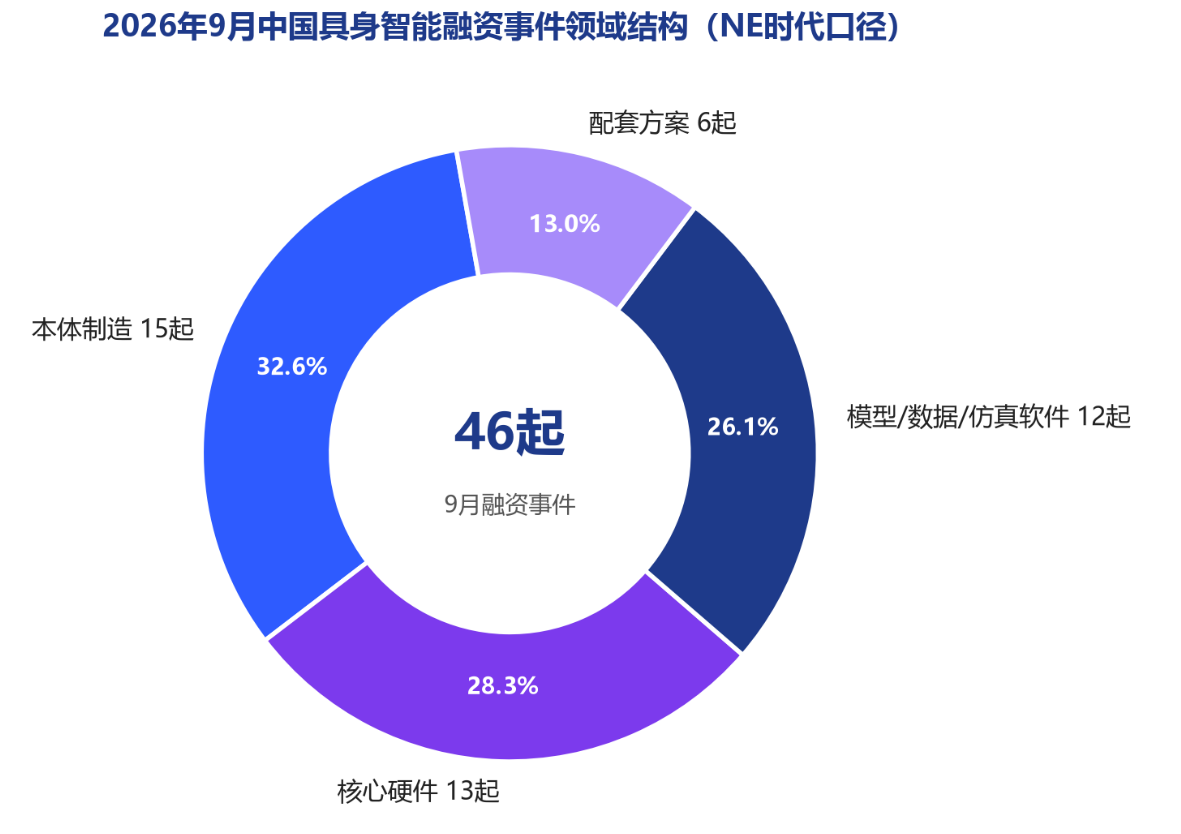
图2 9月中国具身智能融资事件领域结构
回落的另一面,是上半年罕见的资本密度。IT桔子数据显示,2026年上半年国内具身智能赛道融资总金额达935亿元,较去年同期增长约5倍,融资事件322笔、同比增长137%。一升一降之间,一级市场从“抢份额”切换到“控节奏”,只用了几个月。
二、FA转冷与“攒局式创业”的终止
资金端的变化先于数据端。三家对具身充满热情的头部机构收紧了口袋,其中一家明确“收紧对具身智能的投资、对具身项目谨慎做判断”,另一家最近一个半月几乎没有具身项目上会;一位头部FA近期收到的具身项目“应该少了一半”,以往一个月能卖出去的项目现在都卡住了,“预计没有三到六个月搞不定”。
报道还揭示了一种此前流行的行业玩法——“攒局式创业”:有资源的“攒局者”(通常是投资机构)物色技术天才科学家或大厂高管下海创业,通过包装造势、限定两天的极限投资决策、提前安排头部美元基金连续加注等手段推高估值;据受访投资人描述,类似项目第一轮估值往往1亿美金左右起步、第二轮翻倍至15亿元、第三轮25—40亿元,个别项目甚至超募至50亿元以上。在这套机制里,投资机构无需等待公司完成商业化,即可通过后续轮次的估值上涨获得账面收益,其持续运转的重要前提是公司能够成功上市。
这一来自匿名受访者的行业观察,得到了公开信息的侧面印证。9月10日,上市仅九天的梅卡曼德创始人兼CEO邵天兰的朋友圈截图在行业流传,他直指部分“位于北京、上海、名气很大、估值很高、登上过春晚”的具身企业利用“数采中心”和与地方政府、投资方、供应商的关联交易“制造虚假的、不可持续的收入”,并点名银河通用;银河通用随后作出回应。当上市路径收窄、新增资金不再积极入场,“推高估值—击鼓传花”的链条便自底层开始松动。
值得注意的是,监管层面的动向亦在发酵:9月9日,The Information援引知情人士报道称,监管部门已向部分投行和投资机构进行非正式“窗口指导”,拟上市人形机器人企业需证明能够形成持续性收入、正在走向减亏或拥有真正的技术创新——该消息尚未得到证实,但与国内媒体报道中“多家具身公司IPO暂停”的传言互为呼应,本文按未经证实的传闻处理。
三、二级市场回撤:宇树、梅卡曼德与IPO之问
一级市场估值链条的锚在二级市场。2026年8月19日,宇树科技登陆科创板,发行价150.80元;上市首日股价最高冲至1100元,收盘845元、较发行价上涨460.34%,市值一度突破4449亿元。此后股价持续回落,10月15日盘中最低404.03元,较上市首日高点回撤超过63%——与国内媒体报道“最大回撤超过六成”的表述一致。10月16日起修复行情启动,10月26日公司发布股价异动公告,10月29日收于662.39元。
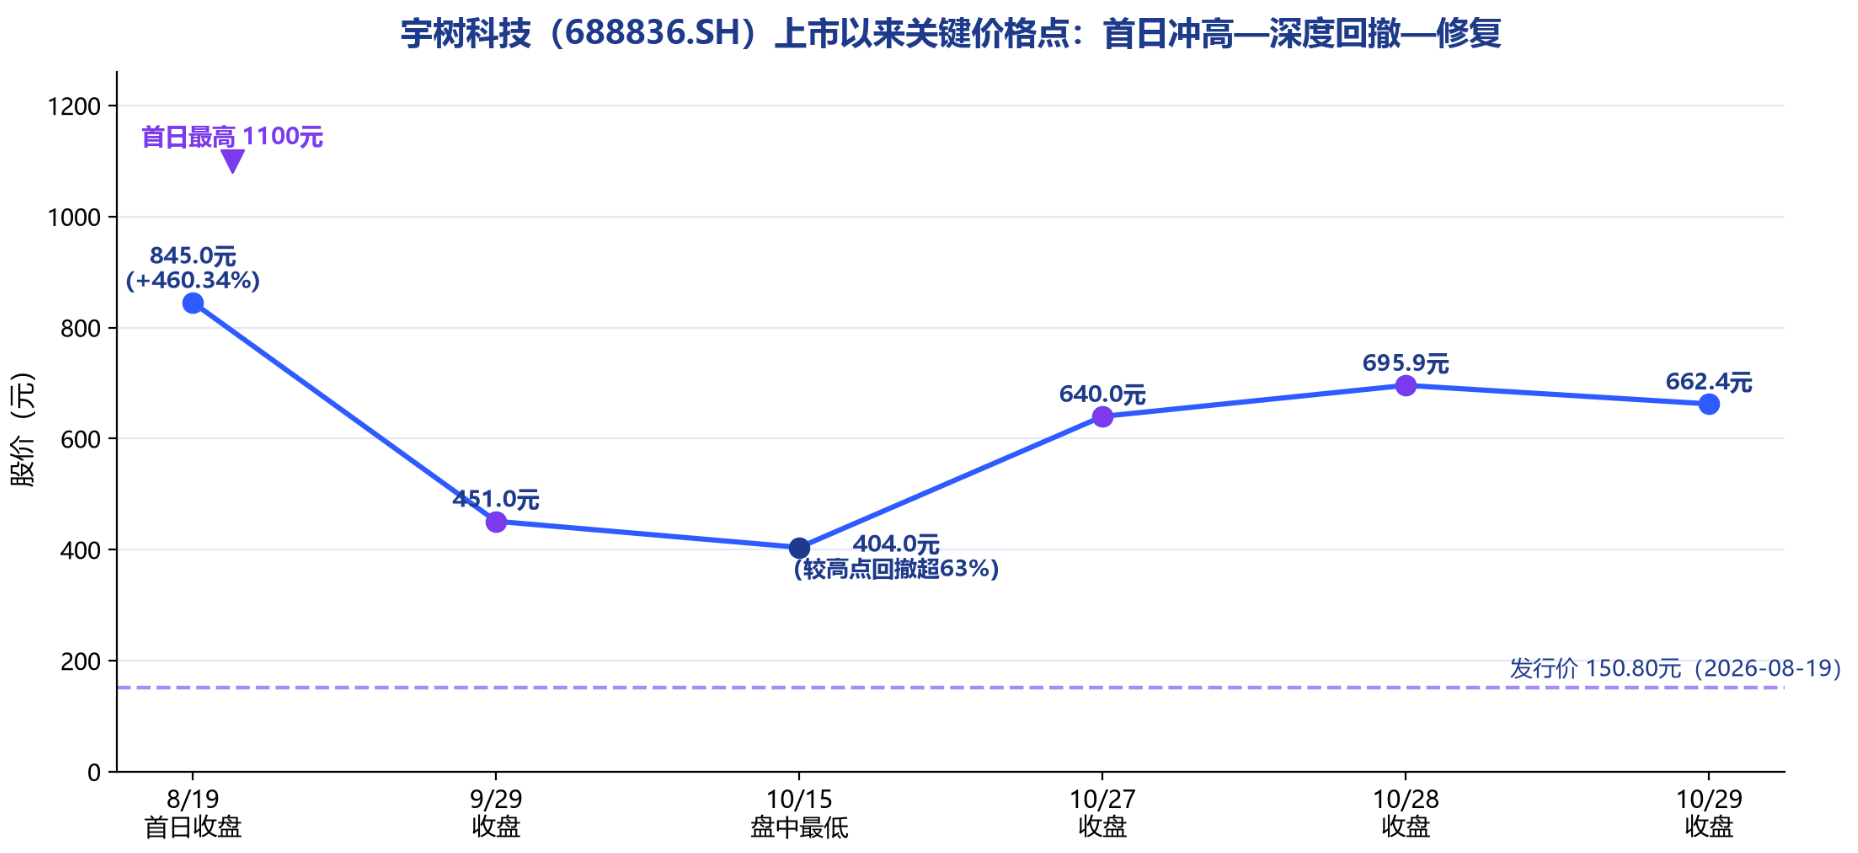
图3 宇树科技(688836.SH)上市以来关键价格点
9月1日在港交所上市的梅卡曼德则上演了另一幕:香港公开发售录得约3835倍超额认购、刷新港股机器人IPO认购纪录,募资约23.53亿港元,但上市首日即告破发,收报99.8港元、较发行价101.70港元跌1.87%,9月4日盘中一度下探75.4港元。其上市后首份中报显示,2026年上半年收入2.373亿元、同比增长54.7%,毛利率65%,期内亏损约1亿元,2023—2025年累计归母净亏损10.44亿元。此外,据国内媒体报道,极智嘉曾出现破发、越疆科技股价较历史高点大幅回落。
二级市场定价的快速重估,直接动摇了一级市场的定价参照。一位投资人直言,此前的交易逻辑是“我只需要判断你上市的可行性,能赚钱就可以投”,“宇树们涨得越高,对未上市的公司融资越好”;如今二级市场无法提供期待的回报,投资人对手中公司能否拿到“上市通行证”也难以判断。这构成了本轮降温中一级、二级市场多因素共振的核心环节。
四、技术变量:GPT-6 Astra冲击“具身大脑”叙事
除资本与监管因素外,技术层面的最新进展同样在撼动投资判断。2026年9月,OpenAI发布新一代通用大模型GPT-6 Astra——尽管它并非专门面向机器人训练的模型,但具备零样本控制机械臂抓放物体等物理空间理解能力,引发具身智能行业对技术路线的重新讨论。
宇树科技创始人王兴兴在10月22日的2026世界物理AI暨宇树合作伙伴生态大会上展示了宇树G1机器人接入GPT-6后的作画视频:未经专项训练、未专门编写程序,机器人即可自主更换颜料、清洗画笔并继续作画。他判断,物理AI被“击穿”可能就在1—2年或2—3年内。10月18日,OpenAI创始人Sam Altman公开表示,公司计划于2027年展示首个人形机器人样机。
不过,通用模型尚未被证明能全面替代专用模型。10月27日,香港大学主导的具身智能评测基准RoboDojo披露最新榜单,智元GO-3 Nano Preview以61.90分的平均成绩超过GPT-6 Astra;银河通用团队的多任务评估亦发现,Astra在导航与物体搜索中表现较好,但在复杂接触、灵巧操作和高动态运动中仍存在明显局限;中信证券10月26日研报判断,展望2027年,通用模型与专用模型短期更可能形成分工协同。
对一级市场而言,这一技术变量的投资含义是尖锐的:如果一家具身创业公司花费近百亿元训练出的模型能力,未来可以由通用基础模型实现,那么这些公司此前建立的技术壁垒,还值不值上百亿元的估值?在资金收紧的环境下,“具身大脑”类创业公司面临大模型厂商的正面竞争,估值溢价的技术叙事首当其冲。
五、资金转向真实订单:投资逻辑的重构
话语权已经逆转。当前的定价现实:“以前往往是项目方觉得‘我值这个价’,现在是投资机构认为‘你不值这个钱’。”受访投资人现在对具身智能项目的明确要求是:清晰的商业化落地场景、真实的市场需求、创始团队中最好具备产业资源且能推动产品落地的成员;“很难出手纯粹的实验室叙事,只能给到比较低的估值价格”。
收缩在高估值头部公司层面同样发生。某估值超过200亿元的头部具身智能公司正在推进组织架构调整,将此前分拆出去的子公司重新整合、精简研发架构;部分估值超过百亿元的公司出现裁员、撤回offer等情况。与之相对,部分资金反而流向过去不被看好的项目——在特定行业和场景中已有明确客户需求、拿到真实订单的上游零部件、关节或设备厂商。“大家现在终于能回归正常的投资判断逻辑。”一位受访投资人说。
需要强调的是,资金降温不等于产业基本面的逆转,权威机构对产业中期规模的判断仍在密集上调:高盛在2026年8月的全球物理AI报告中,将全球人形机器人出货量预测从2026年约7.5万台(自5.1万台上调)提升至2030年约89万台(自25.6万台上调);摩根士丹利将2026年中国人形机器人出货量预测上调至5万台、并预计2030年达44.6万台、对应中国市场规模150亿美元,其统计还显示2026年上半年中国供应商占全球人形机器人出货逾97%;TrendForce集邦咨询预估2026全年中国人形机器人市场产量同比增长94%;IDC预计2026年全球出货量将突破5万台、同比增长178%;工信部在2026世界人工智能大会上公布,2026年人形机器人全年整机产量有望突破10万台。
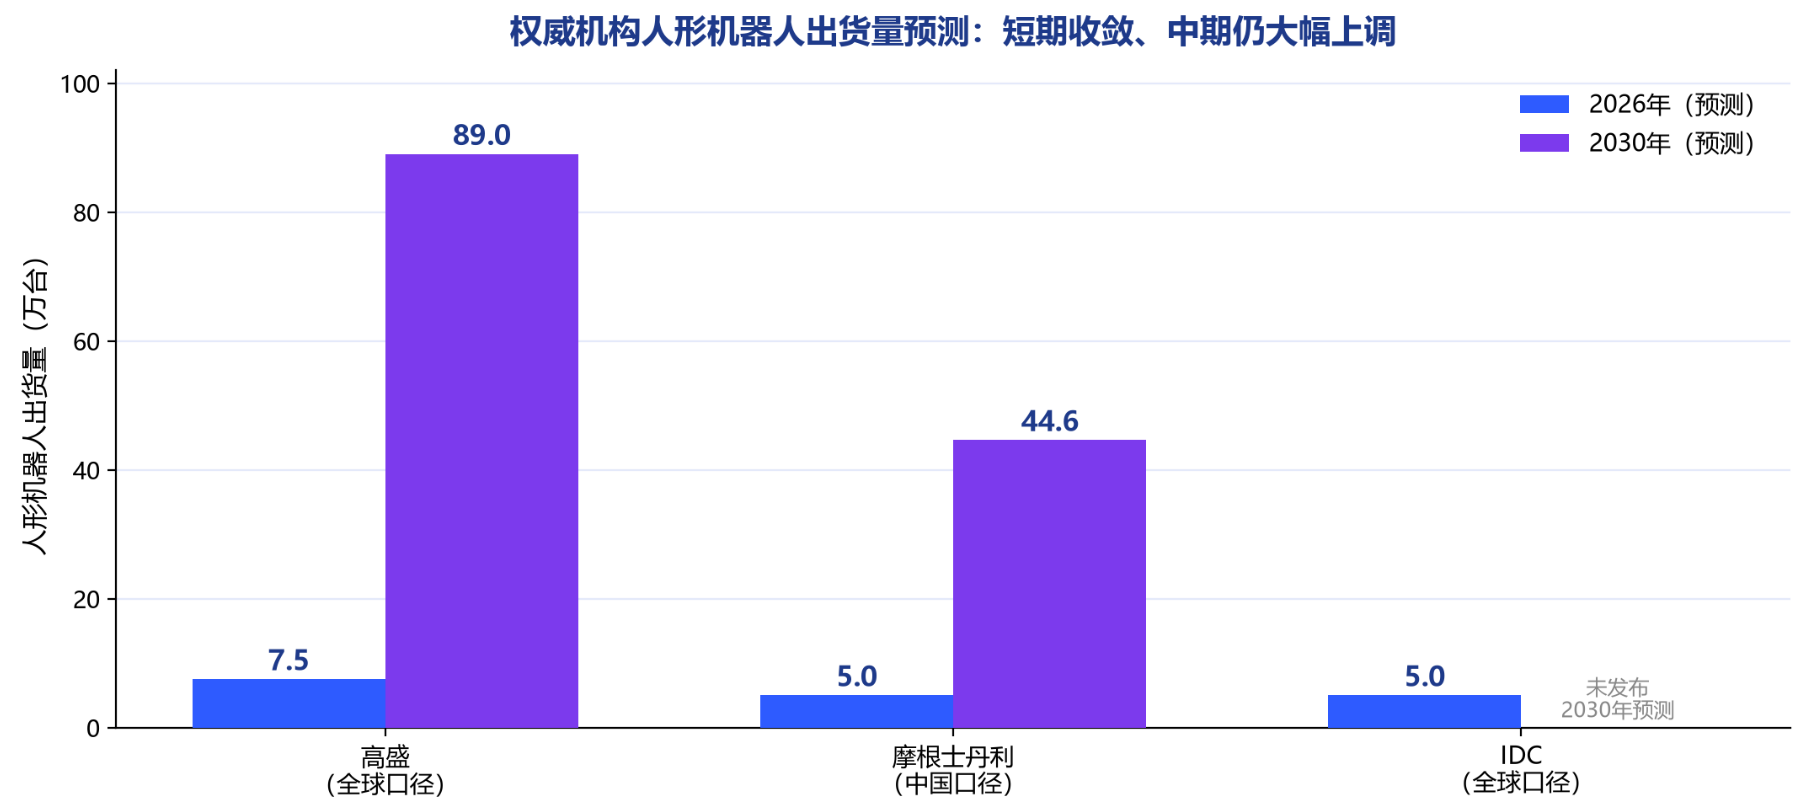
图4 权威机构人形机器人出货量预测(万台;高盛为全球口径,摩根士丹利为中国口径,IDC为全球口径且无2030年预测)
但出货量的高景气与“真实付费部署”之间存在落差。据摩根士丹利统计,2025年中国出货的人形机器人中,研发与教育用途占42%、互动展示和文娱表演占19%、数据采集和训练占19%,真正的工业物流场景仅占4%。这与一级市场的选择形成互证:资本不再为出货量或Demo买单,而只认真实订单。IT桔子数据显示,今年上半年七成以上资金已流入行业排名前20的企业——头部集中与场景务实化,正在同步发生。
六、企稳时点:2027年下半年之后的等待
对于行业何时走出震荡,受访投资人的判断是:当前属于具身智能这一波周期的末期,行业势必需要经历一段震荡期,才可能进入相对稳定的阶段,这个时间点可能要等到2027年下半年,甚至2028年上半年——这是受访者的个人判断,供读者参考。
综合多源信息,可以把当前的行业状态概括为三句话:融资总量回落但未失速(9月各口径融资额仍维持百亿元量级、同比仍正增长),估值体系重估但产业逻辑仍在(权威机构对出货量与产量的中期预测密集上调),资金从“叙事定价”转向“订单定价”。对具身智能行业而言,2026年秋天的这轮降温,更接近一次迟到的定价校准,而非产业终局。某位被采访的具身智能公司创始人所说:“资本总是过早地相信未来,又在遭遇挫折时,过早失去耐心。”