1.江波龙2026年前三季度营收387.18亿元同比增131.37%,扣非净利润同比增超28倍
2.圣邦股份Q3扣非净利增逾两倍 模拟芯片龙头的“经营杠杆”开始兑现
3.股东离婚纠纷波及持股,大洋电机约4.15亿股被法院冻结
4.营收增46%、子公司引入小米,欣旺达同步终止H股发行
1.江波龙2026年前三季度营收387.18亿元同比增131.37%,扣非净利润同比增超28倍
2026年10月30日,深圳市江波龙电子股份有限公司(301308)发布2026年第三季度报告。
财报显示,2026年前三季度公司实现营业收入387.18亿元,同比增长131.37%;实现归属于上市公司股东的净利润143.22亿元,同比增长1909.68%;归属于上市公司股东的扣除非经常性损益的净利润142.10亿元,同比增长2867.95%;基本每股收益33.97元/股。报告期末公司总资产达572.99亿元,较上年度末增长151.85%;归属于上市公司股东的所有者权益311.76亿元,较上年度末增长296.93%。
2026年第三季度(7-9月),公司实现营业收入146.30亿元,同比增长123.74%;实现归属于上市公司股东的净利润37.45亿元,同比增长436.60%;归属于上市公司股东的扣除非经常性损益的净利润41.62亿元,同比增长832.09%,剔除股份支付费用影响后该指标为44.34亿元。第三季度公司经营活动产生的现金流量净额为8.77亿元,期末资产负债率降至50%以下。
报告期内,全球存储器市场供需格局总体偏紧,DRAM和NAND Flash价格涨幅较前期收窄,存储晶圆价格上涨对盈利的边际贡献趋缓。公司以自研芯片、自研软件架构为核心寻求差异化发展,UFS4.1、mSSD、ePOP5x等高端新产品已实现规模化商用,Lexar、Zilia等国际品牌业务保持高速增长;端侧AI技术布局持续深化,已与AMD、高通、紫光展锐等全球领先主芯片厂商展开技术合作。
重大事项方面,2026年6月公司收到证监会向特定对象发行股票注册的批复,向21名特定对象发行A股股票660.71万股,新增股份于2026年8月17日上市;2026年9月8日公司H股在香港联交所主板挂牌上市,股份代号09976,全球发售H股2998.95万股,发售价每股236.00港元(约合200.83元人民币);2026年9月公司完成A股股份回购,累计回购229.06万股,占A股总股本0.53%,成交总金额7.9997亿元,回购股份将用于股权激励或员工持股计划。
2.圣邦股份Q3扣非净利增逾两倍 模拟芯片龙头的“经营杠杆”开始兑现
10月29日,圣邦股份交出了一份利润增速远超营收增速的三季报。第三季度营业收入17.09亿元,同比增长74.05%;归母净利润3.19亿元,同比增长123.75%。更值得关注的是扣非净利润:单季2.97亿元,同比增幅高达207.7%。前三季度扣非净利润6.53亿元,同比增长182.58%,同样大幅跑赢53.69%的营收增速。
利润增速与营收增速之间近一倍的差距,指向一个在模拟芯片行业被反复讨论却迟迟未见兑现的逻辑:经营杠杆。当收入规模跨过盈亏平衡点,前期投入的研发费用与销售网络被摊薄,利润的弹性会远大于收入的弹性。圣邦这份财报,或许是这一逻辑开始落地的信号。
利润弹性的来源:不是涨价,是结构
圣邦并未在公告中详述利润高增的具体驱动,但结合行业背景可以拆解出两条线索。
第一条是产品结构的自然上移。圣邦的传统优势在信号链与电源管理芯片,覆盖消费电子、工业、通讯等多类场景。过去两年,公司在车规与工业高端市场的投入持续加码。10月27日,公司刚推出SGMCD1024xQ车规级24通道多路开关检测接口,应用于车身控制、网关、照明、空调及电动座椅等场景,已通过AEC-Q100 Grade 1测试。车规产品的认证周期长、导入门槛高,但一旦进入供应链,毛利率与订单稳定性均显著优于消费级产品。
第二条线索来自行业景气的共振。10月28日,模拟芯片板块强势反弹,触发因素正是头部公司三季报验证了盈利修复。上海证券报的研报指出,海内外龙头量利齐升,工业、汽车、数据中心需求同步回暖,部分车用模拟、电源管理及光通信芯片已出现交期拉长和涨价迹象。德州仪器第三季度营收同比增长28%,净利润增长78%,模拟芯片业务营业利润同比增长69%,其对数据中心、工业、汽车终端需求的表述,为全球模拟芯片的复苏提供了交叉验证。
圣邦的扣非增速(207.7%)甚至超过了同期思瑞浦的利润增速(384.33%的归母增速,但基数不同),在已披露三季报的国内模拟芯片公司中处于前列。这说明其利润释放并非个别产品的偶发贡献,而是整体经营效率在行业回暖中的系统性改善。
外延补短:申矽凌的传感器拼图
在财报发布前三天,圣邦做了一件对长期产品矩阵有意义的事。10月26日盘后,公司公告以8.33亿元现金受让申矽凌58.2878%股份,实现控股并纳入合并报表。申矽凌主营温度传感器、温湿度传感器、数字接口与数模转换芯片,曾与高通在可穿戴平台合作。
这笔收购的规模不大,但战略指向清晰。圣邦以信号链和电源管理见长,传感器是其产品组合中相对薄弱的环节。申矽凌的温度与温湿度传感器,恰好可以嵌入圣邦现有的工业控制、汽车电子与消费电子客户体系中,形成“传感+信号调理+电源”的更完整方案。在端侧AI设备对感知能力提出更高要求的趋势下,传感器环节的价值量正在提升。机构观点认为,物理AI的发展将推动机器人端侧平台从单一算力升级为“计算+感知+控制+连接”系统,模拟环节有望受益。申矽凌的并入,让圣邦在这条链条上多了一个可交付的品类。
国产替代的“规模拐点”
圣邦的业绩弹性,放在更大的行业坐标中看,有另一层含义。国内模拟芯片市场规模已从2021年的1570亿元增至2025年的约2203亿元,预计2026年达到2451亿元。但本土自给率仅约16%,德州仪器、ADI、MPS三家2025财年在华收入合计约82亿美元(约合547.5亿元人民币),而圣邦同期仅39亿元。差距意味着空间,也意味着圣邦的营收增长远未触及天花板。
模拟芯片行业的竞争逻辑与数字芯片不同。它不追求先进制程的极致微缩,而是依赖长生命周期产品的持续迭代与料号积累。圣邦目前可供销售的产品料号已超过五千种,每年新增数百种,这种“滚雪球”式的扩张模式,决定了其收入增长具有较高的可预见性。当收入体量跨过某个阈值,研发与销售费用的增速开始低于收入增速,利润的释放就会加速。三季度扣非净利207.7%的增速,或许正是这个阈值被跨过的信号。
3.股东离婚纠纷波及持股,大洋电机约4.15亿股被法院冻结
10月30日,中山大洋电机股份有限公司公告,公司收到广东省中山市第一人民法院送达的(2026)粤2071执保36183号《协助执行通知书》及其所附的(2026)粤2071民初28105号之一《民事裁定书》,因股东鲁楚平涉离婚纠纷,法院裁定对其名下价值相当于30.77亿元的财产采取保全措施,并冻结其持有的公司股份。
具体来看,申请人彭惠与鲁楚平离婚纠纷一案中,彭惠向法院申请财产保全,请求对鲁楚平名下的财产采取保全措施。经审查,广东省中山市第一人民法院依照《中华人民共和国民事诉讼法》相关规定,裁定对被申请人鲁楚平名下价值相当于3,076,920,000元的财产采取保全措施,保全期间被保全财产不得转让、出租、抵押、赠与或作其他处分。保全期限方面,冻结银行存款及其他资金的期限为一年,查封、扣押动产的期限为两年,查封不动产、冻结其他财产权的期限为三年,该裁定立即开始执行。
根据《协助执行通知书》,公司需协助执行以下事项:冻结鲁楚平持有的公司(证券代码:002249)股票415,087,341股及其对应孳息;冻结鲁楚平在公司员工持股计划中对应股票98,022股的份额及相应的财产权益;冻结鲁楚平在公司及其关联公司已计提但尚未发放的全部工资、奖金、绩效薪酬、津贴及其他劳动报酬,金额以100,432,246.78元为限。暂停支付期限为一年,自公司收到文书之日起算。
对公司影响方面,公司将根据《协助执行通知书》的要求,协助法院执行上述事项。截至本公告披露日,鲁楚平所持上述公司股份的冻结手续尚未办理完毕。公司已于2026年10月23日披露《2026年半年度权益分派实施公告》,定于2026年10月30日实施2026年半年度权益分派方案,公司将严格遵照要求,冻结鲁楚平所持公司股票415,087,341股对应的2026年半年度现金分红。
4.营收增46%、子公司引入小米,欣旺达同步终止H股发行

10月30日,欣旺达发布2026年第三季度报告,同时披露子公司欣旺达动力增资扩股及终止发行H股股票相关公告。受电动汽车类电池收入增长带动,公司前三季度营收实现高增长;报告期内,公司宣布小米科技旗下子公司向动力电池子公司增资17亿元,并终止H股发行上市事项。
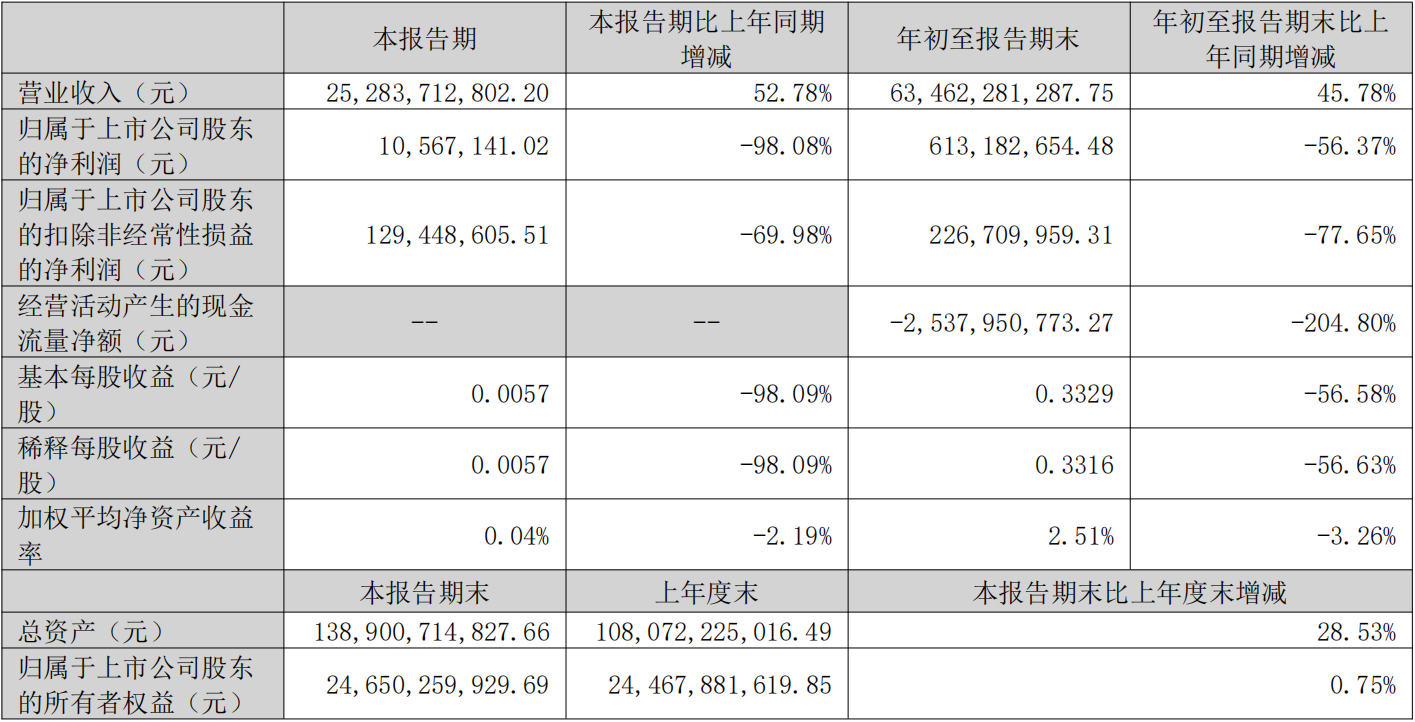
报告期经营数据显示,2026年第三季度公司实现营业收入252.84亿元,同比增长52.78%;归属于上市公司股东的净利润0.11亿元,同比下降98.08%;归属于上市公司股东的扣除非经常性损益的净利润1.29亿元,同比下降69.98%;基本每股收益0.0057元。
2026年1-9月,公司实现营业收入634.62亿元,同比增长45.78%;归属于上市公司股东的净利润6.13亿元,同比下降56.37%;归属于上市公司股东的扣除非经常性损益的净利润2.27亿元,同比下降77.65%;基本每股收益0.3329元,同比下降56.58%;加权平均净资产收益率2.51%。
利润端来看,前三季度营收高增长主要系电动汽车类电池收入增长所致;归母净利润同比下滑,主要受财务费用增加影响,报告期财务费用12.35亿元,同比增加164.35%,主要系报告期汇兑损失增加;同时资产减值损失、信用减值损失及税金及附加等科目同比增加,亦对利润表现形成拖累。前三季度经营活动产生的现金流量净额为-25.38亿元,主要系购买商品支付的现金增加所致。
资产负债维度,截至2026年9月30日,公司总资产1389.01亿元,较2025年末增长28.53%;归属于上市公司股东的所有者权益246.50亿元,较2025年末增长0.75%。报告期内,公司存货、在建工程、应付账款、长期借款等科目较期初明显增长,其中存货较期初增长77.75%,主要系备货增加;在建工程较期初增长64.24%,主要系厂房建设投入增加。
费用端方面,前三季度公司营业成本543.67亿元,研发费用36.29亿元,销售费用5.23亿元,管理费用31.74亿元。
重要事项方面,公司于2026年10月28日召开第七届董事会第三次会议,审议通过子公司欣旺达动力增资扩股议案,同意小米科技全资子公司瀚星创业投资有限公司出资17亿元向欣旺达动力增资,认购其8.98亿元新增注册资本,对应增资完成后5.34%股份。
增资完成后,欣旺达动力注册资本由159.15亿元增至168.13亿元,公司持股平台欣旺达惠州新能源有限公司持股比例由24.06%降至22.78%。
同时,欣旺达动力将进行董事会换届选举,选举完成后,公司在欣旺达动力的董事会席位将不超过半数,公司将不再对其拥有控制权,欣旺达动力将由公司的控股子公司变为参股子公司,不再纳入公司合并报表范围。
同日,公司董事会审议通过终止发行H股股票并在香港联交所主板上市的议案。