截至10月31日,三安光电、华灿光电、乾照光电、聚灿光电、士兰微、蔚蓝锂芯、兆驰股份七家LED产业链上市公司2026年三季报全部披露完毕。账面上,这是一份高增与暴跌并存的成绩单:三安光电前三季度营收同比下降27.3%,乾照光电下降49.70%,聚灿光电下降44.96%;而士兰微归母净利润同比增长52.91%,蔚蓝锂芯大增64.8%。
剧烈分化的背后,一半是行业真实景气,一半则来自一场由黄金税收新政触发的营收口径切换。需要说明的是,七家公司业务构成并不相同:三安光电、华灿光电、乾照光电、聚灿光电以LED芯片为主业;士兰微为IDM厂商,业务覆盖功率半导体、模拟电路与LED芯片;蔚蓝锂芯以锂电池为主业,LED芯片与金属物流为辅;兆驰股份覆盖LED全产业链并保留机顶盒等智能终端业务。将七家并列观察,意在还原LED芯片环节在2026年的真实生态位。而要掂量这场"挤水分"的真实分量,还需要把镜头拉长——本文将2023年、2024年、2025年三个完整年度的年报数据与这份三季报并置,还原这轮调整的周期位置;并在此基础上引入应收账款、存货、研发投入与资产负债率等报表质量指标,透视账面数字背后的经营成色。
口径切换:税收新政引发的"集体变脸"
要读懂这批三季报,必须先理解一条税收新政。
2025年11月起施行的《财政部 税务总局关于黄金有关税收政策的公告》(2025年第11号),将高纯黄金进项税额扣除率由13%下调至6%,上游供应商相应上调供货价格,含金废料回收客户无法承接新增成本,LED芯片企业被迫调整这一业务模式。
背景在于:LED芯片制造过程会产生含金废料,回收提炼后对外销售,过去几年金价大涨,这项业务一度是LED芯片企业营收增长的支柱。当政策堵住传统变现路径,各家开始陆续把含金废料业务移出利润表:乾照光电自2025年11月起不再对外销售含金废料;三安光电自三季度起将贵金属废料黄金和铂金回收业务由对外销售改为实物置换方式,即采用委托提纯置换方式;京东方华灿光电同样在半年报中明确,计划从三季度开始调整含金废料业务处置模式;聚灿光电则主动开展核算口径优化,其他业务收入同比大降89.61%,仅录得1.54亿元。
口径切换的直接后果,是营收增速的"集体失真":三安光电前三季度营收100.39亿元,同比下降27.3%;乾照光电13.83亿元,同比下降49.70%;聚灿光电合并口径13.76亿元,同比下降44.96%;华灿光电因调整时点靠后,上半年含金废料业务仍在表内,前三季度营收52.59亿元、同比增长27.37%,但三季度单季营收10.77亿元、同比下降32.54%,落差在切换当季集中显现。
有分析人士指出,这轮"营收缩水"本质是会计口径的挤水分,与需求崩塌无关;随着四季度起同期基数同步切换,账面增速将逐步回归真实经营。
三年回望:废料注水、价格战与一轮完整的小周期
这份三季报并非孤立事件。把时间轴拉回2023年,2023-2025年恰好构成LED行业一轮完整的小周期:产能集中释放、需求增长乏力,传统领域供过于求,通用照明与中低端显示陷入"以价换量"的恶性竞争,报价持续走低不断压缩毛利。行业景气指标同样勾勒出这条弧线——LED芯片价格指数(2024年一季度=100)在2025年二季度跌至周期谷底89.6,直到2026年一季度才回升至100.8、两年来首次重回基期上方。本轮三季报,恰落在价格指数爬出谷底、年底涨价潮酝酿的节点上。
三个年度的年报数据,让七家的分化轨迹一目了然。
| 公司 | 2023营收 | 2024营收 | 2025营收 | 2023归母 | 2024归母 | 2025归母 |
|---|---|---|---|---|---|---|
| 三安光电 | 140.53 | 161.06 | 179.49 | 3.67 | 2.53 | -3.53 |
| 华灿光电 | 29.03 | 41.26 | 54.08 | -8.46 | -6.11 | -4.38 |
| 乾照光电 | 23.87 | 24.33 | 34.01 | 0.32 | 0.96 | 1.15 |
| 聚灿光电 | 24.81 | 27.60 | 31.27 | 1.21 | 1.96 | 2.05 |
| 士兰微 | 93.40 | 112.21 | 130.52 | -0.36 | 2.20 | 3.99 |
| 蔚蓝锂芯 | 52.22 | 67.56 | 81.13 | 1.41 | 4.88 | 7.11 |
| 兆驰股份 | 171.67 | 203.26 | 178.07 | 15.88 | 16.02 | 13.03 |
(数据来源:各公司2023-2025年年度报告,单位:亿元)
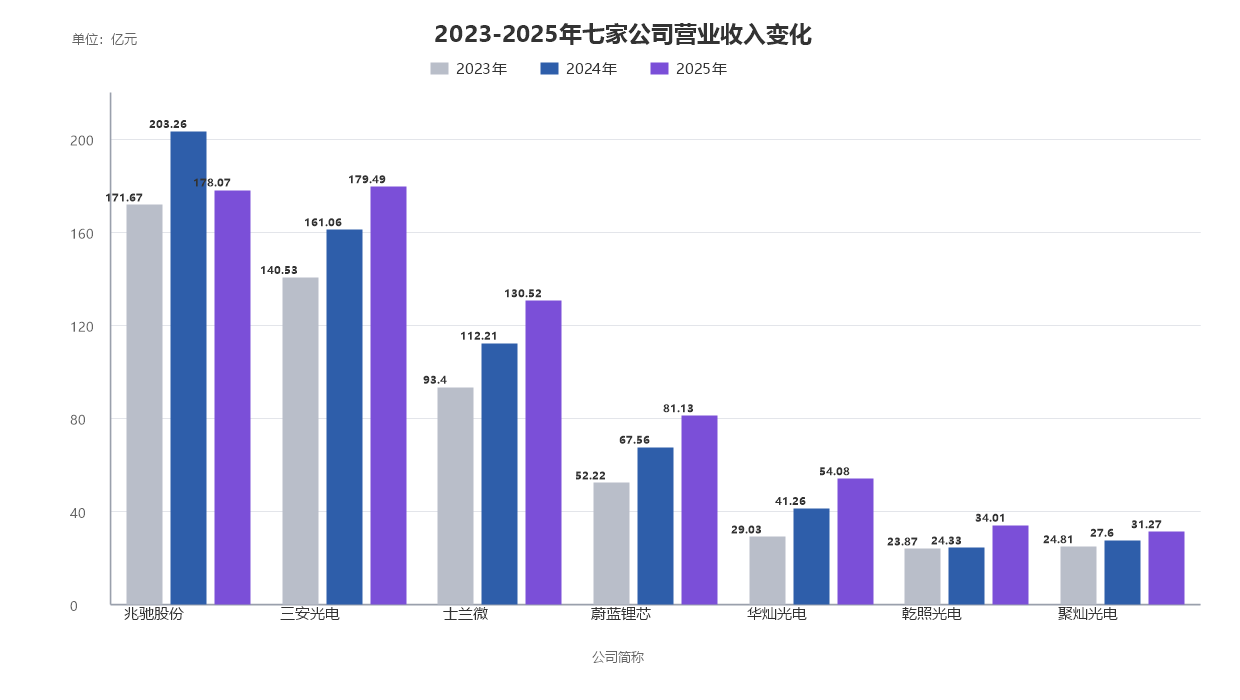
从营收曲线看,三安光电、华灿光电、乾照光电三家账面高增的公司,恰恰是含金废料敞口最大的三家。三安光电营收从140.53亿元逐年增至179.49亿元,归母净利润却从3.67亿元滑落到2.53亿元、再到-3.53亿元——问询函回复披露,其"材料、废料销售收入"2023-2025年分别为36.83亿元、44.76亿元、58.26亿元,占营收比重从约26%升至约32%,三年营收连增的最大注水项即在于此;叠加扣非净利润2023年、2024年分别亏损10.88亿元、5.11亿元,自2022年以来扣非连亏四年、累计约27亿元,"规模不经济"的底色早于三季报显现。华灿光电2024年、2025年营收分别增长42.11%、31.07%,归母净利润从-8.46亿元逐年减亏至-4.38亿元,但高增长的重要推手同样是含金废料放量,京东方入主后首年亏损一度扩大。乾照光电2025年营收增长39.78%,亦有废料因素(其口径切换发生在2025年11月),归母净利润则从0.32亿元逐年修复至1.15亿元,2025年车载业务收入同比增长超170%。
真实景气的锚点同样清晰。聚灿光电2019年以来营收连年增长,2023-2025年归母净利润1.21亿元→1.96亿元→2.05亿元持续抬升,2024年主营毛利率提升6.78个百分点;士兰微完成反转,归母净利润从2023年亏损0.36亿元到2025年盈利3.99亿元,扣非净利润2.52亿元→3.72亿元;蔚蓝锂芯反转最陡,归母净利润1.41亿元→4.88亿元→7.11亿元、两年增长4倍;兆驰股份则在2025年首现回落,营收与归母净利润双双下滑,智能终端等业务拖累叠加行业价格低位。
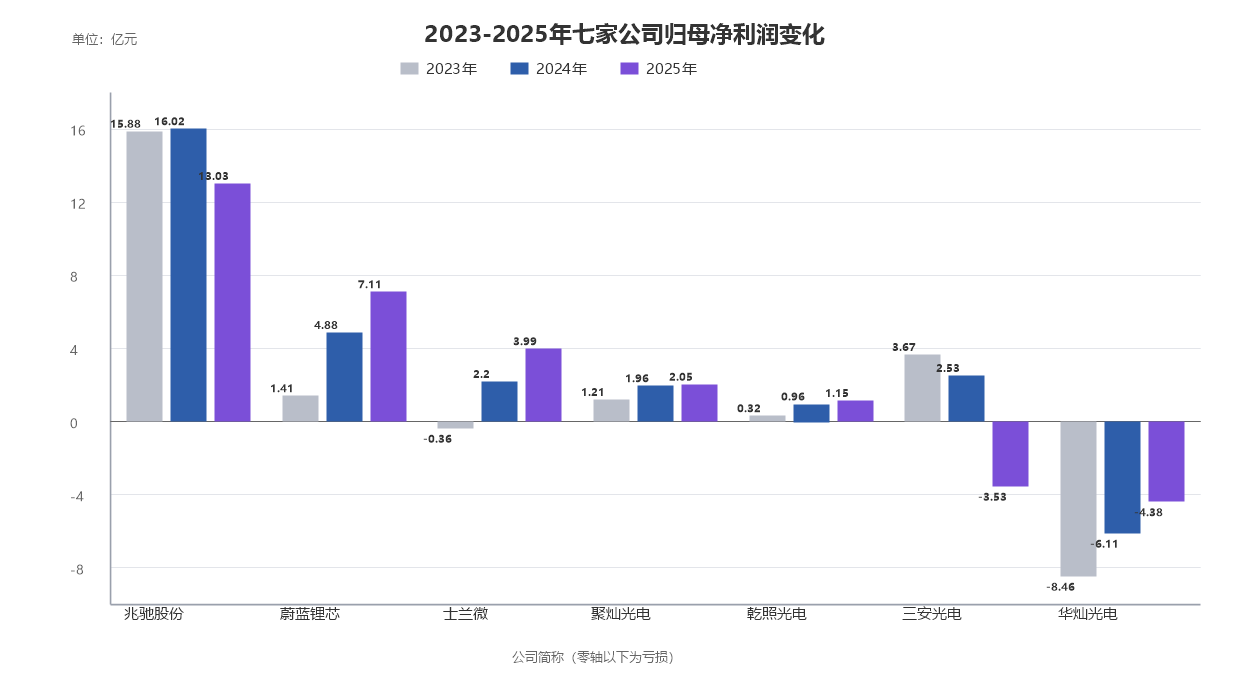
把三年弧线连起来看:2023年是价格战最惨烈的触底年,士兰微、华灿深陷亏损,蔚蓝锂芯利润一度腰斩;2024年,Mini LED放量带来弱复苏,下游回暖带动上游业绩改善,65英寸Mini LED电视均价从2019年的8170元降至2024年的4240元、累计降幅48%,与LCD价差大幅收窄,性价比拐点出现;2025年,分化进一步加剧。而含金废料收入在2023-2025年持续膨胀,于2025年集体达到峰值——三安58.26亿元创历史新高。2026年新政落地、废料业务集体退出,账面落差恰在峰值之后出现:这不是景气塌方,而是水分退潮。
七家横评:剔除水分后的真实分化
把口径因素摆到桌面上后,七家公司的三季报可以放进同一张表里比较。
| 公司 | 前三季度营收(亿元) | 同比 | 归母净利润(亿元) | 同比 | 口径备注 |
|---|---|---|---|---|---|
| 兆驰股份 | 147.62 | +6.24% | 7.64 | -23.6% | LED全产业链+智能终端 |
| 士兰微 | 109.38 | +12.61% | 5.34 | +52.91% | 未涉及含金废料口径调整 |
| 三安光电 | 100.39 | -27.3% | -1.20 | 由盈转亏 | 含金废料改实物置换 |
| 蔚蓝锂芯 | 75.38 | +29.6% | 8.46 | +64.8% | 锂电池为主驱动 |
| 华灿光电 | 52.59 | +27.37% | -1.21 | 减亏37.93% | 三季度起调整含金废料模式 |
| 乾照光电 | 13.83 | -49.70% | 0.93 | +5.47% | 含金废料2025年11月起退出 |
| 聚灿光电 | 13.76 | -44.96% | 1.48 | -14.62% | 主营收入12.21亿元创新高 |
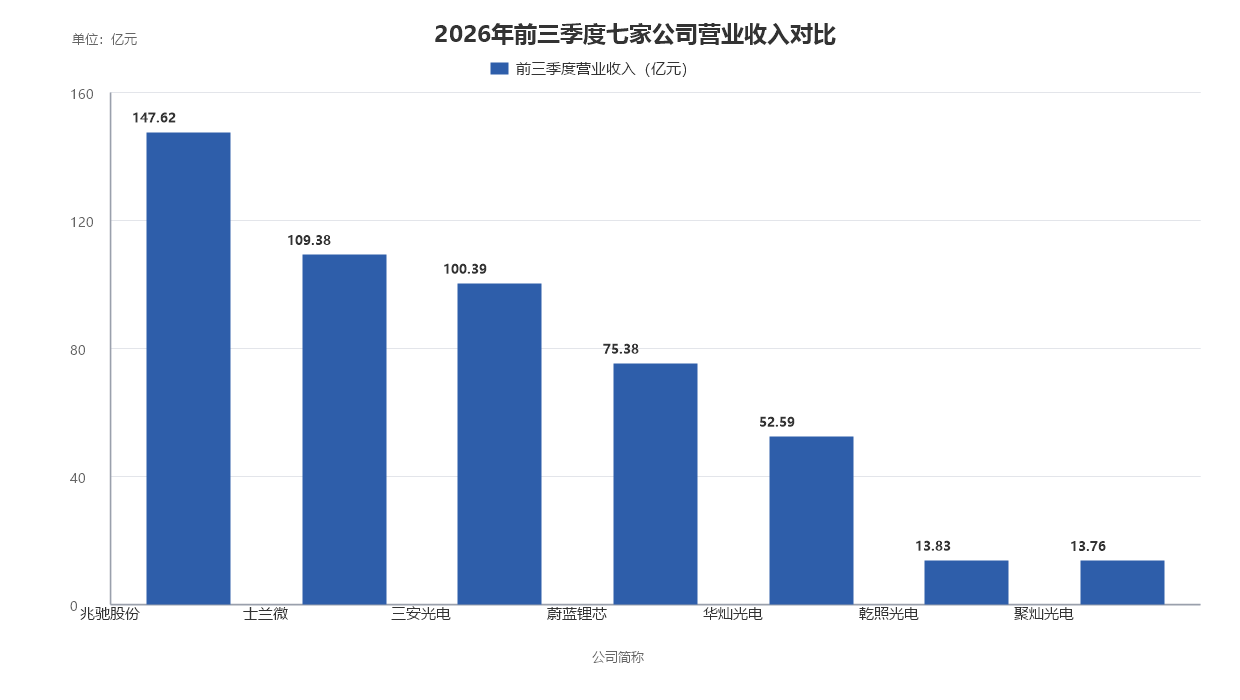
从营收体量看,兆驰股份、士兰微、三安光电位居前三,但三安的下滑主要为口径切换所致;乾照、聚灿账面垫底同样源于含金废料退出,真实体量需要结合主营收入还原——聚灿光电前三季度主营业务收入12.21亿元,创历史新高,同比实际增长20.58%。
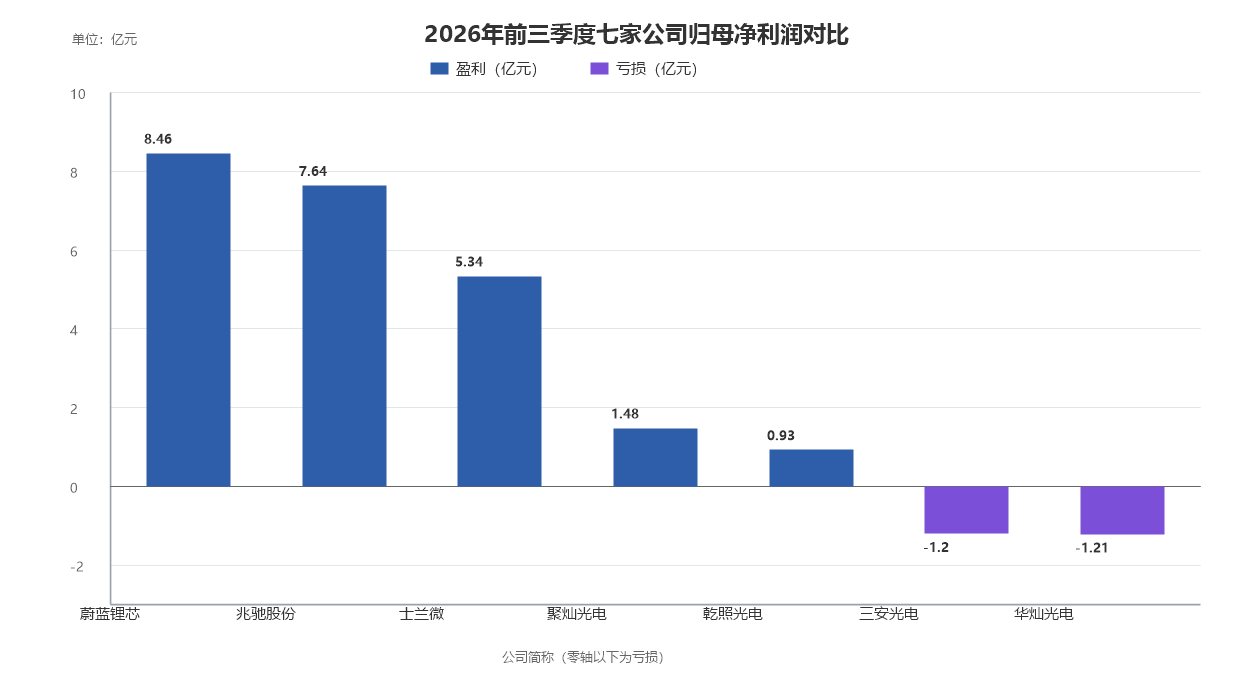
利润端的分化比营收端更真实:蔚蓝锂芯8.46亿元、兆驰股份7.64亿元、士兰微5.34亿元构成第一梯队;三安光电、华灿光电仍在亏损,但三安三季度单季亏损已同比收窄74.36%;乾照光电、聚灿光电体量虽小,分别盈利9276.08万元和1.48亿元,其中聚灿扣非下降主要受含金废料业务模式切换的一次性影响。
逐家拆解:七份三季报的七个切面
三安光电:单季减亏74.36%,看点转向SiC与光模块。 第三季度公司实现营收35.72亿元,归母净利润亏损2253.63万元,扣非净利润-1.80亿元,市场此前对下半年盈利拐点的预判暂未兑现,但亏损同比明显收窄。这一幕并不突然:2023-2025年公司归母净利润从3.67亿元一路滑落至-3.53亿元,扣非连亏四年,规模扩张始终未能兑现为利润,转型因此成为破局关键。经营层面,Mini/Micro LED、车载、植物照明等高附加值产品占比提升,带动LED业务收入稳步增长。更大的变量在化合物半导体:与意法半导体在重庆合资的安意法生产碳化硅外延、芯片,独家销售给意法半导体,现有产能2000片/周,已进入风险量产阶段;12英寸碳化硅衬底已向行业头部客户送样验证。据公司业绩说明会披露,公司已与全球前十大光模块厂商中的4家建立合作,其中2家应用于400G/800G光模块的光芯片已批量出货,2家应用于800G/1.6T光模块的光芯片已送样测试。
华灿光电:增收不增利,押注Micro LED光互联。 前三季度营收52.59亿元、同比增长27.37%,归母净利润-1.21亿元,同比减亏37.93%,但三季度单季在口径切换后营收同比下降32.54%,亏损扩大至1.23亿元。此前两年公司营收分别增长42.11%、31.07%,含金废料放量是重要推手,口径切换后增长逻辑需要重构。转型动作集中在Micro LED:报告期内南京大学-京东方华灿光电Micro-LED光电共封装(CPO)联合实验室揭牌,将Micro LED技术与光通信结合,瞄准AI算力集群的光互联需求。
乾照光电:主业毛利率回升,单季失速待解。 前三季度营收13.83亿元、同比下降49.70%,归母净利润9276.08万元、同比增长5.47%,但扣非归母净利润仅170.68万元——含金废料退出收入口径是最大单一拖累项,叠加存货跌价准备计提周期由季度改为月度、上半年一次性计提4500万元。三季度单季营收4.93亿元、同比下降51.02%,归母净利润231.36万元、同比下降87.64%,毛利率18.69%。拉长看,其归母净利润已从2023年的0.32亿元逐年修复至2025年的1.15亿元,红黄光芯片龙头的盈利修复趋势未被打断。此前中报口径切换后,公司主业毛利率曾升至19.39%。
聚灿光电:挤水分后主营创新高,车载打开第二曲线。 剔除口径影响,聚灿是本季LED芯片阵营中确定性最强的一家:前三季度主营业务收入12.21亿元创历史新高,同比增长20.58%;第三季度主营业务收入4.37亿元,继二季度后再度刷新单季纪录;净利润7067.83万元,同比增长26.10%、环比增长48.96%,单季净利连续三个季度回升。这份确定性有三年数据背书:2023-2025年公司归母净利润1.21亿元→1.96亿元→2.05亿元连续增长,2019年以来营收逐年抬升、从未间断。车载领域,公司已推出砷化镓整车LED芯片解决方案,覆盖内饰灯、氛围灯、刹车灯、转向灯等场景,获得多个车企定点并批量供货。
士兰微:扣非大增303.62%,12英寸获大基金三期注资。 前三季度营收109.38亿元、同比增长12.61%,归母净利润5.34亿元、同比增长52.91%。第三季度单季营收36.76亿元、同比增长8.85%,归母净利润1782.78万元、同比下降78.84%,但扣非净利润1.08亿元、同比大增303.62%,单季归母波动主要受非经常性损益基数扰动,主业盈利质量在改善。从2023年亏损0.36亿元到2025年盈利3.99亿元,公司三年反转弧线在三季报得到延续。同期公司12英寸高端模拟项目获大基金三期注资,产能与产品结构继续向高门槛市场倾斜。
蔚蓝锂芯:锂电池唱主角,LED稳字当头。 前三季度营收75.38亿元、同比增长29.6%,归母净利润8.46亿元、同比增长64.8%,扣非净利润7.99亿元、同比增长48.0%。第三季度单季营收26.80亿元、同比增长28.38%,归母净利润3.35亿元、同比增长85.98%。叠加2023-2025年归母净利润1.41亿元→4.88亿元→7.11亿元的反转曲线,其盈利动能仍在爬坡。公司公告明确,锂电池板块业绩同比大幅增加,是利润增长的主要因素,LED板块和金属物流板块总体保持平稳——LED芯片在其报表中已退居配角,但平稳本身就是行业寒冬里的稀缺状态。
兆驰股份:LED全链协同,单季毛利率显著回升。 前三季度营收147.62亿元、同比增长6.24%,归母净利润7.64亿元、同比下降23.6%。但第三季度出现拐点信号:单季营收55.82亿元、同比增长3.13%,归母净利润3.73亿元、同比增长10.09%、环比大增105.48%。对照2023-2025年归母净利润15.88亿元→16.02亿元→13.03亿元的回落曲线,这份单季回升的分量更重。券商点评指出,三季度毛利率17.4%,同比提升3.1个百分点、环比提升3.6个百分点,主要系LED产业链业务中LED芯片、COB直显产品等高毛利中高端产品占比提高,叠加海外智能终端工厂产效提升。公司在三季报中亦将业绩改善归因于传统智能终端板块企稳回升、LED产业链等新兴业务经营持续向好。
报表质量透视:应收、存货、研发与杠杆
利润表之外,资产负债表和研发科目是甄别"真景气"的第二道滤网。口径切换挤掉的是收入端的水分,而应收账款与存货的进退、研发投入的强弱、杠杆的高低,则决定各家把真实的家底投向何处。
| 公司 | 应收账款 | 存货 | 资产负债率 | 研发费用 | 研发费用率 |
|---|---|---|---|---|---|
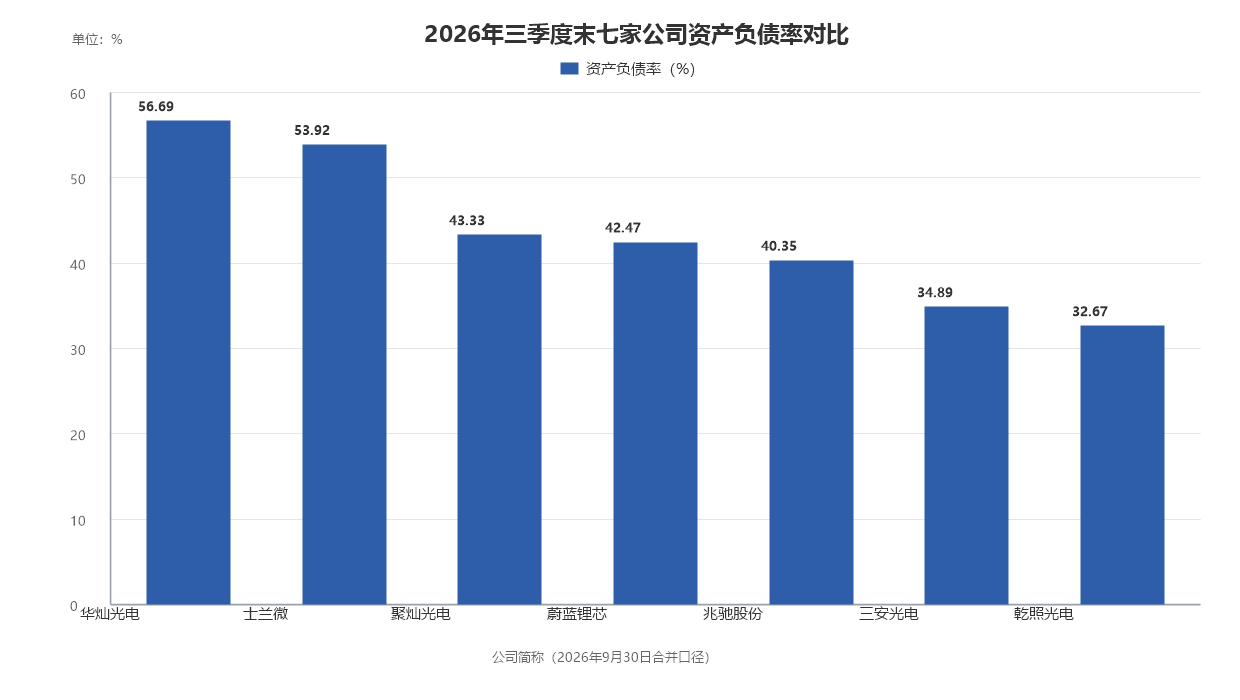
| 三安光电 | 40.81 | 68.98 | 34.89% | 5.57 | 5.55% |
| 华灿光电 | 12.86 | 22.40 | 56.69% | 1.63 | 3.10% |
| 乾照光电 | 8.47 | 8.60 | 32.67% | 1.03 | 7.47% |
| 聚灿光电 | 6.25 | 8.14 | 43.33% | 0.79 | 5.77% |
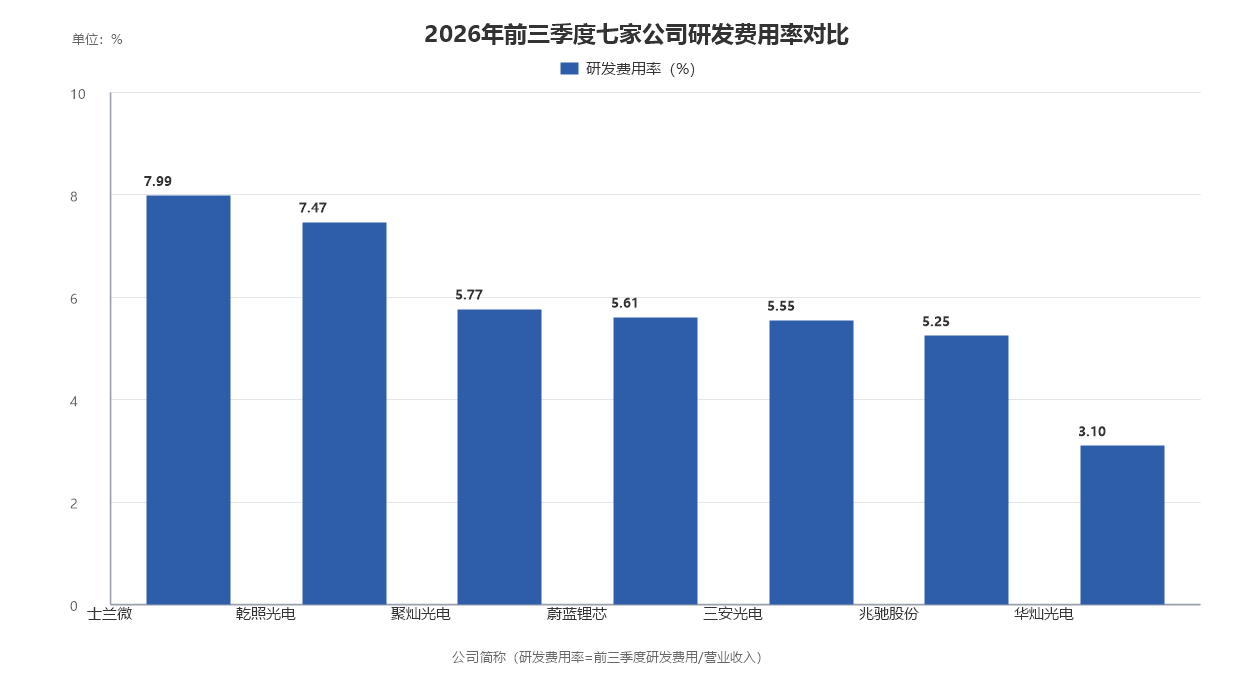
| 士兰微 | 37.87 | 39.93 | 53.92% | 8.73 | 7.99% |
| 蔚蓝锂芯 | 25.87 | 29.98 | 42.47% | 4.23 | 5.61% |
| 兆驰股份 | 39.82 | 60.40 | 40.35% | 7.76 | 5.25% |
(数据来源:各公司2026年三季度报告,应收账款、存货为2026年9月30日合并口径期末数,研发费用为2026年前三季度发生额,研发费用率=前三季度研发费用/营业收入;士兰微含功率半导体业务、蔚蓝锂芯含锂电池业务)
应收与存货:主动备货与被动风险,性质截然不同。 聚灿光电是唯一需要点名提示回款风险的一家:前三季度账面营收下滑44.96%,应收账款却较上年度末逆势增长20.26%至6.25亿元,报告期内计提信用减值损失473.70万元——所幸其主营业务收入实际增长20.58%,应收增速与真实销售基本匹配,但下游回款效率仍需跟踪。存货端的高增则更多是主动行为:兆驰股份存货从32.05亿元增至60.40亿元、增幅88.5%,系备货核心原材料所致,当期经营性现金流净额-6.33亿元、同比下降141.17%;蔚蓝锂芯存货较上年度末增长54.99%至29.98亿元,系马来西亚基地扩产、原材料备货,叠加BBU产品下线后需静置至少8周、下游提货节奏延后。华灿光电的存货压力则偏被动:前三季度计提资产减值1.35亿元,其中存货跌价损失1.29亿元占绝对大头,应收类减值593.32万元;乾照光电同样受存货跌价困扰,已将计提周期由季度改为月度、上半年一次性计提4500万元。
研发强度:士兰微绝对额最重,华灿被亏损挤压。 前三季度研发费用绝对值,士兰微8.73亿元居首(其中第三季度单季3.41亿元、单季费用率约9.3%),兆驰股份7.76亿元次之,三安光电5.57亿元、蔚蓝锂芯4.23亿元随后;从费用率看,士兰微7.99%、乾照光电7.47%领先,华灿光电3.10%垫底。年报口径更能说明取舍:三安光电研发投入2023-2025年为17.36亿元→13.23亿元→12.99亿元,其中资本化金额9.42亿元→6.17亿元→5.25亿元,资本化率从54.26%一路降至40.46%——资本化退潮意味着更多研发支出直接计入当期损益,费用端压力上升;华灿光电研发投入占营收比重从2023年的9.61%一路收缩至2025年的5.49%,连续亏损下研发成为被挤压的一项;兆驰股份2025年研发费用10.15亿元、同比增长11.25%,逆势加码。蔚蓝锂芯则是研发提速最快的一家:前三季度研发费用同比增长42.34%、费用率同比提高0.5个百分点,主要投向BBU电芯与全极耳产品。
杠杆:华灿56.69%居首,低负债者握有防御余量。 资产负债率呈现清晰的三档:华灿光电56.69%、士兰微53.92%居前——前者连年亏损侵蚀净资产,后者12英寸产线重资产投入持续加码;聚灿、蔚蓝、兆驰处于40%-44%的中档;三安光电34.89%、乾照光电32.67%最低。值得注意的是,两家加杠杆的方向并不相同:蔚蓝锂芯资产负债率42.47%、同比提高约8.4个百分点,短期借款较上年度末增长183.61%、合同负债增长374.04%,是订单驱动的扩张性负债;三安光电总资产533.91亿元、较上年度末收缩8.35%,在亏损失速期选择收缩资产负债表。对仍在亏损的三安、华灿而言,杠杆水位的高低,将直接决定它们在这轮换挡期里能撑多久、还能押多重。
 行业变化:涨价潮与结构升级同时发生
财报之外,2026年的LED行业正在经历三重变化。
第一,从价格战转向涨价潮。 2025年底至今,已有近60家LED企业联动调价,覆盖芯片、封装、电源、IC及显示屏等全产业链环节。驱动芯片是涨价力度最大的环节,5月集创北方、利普芯、富满微等企业再度宣布全系产品提价30%以上。不过集邦咨询研究总监余彬提示,本轮涨价核心动力在于原材料成本暴涨(尤其是贵金属材料)与晶圆产能紧缺,并非由市场供需驱动,属于企业应对成本上涨的被动涨价,对业绩的实际提振有限。这与七家三季报中"增收不增利"的现象互为印证——成本推动的涨价,无法直接转化为利润。
第二,头部集中,竞争转向结构。 经过多年扩产、价格竞争和洗牌,2025年全球LED芯片外销市场CR10已达到93%,头部格局趋于稳定,企业竞争重点由扩产、价格和市场份额,转向生产效率、产品性能和高阶产品结构占比。兆驰股份三季度毛利率的回升正是这一逻辑的注脚:高毛利的LED芯片与COB直显产品占比提高,直接改写了利润表。
第三,需求结构切换,高端细分放量。 电视侧,集邦咨询预计2026年Mini LED背光TV出货量达2500万台,市场渗透率超过10%;白皮书口径预计Mini LED背光产品整体出货约2470万台,同比增幅超过50%,TV贡献体量、车载驱动增速。直显侧,COB产能从2024年的约6万平方米/月增至2025年的8.87万平方米/月,2026年将跨越10万平方米/月大关;洛图科技数据显示,2026年上半年微间距(P≤1.0)领域MIP的销售额市占率从3.3%跃升至15.0%,渗透势头强劲。细分市场侧,据The Business Research Company预估,2026年全球LED植物生长灯市场规模约60.9亿美元,增速约26.8%。
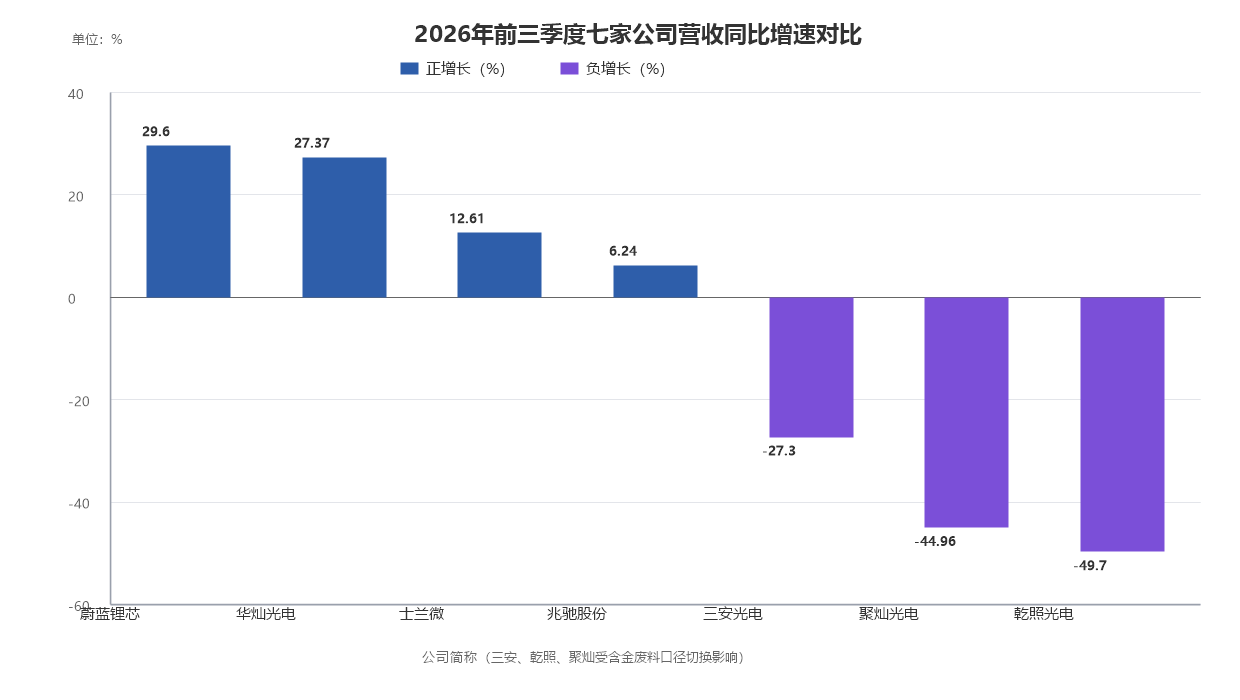
账面增速的负值几乎全部集中在受口径切换影响的三家公司,而剔除该因素后,聚灿主营收入增长20.58%、华灿前三季度营收增长27.37%,真实景气显著好于账面数字——增速排名的洗牌,恰是口径切换最直观的注脚。
结语:水分挤掉之后,比拼的是真景气
三年年报与三季报拼在一起,这轮小周期的轮廓清晰可见:2023年触底、2024年弱复苏、2025年分化加剧,2026年黄金税收新政完成最后一道挤水分——挤掉的是多年积累的账面水分,逼出的是各家真实的经营底色。
分化的逻辑清晰可见:聚灿光电以主营创新高证明红黄光芯片龙头的修复弹性;三安光电、华灿光电仍在亏损中换挡,但分别把筹码押向碳化硅、光模块芯片与Micro LED光互联;士兰微、蔚蓝锂芯、兆驰股份则展示了"LED之外"的第二增长曲线——12英寸模拟、锂电池、全产业链协同——如何反哺主业。涨价潮尚未直接兑现为利润,Mini LED、COB、车载与植物照明等结构性需求,正成为下一阶段真正的分水岭。
当水分挤掉,账面数字重新变得诚实。而应收、存货、研发与杠杆的投向,已经先一步标定了各家在下一轮周期里的座次——四季度起,同期基数完成切换,这份三季报中被口径掩盖的真实景气与真实短板,都将在更干净的报表上继续显影。