导语:据彭博社 10 月 30 日报道,美国 AI 推理基础设施公司 Baseten 正寻求约 20 亿美元新一轮融资。与常规融资不同,本轮采用"双档定价"结构——第一档按 260 亿美元估值、第二档按 300 亿美元估值,由现有股东 Sands Capital 领投。若按最高档成交,Baseten 的估值将较 6 月上一轮融资时的 130 亿美元翻逾一倍,跻身全球估值最高的未上市初创公司行列。同期,芯片架构名家 Jim Keller 执掌的 Tenstorrent 也确认完成 15 亿美元 E 轮融资。两笔交易一前一后,勾勒出 AI 基础设施层正在成为本轮资本竞逐的新焦点。
一、交易结构:一轮两价的定价设计
本轮融资预计分两个档期(tranche)交割:第一档按 260 亿美元估值定价,第二档提升至 300 亿美元。现有投资者 Sands Capital 预计领投。截至发稿,交易尚未完成,最终条款仍可能调整——Baseten 方面对置评请求未予回应,Sands Capital 则拒绝置评。
"一轮两价"并非 Baseten 首创,却是其连续第二次使用。今年 6 月,Baseten 完成 15 亿美元融资时,同样采用了双档结构,两档估值分别为 110 亿和 130 亿美元。这种安排通常用于平衡不同批次投资者的风险预期:早进入者按较低估值入股,后进入者则为确定性支付溢价。有市场评论直言,同一轮里给同一家公司定出两个相差 40 亿美元的估值,折射出机构对"错过推理浪潮"的焦虑已经压过了对定价纪律的坚持。
值得一提的是,这场交易早有铺垫。彭博社 9 月 23 日即报道,Baseten 正洽谈一轮可能使其估值翻倍至约 260 亿美元的融资;Axios 更早一天率先披露了相关谈判。当时同篇报道还提到,另一家推理平台 Modal Labs 也在洽谈以约 150 亿美元的估值融资——约为其四个月前估值的三倍。两个月后,Baseten 的谈判定价进一步上探至 300 亿美元一档。
二、估值跃迁:九个月最高六倍的资本轨迹
把时间线拉长,Baseten 的估值曲线近乎陡直。其近四轮融资情况如下表所示:
时间 | 轮次 | 融资额 | 估值 | 主要资方(公开报道) |
2025 年 9 月 | D 轮 | 1.5 亿美元 | 约 21.5 亿美元 | BOND 领投 |
2026 年 1 月 | E 轮 | 3 亿美元 | 50 亿美元 | IVP、CapitalG 领投,英伟达参与 |
2026 年 6 月 | F 轮 | 15 亿美元 | 110 亿 / 130 亿美元(双档) | Altimeter Capital、Conviction、Spark Capital 等 |
2026 年 10 月(谈判中) | 新一轮 | 约 20 亿美元 | 260 亿 / 300 亿美元(双档) | Sands Capital 预计领投(未经官方确认) |
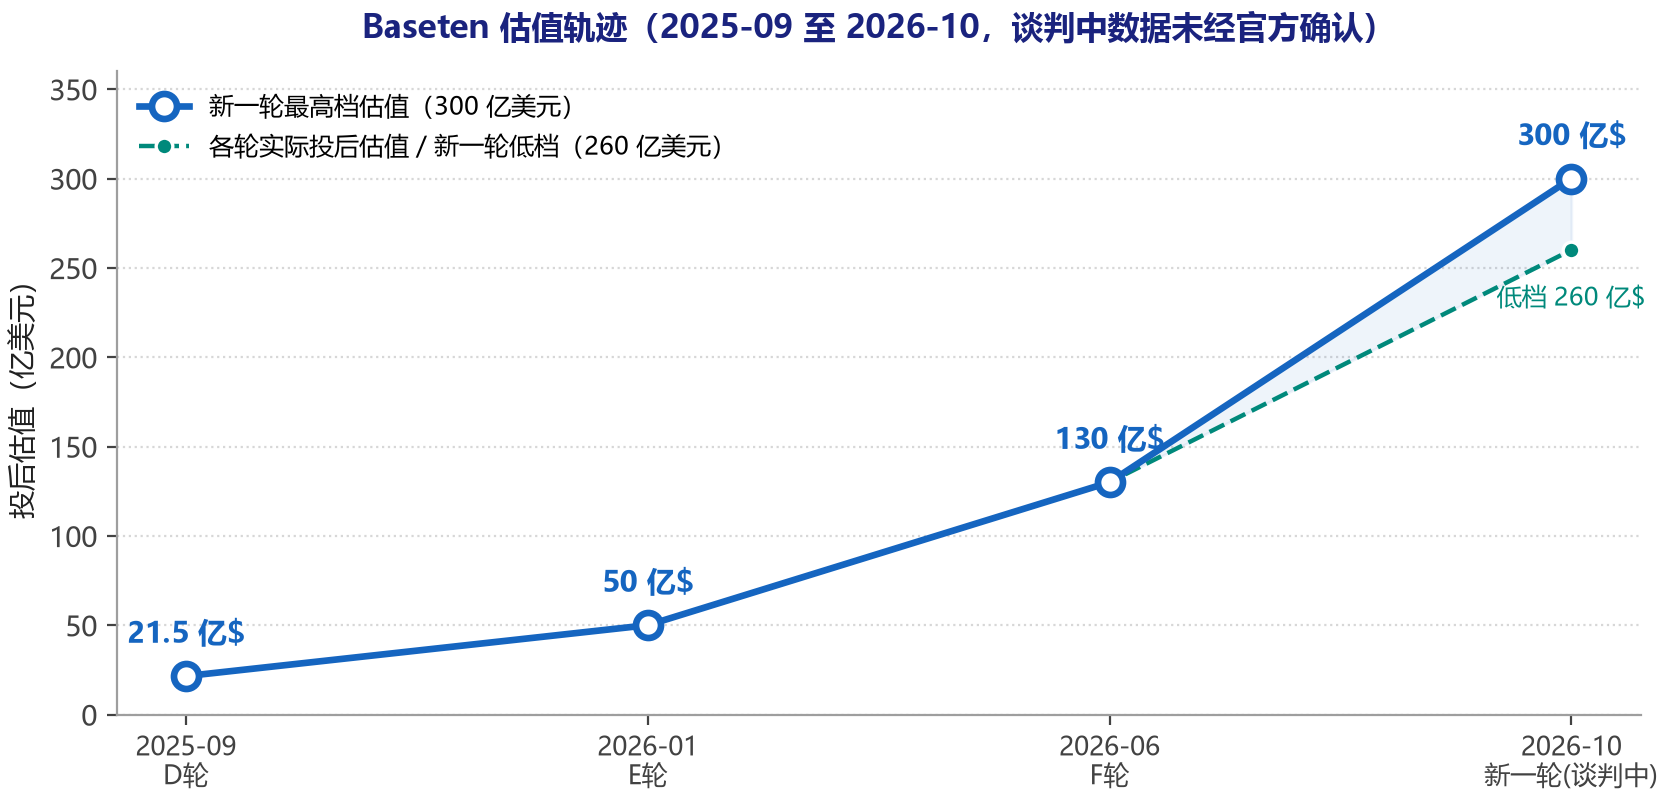
图:Baseten 估值轨迹(2025 年 9 月至 2026 年 10 月;2026 年 10 月为谈判中数据,未经官方确认。)
若本轮按 300 亿美元成交,九个月内估值将增至年初的六倍。有澳媒援引 AFR 的报道补充了一个细节:澳大利亚风投 Blackbird 在 1 月按 50 亿美元估值首次入股,并在 6 月轮次中写下了其历史上最大的一张支票(2 亿澳元)。
资本加速涌入的背后是公司自身的增长数据。Baseten 今年 6 月披露,其过去一年收入增长 20 倍,推理用量增长 40 倍;另据行业研究整理的公司口径,其年化经常性收入(ARR)已从 2025 年 12 月的约 2 亿美元增至 2026 年初的约 6 亿美元。Cursor、Notion、OpenEvidence 等知名 AI 应用均为其客户,英伟达也曾将 Baseten 的方案列为企业级云端推理的标杆案例。此外,据 AFR 报道,Baseten 与 OpenAI 达成合作,使后者的商业客户可以将任务路由至 Baseten 基础设施上运行的开放权重模型。
三、生意本质:推理层为何成为资本新宠
Baseten 成立于 2019 年,总部位于旧金山,联合创始人兼 CEO 为 Tuhin Srivastava。公司的核心业务,是帮助企业把训练好的 AI 模型部署到生产环境——处理 GPU 算力调度、推理优化、弹性扩缩容等工程问题,让不具备前沿实验室级别基础设施团队的公司也能稳定地"跑起来"自己的模型。
这一生意恰好处在 AI 产业价值转移的关键节点上。彭博社在报道中指出,随着推理(即模型训练完成后实际运行的过程)需求的爆发,用于推理的芯片和算力开支预计将超过模型训练本身——尤其是在智能体(Agent)等计算密集型应用兴起的背景下。与训练层的巨额一次性资本开支不同,推理层按调用量计费、现金流更直接,因此成为资本重新定价的对象。开源模型的普及进一步放大了这一趋势:越来越多企业基于开放权重模型构建自有应用,转而向 Baseten 这类平台采购运行能力。同期竞争者 Fireworks AI 也在 7 月完成了 15 亿美元融资,估值达 175 亿美元。
资本同样在推动 Baseten 超越单纯的推理业务。据行业研究梳理,公司于 9 月收购了主打智能体安全沙箱的初创公司 Blaxel,并设立研究部门 Base Labs——从"把模型跑起来"延伸到"让智能体安全地行动",为下一阶段的故事预留空间。
四、同期信号:Tenstorrent 完成巨额 E 轮
与 Baseten 的融资谈判几乎同期的,是 AI 计算芯片公司 Tenstorrent 的官宣。当地时间 10 月 19 日,Tenstorrent 宣布完成 15 亿美元 E 轮融资,投后估值 62 亿美元,由 Trace Capital 与 Innovation X 联合领投,ARK Invest、摩根士丹利、T. Rowe Price、闪迪(Sandisk)、Fidelity 等新老股东参与。这一估值较其 2024 年 12 月上一轮融资(逾 6.93 亿美元,投前估值 20 亿美元)翻了一倍多。
Tenstorrent 的掌舵者是传奇芯片架构师 Jim Keller——曾主导苹果 A4/A5、AMD Zen 架构与特斯拉全自动驾驶芯片的设计。公司基于开源的 RISC-V 指令集开发 AI 处理器,并向三星、LG 等厂商授权 CPU 与 AI 核心 IP,试图在英伟达主导的封闭生态之外提供开放的替代方案。据彭博社报道,Tenstorrent 今年早些时候曾与英特尔、高通等洽谈潜在收购,最终选择继续独立融资;Jim Keller 表示,随着 Galaxy 服务器开始出货并展示出运行 DeepSeek 等模型的能力,投资者兴趣随之而来。
一笔在软件推理层,一笔在芯片硬件层,两笔交易共同指向同一个判断:AI 的价值正在从"训练出更强的模型"转向"把模型经济地跑起来",而支撑这一转变的基础设施,正在获得与其战略地位相称的定价。
五、冷静观察:未完成的交易与待解的问题
需要强调的是,Baseten 本轮融资尚在谈判阶段,260 亿与 300 亿美元两档估值均未经公司官方确认,最终金额与结构仍可能变化。四年内估值从数亿美元升至数百亿美元的曲线,固然有真实业务增长的支撑,但也叠加了市场对推理赛道稀缺标的的抢筹情绪。
更深层的问题在于商业模式的可持续性。Baseten 转售算力、按用量向客户收费,而其上游是英伟达等算力供应方、下游是议价能力渐强的云巨头,"中间商"的利润空间能否长期支撑 300 亿美元估值,市场看法并不一致——已有评论将其形容为"一个租用自己竞争对手的产品来经营的中间商"。当模型效率持续提升、单次推理成本不断下降时,推理平台是随用量增长而扩大收入,还是被成本通缩侵蚀营收,仍需时间检验。
可以确定的是,AI 基础设施层已经成为本轮周期中确定性最强的资本聚集地。Baseten 能否顺利按最高档关账,以及推理层的繁荣能否穿越算力周期,将是观察 2027 年 AI 产业格局的重要窗口。