1. 瑞芯微预计前三季度营收同比增长约41.56% 净利润同比增68.04%至73.17%
2. 在手订单充裕,睿创微纳前三季度净利润同比预增218%至232%
3. 订单情况有较大好转,雷赛智能前三季度归母净利润预增70%至90%
1. 瑞芯微预计前三季度营收同比增长约41.56% 净利润同比增68.04%至73.17%
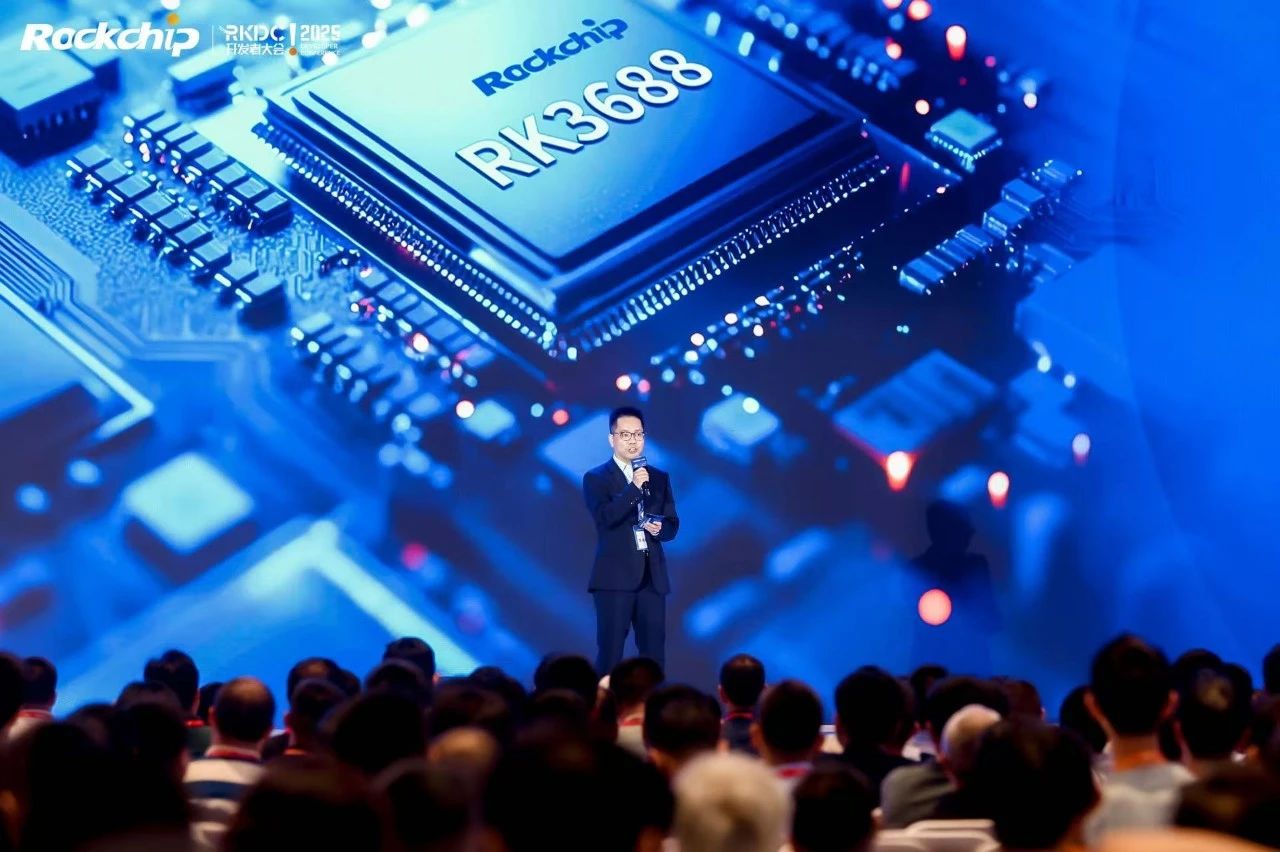
10月16日,瑞芯微电子股份有限公司发布2026年前三季度业绩情况的自愿性披露公告。公告显示,公司预计2026年前三季度实现营业收入约444,700万元,约合44.47亿元,与上年同期相比将增加130,562万元,同比增长约41.56%。
从利润看,公司预计2026年前三季度实现归属于母公司所有者的净利润131,000万元到135,000万元,与上年同期相比将增加53,042万元至57,042万元,同比增长68.04%到73.17%;实现归属于母公司所有者的扣除非经常性损益的净利润128,000万元到132,000万元,与上年同期相比将增加52,402万元至56,402万元,同比增长69.32%到74.61%。
公告同时披露了上年同期经营业绩,即2025年前三季度公司实现营业收入314,138万元,归属于母公司所有者的净利润77,958万元,归属于母公司所有者的扣除非经常性损益的净利润75,598万元,每股收益1.86元。
关于业绩变动原因,公司表示,报告期内公司AIoT(端侧AI)芯片平台在深度、广度产生飞跃发展,机器人、汽车电子、机器视觉、工业应用、新质生产力为代表的AIoT(端侧AI)产品线保持高速增长;协处理器RK182X多产品线进入产品发布、项目量产,RK3572等新产品在三季度量产,公司在AIoT(端侧AI)龙头地位进一步加强;报告期内综合毛利率稳定。
在供应链层面,公告指出,2026年上半年存储、阻容及其他生产资料价格一路上涨,影响从供应链传导到三季度终端销售市场,三季度终端销售市场在调整消化,公司产品结构中内置存储(KGD)比例很小;三季度PCB原材料供应短缺、交期拉长,由于AIoT(端侧AI)总体品类多、碎片化的特点,受PCB紧缺影响程度大于成熟产业,PCB的延迟交付影响到三季度终端产品生产,芯片订单滞后、顺延,预计四季度会恢复。
展望未来几个季度,公司RK182X四季度实现产品放量,RK3572亦于四季度大规模出货,形成全新增量;新一代协处理器将在年内发布,下一代重磅芯片RK3668马上投产,RK3688随后出品,公司端侧AI的主控加协处理器的双轨制芯片矩阵成型,以提高公司在端侧AI的全球竞争力。
公告同时提示,随着AI数据中心投资继续增长,未来几个季度上游原材料供应形势挑战尤其严峻,会出现轮番短缺、制约整体的现象,公司将积极扩大供应链渠道,协助客户应对供应形势进一步恶化的风险。
2. 在手订单充裕,睿创微纳前三季度净利润同比预增218%至232%
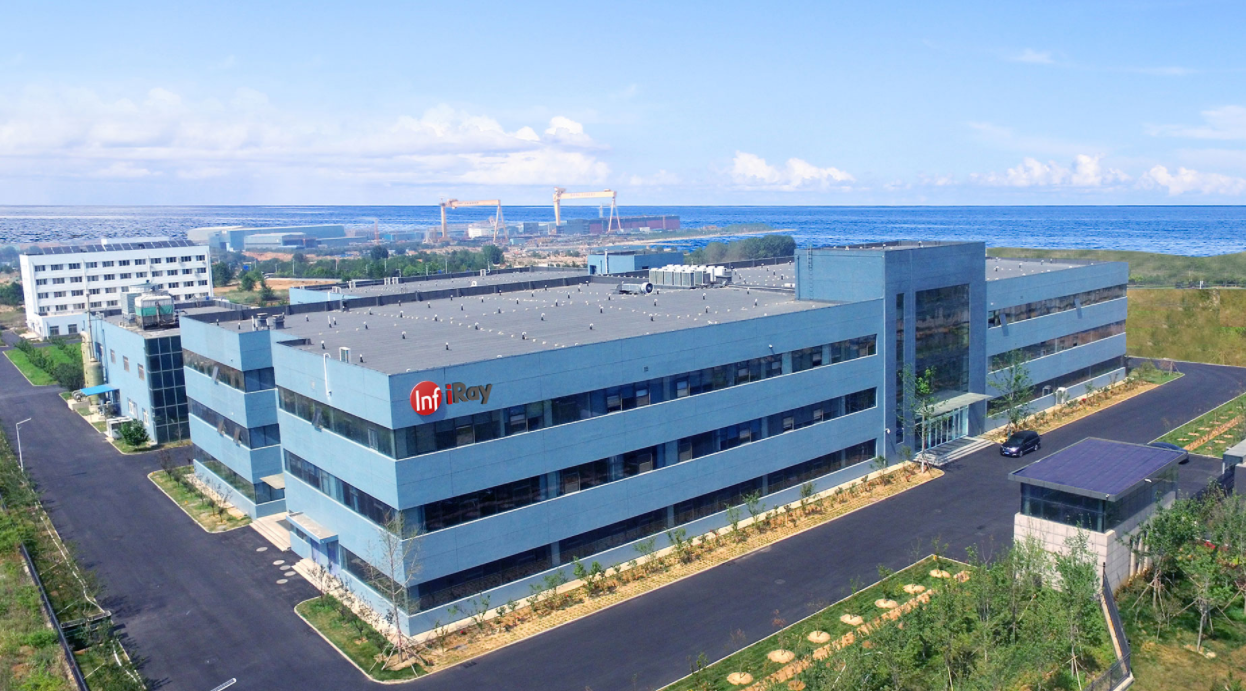
10月16日,烟台睿创微纳技术股份有限公司发布2026年前三季度业绩预增的自愿性披露公告。公告显示,经财务部门初步测算,公司预计2026年前三季度实现归属于母公司所有者的净利润225,000.00万元至235,000.00万元,与上年同期相比增加218%到232%。
扣除非经常性损益后,公司预计归属于母公司所有者的净利润为220,000.00万元至230,000.00万元,与上年同期相比增加230%到245%。公告提示,本次业绩预告未经注册会计师审计。
公告同时披露,上年同期公司归属于母公司所有者的净利润为70,678.28万元,归属于母公司所有者的扣除非经常性损益的净利润为66,661.73万元。
关于业绩变化原因,公司表示,报告期内行业需求持续景气,公司在手订单充裕、新接订单情况向好;另一方面,公司持续推进产能建设,随着产能的释放,公司2026年前三季度的营业收入实现了同比和环比双增长。同时,红外8μm产品持续批量出货,叠加规模效应和良率提升,前三季度毛利率显著提高。
3. 订单情况有较大好转,雷赛智能前三季度归母净利润预增70%至90%
10月15日,深圳市雷赛智能控制股份有限公司发布2026年前三季度业绩预告。公告显示,公司预计2026年前三季度净利润为正值且属于同向上升情形,归属于上市公司股东的净利润预计为27,227.13万元至30,430.32万元,比上年同期增长70%至90%。
扣除非经常性损益后,公司归属于上市公司股东的净利润预计为26,384.66万元至29,488.74万元,比上年同期增长70%至90%;基本每股收益预计为0.86元至0.98元,上年同期为0.51元。
单看第三季度,公司初步测算7至9月归属于上市公司股东的净利润为9,068.01万元至10,716.74万元,比上年同期增长120%至160%。
从营业收入看,公司2026年前三季度累计实现营业收入约188,558.14万元至195,060.15万元,比上年同期增长45%至50%,其中第三季度实现营业收入约63,403.15万元至67,493.67万元,比上年同期增长55%至65%。
关于业绩变动原因,公司表示,报告期内下游智能制造的自动化设备市场环境有所回暖,国产替代加速,公司业务订单情况有较大好转,叠加公司持续加大对半导体、高端机床、泛人形机器人等重点战略性行业以及新兴业务领域的市场开拓力度,相关业务收入贡献逐步提升,对整体业绩形成积极带动。面对大宗商品及芯片等原材料价格大幅上涨的市场局面,公司积极落实“两提两降”经营策略,即提升高端行业与高端客户、提升高端爆品与高端方案、降低管理成本与沟通成本、降低供应链成本与生产成本,通过优化内部管理、产品规划与市场,毛利率水平保持稳定,推动经营效益持续向好。
4.全球半导体设备支出爆发!SEMI预计2029年达2270亿美元,美国扩产加速
AI与高性能计算(HPC)需求持续攀升,带动全球半导体产业加大资本投资。SEMI全球资深总监曾瑞榆指出,AI正逐步转化为实际的晶圆厂投资,从设备采购、厂房建设到新增制造产能,预计未来数年半导体产业仍将维持强劲扩张动能。
根据SEMI最新报告,全球300毫米晶圆厂设备支出预计将从2025年的1130亿美元,增长至2026年的约1490亿美元、同比增长31%,并于2029年进一步攀升至2270亿美元。SEMI预计,2026年至2029年期间,全球设备支出每年都将维持两位数百分比增长。曾瑞榆认为,这并非短期内因AI带动的支出突然激增,而是反映业界对先进逻辑芯片、先进内存,以及其他300毫米晶圆技术的投资,并逐步通过设备投资转化为晶圆厂产能扩张。
同时,设备投资增长也逐步反映在实际建厂进度。SEMI预计,排除纯研发用途的晶圆厂后,全球将有20座新的300毫米晶圆厂或生产线于2026年动工,2027年则有18座。其中,美国分别有3座及4座晶圆厂或生产线预计动工;至于进入运营或开始产出首批晶圆的设施,全球数量则将从2026年的13座,增加至2027年的23座,显示更多新建产能将陆续投入运营。
建厂支出同样呈现上升趋势。全球300毫米晶圆厂建厂支出预计将从2026年接近480亿美元,增加至2027年的630亿美元,并于2028年达到680亿美元。从厂房兴建、设备安装到产能爬坡,半导体产业正逐步将投资计划转化为实际制造能力。
美国市场则是这波扩产的重要焦点。SEMI预计,美洲地区300毫米晶圆厂设备支出,主要反映美国市场的投资情况,将从2026年的181亿美元,大幅增长至2029年的406亿美元,超过原本的两倍。相关投资涵盖英特尔、台积电及三星的先进逻辑芯片与晶圆代工产能,以及美光扩充DRAM制造能力,得州仪器也持续增加模拟芯片与嵌入式处理产品产能。这也意味着,美国半导体制造业的扩张正逐渐从投资计划,转化为更具体、可观察的实际进展。
曾瑞榆表示,从上述数据来看,全球300毫米晶圆厂设备投资正进入持续扩张的阶段,支出预计将从今年的约1490亿美元,增长至2029年的2270亿美元。此外,要满足AI需求,光是扩充前段制程产能还不够,他也表示先进封装与异质整合的重要性正日益提升,因为这些技术是实现AI系统所需运算性能与电力效率的关键。